
(Thông tư 99/2025/TT-BTC)

1. Nguyên tắc kế toán
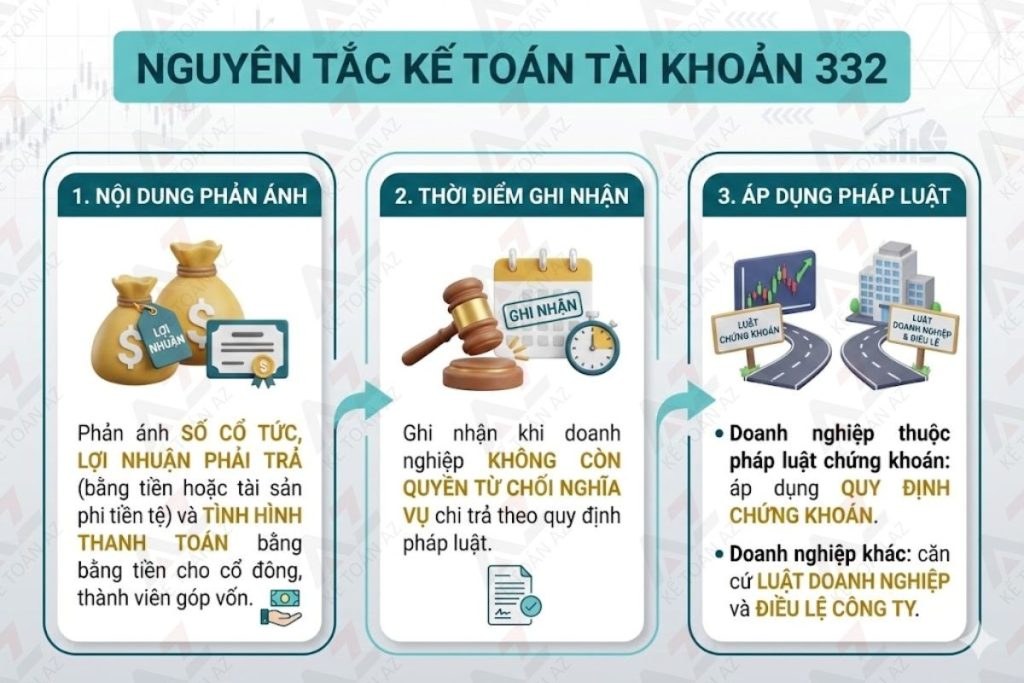
a) Tài khoản này dùng để phản ánh số cổ tức, lợi nhuận phải trà (bằng tiền, các tài sản phi tiền tệ) và tình hình thanh toán khoản cổ tức, lợi nhuận phải trả bằng tiền cho các cổ đông, thành viên góp vốn của công ty.
b) Thời điểm doanh nghiệp ghi nhận khoản phải trả về cổ tức, lợi nhuận là thời điểm doanh nghiệp không có quyền từ chối nghĩa vụ chi trả cổ tức, lợi nhuận cho các cổ đông, thành viên góp vốn của công ty theo quy định của pháp luật liên quan. Tùy theo từng loại hình doanh nghiệp, việc xác định thời điểm và việc chi trả cổ tức, lợi nhuận thực hiện như sau:
– Đối với doanh nghiệp thuộc đối tượng điều chỉnh của pháp luật về chứng khoán thì thời điểm bên nhận đầu tư không có quyền từ chối chi trả cổ tức được căn cứ theo quy định của pháp luật về chứng khoán.
– Đối với các doanh nghiệp còn lại thì thời điểm bên nhận đầu tư không có quyền từ chối chi trả cổ tức được căn cứ theo quy định của Luật doanh nghiệp, Điều lệ của doanh nghiệp.
2. Kết cấu và nội dung phản ánh của Tài khoản 332 – Phải trả cố tức, lợi nhuận
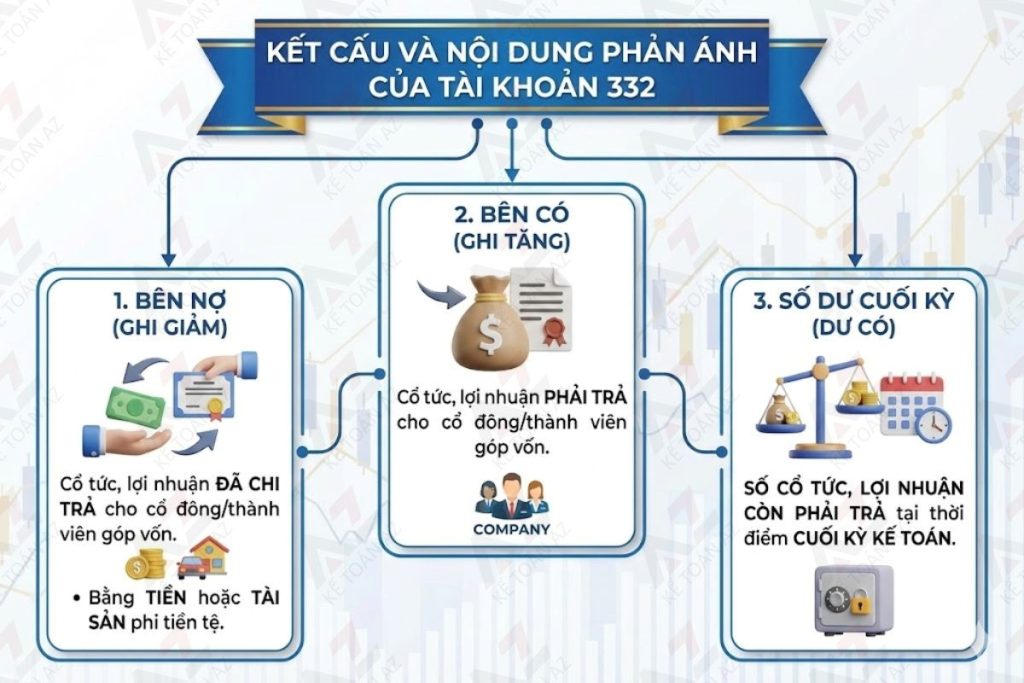
Bên Nợ:
- Khoản cổ tức, lợi nhuận đã trả bằng tiền hoặc các tài sản phi tiền ệt cho các cổ đông, thành viên góp vốn của công ty.
Bên Có:
- Khoản cổ tức, lợi nhuận phải trả bằng tiền hoặc tài sản phi tiền tệ cho các cổ đông, thành viên góp vốn của công ty.
Số dư bên Có:
Số cổ tức, lợi nhuận được chia còn phải trả cho các cổ đông, thành viên góp vốn của công ty tại thời điểm kết thúc kỳ kế toán.
3. Phương pháp kế toán một số giao dịch kinh tế chủ yếu
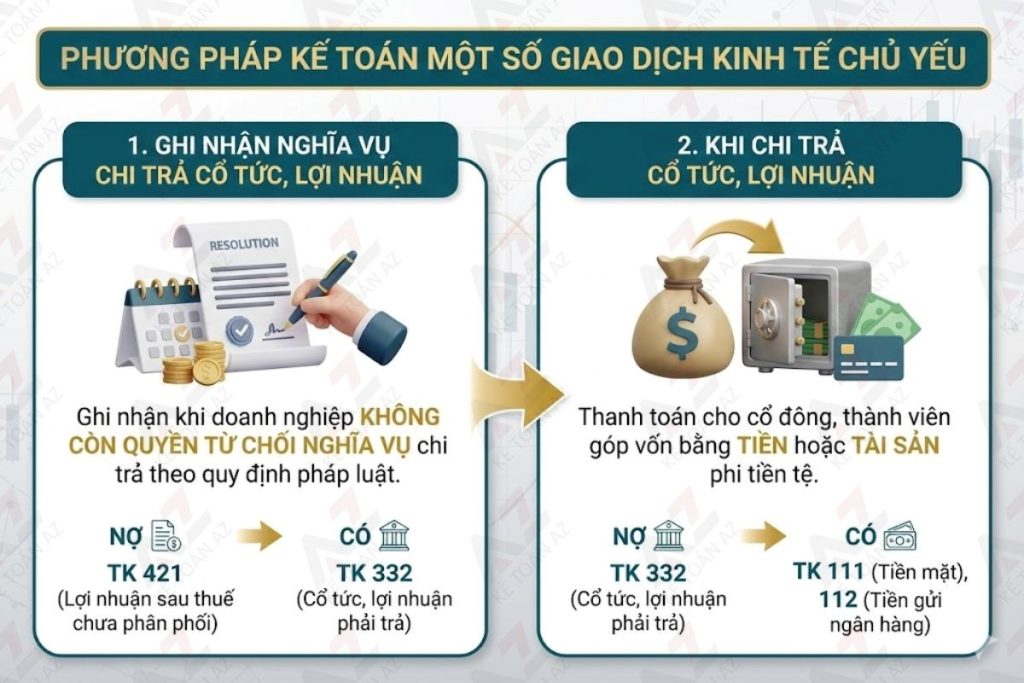
a) Tại ngày doanh nghiệp không có quyền ừt chối nghĩa vụ chi trả cổ tức, lợi nhuận cho các cổ đông, thành viên góp vốn của công ty, ghi:
Nợ TK 421 – Lợi nhuận sau thuế chưa phân phối
Có TK 332-Phải trả cổ tức,lợi nhuận.
b) Trường hợp doanh nghiệp chi trả cổ tức, lợi nhuận bằng tiền hoặc tài sản phi tiền tệ, ghi:
Nợ KT 32 – Phải trả cổ tức, lợi nhuận
Có các TK 111, 112,.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



