
1. Nguyên tắc kế toán
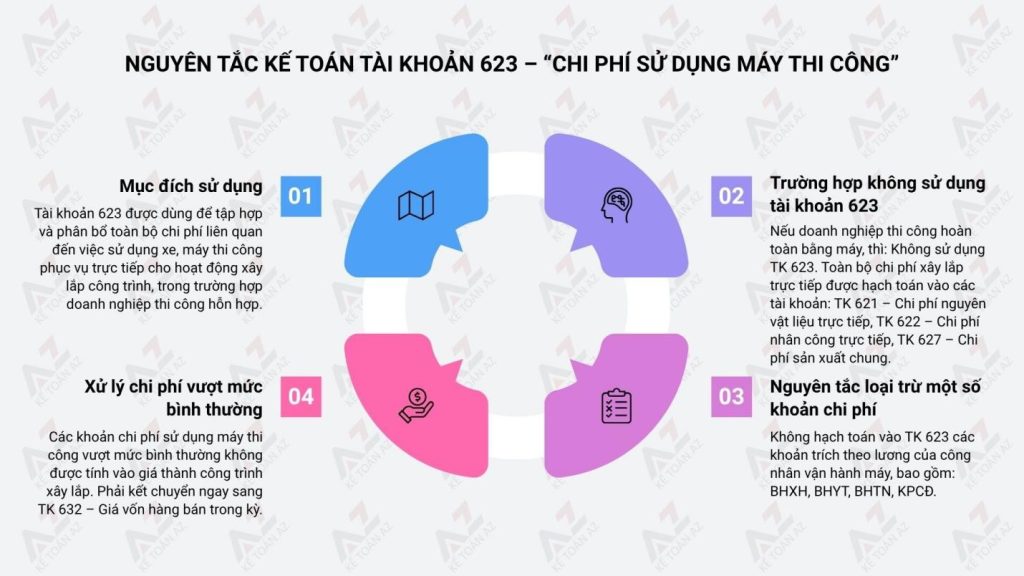
Nguyên tắc kế toán tài khoản 623 – “Chi phí sử dụng máy thi công” được quy định tại khoản 1 Điều 86 Thông tư 200/2014/TT-BTC, cụ thể:

– Tài khoản 623 dùng để tập hợp và phân bổ chi phí sử dụng xe, máy thi công phục vụ trực tiếp cho hoạt động xây, lắp công trình trong trường hợp doanh nghiệp thực hiện xây, lắp công trình theo phương thức thi công hỗn hợp vừa thủ công vừa kết hợp bằng máy.
– Trường hợp doanh nghiệp thực hiện xây lắp công trình hoàn toàn theo phương thức bằng máy thì không sử dụng tài khoản 623 – “Chi phí sử dụng máy thi công” mà hạch toán toàn bộ chi phí xây lắp trực tiếp vào các tài khoản 621, 622, 627.
– Không hạch toán vào tài khoản 623 khoản trích về bảo hiểm xã hội, bảo hiểm y tế, kinh phí công đoàn, bảo hiểm thất nghiệp tính trên lương phải trả công nhân sử dụng xe, máy thi công. Phần chi phí sử dụng máy thi công vượt trên mức bình thường không tính vào giá thành công trình xây lắp mà được kết chuyển ngay vào tài khoản 632.
2. Kết cấu và nội dung phản ánh của tài khoản 623
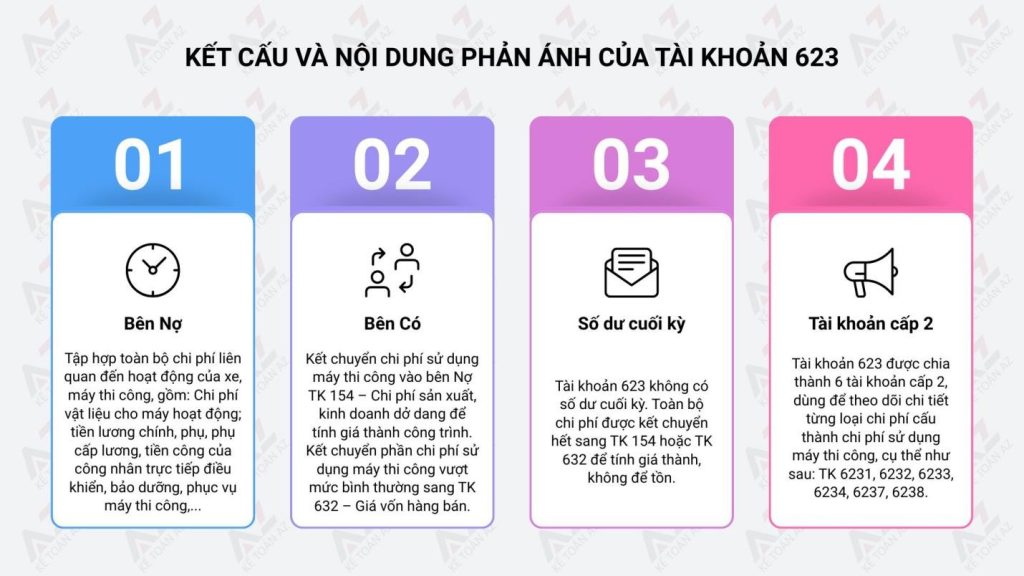
– Bên Nợ: Các chi phí liên quan đến hoạt động của máy thi công (chi phí vật liệu cho máy hoạt động, chi phí tiền lương và các khoản phụ cấp lương, tiền công của công nhân trực tiếp điều khiển máy, chi phí bảo dưỡng, sửa chữa xe, máy thi công…). Chi phí vật liệu, chi phí dịch vụ khác phục vụ cho xe, máy thi công.
– Bên Có:
- Kết chuyển chi phí sử dụng xe, máy thi công vào bên Nợ tài khoản 154 “Chi phí sản xuất, kinh doanh dở dang”.
- Kết chuyển chi phí sử dụng máy thi công vượt trên mức bình thường vào tài khoản 632.
– Số dư: Tài khoản 623 không có số dư cuối kỳ.
– Tài khoản 623 – Chi phí sử dụng máy thi công, có 6 tài khoản cấp 2:
- TK 6231 – Chi phí nhân công: Dùng để phản ánh lương chính, lương phụ, phụ cấp lương phải trả cho công nhân trực tiếp điều khiển xe, máy thi công, phục vụ máy thi công như: Vận chuyển, cung cấp nhiên liệu, vật liệu… cho xe, máy thi công.
- Tài khoản này không phản ánh khoản trích bảo hiểm xã hội, bảo hiểm y tế, kinh phí công đoàn theo quy định hiện hành được tính trên lương của công nhân sử dụng xe, máy thi công. Các khoản trích này được phản ánh vào TK 627 “Chi phí sản xuất chung”.
- TK 6232 – Chi phí vật liệu: Dùng để phản ánh chi phí nhiên liệu (xăng, dầu, mỡ…, vật liệu khác phục vụ xe, máy thi công.
- TK 6233 – Chi phí dụng cụ sản xuất: Dùng để phản ánh công cụ, dụng cụ lao động liên quan tới hoạt động của xe, máy thi công.
- TK 6234 – Chi phí khấu hao máy thi công: Dùng để phản ánh chi phí khấu hao xe, máy thi công sử dụng vào hoạt động xây lắp công trình.
- TK 6237 – Chi phí dịch vụ mua ngoài: Dùng để phản ánh chi phí dịch vụ mua ngoài như thuê ngoài sửa chữa xe, máy thi công; tiền mua bảo hiểm xe, máy thi công; chi phí điện, nước, tiền thuê tài sản cố định, chi phí trả cho nhà thầu phụ,…
- TK 6238 – Chi phí bằng tiền khác: Dùng để phản ánh các chi phí bằng tiền phục vụ cho hoạt động của xe, máy thi công.
3. Phương pháp kế toán một số giao dịch kinh tế chủ yếu
Phương pháp kế toán một số giao dịch kinh tế chủ yếu được quy định tại khoản 3 Điều 86 Thông tư 200/2014/TT-BTC, cụ thể:
Hạch toán chi phí sử dụng xe, máy thi công phụ thuộc vào hình thức sử dụng máy thi công: Tổ chức đội máy thi công riêng chuyên thực hiện các khối lượng thi công bằng máy hoặc giao máy thi công cho các đội, xí nghiệp xây lắp:
3.1. Nếu tổ chức đội xe, máy thi công riêng, được phân cấp hạch toán và có tổ chức kế toán riêng
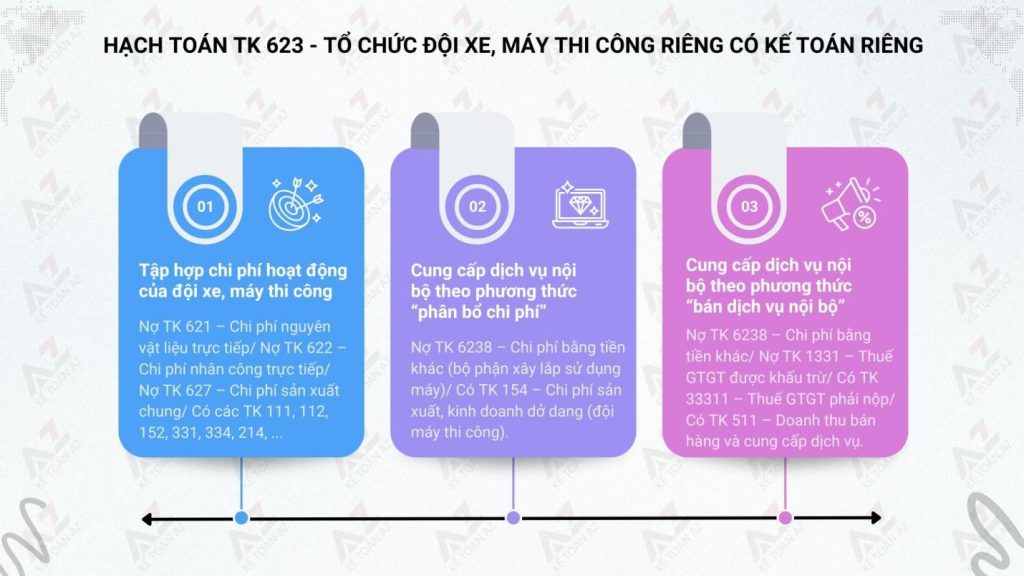
– Hạch toán các chi phí liên quan tới hoạt động của đội xe, máy thi công, ghi:
Nợ TK 621, 622, 627
Có TK 111, 112, 152, 331, 334, 214,…
– Hạch toán chi phí sử dụng xe, máy và tính giá thành ca xe, máy thực hiện trên TK 154 – “Chi phí sản xuất, kinh doanh dở dang” căn cứ vào giá thành ca máy (theo giá thành thực tế hoặc giá khoán nội bộ) cung cấp cho các đối tượng xây, lắp (công trình, hạng mục công trình); tuỳ theo phương thức tổ chức công tác kế toán và mối quan hệ giữa đội xe máy thi công với đơn vị xây, lắp công trình để ghi sổ:
+ Nếu doanh nghiệp thực hiện theo phương thức cung cấp dịch vụ xe, máy lẫn nhau giữa các bộ phận, ghi:
Nợ TK 6238 – Chi phí bằng tiền khác
Có TK 154 – Chi phí sản xuất, kinh doanh dở dang.
+ Nếu doanh nghiệp thực hiện theo phương thức bán dịch vụ xe, máy lẫn nhau giữa các bộ phận trong nội bộ, ghi:
Nợ TK 6238 – Chi phí bằng tiền khác
Nợ TK 1331 – Thuế giá trị gia tăng được khấu trừ (nếu có)
Có TK 33311 – Thuế và các khoản phải nộp Nhà nước (thuế GTGT phải nộp tính trên giá bán nội bộ về ca xe, máy bán dịch vụ)
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ (chi tiết cung cấp dịch vụ trong nội bộ).
3.2. Xử lý toàn bộ chi phí sử dụng xe, máy nếu không tổ chức đội xe, máy thi công riêng
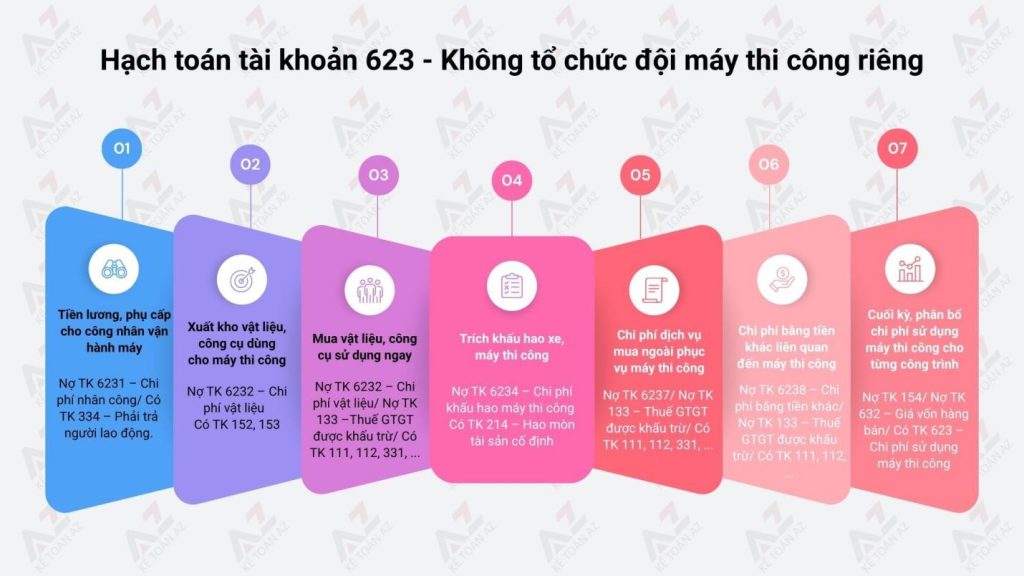
Nếu không tổ chức đội xe, máy thi công riêng; hoặc có tổ chức đội xe, máy thi công riêng nhưng không tổ chức kế toán riêng cho đội thì toàn bộ chi phí sử dụng xe, máy (kể cả chi phí thường xuyên và chi phí tạm thời như: phụ cấp lương, phụ cấp lưu động của xe, máy thi công) sẽ hạch toán như sau:
– Căn cứ vào số tiền lương, tiền công và các khoản khác phải trả cho công nhân điều khiển xe, máy, phục vụ xe, máy, ghi:
Nợ TK 6231 – Chi phí nhân công
Có TK 334 – Phải trả người lao động.
– Khi xuất kho vật liệu, công cụ, dụng cụ sử dụng cho hoạt động của xe, máy thi công trong kỳ, ghi:
Nợ TK 6232 – Chi phí vật liệu
Có TK 152, 153.
– Trường hợp mua vật liệu, công cụ sử dụng ngay (không qua nhập kho) cho hoạt động của xe, máy thi công trong kỳ, ghi:
Nợ TK 6232 – Chi phí vật liệu
Nợ TK 133 – Thuế giá trị gia tăng được khấu trừ (nếu được khấu trừ thuế)
Có TK 331, 111, 112,…
– Trích khấu hao xe, máy thi công sử dụng ở đội xe, máy thi công, ghi:
Nợ TK 6234 – Chi phí khấu hao máy thi công
Có TK 214 – Hao mòn tài sản cố định.
– Chi phí dịch vụ mua ngoài phát sinh (sửa chữa xe, máy thi công, điện, nước, tiền thuê tài sản cố định, chi phí trả cho nhà thầu phụ,…), ghi:
Nợ TK 6237 – Chi phí dịch vụ mua ngoài
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu được khấu trừ GTGT)
Có TK 111, 112, 331,…
– Chi phí bằng tiền khác phát sinh, ghi:
Nợ TK 6238 – Chi phí bằng tiền khác
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu được khấu trừ thuế GTGT)
Có TK 111, 112,…
– Căn cứ vào Bảng phân bổ chi phí sử dụng xe, máy (chi phí thực tế ca xe, máy) tính cho từng công trình, hạng mục công trình, ghi:
Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang (khoản mục chi phí sử dụng máy thi công)
Nợ TK 632 – Giá vốn hàng bán (phần chi phí vượt trên mức bình thường)
Có TK 623 – Chi phí sử dụng máy thi công.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



