
1. Nguyên tắc kế toán
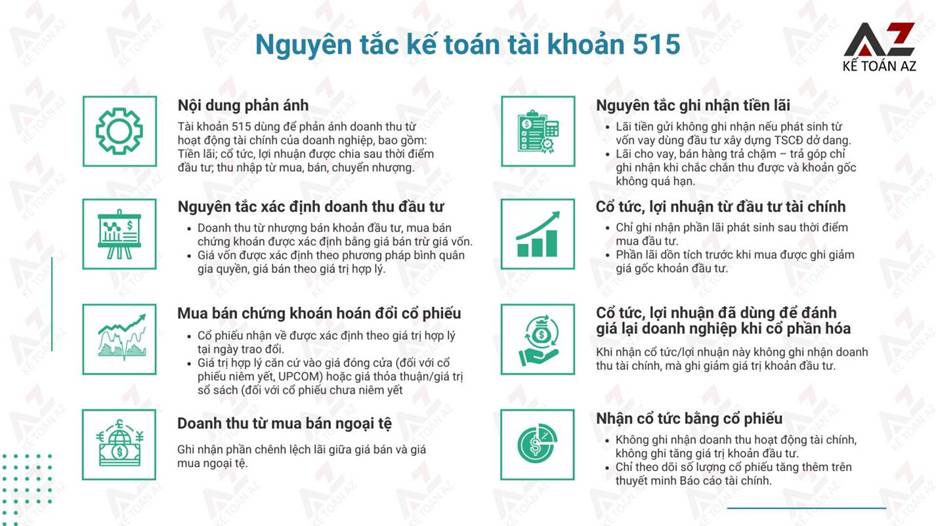
a) Nội dung phản ánh: Tài khoản 515 – “Doanh thu hoạt động tài chính” dùng để phản ánh doanh thu tiền lãi, tiền bản quyền, cổ tức, lợi nhuận được chia và doanh thu hoạt động tài chính khác của doanh nghiệp, gồm :

– Tiền lãi: Lãi cho vay, lãi tiền gửi Ngân hàng, lãi bán hàng trả chậm, trả góp, lãi đầu tư trái phiếu, tín phiếu, chiết khấu thanh toán được hưởng do mua hàng hoá, dịch vụ;…
– Cổ tức, lợi nhuận được chia cho giai đoạn sau ngày đầu tư;
– Thu nhập về hoạt động đầu tư mua, bán chứng khoán ngắn hạn, dài hạn; Lãi chuyển nhượng vốn khi thanh lý các khoản vốn góp liên doanh, đầu tư vào công ty liên kết, đầu tư vào công ty con, đầu tư vốn khác;
– Thu nhập về các hoạt động đầu tư khác;
– Lãi tỷ giá hối đoái, gồm cả lãi do bán ngoại tệ;
– Các khoản doanh thu hoạt động tài chính khác.
b) Nguyên tắc ghi nhận:
– Đối với việc nhượng bán các khoản đầu tư vào công ty con, công ty liên doanh, công ty liên kết, hoạt động mua, bán chứng khoán kinh doanh:
Doanh thu = Giá bán – Giá vốn
+ Trong đó:
- Giá vốn: Giá trị ghi sổ theo phương pháp bình quân gia quyền.
- Giá bán: Giá trị hợp lý của khoản nhận được.
– Trường hợp mua, bán chứng khoán dưới hình thức hoán đổi cổ phiếu (nhà đầu tư hoán đổi cổ phiếu A để lấy cổ phiếu B):
+ Kế toán xác định giá trị cổ phiếu nhận về theo giá trị hợp lý tại ngày trao đổi như sau:
- Đối với cổ phiếu niêm yết: Giá đóng cửa niêm yết tại ngày trao đổi (nếu không giao dịch thì lấy giá đóng cửa phiên giao dịch liền kề).
- Đối với cổ phiếu giao dịch trên UPCOM: Giá đóng cửa công bố trên sàn UPCOM tại ngày trao đổi (nếu không giao dịch thì lấy giá đóng cửa phiên giao dịch liền kề).
- Đối với cổ phiếu chưa niêm yết khác: Giá thỏa thuận giữa các bên hoặc giá trị sổ sách (tại ngày trao đổi hoặc cuối quý trước liền kề).
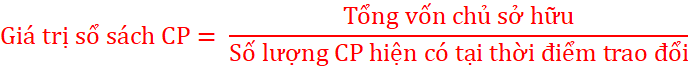
- Xác định giá trị sổ sách của cổ phiếu được thực hiện theo công thức:
– Đối với khoản doanh thu từ hoạt động mua, bán ngoại tệ: Ghi nhận số chênh lệch lãi giữa giá ngoại tệ bán ra và mua vào.
– Đối với lãi tiền gửi: Không ghi nhận khoản lãi phát sinh từ việc đầu tư tạm thời vốn vay dùng để xây dựng TSCĐ dở dang theo quy định của “Chuẩn mực kế toán chi phí đi vay”.
– Đối với tiền lãi phải thu từ các khoản cho vay, bán hàng trả chậm, trả góp: Chỉ ghi nhận khi chắc chắn thu được và khoản gốc không bị phân loại quá hạn (hạn cần phải lập dự phòng).
– Đối với khoản tiền lãi đầu tư nhận được từ khoản đầu tư cổ phiếu, trái phiếu:
- Chỉ ghi nhận phần lãi phát sinh sau thời điểm mua đầu tư.
- Phần lãi dồn tích trước khi mua → Ghi giảm giá gốc khoản đầu tư.
– Đối với khoản cổ tức, lợi nhuận được chia đã sử dụng để đánh giá lại giá trị khoản đầu tư khi xác định giá trị doanh nghiệp để cổ phần hoá:
- Khi xác định giá trị DN để cổ phần hóa, nếu các khoản đầu tư tài chính được đánh giá tăng tương ứng với phần sở hữu của doanh nghiệp cổ phần hoá trong lợi nhuận sau thuế chưa phân phối của bên được đầu tư của bên được đầu tư, DN cổ phần hóa ghi tăng vốn Nhà nước.
- Khi nhận cổ tức/lợi nhuận này → Không ghi nhận doanh thu hoạt động tài chính mà ghi giảm giá trị khoản đầu tư tài chính.
c) Khi nhà đầu tư nhận cổ tức bằng cổ phiếu
– Nhà đầu tư chỉ theo dõi số lượng cổ phiếu tăng thêm trên thuyết minh Báo cáo tài chính.
– Không ghi nhận:
- Giá trị cổ phiếu được nhận.
- Doanh thu hoạt động tài chính.
- Tăng giá trị khoản đầu tư vào công ty.
– Đối với doanh nghiệp 100% vốn Nhà nước: Thực hiện theo quy định pháp luật riêng áp dụng cho loại hình DN thuộc sở hữu Nhà nước (nếu có).
2. Kết cấu và nội dung phản ánh tài khoản 515 – “Doanh thu hoạt động tài chính”
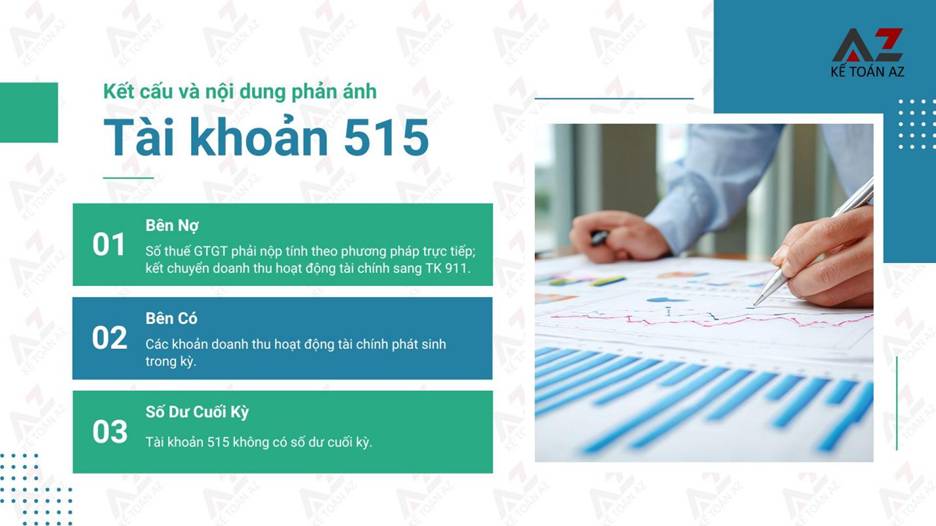
– Bên Nợ:
- Số thuế GTGT phải nộp tính theo phương pháp trực tiếp (nếu có);
- Kết chuyển doanh thu hoạt động tài chính thuần sang tài khoản 911 – “Xác định kết quả kinh doanh”.
– Bên Có: Các khoản doanh thu hoạt động tài chính phát sinh trong kỳ.
– Số dư cuối kỳ: Tài khoản 515 không có số dư cuối kỳ.
3. Hạch toán một số nghiệp vụ kinh tế phát sinh
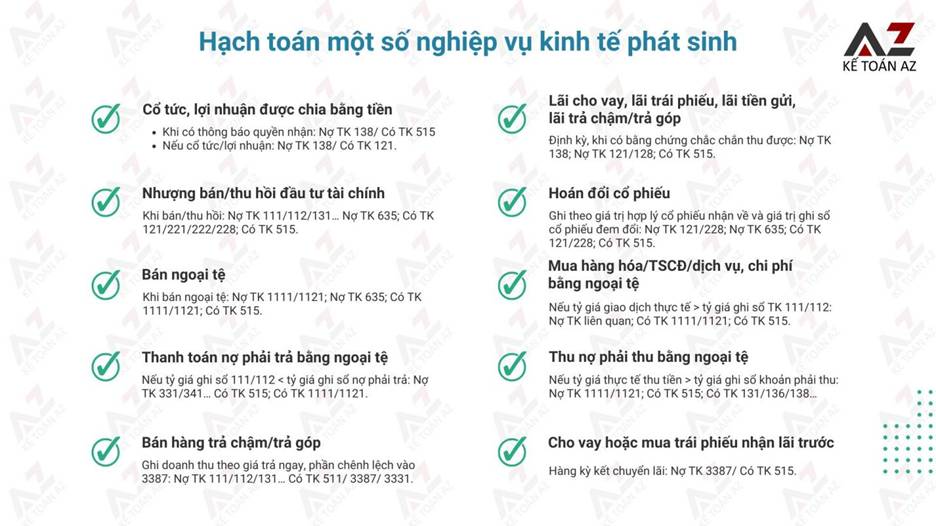
3.1. Phản ánh doanh thu cổ tức, lợi nhuận được chia bằng tiền phát sinh trong kỳ từ hoạt động góp vốn đầu tư
– Khi nhận được thông báo về quyền nhận cổ tức, lợi nhuận từ hoạt động đầu tư, ghi:
Nợ TK 138 – Phải thu khác
Có TK 515- Doanh thu hoạt động tài chính.
– Trường hợp nếu cổ tức, lợi nhuận được chia bao gồm cả khoản lãi đầu tư dồn tích trước khi doanh nghiệp mua lại khoản đầu tư đó thì doanh nghiệp phải phân bổ số tiền lãi này, chỉ ghi nhận phần tiền lãi phát sinh sau thời điểm mua khoản đầu tư là doanh thu hoạt động tài chính, còn khoản tiền lãi dồn tích trước khi doanh nghiệp mua lại khoản đầu tư đó thì ghi giảm giá trị của chính khoản đầu tư đó, ghi:
Nợ TK 138 – Phải thu khác (tổng số cổ tức, lợi nhuận thu được)
Có TK 121, 221, 222, 228 (phần cổ tức, lợi nhuận dồn tích trước khi doanh nghiệp mua lại khoản đầu tư)
Có TK 515- Doanh thu hoạt động tài chính (phần cổ tức, lợi nhuận của các kỳ sau khi doanh nghiệp mua khoản đầu tư này).
3.2. Định kỳ, khi có bằng chứng chắc chắn thu được khoản lãi cho vay (bao gồm cả lãi trái phiếu), lãi tiền gửi, lãi trả chậm, trả góp
Nợ TK 138 – Phải thu khác
Nợ TK 121, 128 (nếu lãi cho vay định kỳ được nhập gốc)
Có TK 515- Doanh thu hoạt động tài chính.
-Bằng chứng chắc chắn thu được các khoản phải thu này bao gồm:
- Khoản phải thu gốc không bị coi là nợ khó đòi thuộc đối tượng phải trích lập dự phòng hoặc nợ không có khả năng thu hồi, không thuộc diện bị khoanh nợ, giãn nợ;
- Có xác nhận nợ và cam kết trả nợ của bên nhận nợ;
- Các bằng chứng khác (nếu có).
3.3. Khi nhượng bán hoặc thu hồi các khoản đầu tư tài chính
Nợ TK 111, 112, 131…
Nợ TK 635 – Chi phí tài chính (nếu bán bị lỗ)
Có TK 121, 221, 222, 228
Có TK 515- Doanh thu hoạt động tài chính (nếu bán có lãi).
3.4. Trường hợp hoán đổi cổ phiếu
Kế toán căn cứ giá trị hợp lý của cổ phiếu nhận về và giá trị ghi sổ của cổ phiếu mang đi trao đổi, ghi:
Nợ TK 121, 228 (chi tiết cổ phiếu nhận về theo giá trị hợp lý)
Nợ TK 635 – Chi phí tài chính (chênh lệch giữa giá trị hợp lý của cổ phiếu nhận về nhỏ hơn giá trị ghi sổ của cổ phiếu mang đi trao đổi)
Có TK 121, 228 (cổ phiếu mang đi trao đổi theo giá trị ghi sổ)
Có TK 515 – Doanh thu hoạt động tài chính (chênh lệch giữa giá trị hợp lý của cổ phiếu nhận về lớn hơn giá trị ghi sổ của cổ phiếu mang đi trao đổi).
3.5. Xử lý khoản bán ngoại tệ
Nợ TK 1111, 1121 (tỷ giá thực tế bán)
Nợ TK 635 – Chi phí tài chính (số chênh lệch giữa tỷ giá thực tế bán nhỏ hơn tỷ giá trên sổ kế toán).
Có TK 1111, 1121 (theo tỷ giá trên sổ kế toán)
Có TK 515 – Doanh thu hoạt động tài chính (số chênh lệch tỷ giá thực tế bán lớn hơn tỷ giá trên sổ kế toán).
3.6. Khi mua vật tư, hàng hoá, TSCĐ, dịch vụ, chi trả các khoản chi phí bằng ngoại tệ
Nếu tỷ giá giao dịch thực tế tại thời điểm phát sinh lớn hơn tỷ giá trên sổ kế toán các TK 111, 112, ghi:
Nợ TK liên quan (Theo tỷ giá giao dịch thực tế)
Có TK 1111, 1121 (tỷ giá ghi sổ kế toán TK 111, 112)
Có TK 515 – Doanh thu hoạt động tài chính (lãi tỷ giá hối đoái).
3.7. Khi thanh toán nợ phải trả bằng ngoại tệ
Nếu tỷ giá trên sổ kế toán các TK 111, 112 nhỏ hơn tỷ giá trên sổ kế toán của các TK Nợ phải trả, ghi:
Nợ TK 331, 341… (tỷ giá trên sổ kế toán)
Có TK 515 – Doanh thu hoạt động tài chính (lãi tỷ giá hối đoái)
Có TK 1111, 1121 (tỷ giá trên số TK 111, 112).
3.8. Khi thu được tiền nợ phải thu bằng ngoại tệ
Nếu tỷ giá giao dịch thực tế tại thời điểm thu tiền cao hơn tỷ giá ghi sổ kế toán của các TK phải thu, ghi:
Nợ TK 1111, 1121 (tỷ giá giao dịch thực tế)
Có TK 515 – Doanh thu hoạt động tài chính (lãi tỷ giá hối đoái)
Có TK 131, 136, 138… (tỷ giá trên sổ kế toán).
3.9. Khi bán sản phẩm, hàng hoá theo phương thức trả chậm, trả góp
Ghi nhận doanh thu bán hàng và cung cấp dịch vụ của kỳ kế toán theo giá bán trả tiền ngay, phần chênh lệch giữa giá bán trả chậm, trả góp với giá bán trả tiền ngay ghi vào tài khoản 3387 – “Doanh thu chưa thực hiện”, ghi:
Nợ TK 111, 112, 131, …
Có TK 511- Doanh thu bán hàng và cung cấp dịch vụ (theo giá bán trả tiền ngay chưa có thuế GTGT)
Có TK 3387 – Doanh thu chưa thực hiện (phần chênh lệch giữa giá bán trả chậm, trả góp và giá bán trả tiền ngay chưa có thuế GTGT)
Có TK 3331 – Thuế GTGT phải nộp.
– Định kỳ, xác định và kết chuyển doanh thu tiền lãi bán hàng trả chậm, trả góp trong kỳ, ghi:
Nợ TK 3387 – Doanh thu chưa thực hiện
Có TK 515 – Doanh thu hoạt động tài chính.
3.10. Hàng kỳ, xác định và kết chuyển doanh thu tiền lãi đối với các khoản cho vay hoặc mua trái phiếu nhận lãi trước
Nợ TK 3387 – Doanh thu chưa thực hiện
Có TK 515 – Doanh thu hoạt động tài chính.
3.11. Trường hợp mua trái phiếu Chính phủ theo hợp đồng mua bán lại
– Khi bên mua thanh toán cho bên bán số coupon mà bên mua nhận hộ bên bán tại (các) thời điểm nằm trong thời hạn hợp đồng, bên bán ghi:
Nợ TK 111, 112, 138
Có TK 515 – Doanh thu hoạt động tài chính.
– Khi phân bổ số chênh lệch giữa giá bán lại với giá mua trái phiếu Chính phủ theo hợp đồng mua bán lại trái phiếu Chính phủ vào doanh thu định phù hợp với thời gian của hợp đồng, bên mua ghi:
Nợ TK 171 – Giao dịch mua bán lại trái phiếu chính phủ
Có TK 515 – Doanh thu hoạt động tài chính.
3.12. Số tiền chiết khấu thanh toán được hưởng do thanh toán tiền mua hàng trước thời hạn được người bán chấp thuận
Nợ TK 331 – Phải trả cho người bán
Có TK 515 – Doanh thu hoạt động tài chính.
3.13. Trường hợp giá đánh giá lại vàng tiền tệ phát sinh lãi (giá vàng thị trường trong nước lớn hơn giá trị ghi sổ)
– Kế toán ghi nhận chi phí tài chính, ghi:
Nợ TK 1113,1123
Có TK 515 – Doanh thu hoạt động tài chính.
3.14. Khi xử lý chênh lệch tỷ giá hối đoái do đánh giá lại số dư các khoản mục tiền tệ có gốc ngoại tệ
– Kế toán kết chuyển toàn bộ khoản lãi chênh lệch tỷ giá hối đoái đánh giá lại, ghi:
Nợ TK 4131 – Chênh lệch tỷ giá đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ
Có TK 515 – Doanh thu hoạt động tài chính.
3.15. Cuối kỳ kế toán, kết chuyển doanh thu hoạt động tài chính để xác định kết quả kinh doanh
Nợ TK 515 – Doanh thu hoạt động tài chính
Có TK 911 – Xác định kết quả kinh doanh.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



