
Nguyên tắc hạch toán tài khoản 161 – “Chi sự nghiệp” được quy định chi tiết tại Điều 32 Thông tư 200/2014/TT-BTC (được sửa đổi, bổ sung bởi khoản Điều 11 Thông tư 177/2015/TT-BTC)

1. Nguyên tắc kế toán
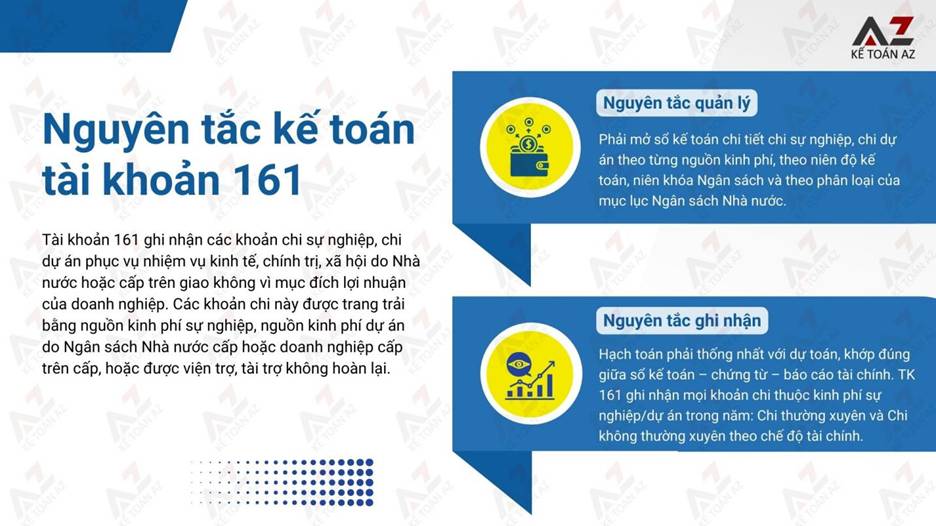
a) Nội dung phản ánh:
– Tài khoản 161 ghi nhận các khoản chi sự nghiệp, chi dự án phục vụ nhiệm vụ kinh tế, chính trị, xã hội do Nhà nước hoặc cấp trên giao không vì mục đích lợi nhuận của doanh nghiệp.
– Các khoản chi này được trang trải bằng nguồn kinh phí sự nghiệp, nguồn kinh phí dự án do Ngân sách Nhà nước cấp hoặc doanh nghiệp cấp trên cấp, hoặc được viện trợ, tài trợ không hoàn lại.
– Tài khoản 161 chỉ dùng ở doanh nghiệp có hoạt động sự nghiệp/dự án được NSNN hoặc cấp trên cấp kinh phí, hoặc có viện trợ, tài trợ không hoàn lại, hoặc được thu các khoản thu sự nghiệp để trang trải khoản chi.
b) Nguyên tắc quản lý: Phải mở sổ kế toán chi tiết chi sự nghiệp, chi dự án theo từng nguồn kinh phí, theo niên độ kế toán, niên khóa Ngân sách và theo phân loại của mục lục Ngân sách Nhà nước.
c) Nguyên tắc ghi nhận:
– Hạch toán phải đảm bảo thống nhất với công tác lập dự toán và phải đảm bảo sự khớp đúng, thống nhất giữa sổ kế toán với chứng từ và Báo cáo tài chính.
– Hạch toán vào tài khoản 161 những khoản chi thuộc kinh phí sự nghiệp, kinh phí dự án hàng năm của doanh nghiệp, bao gồm cả những khoản chi thường xuyên và những khoản chi không thường xuyên theo chế độ tài chính hiện hành.
– Cuối niên độ kế toán, nếu quyết toán chưa được duyệt thì toàn bộ số chi sự nghiệp, chi dự án trong năm được chuyển từ bên Có tài khoản 1612 “Chi sự nghiệp năm nay” sang bên Nợ tài khoản 1611 “Chi sự nghiệp năm trước” để theo dõi cho đến khi báo cáo quyết toán được duyệt.
2. Kết cấu và nội dung phản ánh tài khoản 161 – “Chi sự nghiệp”
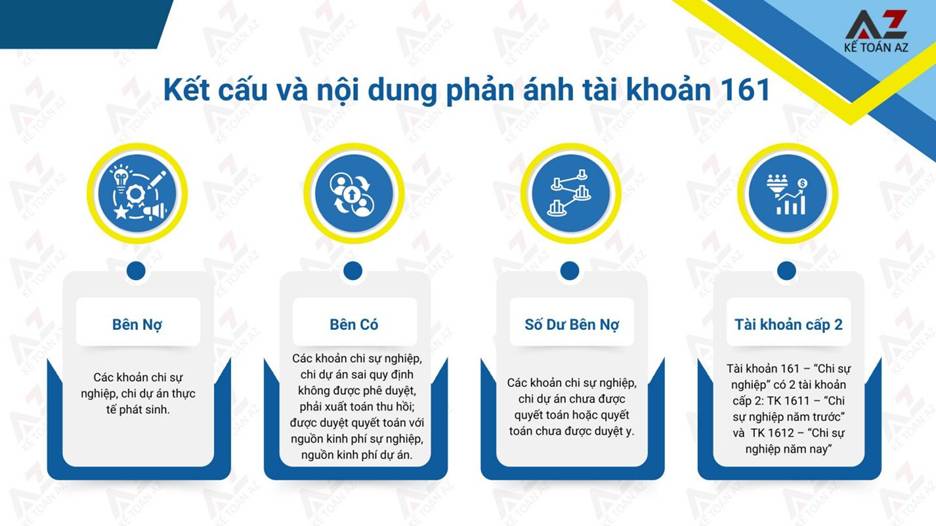
2.1. Kết cấu tài khoản 161
| Bên Nợ | Bên Có |
| – Các khoản chi sự nghiệp, chi dự án thực tế phát sinh. | – Các khoản chi sự nghiệp, chi dự án sai quy định không được phê duyệt, phải xuất toán thu hồi; – Số chi sự nghiệp, chi dự án được duyệt quyết toán với nguồn kinh phí sự nghiệp, nguồn kinh phí dự án. |
| Số dư bên Nợ: Các khoản chi sự nghiệp, chi dự án chưa được quyết toán hoặc quyết toán chưa được duyệt y. |
2.2. Nội dung phản ánh tài khoản 161
– Tài khoản 161 – “Chi sự nghiệp” có 2 tài khoản cấp 2.
- TK 1611 – “Chi sự nghiệp năm trước”: Phản ánh các khoản chi sự nghiệp, chi dự án thuộc kinh phí sự nghiệp, kinh phí dự án năm trước chưa được quyết toán.
- TK 1612 – “Chi sự nghiệp năm nay”: Phản ánh các khoản chi sự nghiệp, chi dự án năm nay.
3. Hạch toán một số nghiệp vụ kinh tế phát sinh liên quan đến tài khoản 161
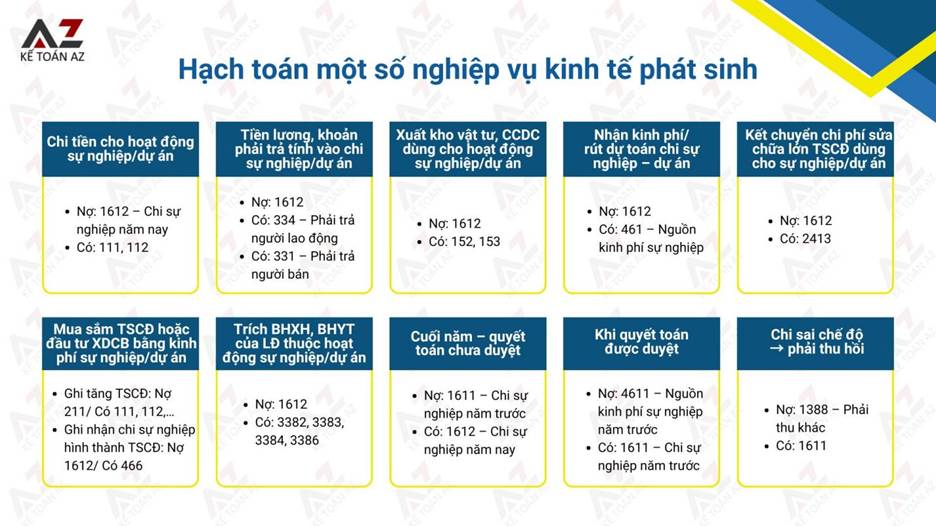
3.1. Khi xuất tiền chi cho hoạt động sự nghiệp, chương trình, dự án thuộc nguồn kinh phí sự nghiệp, kinh phí dự án
Nợ TK 1612 – Chi sự nghiệp năm nay
Có các TK 111, 112,
3.2. Tiền lương và các khoản khác phải trả cho người lao động của doanh nghiệp, người bán hàng hóa, cung cấp dịch vụ tính vào chi sự nghiệp, chi dự án
Nợ TK 1612 – Chi sự nghiệp năm nay
Có TK 334 – Phải trả người lao động
Có TK 331 – Phải trả cho người bán.
3.3. Khi xuất kho vật tư, công cụ, dụng cụ sử dụng cho hoạt động sự nghiệp, dự án
Nợ TK 1612 – Chi sự nghiệp nay
Có TK 152 – Nguyên liệu, vật liệu
Có TK 153 – Công cụ, dụng cụ.
3.4. Khi nhận được các khoản kinh phí của cấp trên hoặc khi rút dự toán chi sự nghiệp, dự án để chi trực tiếp cho hoạt động sự nghiệp, hoạt động dự án
Nợ TK 1612 – Chi sự nghiệp năm nay
Có TK 461 – Nguồn kinh phí sự nghiệp.
– Nếu rút dự toán chi sự nghiệp, dự án ra sử dụng, doanh nghiệp chủ động theo dõi và ghi chép cho phù hợp với đặc điểm của doanh nghiệp..
3.5. Khi kết chuyển chi phí sửa chữa lớn TSCĐ hoàn thành để sử dụng cho hoạt động sự nghiệp, hoạt động dự án
Nợ TK 1612 – Chi sự nghiệp năm nay
Có TK 2413 – Sửa chữa lớn TSCĐ.
3.6. Trường hợp mua sắm TSCĐ hoặc đầu tư xây dựng cơ bản cho các hoạt động sự nghiệp, dự án bằng nguồn kinh phí sự nghiệp, kinh phí dự án
– Khi mua sắm TSCĐ, xây dựng công trình hoàn thành bàn giao đưa vào sử dụng, ghi:
Nợ TK 211 – TSCĐ hữu hình
Có TK 111, 112, 331, 241, 461, …
– Đồng thời ghi:
Nợ TK 1612 – Chi sự nghiệp năm nay
Có TK 466 – Nguồn kinh phí đã hình thành TSCĐ.
+ Nếu rút dự toán chi sự nghiệp, dự án để mua sắm TSCĐ, doanh nghiệp chủ động theo dõi và ghi chép cho phù hợp.
3.7. Khi trích BHΧΗ, ΒΗΥΤ, ΒΗTN, KPCĐ của người lao động tham gia hoạt động sự nghiệp, dự án của doanh nghiệp
Nợ TK 1612 – Chi sự nghiệp năm nay
Có TK 3382, 3383, 3384, 3386 – Phải trả, phải nộp khác.
3.8. Cuối năm tài chính, nếu quyết toán chưa được duyệt:
Kế toán tiến hành chuyển số dư Nợ TK 1612 – “Chi sự nghiệp năm nay” sang TK 1611 – “Chi sự nghiệp năm trước”, ghi:
Nợ TK 1611 – Chi sự nghiệp năm trước
Có TK 1612 – Chi sự nghiệp năm nay.
3.9. Khi báo cáo quyết toán được duyệt, số chi sự nghiệp, chi dự án được quyết toán với nguồn kinh phí sự nghiệp, nguồn kinh phí dự án
Nợ TK 4611- Nguồn kinh phí sự nghiệp năm trước
Có TK 1611- Chi sự nghiệp năm trước.
3.10. Các khoản chi sai quy định không được cấp có thẩm quyền phê duyệt phải xuất toán thu hồi
Nợ TK 1388 – Phải thu khác
Có TK 1611- Chi sự nghiệp năm trước.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



