
1. Nguyên tắc kế toán
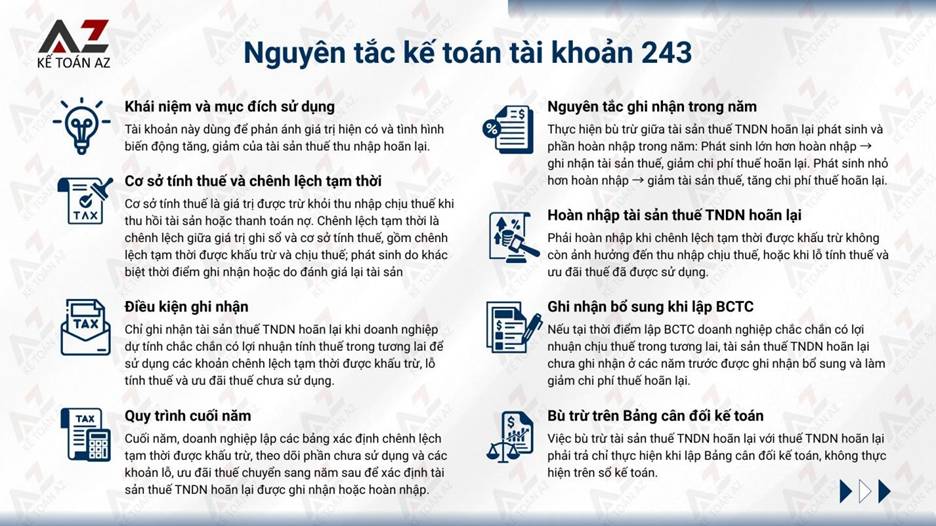
Nguyên tắc kế toán tài khoản 243 – Tài sản thuế thu nhập hoãn lại được quy định tại khoản 1 Điều 48 Thông tư 200/2014/TT-BTC như sau:

| Tài sản thuế thu nhập hoãn lại | = | Chênh lệch tạm thời được khấu trừ | + | x | Thuế suất thuế thu nhập doanh nghiệp hiện hành (%) |
a) Mục đích sử dụng: Tài khoản này dùng để phản ánh giá trị hiện có và tình hình biến động tăng, giảm của tài sản thuế thu nhập hoãn lại.
Trường hợp tại thời điểm ghi nhận tài sản thuế thu nhập hoãn lại đã biết trước có sự thay đổi về thuế suất thuế TNDN trong tương lai, nếu việc hoàn nhập tài sản thuế thu nhập hoãn lại nằm trong thời gian thuế suất mới đã có hiệu lực thì thuế suất áp dụng để ghi nhận tài sản thuế được tính theo thuế suất mới.
b) Cơ sở tính thuế của tài sản hoặc nợ phải trả và Chênh lệch tạm thời:
– Cơ sở tính thuế:
+ Với tài sản: Là giá trị sẽ được trừ khỏi thu nhập chịu thuế khi thu hồi giá trị ghi sổ. Nếu thu nhập không chịu thuế thì cơ sở tính thuế bằng giá trị ghi sổ.
+ Với nợ phải trả: Là giá trị ghi sổ trừ đi phần được khấu trừ vào thu nhập chịu thuế khi thanh toán nợ trong tương lai.
+ Với doanh thu nhận trước: Là giá trị ghi sổ trừ đi phần doanh thu không chịu thuế trong tương lai.
– Chênh lệch tạm thời: Là chênh lệch giữa giá trị ghi sổ trên Bảng cân đối kế toán và cơ sở tính thuế của tài sản/nợ phải trả.
+ Gồm chênh lệch tạm thời được khấu trừ (làm phát sinh khoản được khấu trừ vào thu nhập chịu thuế trong tương lai) và chênh lệch tạm thời chịu thuế (làm tăng thu nhập chịu thuế trong tương lai).
+ Có thể phát sinh do khác biệt về thời điểm ghi nhận, ví dụ: Lợi nhuận kế toán ghi nhận kỳ này nhưng thu nhập chịu thuế tính ở kỳ khác).
+ Cũng có thể phát sinh không do thời gian, ví dụ: Khi đánh giá lại tài sản làm thay đổi giá trị ghi sổ nhưng cơ sở tính thuế không đổi.
+ Không còn sử dụng khái niệm “chênh lệch vĩnh viễn” trong kế toán thuế TNDN hoãn lại, vì mọi khoản chênh lệch đều gắn với thời điểm thu hồi hoặc thanh toán tài sản/nợ trong tương lai.
c) Điều kiện ghi nhận tài sản thuế thu nhập hoãn lại:
– Nếu doanh nghiệp dự tính chắc chắn có được lợi nhuận tính thuế thu nhập trong tương lai để sử dụng các khoản chênh lệch tạm thời được khấu trừ, các khoản lỗ tính thuế và ưu đãi thuế chưa sử dụng, kế toán được ghi nhận tài sản thuế thu nhập hoãn lại đối với:
– Tất cả các khoản chênh lệch tạm thời được khấu trừ (ngoại trừ chênh lệch tạm thời phát sinh từ việc ghi nhận ban đầu của tài sản hoặc nợ phải trả từ một giao dịch mà không phải là giao dịch hợp nhất kinh doanh và không có ảnh hưởng đến cả lợi nhuận kế toán và thu nhập chịu thuế (hoặc lỗ tính thuế) tại thời điểm giao dịch).
– Giá trị còn được khấu trừ của khoản lỗ tính thuế và ưu đãi về thuế chưa sử dụng chuyển sang năm sau.
d) Quy trình thực hiện vào cuối năm: Cuối năm, doanh nghiệp phải lập “Bảng xác định chênh lệch tạm thời được khấu trừ”, “Bảng theo dõi chênh lệch tạm thời được khấu trừ chưa sử dụng”, giá trị được khấu trừ chuyển sang năm sau của các khoản lỗ tính thuế và ưu đãi thuế chưa sử dụng làm căn cứ lập “Bảng xác định tài sản thuế thu nhập hoãn lại” để xác định giá trị tài sản thuế thu nhập hoãn lại được ghi nhận hoặc hoàn nhập trong năm.
e) Nguyên tắc ghi nhận tài sản thuế thu nhập hoãn lại: Việc ghi nhận tài sản thuế thu nhập hoãn lại trong năm được thực hiện theo nguyên tắc bù trừ giữa tài sản thuế thu nhập hoãn lại phát sinh trong năm nay với tài sản thuế thu nhập doanh nghiệp đã ghi nhận từ các năm trước nhưng năm nay được hoàn nhập lại, theo nguyên tắc:
– Nếu tài sản thuế thu nhập hoãn lại phát sinh trong năm lớn hơn tài sản thuế thu nhập hoãn lại được hoàn nhập trong năm, thì số chênh lệch được ghi nhận là tài sản thuế thu nhập hoãn lại và ghi giảm chi phí thuế thu nhập hoãn lại.
– Nếu tài sản thuế thu nhập hoãn lại phát sinh trong năm nhỏ hơn tài sản thuế thu nhập hoãn lại được hoàn nhập trong năm, thì số chênh lệch được ghi giảm tài sản thuế thu nhập hoãn lại và ghi tăng chi phí thuế thu nhập hoãn lại.
f) Trường hợp phải hoàn nhập tài sản thuế thu nhập hoãn lại: Kế toán phải hoàn nhập tài sản thuế thu nhập hoãn lại khi các khoản chênh lệch tạm thời được khấu trừ không còn ảnh hưởng tới lợi nhuận tính thuế (khi tài sản được thu hồi hoặc nợ phải trả được thanh toán một phần hoặc toàn bộ), khi lỗ tính thuế hoặc ưu đãi thuế đã được sử dụng.
g) Ghi nhận bổ sung khi lập báo cáo tài chính: Khi lập Báo cáo tài chính, nếu dự tính chắc chắn có được lợi nhuận tính thuế thu nhập trong tương lai, tài sản thuế thu nhập hoãn lại chưa được ghi nhận từ các năm trước được ghi nhận bổ sung làm giảm chi phí thuế hoãn lại.
h) Quy định về việc bù trừ trên Bảng cân đối kế toán: Việc bù trừ tài sản thuế thu nhập hoãn lại và thuế thu nhập hoãn lại phải trả chỉ thực hiện khi lập Bảng cân đối kế toán, không thực hiện khi ghi nhận tài sản thuế thu nhập hoãn lại trên sổ kế toán.
2. Kết cấu và nội dung phản ánh của tài khoản 243 – Tài sản thuế thu nhập hoãn lại
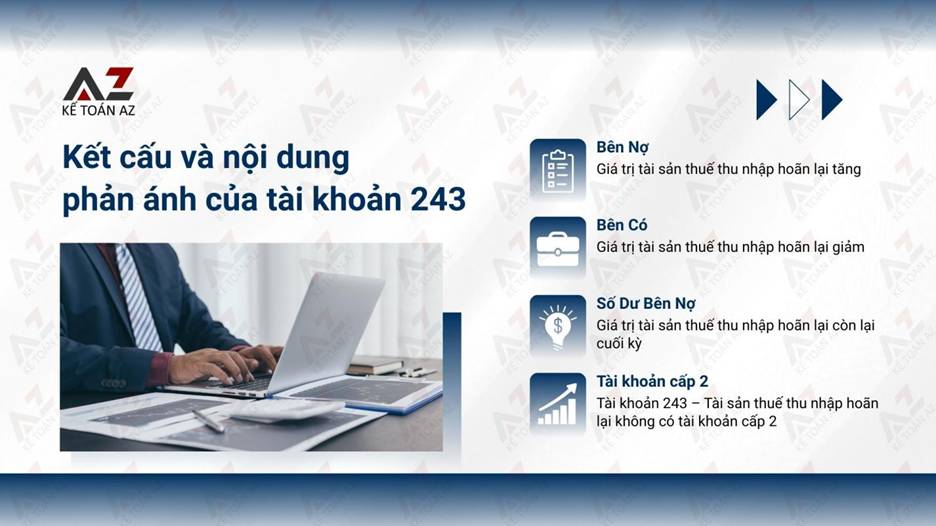
Bên Nợ:
- Giá trị tài sản thuế thu nhập hoãn lại tăng.
Bên Có:
- Giá trị tài sản thuế thu nhập hoãn lại giảm.
Số dư bên Nợ: Giá trị tài sản thuế thu nhập hoãn lại còn lại cuối kỳ.
Tài khoản 243 – Tài sản thuế thu nhập hoãn lại không có tài khoản cấp 2:
3. Phương pháp hạch toán một số giao dịch chủ yếu của tài khoản 243 – Tài sản thuế thu nhập hoãn lại
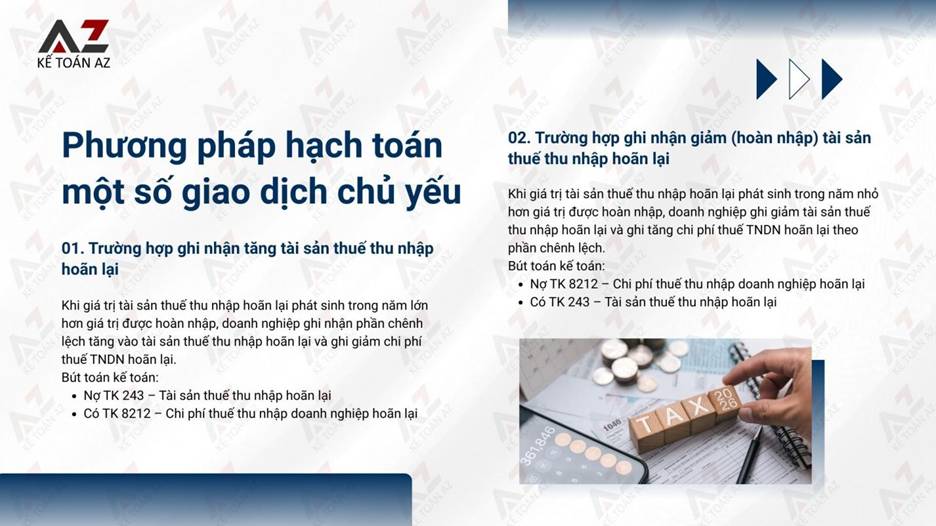
3.1 Nếu tài sản thuế thu nhập hoãn lại phát sinh trong năm lớn hơn tài sản thuế thu nhập hoãn lại được hoàn nhập trong năm, kế toán ghi nhận giá trị tài sản thuế thu nhập hoãn lại là số chênh lệch giữa số tài sản thuế thu nhập hoãn lại phát sinh lớn hơn số được hoàn nhập trong năm, ghi:
Nợ TK 243 – Tài sản thuế thu nhập hoãn lại
Có TK 8212 – Chi phí thuế thu nhập doanh nghiệp hoãn lại.
3.2 Nếu tài sản thuế thu nhập hoãn lại phát sinh trong năm nhỏ hơn tài sản thuế thu nhập hoãn lại được hoàn nhập trong năm, kế toán ghi giảm tài sản thuế thu nhập hoãn lại là số chênh lệch giữa số tài sản thuế thu nhập hoãn lại phát sinh nhỏ hơn số được hoàn nhập trong năm, ghi:
Nợ TK 8212 – Chi phí thuế thu nhập doanh nghiệp hoãn lại
Có TK 243 – Tài sản thuế thu nhập hoãn lại.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



