
Trong bối cảnh nền kinh tế nông nghiệp vẫn đóng vai trò quan trọng tại Việt Nam, đặc biệt ở khu vực nông thôn, hoạt động chăn nuôi của các hộ gia đình không chỉ góp phần đảm bảo an ninh lương thực mà còn là nguồn thu nhập chính của nhiều người dân. Tuy nhiên, không ít hộ vẫn còn băn khoăn về nghĩa vụ thuế, đặc biệt là việc có phải nộp thuế thu nhập cá nhân từ hoạt động chăn nuôi hay không. Việc hiểu đúng quy định pháp luật về thuế trong lĩnh vực này là cần thiết để đảm bảo quyền lợi hợp pháp, đồng thời tuân thủ đúng chính sách thuế hiện hành.

1. Thế nào là hoạt động chăn nuôi?
– Theo khoản 1, khoản 2 Điều 2 Luật Chăn nuôi 2018 thì chăn nuôi là ngành kinh tế – kỹ thuật bao gồm các hoạt động trong lĩnh vực giống vật nuôi, thức ăn chăn nuôi, điều kiện chăn nuôi, chế biến và thị trường sản phẩm chăn nuôi.
– Còn hoạt động chăn nuôi là nuôi sinh trưởng, nuôi sinh sản vật nuôi và hoạt động khác có liên quan đến vật nuôi, sản phẩm chăn nuôi phục vụ mục đích làm thực phẩm, khai thác sức kéo, làm cảnh hoặc mục đích khác của con người.
- Hộ gia đình chăn nuôi có phải đóng thuế thu nhập cá nhân không?
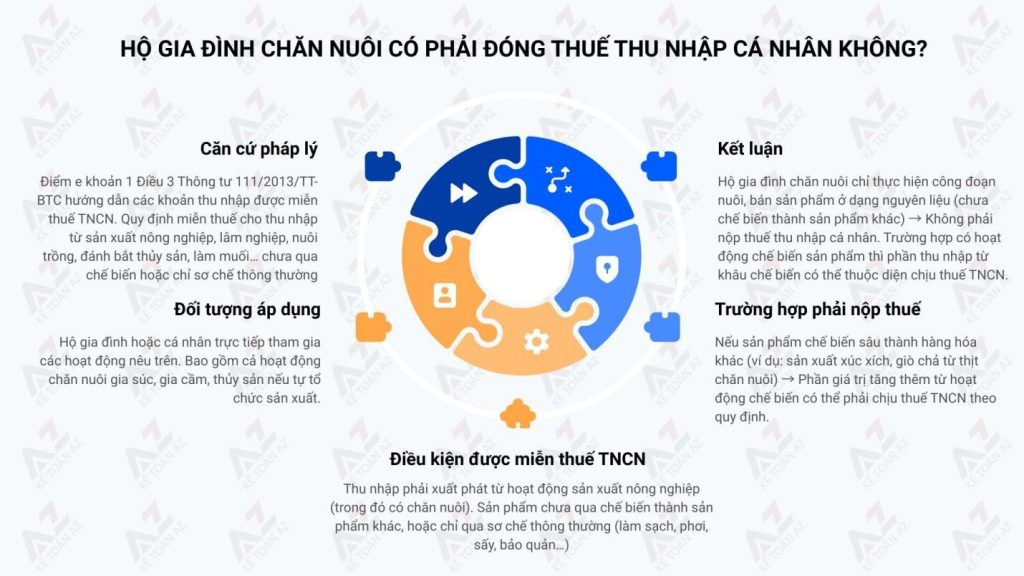
Căn cứ theo quy định tại điểm e khoản 1 Điều 3 Thông tư 111/2013/TT-BTC quy định về các khoản thu nhập được miễn thuế như sau:
“Các khoản thu nhập được miễn thuế
1. Căn cứ quy định tại Điều 4 của Luật Thuế thu nhập cá nhân, Điều 4 của Nghị định số 65/2013/NĐ-CP, các khoản thu nhập được miễn thuế bao gồm:
…
e) Thu nhập của hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng, đánh bắt thủy sản chưa qua chế biến hoặc chỉ qua sơ chế thông thường chưa chế biến thành sản phẩm khác.”
=> Căn cứ vào quy định trên thì thu nhập của hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất nông nghiệp, lâm nghiệp, làm muối, trồng trọt, đánh bắt thủy hải sản… thì không phải nộp thuế thu nhập cá nhân.
Hộ gia đình chăn nuôi là hoạt động sản xuất nông nghiệp => Hộ gia đình có thu nhập từ hoạt động chăn nuôi thì không phải nộp thuế thu nhập cá nhân nếu như đáp ứng được những điều kiện theo quy định của pháp luật.
2. Điều kiện để hộ chăn nuôi được miễn thuế thu nhập cá nhân?
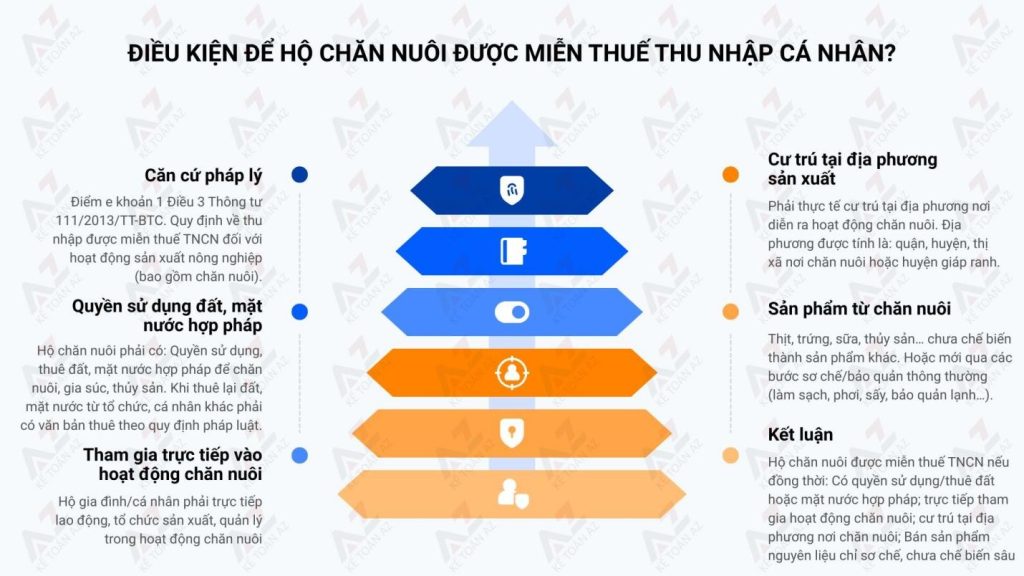
Căn cứ vào điểm e khoản 1 Điều 3 Thông tư 111/2013/TT-BTC quy định về các khoản thu nhập được miễn thuế như sau:
“Các khoản thu nhập được miễn thuế
1. Căn cứ quy định tại Điều 4 của Luật Thuế thu nhập cá nhân, Điều 4 của Nghị định số 65/2013/NĐ-CP, các khoản thu nhập được miễn thuế bao gồm:
…
e) Thu nhập của hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng, đánh bắt thủy sản chưa qua chế biến hoặc chỉ qua sơ chế thông thường chưa chế biến thành sản phẩm khác.
Hộ gia đình, cá nhân trực tiếp tham gia vào hoạt động sản xuất theo hướng dẫn tại điểm này phải thỏa mãn đồng thời các điều kiện sau:
e.1) Có quyền sử dụng đất, quyền thuê đất, quyền sử dụng mặt nước, quyền thuê mặt nước hợp pháp để sản xuất và trực tiếp tham gia lao động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng thủy sản.
Trường hợp đi thuê lại đất, mặt nước của tổ chức, cá nhân khác thì phải có văn bản thuê đất, mặt nước theo quy định của pháp luật (trừ trường hợp hộ gia đình, cá nhân nhận khoán trồng rừng, chăm sóc, quản lý và bảo vệ rừng với các công ty Lâm nghiệp). Đối với hoạt động đánh bắt thủy sản phải có giấy chứng nhận quyền sở hữu hoặc hợp đồng thuê tàu, thuyền sử dụng vào mục đích đánh bắt và trực tiếp tham gia hoạt động đánh bắt thủy sản (trừ trường hợp đánh bắt thủy sản trên sông bằng hình thức đáy sông (đáy cá) và không thuộc những hoạt động khai thác thủy sản bị cấm theo quy định của pháp luật).
e.2) Thực tế cư trú tại địa phương nơi diễn ra hoạt động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng, đánh bắt thủy sản.
Địa phương nơi diễn ra hoạt động sản xuất nông nghiệp, lâm nghiệp, làm muối, nuôi trồng thủy sản theo hướng dẫn này là quận, huyện, thị xã, thành phố thuộc tỉnh (gọi chung là đơn vị hành chính cấp huyện) hoặc huyện giáp ranh với nơi diễn ra hoạt động sản xuất.
Riêng đối với hoạt động đánh bắt thủy sản thì không phụ thuộc nơi cư trú.
e.3) Các sản phẩm nông nghiệp, lâm nghiệp, làm muối, nuôi trồng đánh bắt thủy sản chưa chế biến thành các sản phẩm khác hoặc mới chỉ sơ chế thông thường là sản phẩm mới được làm sạch, phơi, sấy khô, bóc vỏ, tách hạt, cắt, ướp muối, bảo quản lạnh và các hình thức bảo quản thông thường khác.”
=> Hộ gia đình trực tiếp tham gia vào hoạt động sản xuất nông nghiệp trong đó có bao gồm chăn nuôi muốn được miễn thuế thu nhập cá nhân thì phải thỏa mãn đồng thời các điều kiện sau:
– Có quyền sử dụng đất, quyền thuê đất, quyền sử dụng mặt nước, quyền thuê mặt nước hợp pháp để sản xuất và trực tiếp tham gia lao động căn nuôi.
Trường hợp đi thuê lại đất, mặt nước của tổ chức, cá nhân khác thì phải có văn bản thuê đất, mặt nước theo quy định của pháp luật (trừ trường hợp hộ gia đình, cá nhân nhận khoán trồng rừng, chăm sóc, quản lý và bảo vệ rừng với các công ty Lâm nghiệp).
– Thực tế cư trú tại địa phương nơi diễn ra hoạt động chăn nuôi.
Địa phương nơi diễn ra hoạt động chăn nuôi là quận, huyện, thị xã, hoặc huyện giáp ranh với nơi diễn ra hoạt động chăn nuôi.
– Các sản phẩm từ chăn nuôi chưa chế biến thành các sản phẩm khác hoặc mới chỉ sơ chế, bảo quản thông thường.
KẾT:
Tóm lại, theo quy định của pháp luật hiện hành, hộ gia đình trực tiếp tham gia vào hoạt động chăn nuôi – được coi là một hình thức sản xuất nông nghiệp – sẽ được miễn thuế thu nhập cá nhân nếu đáp ứng đầy đủ các điều kiện theo quy định. Việc xác định rõ ràng quyền sử dụng đất, nơi cư trú, cũng như hình thức sơ chế sản phẩm là cơ sở quan trọng để được hưởng chính sách miễn thuế này. Do đó, các hộ chăn nuôi cần nắm vững các quy định pháp luật liên quan để yên tâm sản xuất, đồng thời tránh những rủi ro pháp lý không đáng có trong quá trình kinh doanh.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



