
Trong bối cảnh ngày càng nhiều quốc gia và doanh nghiệp hướng tới việc áp dụng Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS), yêu cầu về tính minh bạch và chuẩn hóa trong báo cáo tài chính trở nên cấp thiết hơn bao giờ hết. Một trong những điểm mới và quan trọng khi chuyển đổi sang IFRS là khái niệm “Thu nhập toàn diện khác” (Other Comprehensive Income – OCI). Đây là một chỉ tiêu phản ánh các khoản thu nhập và chi phí chưa thực hiện, nhưng có thể ảnh hưởng đáng kể đến tình hình tài chính của doanh nghiệp trong tương lai. Việc hiểu và áp dụng đúng OCI theo chuẩn mực quốc tế là bước đi quan trọng trong quá trình chuyển đổi báo cáo tài chính từ VAS sang IFRS, góp phần nâng cao độ tin cậy và khả năng so sánh của thông tin tài chính trên phạm vi toàn cầu.

1. Khái niệm
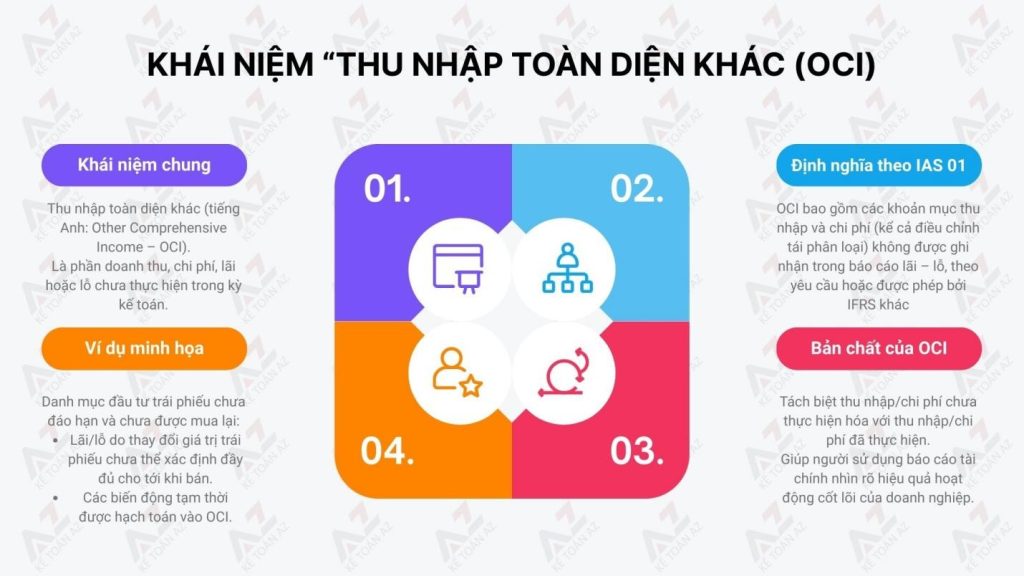
– Thu nhập toàn diện khác trong tiếng Anh là Other comprehensive income, viết tắt: OCI.
– Thu nhập toàn diện khác bao gồm doanh thu, chi phí, lãi/lỗ chưa thực hiện.
Ví dụ: Danh mục đầu tư trái phiếu chưa đáo hạn và chưa được mua lại.
→ Lãi hoặc lỗ từ giá trị thay đổi của trái phiếu không thể được xác định đầy đủ cho đến thời điểm bán.
→ Các điều chỉnh tạm thời được ghi nhận trong thu nhập toàn diện khác.
Định nghĩa theo IAS 01: Các khoản mục thu nhập và chi phí (bao gồm các điều chỉnh do tái phân loại) không được ghi nhận trong báo cáo lãi, lỗ theo quy định hoặc được cho phép bởi các IFRS khác.
Bản chất: Tách biệt các thu nhập và chi phí chưa được thực hiện hóa với thu nhập và chi phí đã thực hiện, do đó người sử dụng báo cáo có thể nhìn rõ hơn hiệu quả hoạt động của doanh nghiệp.
2. Mục đích sử dụng
– Phản ánh đầy đủ hơn các thay đổi tài chính của doanh nghiệp không liên quan trực tiếp đến hoạt động kinh doanh chính.
– Cung cấp thông tin minh bạch và toàn diện cho nhà đầu tư và các bên liên quan.
– Tuân thủ các chuẩn mực kế toán quốc tế như IFRS và GAAP.
3. Các khoản mục chính trong OCI
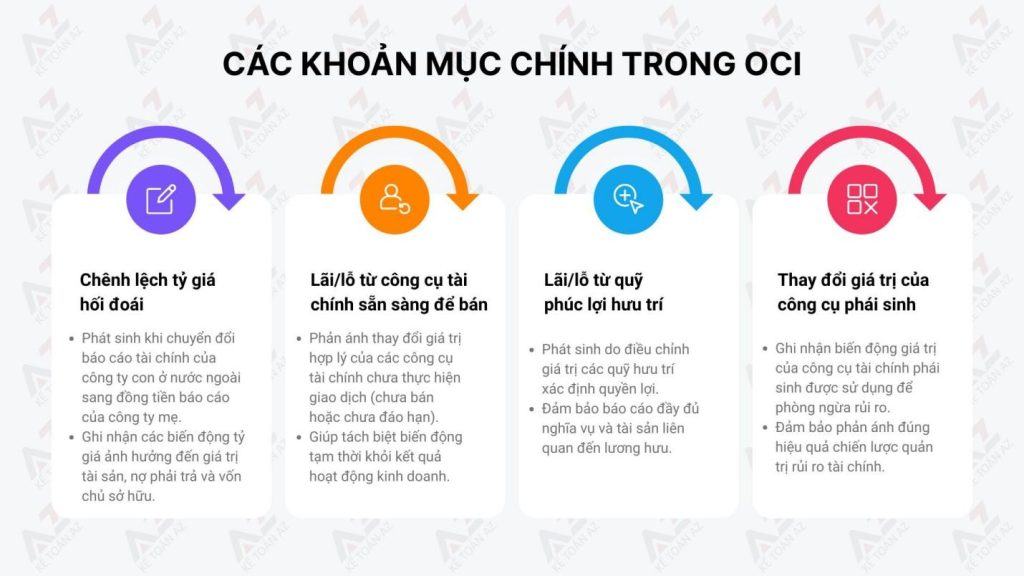
a. Chênh lệch tỷ giá hối đoái: Phát sinh từ việc chuyển đổi báo cáo tài chính của các công ty con ở nước ngoài.
b. Lãi/lỗ từ công cụ tài chính sẵn sàng để bán: Ghi nhận thay đổi giá trị hợp lý của các công cụ tài chính chưa được thực hiện.
c. Lãi/lỗ từ quỹ phúc lợi hưu trí: Phát sinh từ thay đổi giá trị của các khoản quỹ lương hưu xác định.
d. Thay đổi giá trị của công cụ phái sinh: Áp dụng trong trường hợp sử dụng công cụ tài chính phái sinh để phòng ngừa rủi ro.
4. Cách ghi nhận OCI
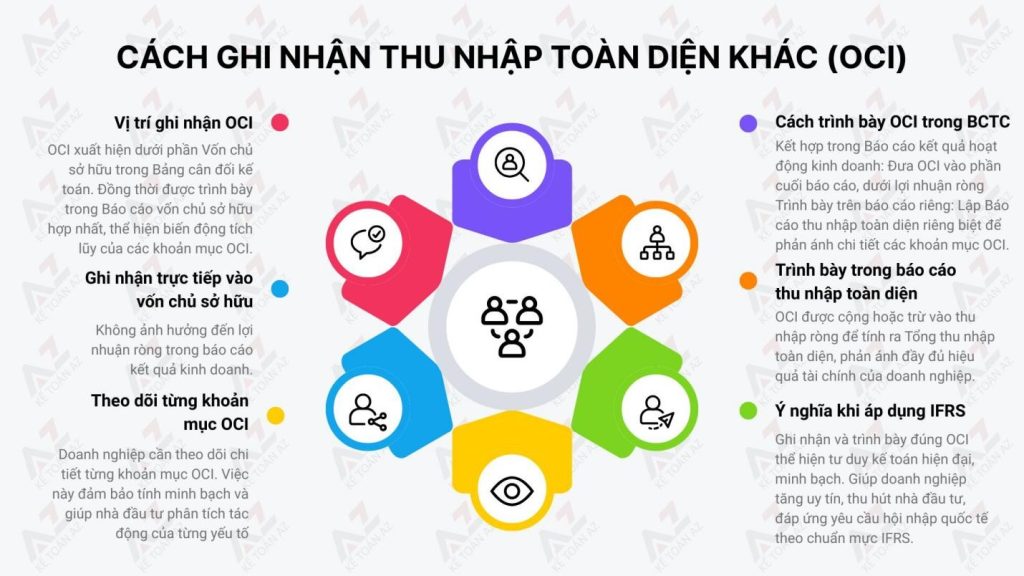
OCI có thể xuất hiện như một khoản mục trên bảng cân đối kế toán của công ty. Cụ thể, nó nằm dưới phần vốn chủ sở hữu của bảng cân đối kế toán và một báo cáo liên quan được gọi là báo cáo vốn chủ sở hữu hợp nhất.
Ngoài ra, các công ty có 2 cách khác để trình bày OCI trong báo cáo tài chính của mình. Họ có thể liệt kê thành khoản mục trong báo cáo kết quả hoạt động kinh doanh (chẳng hạn như ở khoản mục dưới cùng của báo cáo kết quả hoạt động kinh doanh) hoặc trình bày OCI ở một trang riêng của mình.
a. Ghi nhận trực tiếp vào vốn chủ sở hữu: Không ảnh hưởng đến lợi nhuận ròng trong báo cáo kết quả kinh doanh.
b. Trình bày trong báo cáo thu nhập toàn diện: OCI được cộng hoặc trừ vào thu nhập ròng để tính tổng thu nhập toàn diện.
c. Theo dõi từng khoản mục OCI: Đảm bảo minh bạch và dễ dàng phân tích tác động của từng yếu tố.
Việc chuyển đổi sang IFRS không chỉ đơn thuần là thay đổi kỹ thuật lập báo cáo tài chính, mà còn là quá trình tiếp cận với một tư duy kế toán hiện đại, minh bạch và định hướng tương lai. Trong đó, việc nhận diện, ghi nhận và trình bày đúng đắn Thu nhập toàn diện khác (OCI) là một trong những yêu cầu quan trọng thể hiện sự khác biệt giữa IFRS và các chuẩn mực kế toán nội địa. Khi doanh nghiệp nắm vững và vận dụng hiệu quả OCI, không chỉ giúp tuân thủ IFRS mà còn gia tăng uy tín, khả năng thu hút nhà đầu tư và hội nhập vào thị trường tài chính quốc tế.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



