
1. Nguyên tắc kế toán
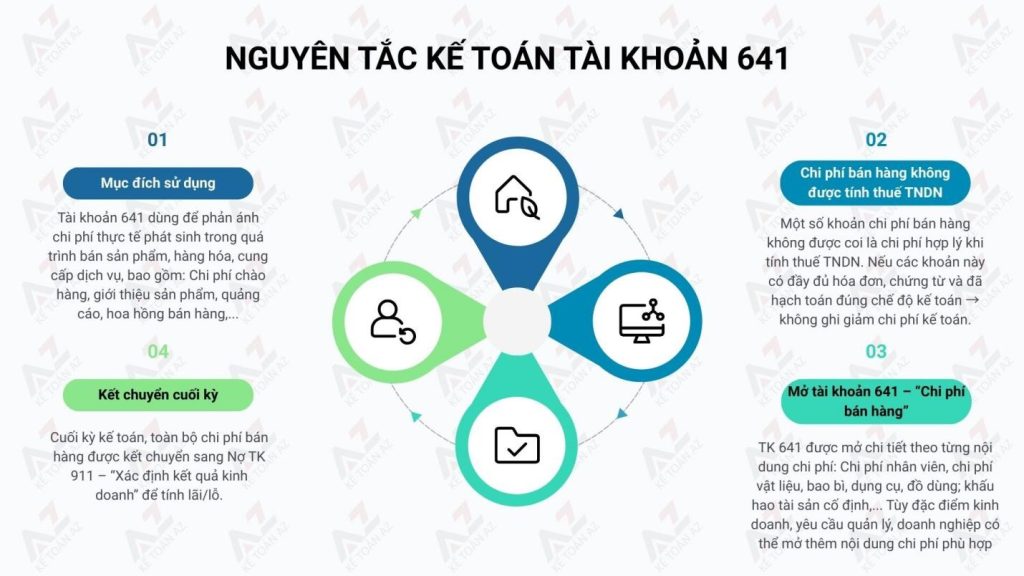
Tài khoản 641 – “Chi phí bán hàng” tuân thủ theo các nguyên tắc kế toán quy định tại khoản 1 Điều 91 Thông tư 200/2014/TT-BTC sau:

1.1. Mục đích sử dụng
Tài khoản 641 dùng để phản ánh các chi phí thực tế phát sinh trong quá trình bán sản phẩm, hàng hoá, cung cấp dịch vụ, bao gồm
– Các chi phí chào hàng, giới thiệu sản phẩm, quảng cáo sản phẩm, hoa hồng bán hàng;
– Chi phí bảo hành sản phẩm, hàng hoá (trừ hoạt động xây lắp);
– Chi phí bảo quản, đóng gói, vận chuyển,…
1.2. Chi phí bán hàng không được coi là chi phí tính thuế thu nhập doanh nghiệp
Các khoản chi phí bán hàng không được coi là chi phí tính thuế thu nhập doanh nghiệp theo quy định của Luật thuế nhưng có đầy đủ hóa đơn chứng từ và đã hạch toán đúng theo Chế độ kế toán thì không được ghi giảm chi phí kế toán mà chỉ điều chỉnh trong quyết toán thuế thu nhập doanh nghiệp để làm tăng số thuế thu nhập doanh nghiệp phải nộp.
1.3. Mở tài khoản 641 – “Chi phí bán hàng”
– Tài khoản 641 được mở chi tiết theo từng nội dung chi phí như: Chi phí nhân viên, vật liệu, bao bì, dụng cụ, đồ dùng, khấu hao tài sản cố định; dịch vụ mua ngoài, chi phí bằng tiền khác.
– Tuỳ theo đặc điểm kinh doanh, yêu cầu quản lý từng ngành, từng doanh nghiệp, tài khoản 641 có thể được mở thêm một số nội dung chi phí.
– Cuối kỳ, kế toán kết chuyển chi phí bán hàng vào bên Nợ tài khoản 911 – “Xác định kết quả kinh doanh”.
2. Kết cấu và nội dung phản ánh của tài khoản 641 – “Chi phí bán hàng”
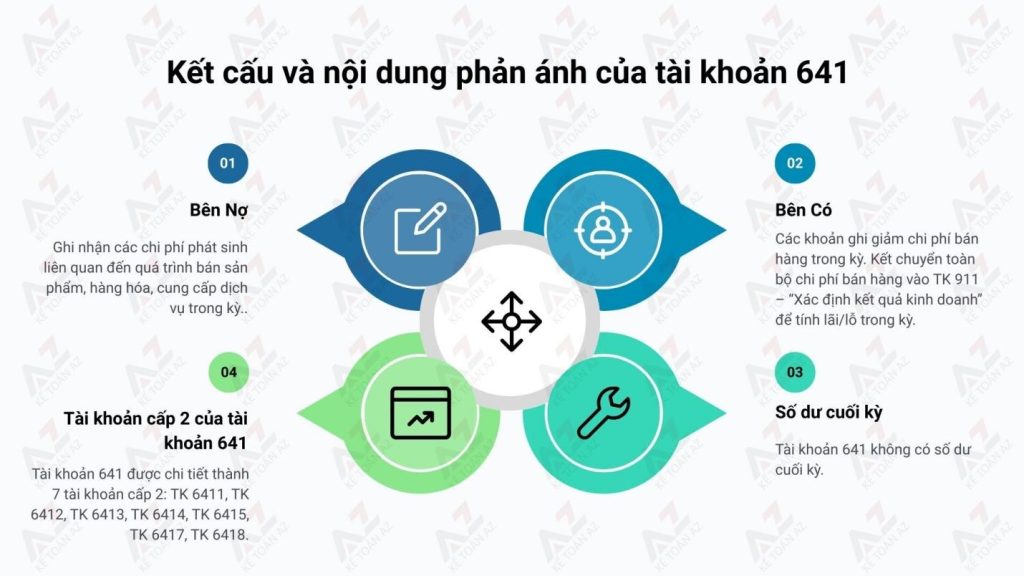
Theo quy định tại khoản 2 Điều 91 Thông tư 200/2014/TT-BTC, tài khoản 641 – “Chi phí bán hàng” có kết cấu và nội dung phản ánh như sau:
2.1. Kết cấu của tài khoản 641
– Bên Nợ: Các chi phí phát sinh liên quan đến quá trình bán sản phẩm, hàng hoá, cung cấp dịch vụ phát sinh trong kỳ.
– Bên Có:
- Khoản được ghi giảm chi phí bán hàng trong kỳ;
- Kết chuyển chi phí bán hàng vào tài khoản 911 – “Xác định kết quả kinh doanh” để tính kết quả kinh doanh trong kỳ.
– Số dư: Tài khoản 641 không có số dư cuối kỳ.
2.2. Nội dung phản ánh của tài khoản 641 – “Chi phí bán hàng”
Tài khoản 641 – “Chi phí bán hàng” có 7 tài khoản cấp 2:
- TK 6411 – Chi phí nhân viên: Phản ánh các khoản phải trả cho nhân viên bán hàng, nhân viên đóng gói, vận chuyển, bảo quản sản phẩm, hàng hoá,… bao gồm tiền lương, tiền ăn giữa ca, tiền công và các khoản trích bảo hiểm xã hội, bảo hiểm y tế, kinh phí công đoàn, bảo hiểm thất nghiệp,…
- TK 6412 – Chi phí vật liệu, bao bì: Phản ánh các chi phí vật liệu, bao bì xuất dùng cho việc giữ gìn, tiêu thụ sản phẩm, hàng hoá, dịch vụ, như chi phí vật liệu đóng gói sản phẩm, hàng hoá, chi phí vật liệu, nhiên liệu dùng cho bảo quản, bốc vác, vận chuyển sản phẩm, hàng hoá trong quá trình tiêu thụ, vật liệu dùng cho sửa chữa, bảo quản tài sản cố định,… dùng cho bộ phận bán hàng.
- TK 6413 – Chi phí dụng cụ, đồ dùng: Phản ánh chi phí về công cụ, dụng cụ phục vụ cho quá trình tiêu thụ sản phẩm, hàng hoá như dụng cụ đo lường, phương tiện tính toán, phương tiện làm việc,…
- TK 6414 – Chi phí khấu hao tài sản cố định: Phản ánh chi phí khấu hao tài sản cố định ở bộ phận bảo quản, bán hàng, như nhà kho, cửa hàng, bến bãi, phương tiện bốc dỡ, vận chuyển, phương tiện tính toán, đo lường, kiểm nghiệm chất lượng,…
- TK 6415 – Chi phí bảo hành: Dùng để phản ánh khoản chi phí bảo hành sản phẩm, hàng hoá. Riêng chi phí sửa chữa và bảo hành công trình xây lắp phản ánh ở tài khoản 627 “Chi phí sản xuất chung” mà không phản ánh ở tài khoản này.
- TK 6417 – Chi phí dịch vụ mua ngoài: Phản ánh các chi phí dịch vụ mua ngoài phục vụ cho bán hàng như chi phí thuê ngoài sửa chữa tài sản cố định phục vụ trực tiếp cho khâu bán hàng, tiền thuê kho, thuê bãi, tiền thuê bốc vác, vận chuyển sản phẩm, hàng hoá đi bán, tiền trả hoa hồng cho đại lý bán hàng, cho đơn vị nhận uỷ thác xuất khẩu,…
- TK 6418 – Chi phí bằng tiền khác: Phản ánh các chi phí bằng tiền khác phát sinh trong khâu bán hàng ngoài các chi phí đã kể trên như chi phí tiếp khách ở bộ phận bán hàng, chi phí giới thiệu sản phẩm, hàng hoá, quảng cáo, chào hàng, chi phí hội nghị khách hàng…
3. Phương pháp hạch toán một số nghiệp vụ kinh tế phát sinh

3.1. Đối với tiền lương, phụ cấp, tiền trích đóng bảo hiểm cho nhân viên bán hàng
Tính tiền lương, phụ cấp, tiền ăn giữa ca và tính, trích bảo hiểm xã hội, bảo hiểm y tế, kinh phí công đoàn, bảo hiểm thất nghiệp, các khoản hỗ trợ khác (như bảo hiểm nhân thọ, bảo hiểm hưu trí tự nguyện…) cho nhân viên phục vụ trực tiếp cho quá trình bán các sản phẩm, hàng hoá, cung cấp dịch vụ, ghi:
Nợ TK 641 – Chi phí bán hàng.
Có TK 334, 338,…
3.2. Đối với giá trị vật liệu, dụng cụ phục vụ cho quá trình bán hàng
Nợ TK 641 – Chi phí bán hàng.
Có TK 152, 153, 242.
3.3. Trường hợp trích khấu hao tài sản cố định của bộ phận bán hàng
Nợ TK 641 – Chi phí bán hàng.
Có TK 214 – Hao mòn tài sản cố định.
3.4. Đối với chi phí điện, nước mua ngoài, chi phí thông tin có giá trị không lớn
Chi phí điện, nước mua ngoài, chi phí thông tin (điện thoại, fax…), chi phí thuê ngoài sửa chữa tài sản cố định có giá trị không lớn, được tính trực tiếp vào chi phí bán hàng, ghi:
Nợ TK 641 – Chi phí bán hàng.
Nợ TK 133 – Thuế giá trị gia tăng được khấu trừ (nếu có).
Có TK 111, 112, 141, 331,…
3.5. Đối với chi phí sửa chữa tài sản cố định phục vụ cho bán hàng
– Trường hợp sử dụng phương pháp trích trước chi phí sửa chữa lớn tài sản cố định:
+ Khi trích trước chi phí sửa chữa lớn tài sản cố định vào chi phí bán hàng, ghi:
Nợ TK 641 – Chi phí bán hàng.
Có TK 335 – Chi phí phải trả (nếu việc sửa chữa đã thực hiện trong kỳ nhưng chưa nghiệm thu hoặc chưa có hóa đơn).
Có TK 352 – Dự phòng phải trả (Nếu đơn vị trích trước chi phí sửa chữa cho tài sản cố định theo yêu cầu kỹ thuật phải bảo dưỡng, duy tu định kỳ).
+ Khi chi phí sửa chữa lớn tài sản cố định thực tế phát sinh, ghi:
Nợ TK 335, 352.
Nợ TK 133 – Thuế giá trị gia tăng được khấu trừ.
Có TK 331, 241, 111, 112, 152,…
– Trường hợp chi phí sửa chữa lớn tài sản cố định phát sinh một lần có giá trị lớn và liên quan đến việc bán sản phẩm, hàng hoá, dịch vụ trong nhiều kỳ, định kỳ kế toán tính vào chi phí bán hàng từng phần chi phí sửa chữa lớn đã phát sinh, ghi:
Nợ TK 641 – Chi phí bán hàng.
Có TK 242 – Chi phí trả trước.
3.6. Trường hợp hạch toán chi phí bảo hành sản phẩm, hàng hóa
Hạch toán chi phí bảo hành sản phẩm, hàng hóa (không bao gồm bảo hành công trình xây lắp) được tiến hành như sau:
– Trường hợp doanh nghiệp bán hàng cho khách hàng có kèm theo giấy bảo hành sửa chữa cho các hỏng hóc do lỗi sản xuất được phát hiện trong thời gian bảo hành sản phẩm, hàng hoá, doanh nghiệp phải xác định cho từng mức chi phí sửa chữa cho toàn bộ nghĩa vụ bảo hành. Khi xác định số dự phòng phải trả về chi phí sửa chữa, bảo hành sản phẩm, hàng hoá kế toán ghi:
Nợ TK 641 – Chi phí bán hàng.
Có TK 352 – Dự phòng phải trả.
– Cuối kỳ kế toán sau, doanh nghiệp phải tính, xác định số dự phòng phải trả về sửa chữa bảo hành sản phẩm, hàng hoá cần lập:
+ Trường hợp số dự phòng phải trả cần lập ở kỳ kế toán này lớn hơn số dự phòng phải trả về bảo hành sản phẩm, hàng hoá đã lập ở kỳ kế toán trước nhưng chưa sử dụng hết thì số chênh lệch được trích thêm ghi nhận vào chi phí, ghi:
Nợ TK 6415 – Chi phí bán hàng.
Có TK 352 – Dự phòng phải trả.
+ Trường hợp số dự phòng phải trả cần lập ở kỳ kế toán này nhỏ hơn số dự phòng phải trả về bảo hành sản phẩm, hàng hoá đã lập ở kỳ kế toán trước nhưng chưa sử dụng hết thì số chênh lệch được hoàn nhập ghi giảm chi phí:
Nợ TK 352 – Dự phòng phải trả.
Có TK 6415 – Chi phí bán hàng.
3.7. Đối với sản phẩm, hàng hóa dùng để khuyến mại, quảng cáo
– Đối với hàng hóa mua vào hoặc sản phẩm do doanh nghiệp sản xuất ra dùng để khuyến mại, quảng cáo:
+ Trường hợp xuất sản phẩm, hàng hóa để khuyến mại, quảng cáo không thu tiền, không kèm theo các điều kiện khác như phải mua sản phẩm, hàng hóa, ghi:
Nợ TK 641- Chi phí bán hàng (chi phí sản xuất sản phẩm, giá vốn hàng hoá)
Có TK 155, 156.
+ Trường hợp xuất hàng hóa để khuyến mại, quảng cáo nhưng khách hàng chỉ được nhận hàng khuyến mại, quảng cáo kèm theo các điều kiện khác như phải mua sản phẩm, hàng hóa (ví dụ như mua 2 sản phẩm được tặng 1 sản phẩm….) thì kế toán phản ánh giá trị hàng khuyến mại, quảng cáo vào giá vốn hàng bán (trường hợp này bản chất giao dịch là giảm giá hàng bán).
– Trường hợp doanh nghiệp có hoạt động thương mại được nhận hàng hoá (không phải trả tiền) từ nhà sản xuất, nhà phân phối để quảng cáo, khuyến mại cho khách hàng mua hàng của nhà sản xuất, nhà phân phối:
+ Khi nhận hàng của nhà sản xuất (không phải trả tiền) dùng để khuyến mại, quảng cáo cho khách hàng, nhà phân phối phải theo dõi chi tiết số lượng hàng trong hệ thống quản trị nội bộ của mình và thuyết minh trên Bản thuyết minh Báo cáo tài chính đối với hàng nhận được và số hàng đã dùng để khuyến mại cho người mua (như hàng hóa nhận giữ hộ).
+ Khi hết chương trình khuyến mại, nếu không phải trả lại nhà sản xuất số hàng khuyến mại chưa sử dụng hết, kế toán ghi nhận thu nhập khác là giá trị số hàng khuyến mại không phải trả lại, ghi:
Nợ TK 156 – Hàng hoá (theo giá trị hợp lý).
Có TK 711 – Thu nhập khác.
3.8. Đối với sản phẩm, hàng hoá tiêu dùng nội bộ cho hoạt động bán hàng
– Căn cứ vào chứng từ liên quan, kế toán ghi:
Nợ TK 6412, 6413, 6417, 6418 – Chi phí bán hàng.
Có TK 155, 156 (chi phí sản xuất sản phẩm hoặc giá vốn hàng hoá).
– Nếu phải kê khai thuế giá trị gia tăng cho sản phẩm, hàng hoá tiêu dùng nội bộ (giá trị kê khai thực hiện theo quy định của pháp luật về thuế), ghi:
Nợ TK 133 – Thuế giá trị gia tăng được khấu trừ.
Có TK 3331 – Thuế giá trị gia tăng phải nộp.
3.9. Đối với sản phẩm, hàng hoá dùng để biếu, tặng
– Trường hợp sản phẩm, hàng hoá dùng để biếu, tặng cho khách hàng bên ngoài doanh nghiệp được tính vào chi phí sản xuất, kinh doanh:
Nợ TK 641 – Chi phí bán hàng (chi phí sản xuất sản phẩm, giá vốn hàng hoá).
Có TK 152, 153, 155, 156.
– Nếu phải kê khai thuế giá trị gia tăng đầu ra, ghi:
Nợ TK 133 – Thuế giá trị gia tăng được khấu trừ.
Có TK 3331 – Thuế giá trị gia tăng phải nộp.
– Trường hợp sản phẩm, hàng hoá dùng để biếu, tặng cho cán bộ công nhân viên được trang trải bằng quỹ khen thưởng, phúc lợi:
Nợ TK 353 – Quỹ khen thưởng, phúc lợi (tổng giá thanh toán).
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ.
Có TK 33311 – Thuế giá trị gia tăng phải nộp.
+ Đồng thời ghi nhận giá vốn hàng bán đối với giá trị sản phẩm, hàng hoá, nguyên vật liệu dùng để biếu, tặng công nhân viên và người lao động:
Nợ TK 632 – Giá vốn hàng bán.
Có TK 152, 153, 155, 156.
3.10. Đối với số tiền phải trả cho đơn vị nhận uỷ thác xuất khẩu
Số tiền phải trả cho đơn vị nhận uỷ thác xuất khẩu về các khoản đã chi hộ liên quan đến hàng uỷ thác xuất khẩu và phí uỷ thác xuất khẩu, căn cứ các chứng từ liên quan, ghi:
Nợ TK 641 – Chi phí bán hàng.
Nợ TK 133 – Thuế giá trị gia tăng được khấu trừ (nếu có).
Có TK 3388 – Phải trả, phải nộp khác.
3.11. Đối với hoa hồng bán hàng bên giao đại lý phải trả cho bên nhận đại lý
Nợ TK 641 – Chi phí bán hàng.
Nợ TK 133 – Thuế giá trị gia tăng được khấu trừ.
Có TK 131 – Phải thu của khách hàng.
3.12. Trường hợp phát sinh các khoản ghi giảm chi phí bán hàng
Nợ TK 111, 112,…
Có TK 641 – Chi phí bán hàng.
3.13. Trường hợp kết chuyển chi phí bán hàng phát sinh trong kỳ vào tài khoản 911
Cuối kỳ kế toán, kết chuyển chi phí bán hàng phát sinh trong kỳ vào tài khoản 911 – “Xác định kết quả kinh doanh”, ghi:
Nợ TK 911 – Xác định kết quả kinh doanh.
Có TK 641 – Chi phí bán hàng.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



