
- 1. Chuẩn mực kế toán là gì?
- 2. Hệ thống chuẩn mực kế toán Việt Nam (VAS) gồm những gì?
- Quyết định 165/2002/QĐ-BTC của Bộ Tài chính: Về việc ban hành và công bố sáu (06) chuẩn mực kế toán Việt Nam (đợt 2)
- Quyết định 234/2003/QĐ-BTC của Bộ Tài chính: Về việc ban hành và công bố sáu (06) chuẩn mực kế toán Việt Nam (đợt 3)
- Quyết định 12/2005/QĐ-BTC của Bộ Tài chính: Về việc ban hành và công bố sáu (06) chuẩn mực kế toán Việt Nam (đợt 4)
- Quyết định 100/2005/QĐ-BTC của Bộ Tài chính: Về việc ban hành và công bố bốn (04) chuẩn mực kế toán Việt Nam
- 3. Chuẩn mực kế toán Việt Nam và quốc tế
1. Chuẩn mực kế toán là gì?
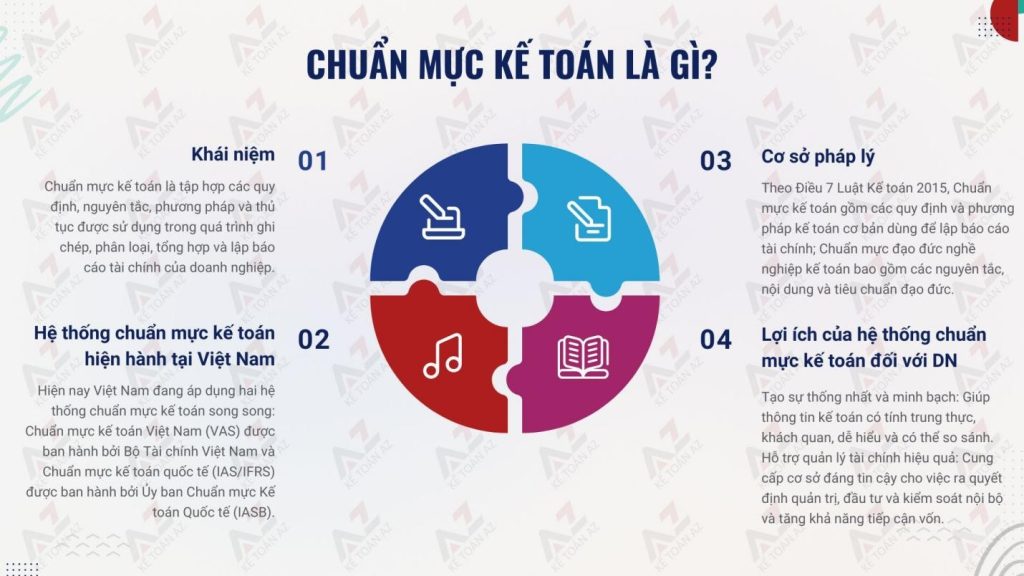
Chuẩn mực kế toán là những quy định, nguyên tắc, phương pháp và thủ tục được áp dụng trong việc ghi chép, phân loại, tổng hợp và lập báo cáo tài chính của doanh nghiệp.

Theo Điều 7 Luật Kế toán 2015 quy định chuẩn mực kế toán và chuẩn mực đạo đức nghề nghiệp kế toán:
“Chuẩn mực kế toán và chuẩn mực đạo đức nghề nghiệp kế toán
1. Chuẩn mực kế toán gồm những quy định và phương pháp kế toán cơ bản để lập báo cáo tài chính.
2. Chuẩn mực đạo đức nghề nghiệp kế toán gồm những quy định và hướng dẫn về nguyên tắc, nội dung áp dụng các tiêu chuẩn đạo đức nghề nghiệp đối với người làm kế toán, kế toán viên hành nghề, doanh nghiệp và hộ kinh doanh dịch vụ kế toán.
3. Bộ Tài chính quy định chuẩn mực kế toán, chuẩn mực đạo đức nghề nghiệp kế toán trên cơ sở chuẩn mực quốc tế về kế toán phù hợp với điều kiện cụ thể của Việt Nam.”
a) Hệ thống chuẩn mực kế toán: Tại Việt Nam, hiện nay có hai hệ thống chuẩn mực kế toán đang được áp dụng
– Chuẩn mực kế toán Việt Nam (VAS) được ban hành bởi Bộ Tài chính Việt Nam được xây dựng dựa trên cơ sở vận dụng có chọn lọc các chuẩn mực kế toán quốc tế (IAS/IFRS), phù hợp với điều kiện kinh tế – xã hội của Việt Nam
– Chuẩn mực kế toán quốc tế (IAS/IFRS) được ban hành bởi Ủy ban Chuẩn mực Kế toán Quốc tế (IASB) được áp dụng rộng rãi trên thế giới, bao gồm cả các doanh nghiệp Việt Nam hoạt động trong lĩnh vực có vốn đầu tư nước ngoài.
b) Lợi ích hệ thống chuẩn mực kế toán mang lại cho doanh nghiệp:
– Tạo ra sự thống nhất, trung thực, khách quan và có thể so sánh được của thông tin kế toán.
– Giúp doanh nghiệp nâng cao hiệu quả quản lý tài chính.
– Tạo thuận lợi cho việc giao dịch, đầu tư và tiếp cận vốn vay.
– Tuân thủ các quy định của pháp luật.
2. Hệ thống chuẩn mực kế toán Việt Nam (VAS) gồm những gì?
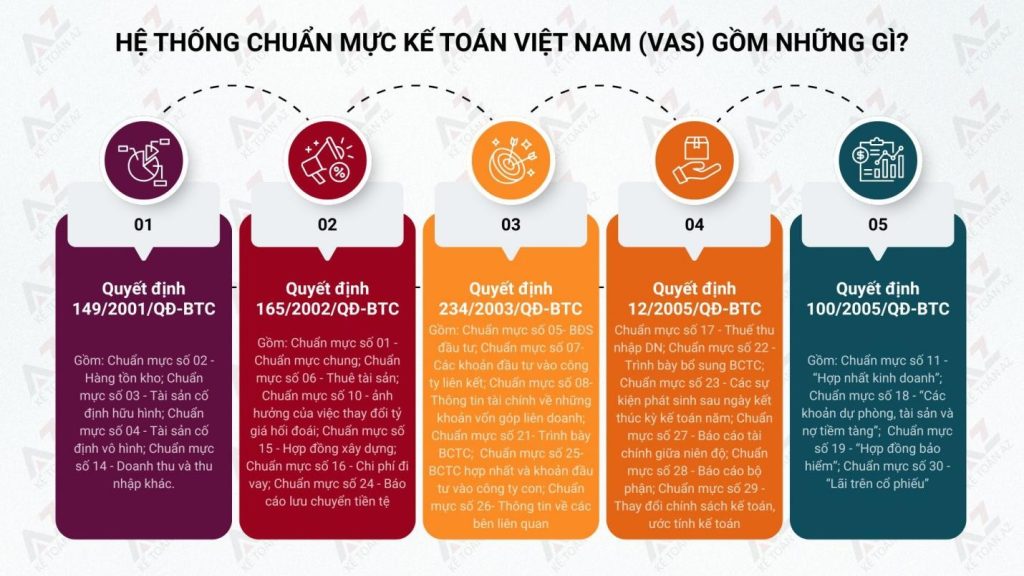
Quyết định 149/2001/QĐ-BTC của Bộ Tài chính: Về việc ban hành và công bố bốn (04) chuẩn mực kế toán Việt Nam (đợt 1)
– Chuẩn mực số 02 – Hàng tồn kho
– Chuẩn mực số 03 – Tài sản cố định hữu hình
– Chuẩn mực số 04 – Tài sản cố định vô hình
– Chuẩn mực số 14 – Doanh thu và thu nhập khác
Quyết định 165/2002/QĐ-BTC của Bộ Tài chính: Về việc ban hành và công bố sáu (06) chuẩn mực kế toán Việt Nam (đợt 2)
– Chuẩn mực số 01 – Chuẩn mực chung
– Chuẩn mực số 06 – Thuê tài sản
– Chuẩn mực số 10 – ảnh hưởng của việc thay đổi tỷ giá hối đoái
– Chuẩn mực số 15 – Hợp đồng xây dựng
– Chuẩn mực số 16 – Chi phí đi vay
– Chuẩn mực số 24 – Báo cáo lưu chuyển tiền tệ
Quyết định 234/2003/QĐ-BTC của Bộ Tài chính: Về việc ban hành và công bố sáu (06) chuẩn mực kế toán Việt Nam (đợt 3)
– Chuẩn mực số 05- Bất động sản đầu tư
– Chuẩn mực số 07- Kế toán các khoản đầu tư vào công ty liên kết
– Chuẩn mực số 08- Thông tin tài chính về những khoản vốn góp liên doanh
– Chuẩn mực số 21- Trình bày báo cáo tài chính
– Chuẩn mực số 25- Báo cáo tài chính hợp nhất và kế toán khoản đầu tư vào công ty con
– Chuẩn mực số 26- Thông tin về các bên liên quan
Quyết định 12/2005/QĐ-BTC của Bộ Tài chính: Về việc ban hành và công bố sáu (06) chuẩn mực kế toán Việt Nam (đợt 4)
– Chuẩn mực số 17 – Thuế thu nhập doanh nghiệp
– Chuẩn mực số 22 – Trình bày bổ sung báo cáo tài chính của các ngân hàng và tổ chức tài chính tương tự
– Chuẩn mực số 23 – Các sự kiện phát sinh sau ngày kết thúc kỳ kế toán năm
– Chuẩn mực số 27 – Báo cáo tài chính giữa niên độ
– Chuẩn mực số 28 – Báo cáo bộ phận
– Chuẩn mực số 29 – Thay đổi chính sách kế toán, ước tính kế toán và các sai sót
Quyết định 100/2005/QĐ-BTC của Bộ Tài chính: Về việc ban hành và công bố bốn (04) chuẩn mực kế toán Việt Nam
– Chuẩn mực số 11 – “Hợp nhất kinh doanh”
– Chuẩn mực số 18 – “Các khoản dự phòng, tài sản và nợ tiềm tàng”
– Chuẩn mực số 19 – “Hợp đồng bảo hiểm”
– Chuẩn mực số 30 – “Lãi trên cổ phiếu”
3. Chuẩn mực kế toán Việt Nam và quốc tế
Chuẩn mực kế toán Việt Nam (VAS) được soạn thảo dựa trên tham khảo chọn lọc các chuẩn mực báo cáo tài chính IFRS đã ban hành đến cuối năm 2003. Dưới đây là sự khác biệt cơ bản giữa IFRS và VAS:
| Tiêu chí | Chuẩn mực kế toán Việt Nam (VAS) | Chuẩn mực kế toán quốc tế (IFRS) |
| Phạm vi áp dụng | Chủ yếu áp dụng cho các doanh nghiệp tại Việt Nam | Áp dụng cho các quốc gia trên toàn cầu |
| Cơ sở phát triển | Được xây dựng từ các chuẩn mực quốc tế, nhưng có sự điều chỉnh để phù hợp với thực tế Việt Nam | Được xây dựng và phát triển bởi Ủy ban Chuẩn mực Kế toán Quốc tế (IASB) |
| Nguyên tắc | Dựa trên các quy tắc (rule-based) | Dựa trên các nguyên tắc (principle-based) |
| Quy định về báo cáo tài chính | Tập trung vào các quy định báo cáo tài chính cụ thể cho doanh nghiệp Việt Nam | Đưa ra nguyên tắc tổng quát và yêu cầu minh bạch cao hơn trong việc trình bày báo cáo tài chính |
| Khái niệm về giá trị hợp lý (Fair Value) | Còn hạn chế trong việc áp dụng giá trị hợp lý, chủ yếu sử dụng phương pháp giá trị ghi sổ | Áp dụng giá trị hợp lý rộng rãi, đặc biệt đối với các công cụ tài chính và tài sản vô hình |
| Đánh giá tài sản và nợ phải trả | Tài sản và nợ phải trả chủ yếu được ghi nhận theo giá gốc | Sử dụng giá trị hợp lý hoặc giá trị hiện tại để ghi nhận tài sản và nợ phải trả |
| Phương pháp kế toán cho các hợp đồng dài hạn | Được quy định cụ thể nhưng còn hạn chế, ví dụ như hợp đồng xây dựng | Các chuẩn mực quốc tế như IFRS 15 yêu cầu phải ghi nhận theo nguyên tắc hoàn thành dần dần hoặc theo giá trị hiện tại |
| Điều chỉnh trong báo cáo tài chính | Các thay đổi trong báo cáo tài chính thường được công nhận trong kỳ báo cáo tiếp theo | Thường xuyên yêu cầu điều chỉnh ngay trong kỳ báo cáo hiện tại khi có sự thay đổi về điều kiện hoặc giả định cơ bản |
| Kiểm soát chất lượng báo cáo tài chính | Có sự giám sát và kiểm tra từ cơ quan chức năng tại Việt Nam | Các tổ chức quốc tế như IASB và các cơ quan kiểm toán quốc gia thực hiện giám sát chất lượng báo cáo tài chính |
| Ứng dụng công nghệ | Ứng dụng công nghệ trong kế toán đang được thúc đẩy, nhưng chưa hoàn toàn phổ biến | Các quy định trong IFRS khuyến khích ứng dụng công nghệ và số hóa trong báo cáo tài chính |
Tham khảo thêm: So sánh VAS – IFRS và lộ trình áp dụng tại Việt Nam
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



