
1. Trị giá hải quan

1.1. Trị giá hải quan là gì?

<Căn cứ khoản 24 Điều 4 Luật Hải quan 2014>
“Điều 4. Giải thích từ ngữ
Trong Luật này, các từ ngữ dưới đây được hiểu như sau:
…
24. Trị giá hải quan là trị giá của hàng hóa xuất khẩu, nhập khẩu phục vụ cho mục đích tính thuế, thống kê hải quan.”
1.2. Trị giá hải quan dùng để làm gì?
<Căn cứ quy định tại Điều 86 Luật Hải quan 2014>
“Điều 86. Trị giá hải quan
1. Trị giá hải quan được sử dụng làm cơ sở cho việc tính thuế xuất khẩu, thuế nhập khẩu và thống kê hàng hóa xuất khẩu, nhập khẩu.
2. Trị giá hải quan đối với hàng hóa xuất khẩu là giá bán của hàng hóa tính đến cửa khẩu xuất, không bao gồm phí bảo hiểm và phí vận tải quốc tế.
3. Trị giá hải quan đối với hàng hóa nhập khẩu là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên, phù hợp với pháp luật Việt Nam và điều ước quốc tế mà Cộng hòa xã hội chủ nghĩa Việt Nam là thành viên.
4. Chính phủ quy định chi tiết Điều này.”
2. Việc xác định trị giá khai hải quan có thể được thực hiện thông qua những phương pháp nào?
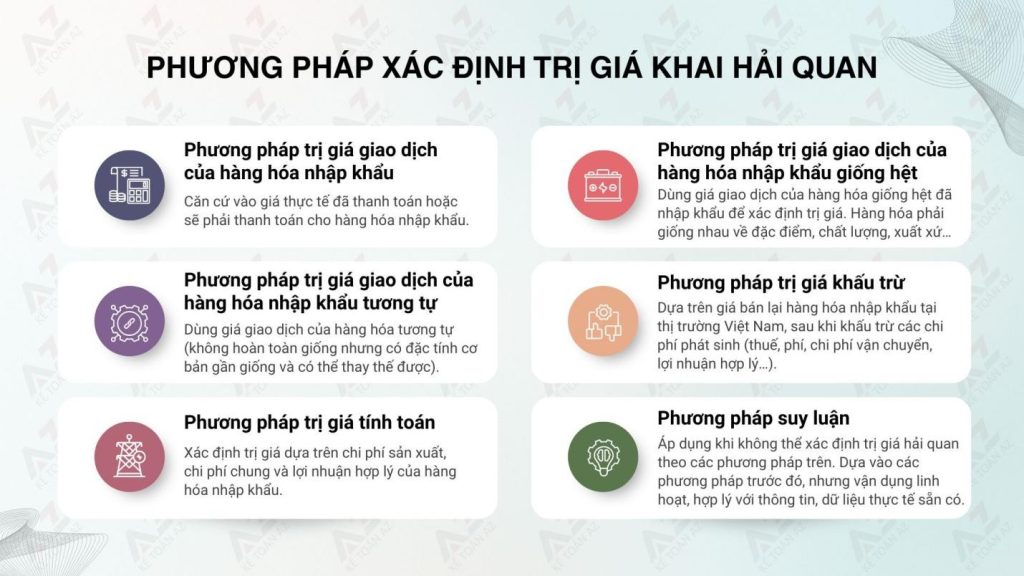
Theo quy định tại Điều 5 Thông tư 39/2015/TT-BTC (được sửa đổi bởi khoản 4 Điều 1 Thông tư 60/2019/TT-BTC):
“Điều 5. Nguyên tắc và phương pháp xác định trị giá hải quan đối với hàng hóa nhập khẩu
1. Nguyên tắc:
a) Trị giá hải quan của hàng hóa nhập khẩu là giá thực tế phải trả tính đến cửa khẩu nhập đầu tiên được xác định bằng cách áp dụng tuần tự các phương pháp từ điểm a đến điểm e khoản 2 Điều này và dừng lại ở phương pháp xác định được trị giá hải quan;
b) Trường hợp người khai hải quan đề nghị bằng văn bản thì trình tự áp dụng phương pháp trị giá khấu trừ và phương pháp trị giá tính toán có thể hoán đổi cho nhau;
c) Việc xác định trị giá hải quan phải căn cứ vào chứng từ, tài liệu, số liệu khách quan, định lượng được.
2. Các phương pháp xác định trị giá hải quan của hàng hóa nhập khẩu:
a) Phương pháp trị giá giao dịch của hàng hóa nhập khẩu;
b) Phương pháp trị giá giao dịch của hàng hóa nhập khẩu giống hệt;
c) Phương pháp trị giá giao dịch của hàng hóa nhập khẩu tương tự;
d) Phương pháp trị giá khấu trừ;
đ) Phương pháp trị giá tính toán;
e) Phương pháp suy luận.”
3. Nội dung hóa đơn trị giá hải quan trong hồ sơ hải quan không thống nhất với nhau thì xử lý như thế nào?

Căn cứ khoản 2 Điều 18 Luật Hải quan 2014 quy định về nghĩa vụ của người khai hải quan như sau:
“Điều 18. Quyền và nghĩa vụ của người khai hải quan
…
2. Người khai hải quan là chủ hàng hóa, chủ phương tiện vận tải có nghĩa vụ:
a) Khai hải quan và làm thủ tục hải quan theo quy định của Luật này;
b) Cung cấp đầy đủ, chính xác thông tin để cơ quan hải quan thực hiện xác định trước mã số, xuất xứ, trị giá hải quan đối với hàng hóa;
c) Chịu trách nhiệm trước pháp luật về sự xác thực của nội dung đã khai và các chứng từ đã nộp, xuất trình; về sự thống nhất nội dung thông tin giữa hồ sơ lưu tại doanh nghiệp với hồ sơ lưu tại cơ quan hải quan;
d) Thực hiện quyết định và yêu cầu của cơ quan hải quan, công chức hải quan trong việc làm thủ tục hải quan, kiểm tra, giám sát hải quan đối với hàng hóa, phương tiện vận tải;
đ) Lưu giữ hồ sơ hải quan đối với hàng hóa đã được thông quan trong thời hạn 05 năm kể từ ngày đăng ký tờ khai hải quan, trừ trường hợp pháp luật có quy định khác; lưu giữ sổ sách, chứng từ kế toán và các chứng từ khác có liên quan đến hàng hóa xuất khẩu, nhập khẩu đã được thông quan trong thời hạn do pháp luật quy định; xuất trình hồ sơ, cung cấp thông tin, chứng từ liên quan khi cơ quan hải quan yêu cầu kiểm tra theo quy định tại các điều 32, 79 và 80 của Luật này;
e) Bố trí người, phương tiện thực hiện các công việc liên quan để công chức hải quan kiểm tra thực tế hàng hóa, phương tiện vận tải;
g) Nộp thuế và thực hiện các nghĩa vụ tài chính khác theo quy định của pháp luật về thuế, phí, lệ phí và quy định khác của pháp luật có liên quan.”
Đồng thời, tại điểm a.2 khoản 3 Điều 25 Thông tư 38/2015/TT-BTC (được sửa đổi bổ sung tại khoản 14 Điều 1 Thông tư 39/2018/TT-BTC) về xử lý kết quả kiểm tra trị giá hải quan trong quá trình làm thủ tục hải quan như sau:
“Điều 25. Kiểm tra trị giá hải quan trong quá trình làm thủ tục hải quan
3. Xử lý kết quả kiểm tra
a) Trường hợp có đủ cơ sở bác bỏ trị giá khai báo:
Cơ quan hải quan ban hành Thông báo trị giá hải quan theo mẫu số 02B/TB-TGHQ/TXNK Phụ lục VI kèm Thông tư này (sau đây gọi là Thông báo trị giá hải quan) và đề nghị người khai hải quan thực hiện khai bổ sung trong thời hạn tối đa 05 ngày làm việc kể từ ngày thông báo và giải phóng hàng hóa theo quy định. Nếu người khai hải quan khai bổ sung theo Thông báo trị giá hải quan trong thời hạn nêu trên thì cơ quan hải quan thực hiện thông quan hàng hóa theo quy định, xử lý vi phạm (nếu có). Quá thời hạn mà người khai hải quan không thực hiện khai bổ sung hoặc khai bổ sung không đúng theo Thông báo trị giá hải quan, cơ quan hải quan thực hiện ấn định thuế theo quy định của Luật Quản lý thuế để thông quan hàng hóa theo quy định, xử lý vi phạm (nếu có).
Hàng hóa xuất khẩu, nhập khẩu có đủ bác bỏ trị giá khai báo nếu thuộc một trong các trường hợp sau:
…
a.2) Có mâu thuẫn về nội dung liên quan đến trị giá hải quan giữa các chứng từ trong hồ sơ hải quan do người khai hải quan nộp hoặc xuất trình cho cơ quan hải quan;”
=> Theo nguyên tắc khi khai báo hồ sơ hải quan, các số liệu như đơn giá, số lượng,… phải phù hợp và nhất quán giữa các chứng từ với nhau. Do đó, người khai hải quan có thể cung cấp Biên bản tham vấn, Thông báo trị giá hải quan và chứng từ khác liên quan về Invoice giá tạm tính, giá chính thức, chứng từ thanh toán,… cho đơn vị Hải quan kiểm tra sau thông quan để giải trình tính hợp lý và thống nhất.
4. Khai hải quan sai so với thực tế bị xử phạt bao nhiêu tiền?

Có thể bị phạt hành chính vì khai hải quan sai theo Điều 8 Nghị định 128/2020/NĐ-CP quy định về xử phạt vi phạm hành chính trong lĩnh vực hải quan như sau:
“Điều 8. Vi phạm quy định về khai hải quan
1. Phạt tiền từ 1.000.000 đồng đến 2.000.000 đồng đối với một trong các hành vi vi phạm sau:
a) Khai sai so với thực tế về lượng (tang vật có trị giá trên 10.000.000 đồng), tên hàng, chủng loại, xuất xứ hàng hóa là hàng viện trợ nhân đạo, viện trợ không hoàn lại đã được cấp có thẩm quyền phê duyệt;
b) Khai sai so với thực tế về lượng (tang vật có trị giá trên 10.000.000 đồng), tên hàng, chủng loại, chất lượng, trị giá hải quan, xuất xứ, mã số hàng hóa nhập khẩu thuộc đối tượng chịu thuế nhưng không làm ảnh hưởng đến số thuế phải nộp; trừ trường hợp quy định tại điểm a khoản 1, khoản 2 Điều này;
c) Không khai trên tờ khai hải quan mối quan hệ đặc biệt giữa người mua và người bán theo quy định của pháp luật hải quan mà không ảnh hưởng đến trị giá hải quan.
2. Phạt tiền từ 2.000.000 đồng đến 4.000.000 đồng đối với hành vi khai sai so với thực tế về lượng (tang vật có trị giá trên 10.000.000 đồng), tên hàng, chủng loại, chất lượng, trị giá hải quan, xuất xứ hàng hóa và thuộc một trong các trường hợp sau:
a) Hàng hóa quá cảnh, chuyển khẩu, hàng hóa trung chuyển;
b) Hàng hóa sử dụng, tiêu hủy trong khu phi thuế quan.
3. Phạt tiền từ 3.000.000 đồng đến 5.000.000 đồng đối với hành vi khai sai so với thực tế về lượng (tang vật có trị giá trên 10.000.000 đồng), tên hàng, chủng loại, chất lượng, trị giá hải quan, xuất xứ hàng hóa xuất khẩu, nhập khẩu thuộc đối tượng miễn thuế, đối tượng không chịu thuế theo quy định của pháp luật, trừ trường hợp quy định tại điểm a khoản 1 và điểm d khoản 4 Điều này.
4. Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng đối với một trong các hành vi vi phạm sau đây:
a) Khai sai số lượng vận đơn chủ, vận đơn thứ cấp trên bản khai hàng hóa của hồ sơ phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh;
b) Khai sai số lượng hành khách trên danh sách hành khách của hồ sơ phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh;
c) Khai sai số lượng kiện hành lý trên bản khai hành lý của hồ sơ phương tiện vận tải xuất cảnh, nhập cảnh, quá cảnh;
d) Khai sai so với thực tế về lượng (tang vật có trị giá trên 10.000.000 đồng), tên hàng, chủng loại, xuất xứ hàng hóa đưa vào kho ngoại quan, kho bảo thuế; hàng hóa từ kho ngoại quan, kho bảo thuế đưa ra nước ngoài.
…
7. Vi phạm quy định tại điểm b khoản 1, khoản 3, khoản 5 Điều này dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu hoặc trốn thuế hoặc vi phạm quy định pháp luật về quản lý hàng hóa xuất khẩu, nhập khẩu thì xử phạt theo các Điều 9, 14, 15, 16, 17, 18, 19, 20, 21, 22 Nghị định này.”
=> Căn cứ theo quy định trên, mức phạt đối với hành vi khai sai so với thực tế được xác định theo từng trường hợp, có thể dựa vào đối tượng khai sai, mức độ ảnh hưởng,… làm căn cứ định mức vi phạm.
– Đồng thời, có thể áp dụng biện pháp nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu hoặc trốn thuế hoặc vi phạm quy định pháp luật về quản lý hàng hóa xuất khẩu, nhập khẩu thì xử phạt theo các Điều 9, 14, 15, 16, 17, 18, 19, 20, 21, 22 Nghị định này.
→ Mức phạt theo quy định này là mức phạt áp dụng đối với tổ chức.
→ Trường hợp cá nhân vi phạm, mức phạt tiền bằng ½ mức phạt tiền đối với tổ chức (theo quy định tại điểm a khoản 3 Điều 5 Nghị định 128/2020/NĐ-CP)
5. Trường hợp cố tình khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn ra sao?

Căn cứ theo Điều 16 Nghị định 125/2020/NĐ-CP quy định:
“Điều 16. Xử phạt hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn
1. Phạt 20% số tiền thuế khai thiếu hoặc số tiền thuế đã được miễn, giảm, hoàn cao hơn so với quy định đối với một trong các hành vi sau đây:
a) Khai sai căn cứ tính thuế hoặc số tiền thuế được khấu trừ hoặc xác định sai trường hợp được miễn, giảm, hoàn thuế dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn nhưng các nghiệp vụ kinh tế đã được phản ánh đầy đủ trên hệ thống sổ kế toán, hóa đơn, chứng từ hợp pháp;
b) Khai sai làm giảm số tiền thuế phải nộp hoặc tăng số tiền thuế được hoàn, số tiền thuế được miễn, giảm không thuộc trường hợp quy định tại điểm a khoản này nhưng người nộp thuế đã tự giác kê khai bổ sung và nộp đủ số tiền thuế thiếu vào ngân sách nhà nước trước thời điểm cơ quan thuế kết thúc thời hạn thanh tra, kiểm tra thuế tại trụ sở người nộp thuế;
c) Khai sai làm giảm số tiền thuế phải nộp hoặc tăng số tiền thuế được hoàn, số thuế được miễn, giảm đã bị cơ quan có thẩm quyền lập biên bản thanh tra, kiểm tra thuế, biên bản vi phạm hành chính xác định là hành vi trốn thuế nhưng người nộp thuế vi phạm hành chính lần đầu về hành vi trốn thuế, đã khai bổ sung và nộp đủ số tiền thuế vào ngân sách nhà nước trước thời điểm cơ quan có thẩm quyền ra quyết định xử phạt và cơ quan thuế đã lập biên bản ghi nhận để xác định là hành vi khai sai dẫn đến thiếu thuế;
d) Khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn đối với giao dịch liên kết nhưng người nộp thuế đã lập hồ sơ xác định giá thị trường hoặc đã lập và gửi cơ quan thuế các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết;
đ) Sử dụng hóa đơn, chứng từ không hợp pháp để hạch toán giá trị hàng hóa, dịch vụ mua vào làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được hoàn, số tiền thuế được miễn, giảm nhưng khi cơ quan thuế thanh tra, kiểm tra phát hiện, người mua chứng minh được lỗi vi phạm sử dụng hóa đơn, chứng từ không hợp pháp thuộc về bên bán hàng và người mua đã hạch toán kế toán đầy đủ theo quy định.
2. Biện pháp khắc phục hậu quả:
a) Buộc nộp đủ số tiền thuế thiếu, số tiền thuế được hoàn, miễn, giảm cao hơn quy định và tiền chậm nộp tiền thuế vào ngân sách nhà nước đối với hành vi quy định tại khoản 1 Điều này.
Trường hợp đã quá thời hiệu xử phạt thì người nộp thuế không bị xử phạt theo quy định tại khoản 1 Điều này nhưng người nộp thuế phải nộp đủ số tiền thuế thiếu, số tiền thuế được hoàn, miễn, giảm cao hơn quy định và tiền chậm nộp tiền thuế vào ngân sách nhà nước theo thời hạn quy định tại khoản 6 Điều 8 Nghị định này;
b) Buộc điều chỉnh lại số lỗ, số thuế giá trị gia tăng đầu vào được khấu trừ chuyển kỳ sau (nếu có) đối với hành vi quy định tại khoản 1 Điều này.
3. Trường hợp người nộp thuế có hành vi khai sai theo quy định tại điểm a, b, d khoản 1 Điều này nhưng không dẫn đến thiếu số thuế phải nộp, tăng số thuế được miễn, giảm hoặc chưa được hoàn thuế thì không bị xử phạt theo quy định tại Điều này mà xử phạt theo quy định tại khoản 3 Điều 12 Nghị định này.”
=> Nếu cố tình thực hiện các hành vi cố tình khai sai để nhằm giảm số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn thì bị xử phạt theo quy định trên.
Bên cạnh đó còn có thể áp dụng biện pháp khắc phục hậu quả là nộp lại đủ số tiền thuế thiếu, số tiền thuế được hoàn, miễn, giảm cao hơn quy định và tiền chậm nộp tiền thuế vào ngân sách nhà nước.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



