
Trong bối cảnh toàn cầu hóa kinh tế và xu thế hội nhập ngày càng sâu rộng, việc chuẩn hóa hệ thống báo cáo tài chính theo thông lệ quốc tế trở thành yêu cầu cấp thiết đối với các quốc gia, trong đó có Việt Nam. Chuẩn mực kế toán Việt Nam (VAS) hiện hành vẫn còn nhiều điểm khác biệt so với Chuẩn mực Báo cáo tài chính quốc tế (IFRS), đặc biệt về nguyên tắc kế toán, cách trình bày báo cáo tài chính và phương pháp đo lường các chỉ tiêu tài chính. Nhận thức được tầm quan trọng của việc nâng cao tính minh bạch, trách nhiệm giải trình cũng như khả năng tiếp cận thị trường vốn quốc tế, Bộ Tài chính đã ban hành Quyết định 345/QĐ-BTC nhằm đưa ra lộ trình áp dụng IFRS tại Việt Nam. Việc so sánh giữa VAS và IFRS cũng như tìm hiểu lộ trình triển khai sẽ góp phần làm rõ những thách thức và cơ hội đối với doanh nghiệp Việt Nam trong thời kỳ chuyển đổi.

1. Sự khác biệt giữa VAS và IFRS

1.1. Nguyên tắc chuẩn mực
| VAS | IFRS | |
| Chuẩn mực | Dựa trên các quy tắc | Dựa trên các nguyên tắc |
| Tính chất | Cứng nhắc, kém linh động | Linh hoạt hơn |
| Ví dụ | Phải sử dụng 1 hệ thống tài khoản kế toán thống nhất, các biểu mẫu BCTC và chứng từ kế toán bắt buộc | Doanh nghiệp được cho phép tự xây dựng hệ thống tài khoản kế toán, các biểu mẫu BCTC và các chứng từ kế toán dựa trên các đặc thù, yêu cầu quản trị của bản thân doanh nghiệp |
1.2. Nguyên tắc giá trị hợp lý và nguyên tắc giá gốc
VAS chủ yếu áp dụng nguyên tắc giá gốc (Historical Cost). Chuẩn mực chung – VAS 01 quy định giá gốc là một trong bảy nguyên tắc kế toán cơ bản. Theo đó: “Tài sản phải được ghi nhận theo giá gốc. Giá gốc của tài sản được tính theo số tiền hoặc khoản tương đương tiền đã trả, phải trả hoặc tính theo giá trị hợp lý của tài sản đó vào thời điểm tài sản được ghi nhận. Giá gốc của tài sản không được thay đổi trừ khi có quy định khác trong chuẩn mực kế toán cụ thể”.
Nguyên tắc giá gốc được thể hiện trong một số chuẩn mực như:
- VAS 03 – TSCĐ hữu hình,
- VAS 04 – TSCĐ vô hình
- VAS 05 – Bất động sản đầu tư.
Trong khi đó, IFRS cho phép sử dụng giá trị hợp lý (Fair Value) để ghi nhận và đánh giá lại tài sản và nợ phải trả. Giá trị hợp lý là mô hình phản ánh giá trị của tài sản, nợ phải trả sát với giá thị trường hơn mô hình giá gốc. Nó được định nghĩa theo IFRS 13 – Đo lường giá trị hợp lý, là “giá sẽ nhận được khi bán một tài sản hoặc được trả để chuyển nhượng một khoản nợ phải trả trong một giao dịch có trật tự giữa những người tham gia thị trường tại ngày đo lường”. Mức giá này sẽ dựa trên quan điểm của những người tham gia thị trường hơn là bản thân doanh nghiệp. Do đó, tài sản và nợ phải trả sẽ được định giá một cách hợp lý và đáng tin cậy hơn.
Nguyên tắc này được thể hiện trong các chuẩn mực như:
- IAS 16 – Tài sản, Nhà máy và Thiết bị
- IAS 38 – Tài sản vô hình
- IAS 40 – Bất động sản đầu tư
- IFRS 9 – Công cụ tài chính.
1.3. Khác biệt về kết cấu trình bày BCTC
| VAS | IFRS | |
| Các cấu phần của báo cáo tài chính | VAS chỉ yêu cầu 4 cấu phần: – Bảng cân đối kế toán – Báo cáo kết quả hoạt động kinh doanh – Báo cáo lưu chuyển tiền tệ – Thuyết minh báo cáo tài chính (bao gồm thuyết minh thay đổi vốn chủ sở hữu) | IFRS yêu cầu 5 cấu phần: – Báo cáo tình hình tài chính (hoặc gọi là Bảng cân đối kế toán) – Báo cáo lãi lỗ và thu nhập toàn diện khác – Báo cáo lưu chuyển tiền tệ – Báo cáo thay đổi vốn chủ sở hữu (SOCE) – Thuyết minh Báo cáo tài chính |
– So sánh với IAS 01, VAS 21 không yêu cầu tạo một báo cáo riêng cho việc thay đổi vốn chủ sở hữu, thay vào đó nội dung này sẽ cần được đề cập trong phần thuyết minh BCTC.
– Theo IAS 01, Báo cáo thu nhập toàn diện cần trình bày tách biệt hai phần: Báo cáo lãi/ lỗ từ hoạt động kinh doanh và Báo cáo thu nhập toàn diện khác (có thể trong cùng một báo cáo hoặc tách làm hai báo cáo riêng biệt).
- Báo cáo lãi/ lỗ sẽ thể hiện tất cả các khoản thu nhập và chi phí từ hoạt động kinh doanh của doanh nghiệp trong kỳ.
- Báo cáo thu nhập toàn diện khác bao gồm các khoản mục thu nhập và chi phí không được ghi nhận trong Báo cáo lãi/ lỗ, ví dụ như thay đổi thặng dư do đánh giá lại tài sản, lãi hoặc lỗ từ việc chuyển đổi BCTC.
1.4. Sự khác biệt một số khoản mục báo cáo
| IFRS | VAS | NỘI DUNG |
| IAS 1 | VAS 21 | Trình bày BCTC |
| IAS 7 | VAS 24 | Báo cáo lưu chuyển tiền tệ |
| IAS 8 | VAS 29 | Thay đổi chuẩn mực kế toán, ước tính kế toán và sai sót |
| IAS 10 | VAS 23 | Các sự kiện phát sinh sau ngày kết thúc niên độ kế toán |
| IAS 20 | Không có chuẩn mực tương đương | Các khoản trợ cấp từ chính phủ |
| IAS 29 | Không có chuẩn mực tương đương | BCTC trong điều kiện lạm phát kinh tế siêu lạm phát |
| IFRS 1 | VAS 26 | Thông tin và các bên liên quan |
| IAS 32 | VAS 30 | Lãi trên cổ phiếu |
| IFRS 13 | VAS 27 | Áp dụng lần đầu IFRS |
| IFRS 7 | Không có chuẩn mực tương đương (được quy định 1 phần trong VAS 22 và Thông tư số 210/2009/TT-BTC) | Công bố các công cụ tài chính |
| IFRS 8 | VAS 28 | Bộ phận kinh doanh |
| IFRS 17 | VAS 19 | Hợp đồng bảo hiểm |
| IAS 2 | VAS 2 | Hàng tồn kho |
| IAS 12 | VAS 17 | Thuế thu nhập doanh nghiệp |
| IAS 16 | VAS 3 | Tài sản cố định hữu hình |
| IAS 19 | Không có chuẩn mực tương đương | Phúc lợi của người lao động |
| IAS 23 | VAS 16 | Chi phí đi vay |
| IAS 36 | Không có chuẩn mực tương đương | Đánh giá tài sản |
| IAS 37 | VAS 18 | Các khoản dự phòng, tài sản và nợ tiềm năng |
| IAS 38 | VAS 4 | Tài sản cố định vô hình |
| IAS 40 | VAS 5 | Bất động sản đầu tư |
| IAS 41 | Không có chuẩn mực tương đương | Nông nghiệp |
| IFRS 2 | Không có chuẩn mực tưởng đương | Thanh toán trên cơ sở cổ phiếu |
| IFRS 3 | Không có chuẩn mực tưởng đương | Tài sản dài hạn được giữ để bán và ngừng hoạt động |
| IFRS 6 | Không có chuẩn mực tưởng đương | Thăm dò và đánh giá tài sản nguyên khoáng sản |
| IFRS 9 | Thay thế IAS 39 | Công cụ tài chính |
| IFRS 15 | Thay thế IAS 18 và IAS 11 | Thuê tài sản |
| IAS 21 | VAS 10 | Ảnh hưởng của việc thay đổi tỷ giá hối đoái |
| IAS 27 | Không có chuẩn mực tưởng đương | BCTC riêng |
| IAS 28 | VAS 7, VAS 28 | Kế toán các khoản đầu tư vào công ty liên doanh, liên kết |
| IFRS 10 | VAS 25 | Hợp nhất kinh doanh |
| IFRS 11 | VAS 12 | BCTC hợp nhất |
| IFRS 12 | Không có chuẩn mực tưởng đương | Thuyết minh lợi ích từ các đơn vị khác |
2. Lộ trình áp dụng IFRS tại Việt Nam theo Quyết định 345/QĐ-BCT
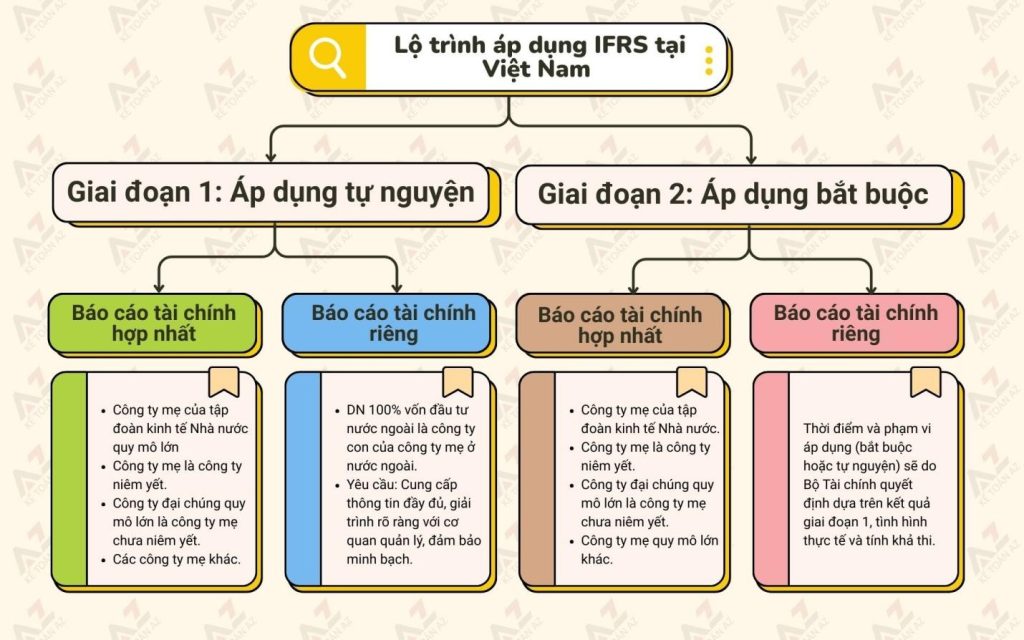
Theo Quyết định 345/QĐ-BTC, việc áp dụng chuẩn mực báo cáo tài chính quốc tế (IFRS) tại Việt Nam sẽ trải qua 2 giai đoạn:
2.1. Giai đoạn 1: Áp dụng tự nguyện từ 2022 đến 2025
a) Đối với báo cáo tài chính hợp nhất:
Các doanh nghiệp sau có nhu cầu và đủ nguồn lực, thông báo cho Bộ Tài chính trước khi tự nguyện áp dụng IFRS để lập báo cáo tài chính hợp nhất:
– Công ty mẹ của tập đoàn kinh tế Nhà nước quy mô lớn hoặc có các khoản vay được tài trợ bởi các định chế tài chính quốc tế;
– Công ty mẹ là công ty niêm yết;
– Công ty đại chúng quy mô lớn là công ty mẹ chưa niêm yết;
– Các công ty mẹ khác.
b) Đối với báo cáo tài chính riêng:
– Các doanh nghiệp có 100% vốn đầu tư trực tiếp nước ngoài là công ty con của công ty mẹ ở nước ngoài có nhu cầu và đủ nguồn lực, thông báo cho Bộ Tài chính trước khi tự nguyện áp dụng IFRS để lập báo cáo tài chính riêng.
– Khi áp dụng IFRS doanh nghiệp phải đảm bảo cung cấp đầy đủ thông tin và giải trình rõ ràng, minh bạch với cơ quan thuế, cơ quan quản lý, giám sát và chịu trách nhiệm trước pháp luật về việc xác định nghĩa vụ với Ngân sách Nhà nước.
2.2. Giai đoạn 2: Áp dụng bắt buộc sau năm 2025
a) Đối với báo cáo tài chính hợp nhất:
– Trên cơ sở đánh giá tình hình thực hiện áp dụng IFRS của giai đoạn 1, Bộ Tài chính căn cứ nhu cầu, khả năng sẵn sàng của các doanh nghiệp và tình hình thực tế, quy định phương án, thời điểm bắt buộc áp dụng IFRS để lập báo cáo tài chính hợp nhất cho từng nhóm doanh nghiệp thuộc các đối tượng cụ thể sau:
- Công ty mẹ của tập đoàn kinh tế Nhà nước;
- Công ty mẹ là công ty niêm yết;
- Công ty đại chúng quy mô lớn là công ty mẹ chưa niêm yết;
- Công ty mẹ quy mô lớn khác.
– Các công ty mẹ khác không thuộc đối tượng bắt buộc áp dụng nêu trên có nhu cầu và đủ nguồn lực, thông báo cho Bộ Tài chính trước khi tự nguyện áp dụng IFRS để lập báo cáo tài chính hợp nhất.
b) Đối với báo cáo tài chính riêng:
Trên cơ sở đánh giá tình hình thực hiện áp dụng IFRS của giai đoạn 1, Bộ Tài chính căn cứ nhu cầu, khả năng sẵn sàng của các doanh nghiệp, pháp luật có liên quan và tình hình thực tế, quy định phương án, thời điểm áp dụng bắt buộc hoặc áp dụng tự nguyện IFRS để lập báo cáo tài chính riêng cho từng nhóm đối tượng, đảm bảo tính hiệu quả và khả thi.
Việc chuyển đổi từ VAS sang IFRS không chỉ đơn thuần là thay đổi về kỹ thuật kế toán, mà còn là sự chuyển biến trong tư duy quản trị và minh bạch tài chính theo hướng chuẩn mực quốc tế. Dù còn nhiều thách thức về nguồn lực, cơ sở pháp lý và năng lực triển khai, nhưng với lộ trình cụ thể theo Quyết định 345/QĐ-BTC, Việt Nam đang từng bước tiếp cận hệ thống báo cáo tài chính toàn cầu. Sự so sánh giữa VAS và IFRS cho thấy rõ nhu cầu cải cách hệ thống kế toán nhằm nâng cao năng lực cạnh tranh của doanh nghiệp và thúc đẩy hội nhập kinh tế quốc tế một cách bền vững và hiệu quả.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



