
1. Đối với thuế TNDN

Theo Điều 4 Thông tư 96/2015/TT-BTC Sửa đổi, bổ sung Điều 6 Thông tư số 78/2014/TT-BTC (đã được sửa đổi, bổ sung tại Khoản 2 Điều 6 Thông tư số 119/2014/TT-BTC và Điều 1 Thông tư số 151/2014/TT-BTC) như sau:

“b) Hàng hóa bị hư hỏng do thay đổi quá trình sinh hóa tự nhiên, hàng hóa hết hạn sử dụng, không được bồi thường thì được tính vào chi phí được trừ khi xác định thu nhập chịu thuế.
Hồ sơ đối với hàng hóa bị hư hỏng do thay đổi quá trình sinh hóa tự nhiên, hàng hóa hết hạn sử dụng, được tính vào chi phí được trừ như sau:
– Biên bản kiểm kê giá trị hàng hóa bị hư hỏng do doanh nghiệp lập.
Biên bản kiểm kê giá trị hàng hóa hư hỏng phải xác định rõ giá trị hàng hóa bị hư hỏng, nguyên nhân hư hỏng; chủng loại, số lượng, giá trị hàng hóa có thể thu hồi được (nếu có) kèm theo bảng kê xuất nhập tồn hàng hóa bị hư hỏng có xác nhận do đại diện hợp pháp của doanh nghiệp ký và chịu trách nhiệm trước pháp luật.
– Hồ sơ bồi thường thiệt hại được cơ quan bảo hiểm chấp nhận bồi thường (nếu có).
– Hồ sơ quy định trách nhiệm của tổ chức, cá nhân phải bồi thường (nếu có).
c) Hồ sơ nêu trên được lưu tại doanh nghiệp và xuất trình với cơ quan thuế khi cơ quan thuế yêu cầu.”
Lưu ý: Ngoài những hồ sơ trên, còn phải thành lập hội đồng quyết định hủy hoặc quyết định thanh lý.
2. Đối với thuế GTGT

Căn cứ khoản 1 Điều 23 Nghị định 181/2024/NĐ-CP, hàng hóa bị hư hỏng vẫn được khấu trừ thuế GTGT đầu vào nếu đáp ứng đủ điều kiện sau:
(i) Thuế GTGT đầu vào của hàng hóa, dịch vụ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT được khấu trừ toàn bộ kể cả thuế GTGT đầu vào không được bồi thường của hàng hóa, dịch vụ chịu thuế GTGT bị tổn thất, hàng hóa bị hao hụt tự nhiên do tính chất lý hóa trong quá trình vận chuyển.
(ii) Cơ sở kinh doanh phải có đầy đủ hồ sơ, tài liệu chứng minh các trường hợp tổn thất không được bồi thường để khấu trừ thuế.
(iii) Trường hợp pháp luật có quy định về định mức hao hụt tự nhiên thì cơ sở kinh doanh được khấu trừ số thuế GTGT đầu vào của số lượng hàng hóa thực tế hao hụt tự nhiên không vượt quá định mức hao hụt theo quy định, số thuế GTGT đầu vào của số lượng hàng hóa vượt định mức hao hụt không được khấu trừ thuế.
=> Nếu hàng hóa bị hư hỏng, hết hạn sử dụng không được bồi thường nhưng có đầy đủ hồ sơ thì được khấu trừ thuế GTGT.
3. Thời điểm xác định thuế GTGT
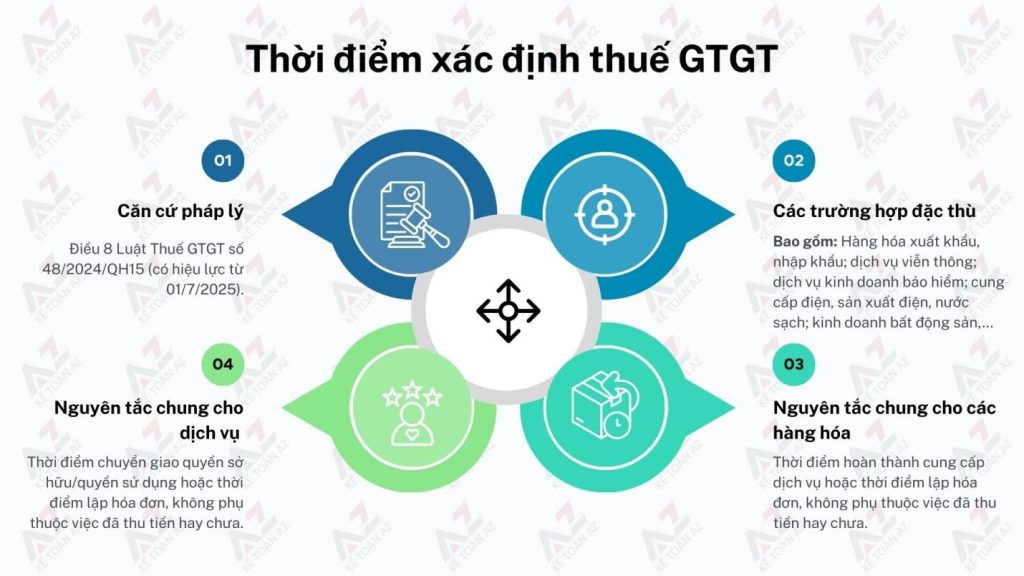
Theo Điều 8 Luật Thuế giá trị gia tăng 2024, trừ những hàng hóa, dịch vụ mà Chính phủ quy định thời điểm xác định thuế GTGT như: Hàng hóa xuất, nhập khẩu; dịch vụ viễn thông; dịch vụ kinh doanh bảo hiểm; hoạt động cung cấp điện, sản xuất điện, nước sạch; hoạt động kinh doanh bất động sản; hoạt động xây dựng, lắp đặt và hoạt động dầu khí thì những hàng hóa, dịch vụ còn lại xác định thời điểm chịu thuế GTGT như sau:
– Đối với hàng hóa: Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền.
– Đối với dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
4. Cách hạch toán hàng tồn kho bị hư hỏng, hết hạn sử dụng
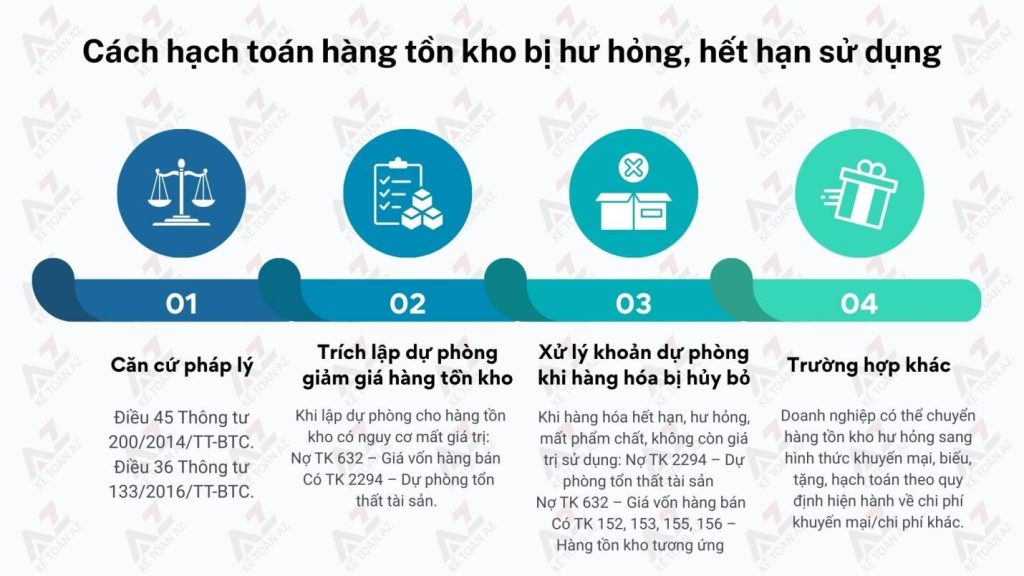
Theo điều 45 Thông tư 200/2014/TT-BTC và điều 36 Thông tư 133/2016/TT-BTC quy định về việc trích lập dự phòng giảm giá hàng tồn kho:
– Trích lập quỹ dự phòng giảm giá hàng tồn kho
Nợ TK 632 – Giá vốn hàng bán
Có TK 2294 – Dự phòng tổn thất tài sản
– Xử lý khoản dự phòng giảm giá hàng tồn kho đối với vật tư, hàng hóa bị hủy bỏ do hết hạn sử dụng, mất phẩm chất, hư hỏng, không còn giá trị sử dụng
Nợ TK 229 – Dự phòng tổn thất tài sản (số được bù đắp bằng dự phòng)
Nợ TK 632 – Giá vốn hàng bán (nếu số tổn thất cao hơn số đã lập dự phòng)
Có TK 152, 153, 155, 156.
Ngoài ra, có thể chuyển sang dạng hàng khuyến mãi không thu tiền hoặc hàng cho biếu tặng,…
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



