
1. Các khoản chi phí liên quan đến tiền ăn của nhân viên
– Người lao động làm việc theo giờ hành chính => Tiền ăn trưa

– Người lao động làm việc theo ca => Tiền ăn giữa ca
– Người lao động đi công tác => Công tác phí
– Các dịp lễ tết => Tiền ăn liên hoan
2. Các hình thức chi tiền ăn cho nhân viên
– Doanh nghiệp có thể:
- Tổ chức nấu ăn, hoặc mua phiếu ăn, cấp suất ăn cho Người lao động.
- Chi bằng tiền mặt.
- Các quy định liên quan đến chi phí tiền ăn trưa, ăn giữa ca cho nhân viên
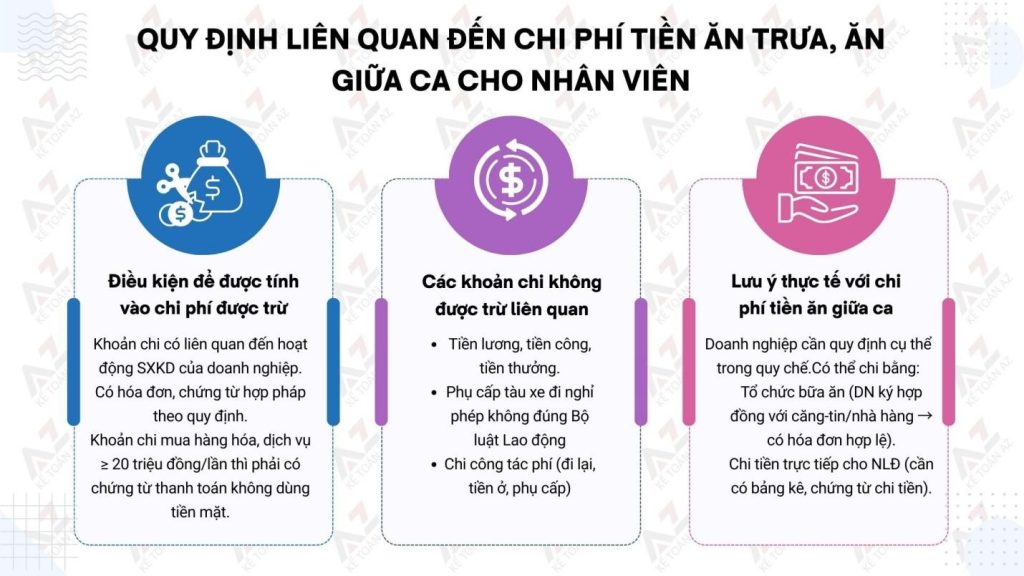
Theo khoản 1 và điểm 2.6 và 2.9 khoản 2 Điều 4 Thông tư số 96/2015/TT-BTC quy định:
“1. …, doanh nghiệp được trừ mọi khoản chi nếu đáp ứng đủ các điều kiện sau:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
b) Khoản chi có đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật
c) Khoản chi nếu có hóa đơn mua hàng hóa, dịch vụ từng lần có giá trị từ 20 triệu đồng trở lên (giá đã bao gồm thuế GTGT) khi thanh toán phải có chứng từ thanh toán không dùng tiền mặt.
Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế GTGT…”
“2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
2.6. Chi tiền lương, tiền công, tiền thưởng cho người lao động thuộc một trong các trường hợp sau:
a) Chi tiền lương, tiền công và các khoản phải trả khác cho người lao động doanh nghiệp đã hạch toán vào chi phí sản xuất kinh doanh trong kỳ nhưng thực tế không chi trả hoặc không có chứng từ thanh toán theo quy định của pháp luật.
b) Các khoản tiền lương, tiền thưởng, chi mua bảo hiểm nhân thọ cho người lao động không được ghi cụ thể điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ sau: Hợp đồng lao động; Thỏa ước lao động tập thể; Quy chế tài chính của Công ty, Tổng công ty, Tập đoàn; Quy chế thưởng do Chủ tịch Hội đồng quản trị, Tổng giám đốc, Giám đốc quy định theo quy chế tài chính của Công ty, Tổng công ty.
2.9. Chi phụ cấp tàu xe đi nghỉ phép không đúng theo quy định của Bộ Luật Lao động.
Chi phụ cấp cho người lao động đi công tác, chi phí đi lại và tiền thuê chỗ ở cho người lao động đi công tác nếu có đầy đủ hóa đơn, chứng từ được tính vào chi phí được trừ khi xác định thu nhập chịu thuế. Trường hợp doanh nghiệp có khoản tiền đi lại, tiền ở, phụ cấp cho người lao động đi công tác và thực hiện đúng theo quy chế tài chính hoặc quy chế nội bộ của doanh nghiệp thì được tính vào chi phí được trừ khoản chi khoán tiền đi lại, tiền ở, tiền phụ cấp.
Trường hợp doanh nghiệp cử người lao động đi công tác (bao gồm công tác trong nước và công tác nước ngoài) nếu có phát sinh chi phí từ 20 triệu đồng trở lên, chi phí mua vé máy bay mà các khoản chi phí này được thanh toán bằng thẻ ngân hàng của cá nhân thì đủ điều kiện là hình thức thanh toán không dùng tiền mặt và tính vào chi phí được trừ nếu đáp ứng đủ các điều kiện sau:
– Có hóa đơn, chứng từ phù hợp do người cung cấp hàng hóa, dịch vụ giao xuất.
– Doanh nghiệp có quyết định hoặc văn bản cử người lao động đi công tác.
– Quy chế tài chính hoặc quy chế nội bộ của doanh nghiệp cho phép người lao động được phép thanh toán khoản công tác phí mua vé máy bay bằng thẻ ngân hàng do cá nhân là chủ thẻ và khoản chi này sau đó được doanh nghiệp thanh toán lại cho người lao động.
Trường hợp doanh nghiệp có mua vé máy bay qua website thương mại điện tửcho người lao động đi công tác để phục vụ hoạt động sản xuất kinh doanh của doanh nghiệp thì chứng từ làm căn cứ để tính vào chi phí được trừ là vé máy hay điện tử, thẻ lên máy bay (boarding pass) và chứng từ thanh toán không dùng tiền mặt của doanh nghiệp có cá nhân tham gia hành trình vận chuyển.
Trường hợp doanh nghiệp không thu hồi được thẻ lên máy bay của người lao động thì chứng từ làm căn cứ để tính vào chi phí được trừ là vé máy bay điện tử, quyết định hoặc văn bản cử người lao động đi công tác và chứng từ thanh toán không dùng tiền mặt của doanh nghiệp có cá nhân tham gia hành trình vận chuyển.”
3. Mức chi trả tiền ăn cho nhân viên có bị khống chế không?
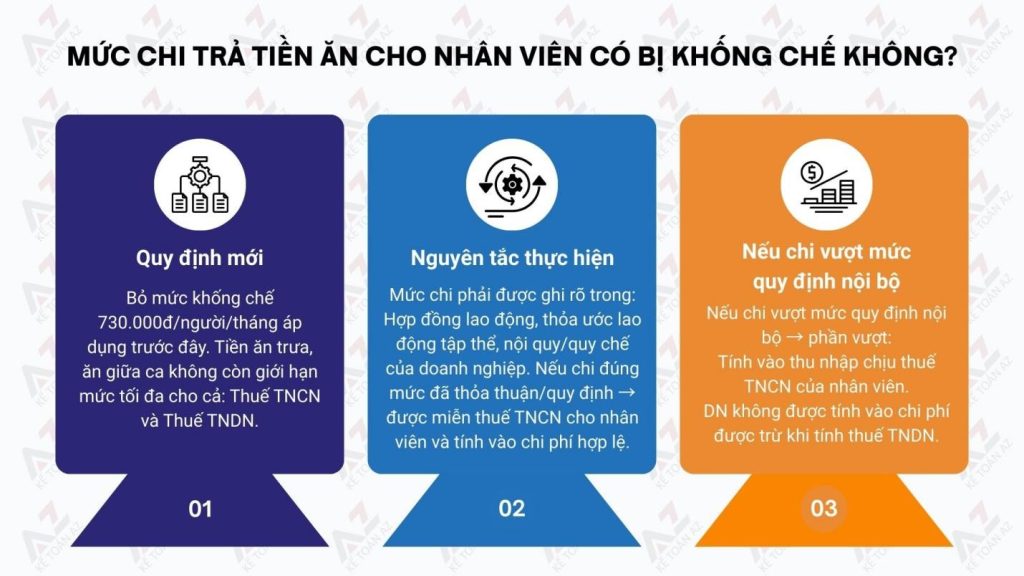
Theo Thông tư 003/2025/TT-BNV, từ ngày 15/06/2025, đối với khoản tiền ăn trưa, ăn giữa ca thì cả thuế TNCN và thuế TNDN đều không bị không chế 730.000đ/người/tháng.
Mức được miễn thuế TNCN, mức được tính vào làm chi phí được trừ khi tính thuế TNDN sẽ thực hiện theo thỏa thuận trong hợp đồng lao động, thỏa thuận trong thỏa ước lao động tập thể hoặc theo quy định trong nội quy, quy chế của doanh nghiệp theo quy định của Bộ luật Lao động.
– Nếu chi theo đúng mức đã thỏa thuận trong HĐLĐ, thỏa ước lao động tập thể hoặc quy định trong nội quy, quy chế của doanh nghiệp thì được miễn hết.
– Nếu chi cao hơn mức đã thỏa thuận, quy định đó thì phần chi vượt mức phải tính vào thu nhập chịu thuế của cá nhân.
Xem thêm: Công văn 915/BNI-QLDN1 2025 về khoản chi tiền ăn ca 2025 chịu thuế TNCN
4. Chi phí tiền ăn cho nhân viên có được trừ khi tính thuế TNDN không?
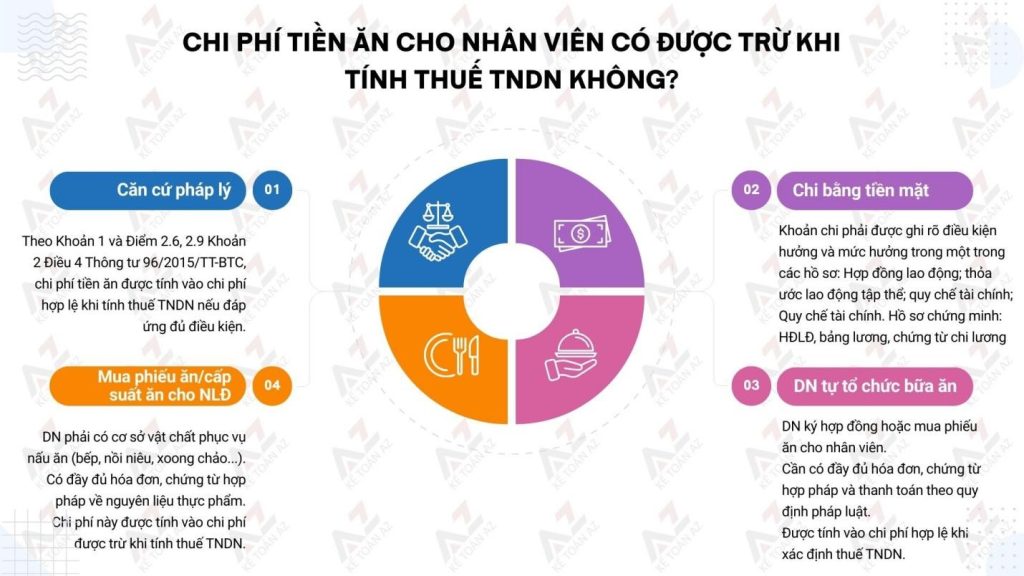
Chi phí tiền ăn cho nhân viên được tính vào làm chi phí được trừ khi tính thuế TNDN nếu đáp ứng được các quy định và điều kiện Khoản 1 và Điểm 2.6 và 2.9 Khoản 2 Điều 4 Thông tư số 96/2015/TT-BTC, cụ thể:
– Đối với trường hợp: Doanh nghiệp chi trả bằng tiền cho Người lao động (Khoản tiền phụ cấp này sẽ được tính trên bảng lương hàng tháng và chi trả theo tiền lương) thì khoản tiền ăn này phải được ghi cụ thể điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ:
- Hợp đồng lao động;
- Thỏa ước lao động tập thể;
- Quy chế tài chính;
- Quy chế lương thưởng của doanh nghiệp.
Nếu không được ghi cụ thể về điều kiện được hưởng và mức được hưởng tại một trong các hồ sơ nêu trên thì sẽ không được tính vào làm chi phí được trừ khi tính thuế TNDN.
Hoặc nếu như chi cao hơn mức đã thỏa thuận trên HĐLĐ hoặc cao hơn mức đã quy định trong quy chế của doanh nghiệp thì cũng sẽ không được tính vào chi phí được trừ đối với phần vượt cao hơn mức đã thỏa thuận/đã quy định.
Hồ sơ, Chứng từ: HĐLĐ, bảng tính lương, chứng từ thanh toán tiền lương (phiếu chi lương hoặc UNC).
– Đối với trường hợp: Doanh nghiệp mua phiếu ăn, cấp suất ăn cho Người lao động: Nếu có đầy đủ hóa đơn, chứng từ hợp pháp và thực hiện thanh toán đúng theo quy định của pháp luật thì được tính vào làm chí phí được trừ khi tính thuế TNDN.
– Đối với trường hợp: Doanh nghiệp tự nấu ăn thì phải có dụng cụ nấu ăn (bếp, nồi niêu, xoong chảo…), phải có đầy đủ hóa đơn, chứng từ hợp pháp và thực hiện thanh toán đúng theo quy định của pháp luật đối với nguyên liệu nấu ăn.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



