
1. Thế nào là xuất tiêu dùng nội bộ?
– Tiêu dùng là sử dụng

– Nội bộ là trong doanh nghiệp
=> Tiêu dùng nội bộ là hàng hóa dịch vụ thay vì được bán, cung cấp cho khách hàng ngoài doanh nghiệp sử dụng, tiêu dùng thì được xuất cho nội bộ trong doanh nghiệp sử dụng.
2. Hàng tiêu dùng nội bộ có phải xuất hóa đơn không?
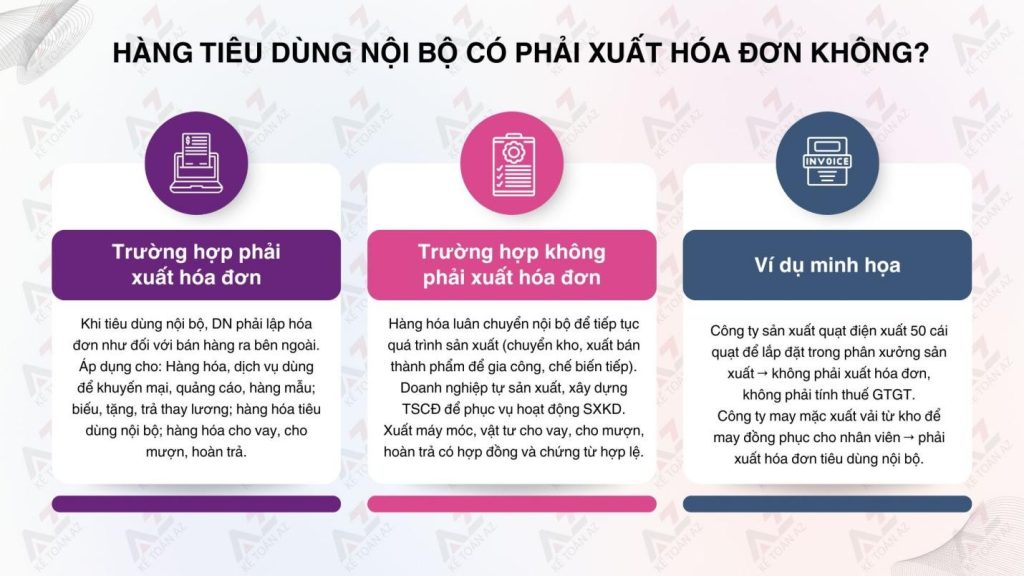
Theo điểm a Khoản 3 Điều 1 Nghị định 70/2025/NĐ-CP có hiệu lực từ ngày 01/06/2025 (Sửa đổi khoản 1, điều 4 của Nghị định số 123/2020/NĐ-CP thì:
“Điều 4. Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ
1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đôi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng hóa dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa) và các trường hợp lập hóa đơn theo quy định tại Điều 19 Nghị định này. Hóa đơn phải ghi đầy đủ nội dung theo quy định tại Điều 10 Nghị định này. Trường hợp sử dụng hóa đơn điện tử phải theo định dạng chuẩn dữ liệu của cơ quan thuế theo quy định tại Điều 12 Nghị định này.”
Tuy nhiên, khi doanh nghiệp xuất hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất thì sẽ không phải xuất hóa đơn.
Theo Khoản 2 Điều 3 Thông tư 119/2014/TT-BTC Sửa đổi, bổ sung Thông tư số 219/2013/TT-BTC thì:
“4. Giá tính thuế đối với sản phẩm, hàng hóa, dịch vụ tiêu dùng nội bộ.
Hàng hóa luân chuyển nội bộ như hàng hóa được xuất để chuyển kho nội bộ, xuất vật tư, bán thành phẩm, để tiếp tục quá trình sản xuất trong một cơ sở sản xuất, kinh doanh hoặc hàng hóa, dịch vụ do cơ sở kinh doanh xuất hoặc cung ứng sử dụng phục vụ hoạt động kinh doanh thì không phải tính, nộp thuế GTGT.
Trường hợp cơ sở kinh doanh tự sản xuất, xây dựng tài sản cố định (tài sản cố định tự làm) để phục vụ sản xuất, kinh doanh hàng hóa, dịch vụ chịu thuế GTGT thì khi hoàn thành, nghiệm thu, bàn giao, cơ sở kinh doanh không phải lập hóa đơn. Thuế GTGT đầu vào hình thành nên tài sản cố định tự làm được kê khai, khấu trừ theo quy định.
Trường hợp xuất máy móc, thiết bị, vật tư, hàng hóa dưới hình thức cho vay, cho mượn hoặc hoàn trả, nếu có hợp đồng và các chứng từ liên quan đến giao dịch phù hợp, cơ sở kinh doanh không phải lập hóa đơn, tính, nộp thuế GTGT.”
Ví dụ: Đơn vị A là doanh nghiệp sản xuất quạt điện, dùng 50 sản phẩm quạt lắp vào các phân xưởng sản xuất để phục vụ hoạt động kinh doanh của đơn vị thì đơn vị A không phải tính nộp thuế GTGT đối với hoạt động xuất 50 sản phẩm quạt điện này.
Riêng đối với cơ sở kinh doanh có sử dụng hàng hóa, dịch vụ tiêu dùng nội bộ, luân chuyển nội bộ phục vụ cho sản xuất kinh doanh như vận tải, hàng không, đường sắt, bưu chính viễn thông không phải tính thuế GTGT đầu ra, cơ sở kinh doanh phải có văn bản quy định rõ đối tượng và mức khống chế hàng hóa dịch vụ sử dụng nội bộ theo thẩm quyền quy định.
3. Cách xuất hóa đơn tiêu dùng nội bộ như nào?
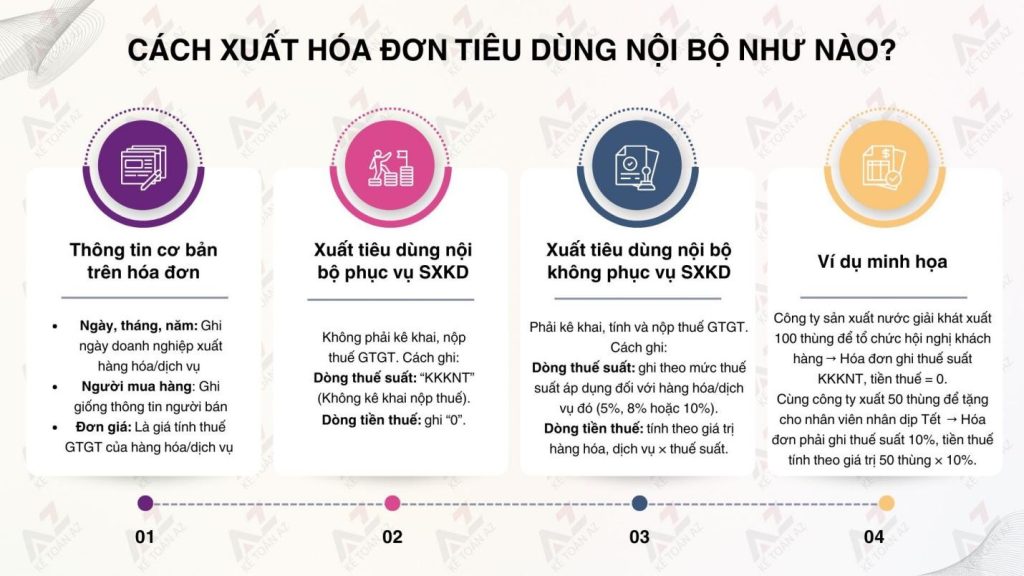
– Ngày tháng năm: Ghi ngày tháng năm doanh nghiệp xuất hàng hóa dịch vụ ra để đưa vào sử dụng.
– Phần thông tin người mua hàng: Ghi giống phần thông tin người bán hàng (Xuất tiêu dùng nội bộ thì người bán và người mua là 1 => Người mua chính là người sử dụng hàng hóa dịch vụ.)
– Phần đơn giá: Giá tính thuế GTGT của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh tiêu dùng nội bộ.
Theo Luật Thuế GTGT số 48/2024/QH15 ban hành ngày 26 tháng 11 năm 2024, có hiệu lực từ ngày 01/7/2025 thì:
“Điều 7. Giá tính thuế
1. Giá tính thuế được quy định như sau:
c) Đối với hàng hóa, dịch vụ dùng để trao đổi, tiêu dùng nội bộ, biếu, tặng, cho là giá tính thuế giá trị gia tăng của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh các hoạt động này.”
– Phần thuế suất:
+) Nếu xuất HH-DV để tiêu dùng nội bộ để phục vụ hoạt động kinh doanh thì không phải tính nộp thuế GTGT.
=> Khi xuất hóa đơn dòng thuế suất ghi: KKKNT (không kê khai nộp thuế), dòng tiền thuế = 0
+) Nếu xuất HH-DV để tiêu dùng nội bộ với mục đích không phục vụ hoạt động kinh doanh thì phải kê khai, tính nộp thuế GTGT.
=> Khi xuất hóa đơn thì ghi dòng thuế suất theo mức thuế suất mà HH-DV đó áp dụng theo quy định tại thời điểm xuất tiêu dùng nội bộ.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



