
1. Khái niệm Chuẩn mực Kế toán Việt Nam (VAS)
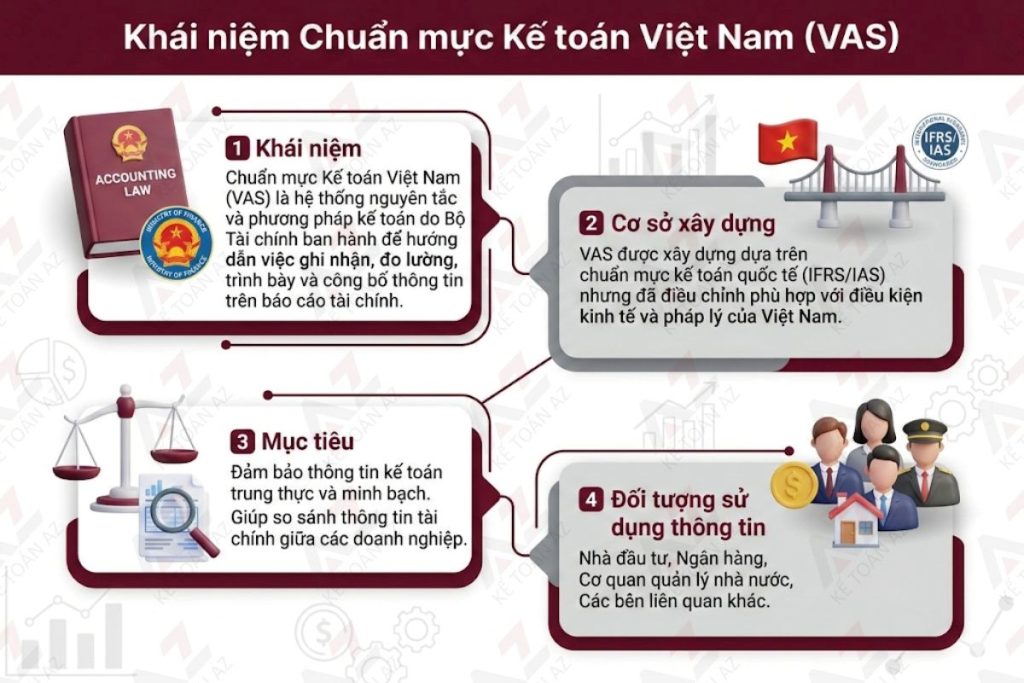
Chuẩn mực Kế toán Việt Nam (VAS – Vietnamese Accounting Standards) là hệ thống các nguyên tắc và phương pháp kế toán do Bộ Tài chính Việt Nam ban hành nhằm hướng dẫn việc ghi nhận, đo lường, trình bày và công bố thông tin tài chính trong báo cáo tài chính của các doanh nghiệp tại Việt Nam.

VAS được xây dựng dựa trên các chuẩn mực kế toán quốc tế (IFRS/IAS) nhưng đã được điều chỉnh để phù hợp với môi trường pháp lý, kinh tế và trình độ quản lý của Việt Nam.
Hệ thống VAS giúp đảm bảo rằng thông tin kế toán của doanh nghiệp được trình bày trung thực, hợp lý, minh bạch và có thể so sánh, từ đó hỗ trợ cho các đối tượng sử dụng thông tin như nhà đầu tư, cơ quan quản lý, ngân hàng và các bên liên quan khác.
2. Quá trình hình thành và phát triển của VAS

Hệ thống chuẩn mực kế toán Việt Nam bắt đầu được xây dựng trong quá trình đổi mới nền kinh tế và hội nhập quốc tế.
Các giai đoạn chính:
- Trước năm 2000: Việt Nam chủ yếu sử dụng chế độ kế toán do Nhà nước ban hành, chưa có hệ thống chuẩn mực kế toán chính thức.
- Giai đoạn 2001–2005: Bộ Tài chính ban hành 26 chuẩn mực kế toán Việt Nam theo nhiều đợt khác nhau. Đây là giai đoạn hình thành hệ thống VAS.
- Sau năm 2005 đến nay: hệ thống VAS được duy trì và áp dụng rộng rãi trong các đơn vị kế toán. Đồng thời Việt Nam bắt đầu lộ trình chuyển đổi sang IFRS nhằm tăng tính hội nhập quốc tế.
Hiện nay, VAS vẫn là nền tảng chính cho báo cáo tài chính của đa số doanh nghiệp tại Việt Nam, đặc biệt là doanh nghiệp vừa và nhỏ.
3. Nội dung chính của hệ thống VAS
Hệ thống VAS gồm 26 chuẩn mực, bao quát các lĩnh vực quan trọng của kế toán tài chính.
Các chuẩn mực này tạo thành khung pháp lý cho hệ thống kế toán doanh nghiệp tại Việt Nam.
Đợt 1: Ngày 31/12/2001 ban hành 4 chuẩn mực
| Chuẩn mực số | Tên chuẩn mực | Quyết định ban hành | Thông tư hướng dẫn |
|---|---|---|---|
| 02 | Hàng tồn kho | 149/2001/QĐ-BTC ngày 31/12/2001 | 161/2007/TT-BTC ngày 31/12/2007 |
| 03 | Tài sản cố định hữu hình | ||
| 04 | Tài sản cố định vô hình | ||
| 14 | Doanh thu và thu nhập khác |
Đợt 2: Ngày 31/12/2002 ban hành 6 chuẩn mực
| Chuẩn mực số | Tên chuẩn mực | Quyết định ban hành | Thông tư hướng dẫn |
| 01 | Chuẩn mực chung | 165/2002/QĐ-BTC ngày 31/12/2002 | 161/2007/TT-BTC ngày 31/12/2007 |
| 06 | Thuê tài sản | ||
| 10 | Ảnh hưởng của việc thay đổi tỉ giá hối đoái | ||
| 15 | Hợp đồng xây dựng | ||
| 16 | Chi phí đi vay | ||
| 24 | Báo cáo lưu chuyển tiền tệ |
Đợt 3: Ngày 30/12/2003 ban hành 6 chuẩn mực
| Chuẩn mực số | Tên chuẩn mực | Quyết định ban hành | Thông tư hướng dẫn |
| 05 | Bất động sản đầu tư | 234/2003/QĐ-BTC ngày 30/12/2003 | 161/2007/TT-BTC ngày 31/12/2007 |
| 07 | Kế toán các khoản đầu tư vào công ty liên kết | ||
| 08 | Thông tin tài chính về những khoản vốn góp liên doanh | ||
| 21 | Trình bày báo cáo tài chính | ||
| 25 | Báo cáo tài chính hợp nhất và kế toán khoản đầu tư vào công ty con | ||
| 26 | Thông tin về các bên liên quan |
Đợt 4: Ngày 15/02/2005 ban hành 6 chuẩn mực
| Chuẩn mực số | Tên chuẩn mực | Quyết định ban hành | Thông tư hướng dẫn |
| 17 | Thuế thu nhập doanh nghiệp | 12/2005/QĐ-BTC ngày 15/02/2005 | 20/2006/TT-BTC ngày 20/03/2006 |
| 22 | Trình bày bổ sung báo cáo tài chính của các ngân hàng và tổ chức tài chính tương tự | ||
| 23 | Các sự kiện phát sinh sau ngày kết thúc kỳ kế toán năm | ||
| 27 | Báo cáo tài chính giữa niên độ | ||
| 28 | Báo cáo bộ phận | ||
| 29 | Thay đổi chính sách kế toán, ước tính kế toán |
Đợt 5: Ngày 28/12/2005 ban hành 4 chuẩn mực
| Chuẩn mực số | Tên chuẩn mực | Quyết định ban hành | Thông tư hướng dẫn |
| 11 | Hợp nhất kinh doanh | 100/2005/QĐ-BTC ngày 28/12/2005 | 21/2006/TT-BTC ngày 20/03/2006 |
| 18 | Các khoản dự phòng, tài sản và nợ tiềm tàng | ||
| 19 | Hợp đồng bảo hiểm | ||
| 30 | Lãi trên cổ phiếu |
4. Vai trò của chuẩn mực kế toán Việt Nam

VAS đóng vai trò quan trọng trong hoạt động tài chính và quản lý doanh nghiệp:
Chuẩn hóa công tác kế toán
VAS đưa ra các nguyên tắc thống nhất giúp các doanh nghiệp ghi nhận và báo cáo tài chính theo cùng một phương pháp.
Tăng tính minh bạch của thông tin tài chính
Thông tin được trình bày rõ ràng, đáng tin cậy giúp các nhà đầu tư và tổ chức tài chính đưa ra quyết định chính xác.
Hỗ trợ quản lý nhà nước
Cơ quan quản lý có cơ sở để kiểm tra, giám sát và đánh giá tình hình tài chính của doanh nghiệp.
Thúc đẩy hội nhập quốc tế
VAS được xây dựng dựa trên chuẩn mực quốc tế, giúp doanh nghiệp Việt Nam dễ dàng tiếp cận thị trường và nhà đầu tư nước ngoài.
5. Hạn chế của hệ thống VAS
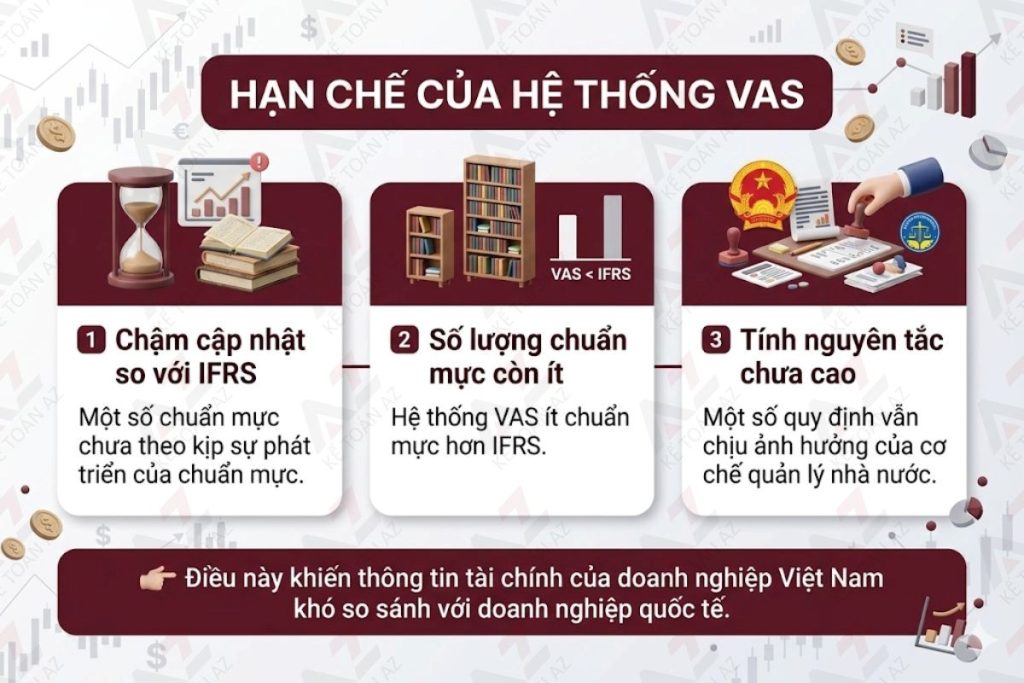
Mặc dù có vai trò quan trọng, VAS vẫn tồn tại một số hạn chế:
- Chưa cập nhật kịp thời so với sự phát triển nhanh của chuẩn mực quốc tế (IFRS).
- Số lượng chuẩn mực còn hạn chế so với IFRS.
- Một số quy định mang tính nguyên tắc chưa cao, vẫn chịu ảnh hưởng của cơ chế quản lý nhà nước.
Những hạn chế này khiến thông tin tài chính của doanh nghiệp Việt Nam đôi khi khó so sánh với doanh nghiệp quốc tế.
Kết luận
Chuẩn mực Kế toán Việt Nam (VAS) là nền tảng quan trọng của hệ thống kế toán doanh nghiệp tại Việt Nam. Hệ thống này giúp chuẩn hóa việc ghi nhận và trình bày thông tin tài chính, tăng tính minh bạch và hỗ trợ công tác quản lý kinh tế.
Đọc thêm: So sánh VAS- IFRS và lộ trình áp dụng IFRS tại Việt Nam
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



