
Theo quy định mới từ năm 2026, biểu thuế sẽ được đơn giản hóa từ 7 bậc xuống còn 5 bậc theo Luật Thuế TNCN 2025, nhằm giảm bớt gánh nặng thuế cho những người có thu nhập thấp.

1. Biểu thuế lũy tiến TNCN ( áp dụng từ năm 2026 ) theo khoản 2 Điều 9 Luật Thuế thu nhập cá nhân 2025
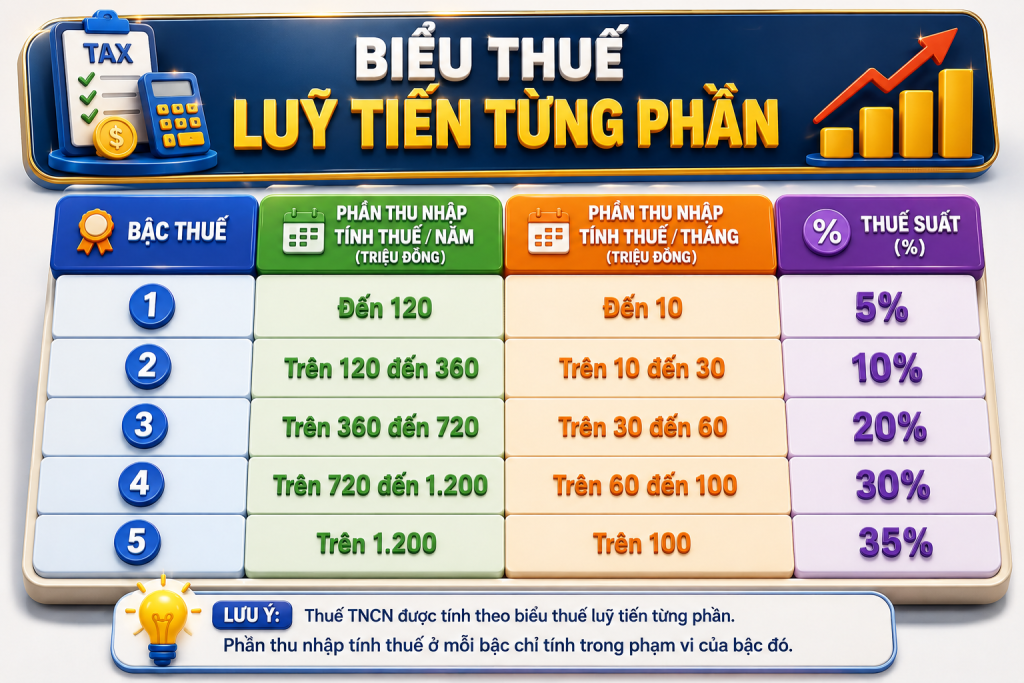
Việc sửa đổi biểu thuế lũy tiến từng phần hướng đến mục tiêu làm cho chính sách thuế hợp lý hơn, hạn chế tình trạng mức thuế tăng quá nhanh khi thu nhập của người lao động chuyển sang bậc cao hơn. Qua đó, chính sách mới góp phần giảm áp lực thuế, tăng thu nhập thực nhận và khuyến khích người lao động nâng cao năng suất, gia tăng thu nhập.
Theo quy định mới, biểu thuế lũy tiến từng phần được tinh giản từ 7 bậc xuống còn 5 bậc, đồng thời mở rộng khoảng thu nhập giữa các bậc. Hai mức thuế suất trung gian là 15% và 25% được loại bỏ, tương ứng với việc các phần thu nhập trước đây chịu thuế suất 15% và 25% được điều chỉnh xuống các mức 10% và 20%.
Cùng với việc giảm số bậc thuế, ngưỡng thu nhập áp dụng cho từng bậc cũng được nâng lên. Mức thuế suất thấp nhất 5% được áp dụng đối với phần thu nhập tính thuế đến 10 triệu đồng mỗi tháng.
Thuế suất cao nhất vẫn được giữ ở mức 35%, nhưng chỉ áp dụng đối với phần thu nhập tính thuế trên 100 triệu đồng mỗi tháng, thay vì trên 80 triệu đồng như trước đây.
Sự điều chỉnh này giúp giảm nghĩa vụ thuế cho nhiều cá nhân có thu nhập trung bình và cao.
2. Ai được hưởng lợi?
Người lao động có thu nhập thấp và trung bình được hưởng lợi nhiều nhất vì mức giảm trừ gia cảnh tăng, làm giảm thu nhập tính thuế hoặc không còn phải nộp thuế.
Người có thu nhập khá và cao cũng được giảm thuế do biểu thuế giảm từ 7 bậc xuống 5 bậc, khoảng cách giữa các bậc được mở rộng và ngưỡng chịu thuế suất 35% tăng từ trên 80 triệu đồng lên trên 100 triệu đồng/tháng.
Người có người phụ thuộc được hưởng lợi thêm vì mức giảm trừ cho mỗi người phụ thuộc tăng lên 6,2 triệu đồng/tháng.
Nhìn chung, người nộp thuế sẽ có số tiền thực nhận cao hơn, từ đó có thêm nguồn tài chính để chi tiêu, tiết kiệm hoặc đầu tư.
=> Ví dụ thực tế
Tại 1 tháng của năm 2026, Anh Minh – trưởng phòng tại một doanh nghiệp, có thu nhập chịu thuế TNCN từ tiền lương, tiền công sau khi trừ các khoản bảo hiểm bắt buộc là 60 triệu đồng/tháng và có một người phụ thuộc.
Theo quy định cũ tại “Khoản 1 Điều 19 Luật thuế thu nhập cá nhân 2007 số 04/2007/QH12”, mức giảm trừ gia cảnh anh Minh được giảm trừ 11 triệu đồng cho bản thân và 4,4 triệu đồng cho người phụ thuộc. Thu nhập tính thuế của anh là: 60 − 11 − 4,4 = 44,6 triệu đồng
Số thuế thu nhập cá nhân phải nộp theo biểu thuế 7 bậc là 7,9 triệu đồng/tháng.
Theo quy định mới nhất tại “khoản 1 Điều 10 Luật Thuế thu nhập cá nhân số 109/2025/QH15”, từ năm 2026 mức giảm trừ cho bản thân tăng lên 15,5 triệu đồng và mức giảm trừ cho người phụ thuộc tăng lên 6,2 triệu đồng. Thu nhập tính thuế còn: 60 − 15,5 − 6,2 = 38,3 triệu đồng
Áp dụng biểu thuế mới nhất áp dụng cho năm 2026 gồm 5 bậc, số thuế anh Minh phải nộp là:
- 10 triệu đồng đầu tiên × 5% = 500.000 đồng;
- 20 triệu đồng tiếp theo × 10% = 2.000.000 đồng;
- 8,3 triệu đồng còn lại × 20% = 1.660.000 đồng.
Tổng số thuế TNCN phải nộp là 4,16 triệu đồng/tháng.
Như vậy, so với quy định cũ, anh Minh được giảm số thuế TNCN phải nộp là 7,9 − 4,16 = 3,74 triệu đồng/tháng khi áp dụng quy định mới.
Ví dụ này cho thấy việc tăng mức giảm trừ gia cảnh, giảm số bậc thuế và mở rộng khoảng cách giữa các bậc đã giúp người lao động có thu nhập khá, thu nhập cao giảm đáng kể số thuế phải nộp. Phần thu nhập thực nhận tăng lên có thể được sử dụng cho sinh hoạt gia đình, tiết kiệm hoặc đầu tư.
3. Lưu ý khi áp dụng biểu thuế TNCN mới
– Biểu thuế lũy tiến từng phần chỉ áp dụng đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú.
– Thuế TNCN được tính trên thu nhập tính thuế, không tính trực tiếp trên tổng tiền lương hoặc thu nhập nhận được.
– Thu nhập tính thuế được xác định sau khi trừ các khoản được giảm trừ và các khoản được khấu trừ theo quy định.
– Biểu thuế được áp dụng theo nguyên tắc lũy tiến từng phần, chỉ phần thu nhập vượt từng bậc mới chịu thuế suất cao hơn.
– Người phụ thuộc chỉ được tính giảm trừ cho một người nộp thuế trong cùng một thời gian. Người nộp thuế và doanh nghiệp cần xác định đúng thời điểm phát sinh thu nhập để thực hiện khấu trừ, kê khai và quyết toán thuế theo đúng quy định.



