
Ở bài trước, chúng ta đã tìm hiểu về nguyên tắc kế toán, kết cấu và nội dung phản ánh của tài khoản 211 – Tài sản cố định hữu hình.

Trong bài này, chúng ta sẽ tìm hiểu phương pháp hạch toán một số nghiệp vụ kinh tế phát sinh liên quan đến việc tăng Tài sản cố định- Tài khoản 211.
Nội dung
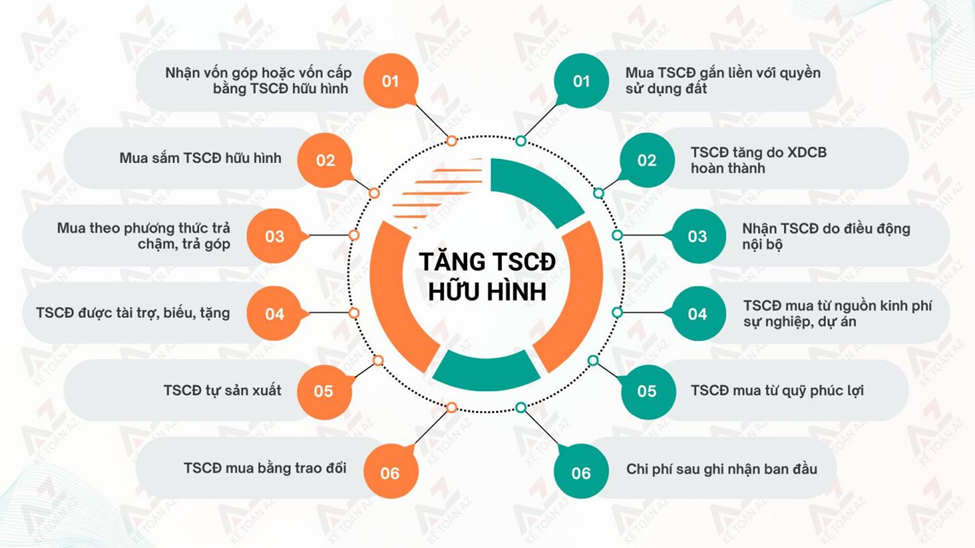
- Tăng TSCĐ hữu hình
- Nhận vốn góp của chủ sở hữu hoặc nhận vốn cấp bằng TSCĐ hữu hình
- TSCĐ được Doanh nghiệp mua sắm
- Doanh nghiệp mua TSCĐ theo hình thức trả chậm, trả góp
- Doanh nghiệp được tài trợ, biếu, tặng TSCĐ hữu hình
- Trường hợp TSCĐ hữu hình tự sản xuất
- Trường hợp TSCĐ hữu hình mua dưới hình thức trao đổi
- Doanh nghiệp mua TSCĐ hữu hình gắn liền với quyền sử dụng đất
- Trường hợp TSCĐ hữu hình tăng do đầu tư xây dựng cơ bản hoàn thành
- Trường hợp doanh nghiệp chủ đầu tư không có Ban quản lý dự án tổ chức kế toán riêng
- Trường hợp doanh nghiệp chủ đầu tư có Ban quản lý dự án tổ chức kế toán riêng để theo dõi quá trình đầu tư xây dựng cơ bản
- TSCĐ được đầu tư bằng nguồn vốn đầu tư xây dựng cơ bản
- Nếu có chênh lệch giữa giá quyết toán và giá tạm tính
- Nhận được TSCĐ do điều động nội bộ Tổng công ty
- Doanh nghiệp dùng kinh phí sự nghiệp, kinh phí dự án để đầu tư, mua sắm TSCĐ
- Trường hợp Doanh nghiệp đầu tư, mua sắm TSCĐ bằng quỹ phúc lợi
- Chi phí sửa chữa, cải tạo, nâng cấp
- Kết
Tăng TSCĐ hữu hình
Nhận vốn góp của chủ sở hữu hoặc nhận vốn cấp bằng TSCĐ hữu hình
Nợ TK 211 (Tài sản cố định hữu hình): Giá thỏa thuận
Có TK 411 (Vốn đầu tư của chủ sở hữu)
TSCĐ được Doanh nghiệp mua sắm
Doanh nghiệp mua sắm TSCĐ hữu hình
Trường hợp Doanh nghiệp mua sắm TSCĐ hữu hình, nếu thuế GTGT đầu vào được khấu trừ, căn cứ các chứng từ có liên quan đến việc mua TSCĐ, Doanh nghiệp xác định nguyên giá của TSCĐ, lập hồ sơ kế toán, lập Biên bản giao nhận TSCĐ:
Nợ TK 211 (TSCĐ hữu hình): Giá mua chưa VAT
Nợ TK 1332 (Thuế GTGT được khấu trừ)Có TK 111, 112,…
Có TK 331 (Phải trả cho người bán)
Có TK 3411 (Vay và nợ thuê tài chính)
Nhận kèm thiết bị phụ tùng thay thế
Trường hợp Doanh nghiệp mua sắm TSCĐ hữu hình được nhận kèm thiết bị phụ tùng thay thế:
Nợ TK 211 (TSCĐ hữu hình): Chi tiết TSCĐ được mua, chi tiết thiết bị phụ tùng, thay thế đủ tiêu chuẩn của TSCĐ
Nợ TK 1534 (Công cụ, dụng cụ): Thiết bị, phụ tùng thay thế
Nợ TK 1332 (Thuế GTGT được khấu trừ)Có TK 111, 112,…
Có TK 331 (Phải trả cho người bán)
Có TK 3411 (Vay và nợ thuê tài chính)
Nếu thuế GTGT đầu vào không được khấu trừ
Nếu thuế GTGT đầu vào không được khấu trừ thì nguyên giá của TSCĐ bao gồm cả thuế GTGT
TSCĐ được mua sắm bằng nguồn vốn đầu tư xây dựng cơ bản…
Nếu TSCĐ được mua sắm bằng nguồn vốn đầu tư xây dựng cơ bản của doanh nghiệp dùng vào sản xuất kinh doanh, theo quyết định của cơ quan có thẩm quyền phải ghi tăng nguồn vốn kinh doanh và giảm nguồn vốn xây dựng cơ bản, khi quyết toán được duyệt:
Nợ TK 441 (Nguồn vốn đầu tư XDCB)
Có TK 411 (Vốn đầu tư của chủ sở hữu)
Doanh nghiệp mua TSCĐ theo hình thức trả chậm, trả góp
Khi Doanh nghiệp mua tài sản cố định hữu hình theo phương thức trả chậm, trả góp và đưa về sử dụng ngay cho sản xuất kinh doanh:
Nợ TK 211 – TSCĐ hữu hình: Nguyên giá – Ghi theo giá mua trả tiền ngay
Nợ TK 1332 – Thuế GTGT được khấu trừ (nếu có)
Nợ TK 242 – Chi phí trả trước: Phần lãi trả chậm là số chênh lệch giữa tổng số tiền phải thanh toán trừ giá mua trả tiền ngay và thuế GTGT (nếu có)
Có TK 111, 112, 331
Định kỳ, Doanh nghiệp thanh toán tiền cho người bán, ghi:
Nợ TK 331 – Phải trả cho người bán
Có TK 111, 112: Số phải trả định kỳ bao gồm cả giá gốc và lãi trả chậm, trả góp phải trả định kỳ.
Định kỳ, Doanh nghiệp tính vào chi phí theo số lãi trả chậm, trả góp phải trả của từng kỳ, ghi:
Nợ TK 635 – Chi phí tài chính
Có TK 242 – Chi phí trả trước
Doanh nghiệp được tài trợ, biếu, tặng TSCĐ hữu hình
Trường hợp doanh nghiệp được tài trợ, biếu, tặng TSCĐ hữu hình đưa vào sử dụng ngay cho sản xuất kinh doanh, ghi:
Nợ TK 211 – TSCĐ hữu hình
Có TK 711 – Thu nhập khác
Những chi phí khác liên quan trực tiếp đến TSCĐ hữu hình được tài trợ, biếu, tặng tính vào nguyên giá, ghi:
Nợ TK 211 – TSCĐ hữu hình
Có TK 111, 112, 331,…
Trường hợp TSCĐ hữu hình tự sản xuất
Khi Doanh nghiệp sử dụng sản phẩm do doanh nghiệp tự sản xuất để chuyển thành TSCĐ hữu hình, ghi:
Nợ TK 211 – TSCĐ hữu hình
Có TK 155 – Thành phẩm (nếu xuất kho ra sử dụng)
Có TK 154 – Chi phí sản xuất kinh doanh dở dang (đưa vào sử dụng ngay).
Trường hợp TSCĐ hữu hình mua dưới hình thức trao đổi
Trao đổi với TSCĐ hữu hình tương tự
TSCĐ hữu hình mua dưới hình thức trao đổi với TSCĐ hữu hình tương tự: Khi nhận TSCĐ hữu hình tương tự do trao đổi và đưa vào sử dụng ngay cho sản xuất kinh doanh, ghi:
Nợ TK 211 – TSCĐ hữu hình (Nguyên giá TSCĐ hữu hình nhận về ghi theo giá trị còn lại của TSCĐ đưa đi trao đổi)
Nợ TK 214 – Hao mòn TSCĐ (Số đã khấu hao của TSCĐ đưa đi trao đổi)
Có TK 211 – TSCĐ hữu hình (Nguyên giá TSCĐ đưa đi trao đổi)
Trao đổi với TSCĐ hữu hình không tương tự
Khi Doanh nghiệp giao TSCĐ hữu hình cho bên trao đổi, ghi:
Nợ TK 811 – Chi phí khác (Giá trị còn lại của TSCĐ đưa đi trao đổi)
Nợ TK 214 – Hao mòn TSCĐ (Giá trị đã khấu hao)
Có TK 211 – TSCĐ hữu hình (Nguyên giá)
Đồng thời Doanh nghiệp ghi tăng thu nhập do trao đổi TSCĐ:
Nợ TK 131 – Phải thu của khách hàng (Tổng giá thanh toán)
Có TK 711 – Thu nhập khác (Giá trị hợp lý của TSCĐ đưa đi trao đổi)
Có TK 33311 – Thuế GTGT phải nộp (nếu có)
Khi Doanh nghiệp nhận được TSCĐ hữu hình do trao đổi, ghi là:
Nợ TK 211 – TSCĐ hữu hình (Giá trị hợp lý của TSCĐ nhận về)
Nợ TK 1332 – Thuế GTGT được khấu trừ (Nếu có)
Có TK 131 – Phải thu của khách hàng (Tổng giá thanh toán)
Trường hợp Doanh nghiệp phải thu thêm tiền do giá trị của TSCĐ đưa đi trao đổi lớn hơn giá trị của TSCĐ nhận được do trao đổi, khi nhận được tiền của bên có TSCĐ trao đổi, ghi là:
Nợ TK 111, 112 (Số tiền đã thu thêm)
Có TK 131 – Phải thu của khách hàng
Trường hợp Doanh nghiệp phải trả thêm tiền do giá trị hợp lý của TSCĐ đưa đi trao đổi nhỏ hơn giá trị hợp lý của TSCĐ nhận được do trao đổi, khi trả tiền cho bên có TSCĐ trao đổi, ghi là:
Nợ TK 131 – Phải thu của khách hàng
Có TK 111, 112,…
Doanh nghiệp mua TSCĐ hữu hình gắn liền với quyền sử dụng đất
Trường hợp Doanh nghiệp mua TSCĐ hữu hình là nhà cửa, vật kiến trúc gắn liền với quyền sử dụng đất, đưa vào sử dụng ngay cho hoạt động sản xuất kinh doanh, ghi là:
Nợ TK 211 – TSCĐ hữu hình (Nguyên giá – chi tiết nhà cửa, vật kiến trúc)
Nợ TK 213 – TSCĐ vô hình (Nguyên giá – chi tiết quyền sử dụng đất)
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có)
Có TK 111, 112, 331,…
Trường hợp TSCĐ hữu hình tăng do đầu tư xây dựng cơ bản hoàn thành
Trường hợp công trình hoặc hạng mục công trình xây dựng cơ bản hoàn thành đã được bàn giao đưa vào sử dụng, nhưng chưa được duyệt quyết toán vốn đầu tư, thì doanh nghiệp cần căn cứ vào chi phí đầu tư xây dựng cơ bản thực tế, tạm tính nguyên giá để hạch toán tăng, giảm tài sản cố định (để có cơ sở tính và trích khấu hao TSCĐ đưa vào sử dụng). Sau khi quyết toán vốn đầu tư xây dựng cơ bản được duyệt, nếu có chênh lệch so với giá trị TSCĐ đã tạm tính thì Doanh nghiệp thực hiện điều chỉnh tăng, giảm số chênh lệch.
Trường hợp doanh nghiệp chủ đầu tư không có Ban quản lý dự án tổ chức kế toán riêng
Tức là trường hợp quá trình đầu tư xây dựng cơ bản được hạch toán trên cùng hệ thống sổ kế toán của doanh nghiệp (doanh nghiệp chủ đầu tư không có Ban quản lý dự án tổ chức kế toán riêng)
Khi công tác XDCB hoàn thành nghiệm thu, bàn giao đưa tài sản vào sử dụng cho sản xuất, kinh doanh, Doanh nghiệp ghi nhận TSCĐ, ghi là:
Nợ TK 211 – TSCĐ hữu hình (Nguyên giá)
Có TK 241 – Xây dựng cơ bản dở dang
Nếu tài sản hình thành qua đầu tư không thỏa mãn những tiêu chuẩn ghi nhận TSCĐ hữu hình theo quy định của chuẩn mực kế toán TSCĐ hữu hình, ghi:
Nợ các TK 152, 153 (nếu là vật liệu, công cụ, dụng cụ nhập kho)
Có TK 241 – XDCB dở dang.
Trường hợp doanh nghiệp chủ đầu tư có Ban quản lý dự án tổ chức kế toán riêng để theo dõi quá trình đầu tư xây dựng cơ bản
Trường hợp quá trình đầu tư xây dựng cơ bản không hạch toán trên cùng hệ thống sổ kế toán của doanh nghiệp (doanh nghiệp chủ đầu tư có Ban quản lý dự án tổ chức kế toán riêng để theo dõi quá trình đầu tư xây dựng cơ bản).
Khi Doanh nghiệp nhận bàn giao công trình, chủ đầu tư, ghi là:
Nợ TK 111, 112, 152, 153, 211, 213
Có TK 136 – Phải thu nội bộ
Có TK 331, 333,… (nhận nợ phải trả nếu có).
TSCĐ được đầu tư bằng nguồn vốn đầu tư xây dựng cơ bản
Nếu TSCĐ được đầu tư bằng nguồn vốn đầu tư xây dựng cơ bản, khi quyết toán được duyệt có quyết định của cơ quan có thẩm quyền phải ghi tăng vốn đầu tư của chủ sở hữu, ghi là:
Nợ TK 441 – Nguồn vốn đầu tư XDCB
Có TK 411 – Vốn đầu tư của chủ sở hữu
Nếu có chênh lệch giữa giá quyết toán và giá tạm tính
Trường hợp sau khi quyết toán, nếu có chênh lệch giữa giá quyết toán và giá tạm tính, Doanh nghiệp điều chỉnh nguyên giá TSCĐ:
Trường hợp Doanh nghiệp điều chỉnh giảm nguyên giá, ghi là:
Nợ TK 138 – Phải thu khác (Số phải thu hồi không được quyết toán)
Có TK 211 – TSCĐ hữu hình
Trường hợp Doanh nghiệp điều chỉnh tăng nguyên giá TSCĐ, ghi là:
Nợ các TK 211, 213, 217, 1557
Có các TK liên quan
Nhận được TSCĐ do điều động nội bộ Tổng công ty
Doanh nghiệp nhận được TSCĐ do điều động nội bộ Tổng công ty (không phải thanh toán tiền), ghi là:
Nợ TK 211 – TSCĐ hữu hình (Nguyên giá)
Có TK 214 – Hao mòn TSCĐ (Giá trị hao mòn)
Có các TK 336, 411 (Giá trị còn lại)
Doanh nghiệp dùng kinh phí sự nghiệp, kinh phí dự án để đầu tư, mua sắm TSCĐ
Trường hợp Doanh nghiệp dùng kinh phí sự nghiệp, kinh phí dự án để đầu tư, mua sắm TSCĐ, khi TSCĐ mua sắm, đầu tư hoàn thành đưa vào sử dụng cho hoạt động sự nghiệp, dự án, ghi là:
Nợ TK 211 – TSCĐ hữu hình
Có các TK 111, 112
Có TK 241 – XDCB dở dang
Có TK 331 – Phải trả cho người bán Có TK 4612 – Nguồn kinh phí sự nghiệp
Đồng thời Doanh nghiệp ghi tăng nguồn kinh phí đã hình thành TSCĐ:
Nợ TK 1612 – Chi sự nghiệp
Có TK 466 – Nguồn kinh phí đã hình thành TSCĐ
Nếu Doanh nghiệp rút dự toán mua TSCĐ, thì cần chủ động theo dõi và ghi chép trong phần thuyết minh Báo cáo tài chính.
Trường hợp Doanh nghiệp đầu tư, mua sắm TSCĐ bằng quỹ phúc lợi
Trường hợp Doanh nghiệp đầu tư, mua sắm TSCĐ bằng quỹ phúc lợi, khi hoàn thành đưa vào sử dụng cho hoạt động văn hóa, phúc lợi, ghi là:
Nợ TK 211 – Tài sản cố định hữu hình (Tổng giá thanh toán)
Có các TK 111, 112, 331, 3411,…Đồng thời, Doanh nghiệp ghi là:
Nợ TK 3532 – Quỹ phúc lợi
Có TK 3533 – Quỹ phúc lợi đã hình thành TSCĐ.
Chi phí sửa chữa, cải tạo, nâng cấp
Chi phí của Doanh nghiệp phát sinh sau ghi nhận ban đầu liên quan đến TSCĐ hữu hình như sửa chữa, cải tạo, nâng cấp:
Phát sinh chi phí cho việc sửa chữa, cải tạo, nâng cấp
Khi phát sinh chi phí cho việc sửa chữa, cải tạo, nâng cấp TSCĐ hữu hình sau khi ghi nhận ban đầu, ghi:
Nợ TK 241 – XDCB dở dang
Nợ TK 1332 – Thuế GTGT được khấu trừ
Có các TK 112, 152, 331, 334,…
Sửa chữa, cải tạo, nâng cấp TSCĐ hoàn thành đưa vào sử dụng
Khi công việc sửa chữa, cải tạo, nâng cấp TSCĐ hoàn thành đưa vào sử dụng:
Nếu thoả mãn các điều kiện được ghi tăng nguyên giá TSCĐ hữu hình:
Nợ TK 211 – TSCĐ hữu hình Có TK 241 – Xây dựng cơ bản dở dang
Nếu không thoả mãn các điều kiện ghi tăng nguyên giá TSCĐ hữu hình:
Nợ các TK 623, 627, 641, 642 (Nếu giá trị nhỏ)
Nợ TK 242 – Chi phí trả trước (Nếu giá trị lớn phải phân bổ dần)
Có TK 241 – Xây dựng cơ bản dở dang.
Kết
Trong bài này, chúng ta đã tìm hiểu phương pháp hạch toán một số nghiệp vụ kinh tế phát sinh liên quan đến việc ghi tăng Tài sản cố định- Tài khoản 211.
Trong bài kế tiếp, cũng liên quan đến tài khoản 211- TSCĐ hữu hình, chúng ta sẽ tìm hiểu phương pháp hạch toán một số nghiệp vụ kinh tế phát sinh liên quan đến việc ghi giảm Tài sản cố định.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



