
Từ ngày 01/07/2025, theo quy định mới, mọi giao dịch mua hàng từ 5 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng bắt buộc phải thanh toán qua chuyển khoản nếu muốn được khấu trừ thuế và tính vào chi phí hợp lệ. Tuy nhiên, nhiều doanh nghiệp vẫn chia nhỏ hóa đơn thành nhiều giao dịch dưới 5 triệu đồng để hợp thức hóa thanh toán bằng tiền mặt. Đây là sai lầm phổ biến trong giai đoạn đầu áp dụng quy định mới.

- 1. Bản chất nghiệp vụ quyết định thời điểm lập hóa đơn – chứ không phải thủ thuật chia nhỏ nhiều hóa đơn.
- 2. Pháp luật Thuế không công nhận hành vi chia nhỏ bất hợp lý.
- 3. Hình thức thanh toán phải đúng quy định, phù hợp với bản chất nghiệp vụ kinh tế:
- 4. Kế toán không phải là người “hợp thức hóa” cho các sai phạm.
1. Bản chất nghiệp vụ quyết định thời điểm lập hóa đơn – chứ không phải thủ thuật chia nhỏ nhiều hóa đơn.
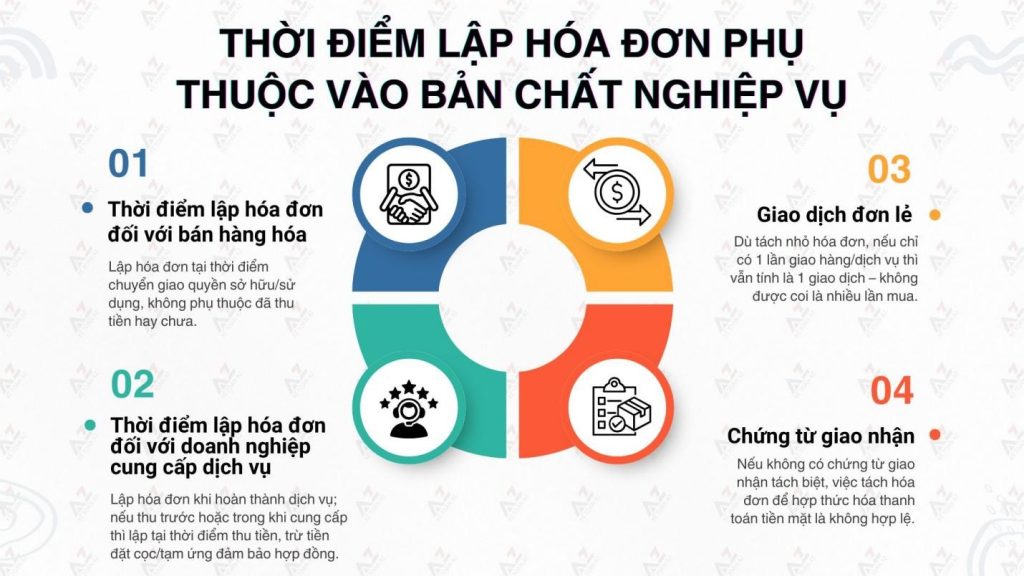
Theo khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP: “Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền. Thời điểm lập hóa đơn đối với doanh nghiệp cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ cho khách hàng (bao gồm cả hoạt động cung cấp dịch vụ cho cá nhân, tổ chức nước ngoài), không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp doanh nghiệp cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (trừ trường hợp doanh nghiệp thu tiền đặt cọc hay khoản tạm ứng để đảm bảo thực hiện hợp đồng cung cấp dịch vụ như: kế toán, tư vấn tài chính, thuế, kiểm toán; dịch vụ thẩm định giá; dịch vụ khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng).”
Có nghĩa là:
– Nếu chỉ có 1 lần chuyển giao hàng hóa, dịch vụ, dù có tách nhỏ hóa đơn, mỗi hóa đơn GTGT dưới 5 triệu đồng thì vẫn được xem là 1 lần mua hàng, nếu kế toán tách hóa đơn được xem là nhiều lần mua hàng, bản chất nghiệp vụ đã bị thay đổi.
– Nếu không có các chứng từ minh chứng việc giao nhận hàng hóa, dịch vụ tách biệt thì dù có “tách nhỏ hóa đơn – thanh toán nhiều lần” thì không thể hợp thức hóa việc thanh toán tiền mặt.
2. Pháp luật Thuế không công nhận hành vi chia nhỏ bất hợp lý.
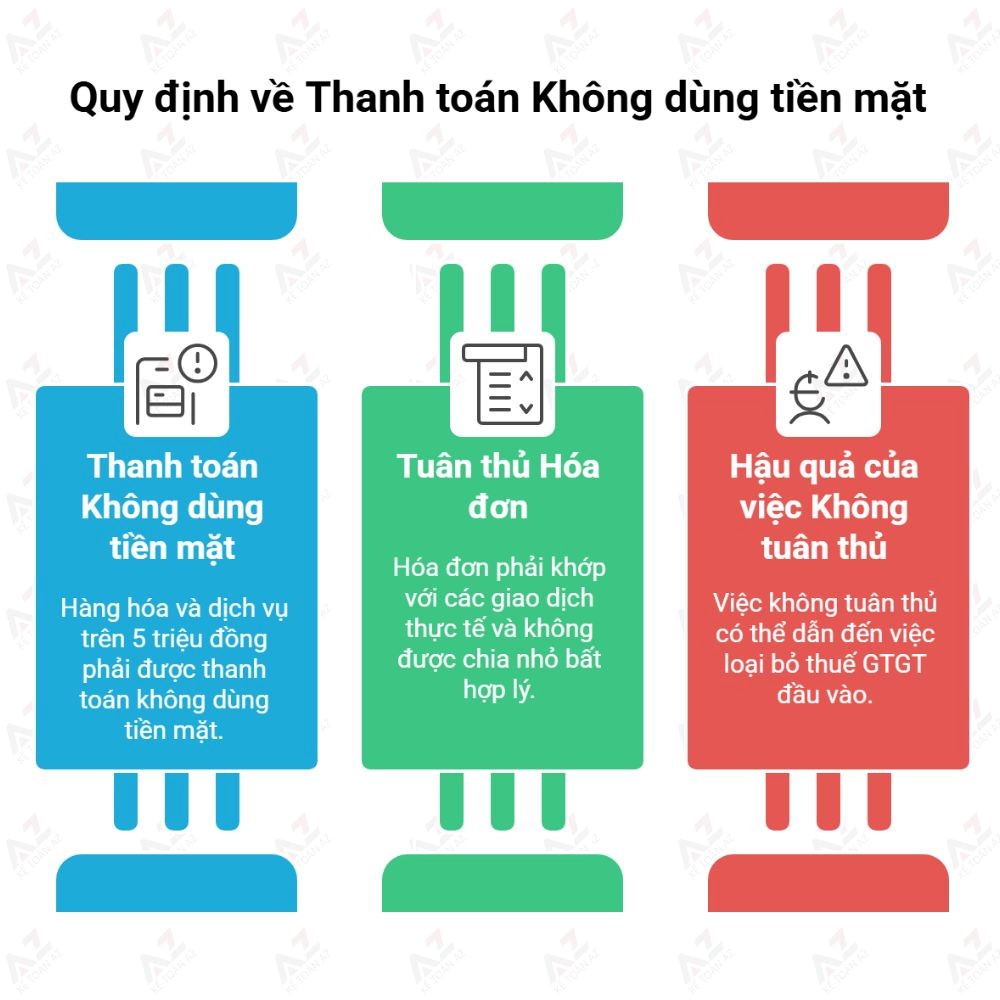
Theo Nghị định 181/2025/NĐ-CP, để được khấu trừ thuế GTGT đầu vào đối với HHDV từ 5 triệu đồng trở lên thì doanh nghiệp bắt buộc phải thanh toán không dùng tiền mặt. Quy định được áp dụng theo “từng lần chuyển giao hàng hóa, dịch vụ” chứ không phải tính theo từng hóa đơn.
Ví dụ, nếu doanh nghiệp mua một đơn hàng trị giá 32.8 triệu đồng đã bao gồm thuế GTGT, nhưng cố tình yêu cầu hoặc thỏa thuận với bên bán xuất tách ra làm 8 hóa đơn cho 8 ngày, mỗi hóa đơn 4.1 triệu đồng đã bao gồm thuế GTGT, hợp thức thanh toán bằng tiền mặt thì toàn bộ số thuế GTGT đầu vào của đơn hàng đó có thể không được chấp nhận khi cơ quan thuế kiểm tra.
Lưu ý: Hóa đơn gắn liền với việc chuyển giao hàng hóa, dịch vụ, vì vậy giao hàng hóa dịch vụ chuyển giao lần nào phải xuất hóa đơn lần đó hoặc theo căn cứ tại khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP.
3. Hình thức thanh toán phải đúng quy định, phù hợp với bản chất nghiệp vụ kinh tế:
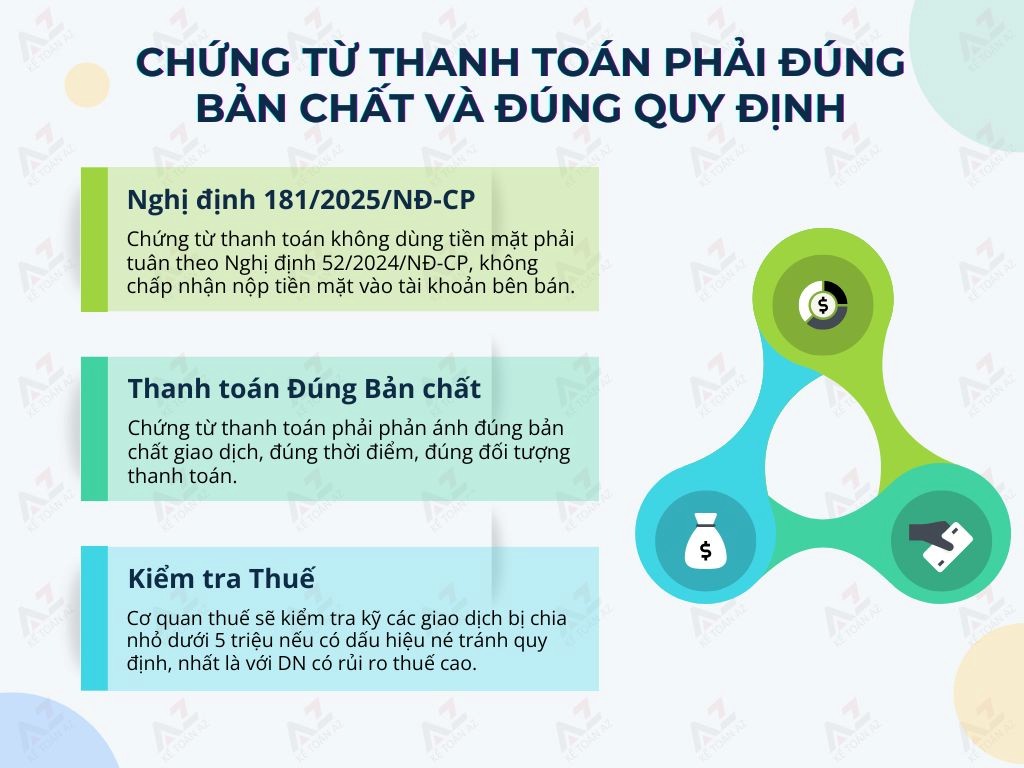
Từ ngày 01/07/2025, Nghị đinh 181/2025/NĐ-CP có hiệu lực đã siết chặt quy định về chứng từ thanh toán không dùng tiền mặt, cụ thể:
– Tại Điều 26 Nghị định 181/2025/NĐ-CP quy định chứng từ thanh toán không dùng tiền mặt là chứng từ chứng minh việc thanh toán không dùng tiền mặt theo quy định của Nghị định 52/2024/NĐ-CP ngày 15 tháng 5 năm 2024 của Chính phủ về thanh toán không dùng tiền mặt, trừ các chứng từ bên mua nộp tiền mặt vào tài khoản của bên bán.
– Cũng tại Điều 26 Nghị định 181/2025/NĐ-CP quy định các trường hợp thanh toán không dùng tiền mặt.
Đọc thêm tại: Quy định về thanh toán không dùng tiền mặt từ 01/07/2025
Do đó kế toán lưu ý:
– Chứng từ thanh toán phải phản ánh đúng bản chất giao dịch, đúng thời điểm, đúng đối tượng thanh toán.
– Các cơ quan thuế sẽ giám sát kỹ hơn với những giao dịch bị chia nhỏ dưới 5 triệu đồng nếu có nghi ngờ thay đổi bản chất, đặc biệt là với doanh nghiệp có rủi ro cao về thuế.
4. Kế toán không phải là người “hợp thức hóa” cho các sai phạm.
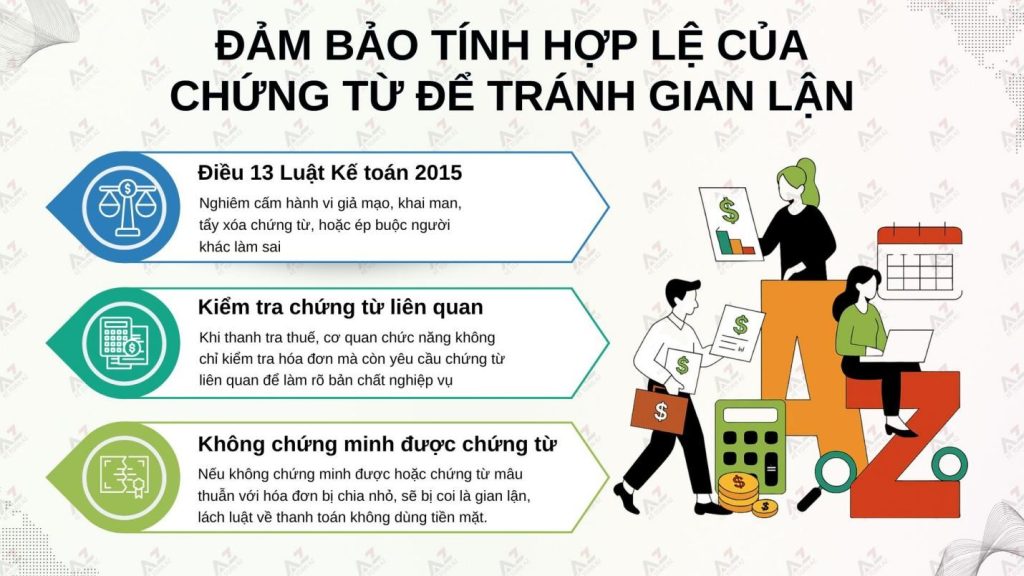
1 trong các hành vi nghiêm cấm được quy định cụ thể tại Điều 13 Luật Kế toán 2015 là hành vi: Giả mạo, khai man hoặc thỏa thuận, ép buộc người khác giả mạo, khai man, tẩy xóa chứng từ kế toán hoặc tài liệu kế toán khác.
Khi thanh tra thuế kiểm tra sổ sách kế toán của doanh nghiệp và kiểm tra việc chấp hành, thực thi pháp luật thuế, cơ quan kiểm tra không chỉ nhìn vào từng hóa đơn mà doanh nghiệp đã nhận và đã xuất, mà còn yêu cầu doanh nghiệp (cụ thể là chủ doanh nghiệp hoặc kế toán) xuất trình chứng từ (chẳng hạn như hợp đồng mua bán, biên bản giao nhận hàng hóa, chứng từ vận chuyển, thanh toán tách biệt theo từng lần,…) minh chứng rõ ràng các nghiệp vụ kinh tế để làm rõ bản chất về việc chia nhỏ hóa đơn nhằm kiểm tra tính hợp pháp, hợp lý, hợp lệ của các giao dịch, nếu không chứng minh được hoặc chứng từ chứng minh mâu thuẫn với hóa đơn đã xuất chia nhỏ sẽ bị coi là gian lận, lách luật quy định về thanh toán không dùng tiền mặt.
HÀNH VI THỎA THUẬN VỚI BÊN BÁN XUẤT HÓA ĐƠN CHIA NHỎ BỊ PHẠT NHƯ THẾ NÀO – MỨC PHẠT HÀNH CHÍNH VỀ HÓA ĐƠN?
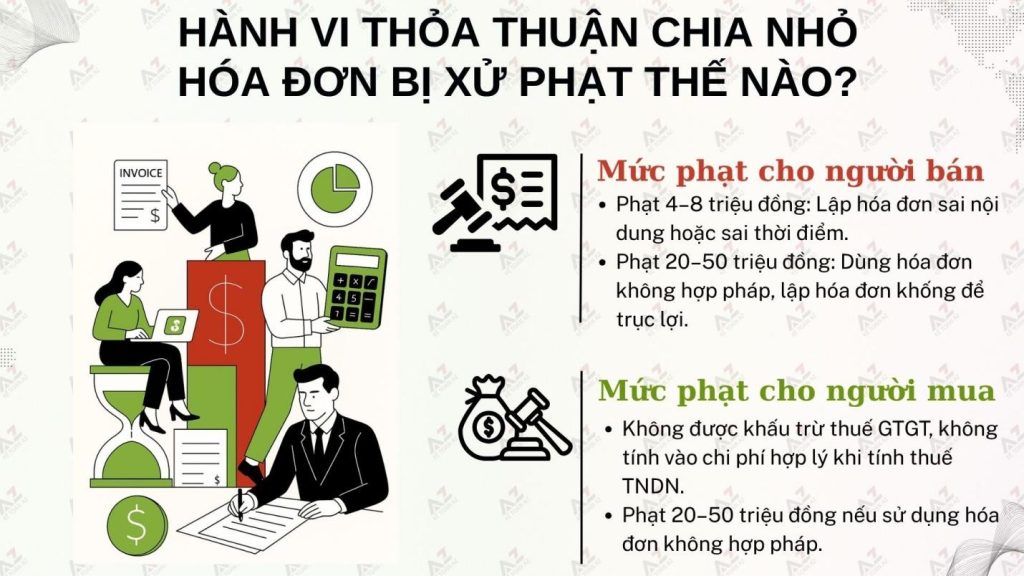
– Bên bán: Sẽ bị phạt. Cụ thể mức phạt về hành vi vi phạm trong việc sử dụng hóa đơn theo Nghị định 125/2020/NĐ-CP như sau:
- Phạt từ 4 triệu đến 8 triệu đồng: Nếu lập hóa đơn sai nội dung hoặc không đúng thời điểm (quy định tại khoản 4 điều 24 Nghị định 125/2020/NĐ-CP, được bổ sung bởi Khoản 3 Điều 1 Nghị định 102/2021/NĐ-CP).
- Phạt từ 20 triệu đến 50 triệu đồng: Nếu có hành vi sử dụng hóa đơn không hợp pháp, lập hóa đơn khống để trục lợi (quy định tại điều 28 Nghị định 125/2020/NĐ-CP).
– Bên mua: Sẽ không được khấu trừ thuế GTGT và không được tính vào chi phí hợp lý khi xác định thu nhập chịu thuế TNDN, có thể bị phạt với mức phạt cụ thể như sau:
- Phạt từ 20 triệu đến 50 triệu đồng: Nếu có hành vi sử dụng hóa đơn không hợp pháp, lập hóa đơn khống để trục lợi (quy định tại điều 28 Nghị định 125/2020/NĐ-CP).
Tách nhỏ hóa đơn dưới 5 triệu đồng nhằm né tránh quy định thanh toán không dùng tiền mặt tưởng chừng là một “lối đi tắt” tiện lợi, nhưng thực chất lại tiềm ẩn nhiều rủi ro pháp lý nghiêm trọng. Hành vi này không chỉ vi phạm quy định về hóa đơn, chứng từ mà còn có thể bị cơ quan thuế coi là gian lận, dẫn đến hậu quả bị loại chi phí khi quyết toán thuế, xử phạt hành chính. Vì vậy, doanh nghiệp cần tuyệt đối thận trọng, tuân thủ đúng quy định về thanh toán và chứng từ để tránh những hệ lụy không đáng có trong hoạt động tài chính – kế toán.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



