
Trong những năm gần đây, xu hướng thanh toán không dùng tiền mặt ngày càng được Chính phủ thúc đẩy nhằm tăng cường tính minh bạch trong hoạt động tài chính, hạn chế tình trạng trốn thuế, và từng bước hiện đại hóa nền kinh tế số. Đặc biệt, trong bối cảnh hội nhập và chuyển đổi số mạnh mẽ, việc quản lý chi phí doanh nghiệp thông qua các giao dịch có truy vết trở thành yêu cầu tất yếu.

Nhằm cụ thể hóa chủ trương này, Chính phủ đã ban hành Nghị định 181/2025/NĐ-CP, trong đó có nội dung đáng chú ý quy định về điều kiện khấu trừ thuế GTGT đầu vào. Theo đó, từ ngày 01/07/2025, các khoản chi phí mua hàng hóa, dịch vụ từ 5 triệu đồng trở lên (đã bao gồm thuế) nếu không có chứng từ thanh toán không dùng tiền mặt sẽ không đủ điều kiện khấu trừ thuế GTGT đầu vào. Quy định này đặt ra yêu cầu cấp thiết cho các doanh nghiệp trong việc rà soát, điều chỉnh quy trình thanh toán để đảm bảo tuân thủ pháp luật và tối ưu hóa lợi ích thuế.
Chứng từ thanh toán không dùng tiền mặt là gì?
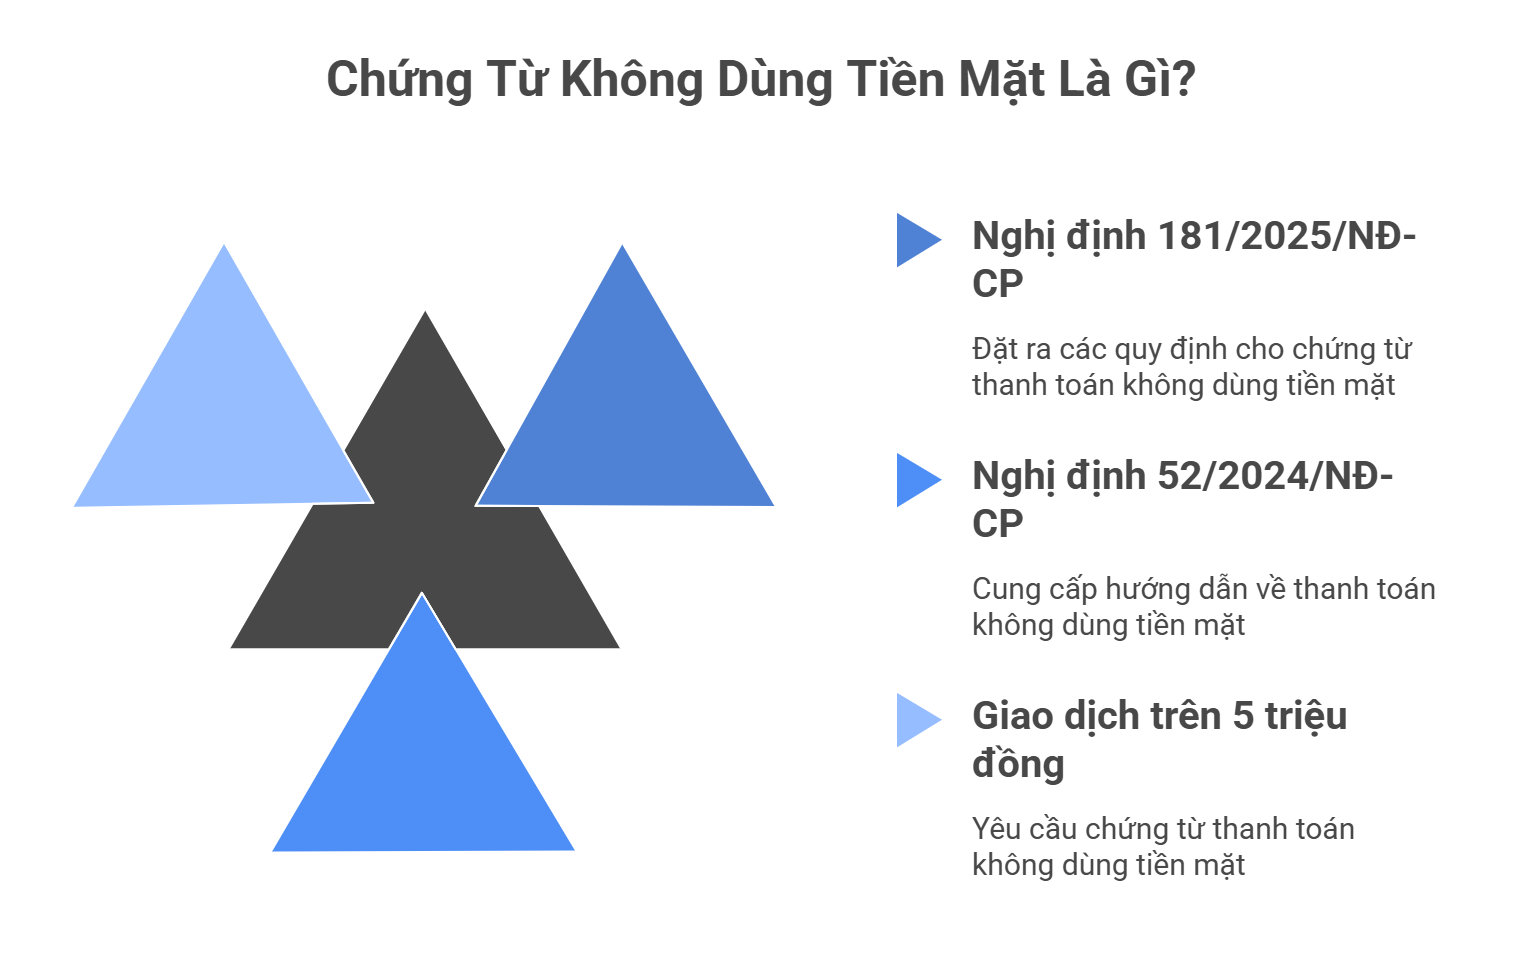
Căn cứ theo Điều 26 Nghị định 181/2025/NĐ-CP Chính phủ quy định về chứng từ thanh toán không dùng tiền mặt như sau:
Chứng từ thanh toán không dùng tiền mặt:
Cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ 05 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng. Trong đó:
(1) Chứng từ thanh toán không dùng tiền mặt là chứng từ chứng minh việc thanh toán không dùng tiền mặt theo quy định của Nghị định số 52/2024/NĐ-CP ngày 15 tháng 5 năm 2024 của Chính phủ về thanh toán không dùng tiền mặt, trừ các chứng từ bên mua nộp tiền mặt vào tài khoản của bên bán.
Chi tiết: Nghị định số 52/2024/NĐ-CP Quy định về thanh toán không dùng tiền mặt.
Các hình thức thanh toán không dùng tiền mặt
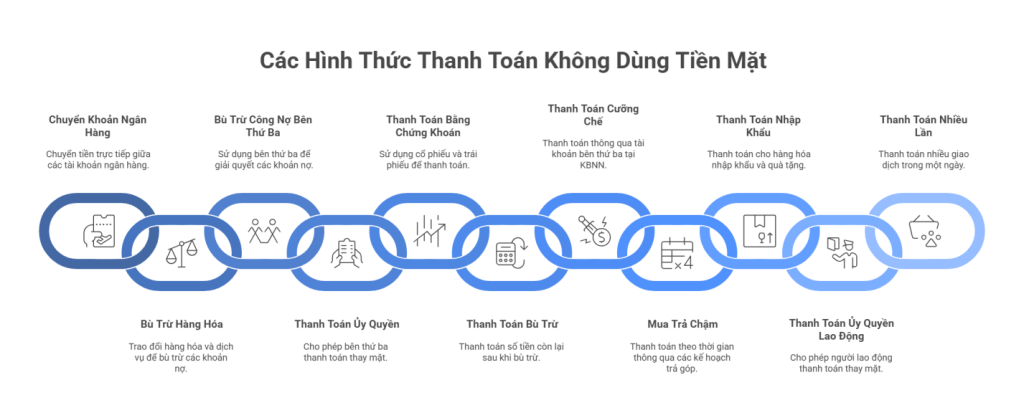
Căn cứ vào Điều 26 Nghị định 181/2025/NĐ-CP quy định toàn bộ 11 hình thức thanh toán không dùng tiền mặt, bao gồm:
1. Thanh toán thông thường (chuyển khoản qua ngân hàng):
Chứng từ thanh toán qua ngân hàng là chứng từ chứng minh việc chuyển tiền từ tài khoản bên mua sang tài khoản bên bán mở tại các tổ chức cung ứng dịch vụ thanh toán theo các hình thức thanh toán phù hợp với quy định của pháp luật như: Séc, ủy nhiệm chi hoặc lệnh chi, ủy nhiệm thu, nhờ thu, thẻ ngân hàng, thẻ tín dụng, sim điện thoại, ví điện tử, thu hộ, chi hộ và các hình thức thanh toán khác theo quy định.
2. Bù trừ giữa giá trị hàng hóa, dịch vụ mua vào với giá trị hàng hóa, dịch vụ bán ra, vay mượn hàng:
– Phải có hợp đồng (phương thức thanh toán phải được quy định cụ thể trong hợp đồng) và biên bản đối chiếu số liệu, xác nhận giữa hai bên về việc thanh toán bù trừ.
– Trường hợp bù trừ công nợ qua bên thứ ba thì phải có biên bản bù trừ công nợ của ba bên.
3. Bù trừ công nợ qua bên thứ ba có vay/mượn tiền:
Phải có hợp đồng vay/mượn tiền và chứng từ chuyển tiền từ tài khoản của bên cho vay/mượn sang tài khoản của bên đi vay/mượn bằng tiền (bao gồm cả trường hợp bù trừ giữa giá trị HHDV mua vào với khoản tiền mà bên bán hỗ trợ cho bên mua, hoặc nhờ bên mua chi hộ).
4. Thanh toán ủy quyền hoặc theo chỉ định qua bên thứ ba:
Phương thức thanh toán phải được quy định cụ thể trong hợp đồng dưới dạng hình thức văn bản và bên thứ ba là tổ chức/cá nhân đang hoạt động hợp pháp.
5. Thanh toán bằng cổ phiếu, trái phiếu:
Phương thức thanh toán phải được quy định cụ thể trong hợp đồng mua bán dưới hình thức văn bản được lập trước đó.
6. Thanh toán phần còn lại có giá trị 05 triệu đồng trở lên sau khi bù trừ:
Sau khi thực hiện các hình thức thanh toán nêu trên mà phần còn lại có giá trị từ 05 triệu đồng trờ lên thì chỉ được khấu trừ thuế đối với trường hợp có chứng từ thanh toán không dùng tiền mặt.
7. Thanh toán vào tài khoản bên thứ ba tại KBNN để cưỡng chế:
Phương thức thanh toán này được thực hiện theo quyết định của cơ quan nhà nước có thẩm quyền, được khấu trừ thuế GTGT đầu vào tương ứng với số tiền chuyển vào tài khoản của bên thứ ba mở tại KBNN.
8. Mua trả chậm, trả góp:
– Đối với HHDV mua trả chậm, trả góp có giá trị từ 05 triệu đồng trở lên, CSKD căn cứ vào hợp đồng mua HHDV dưới dạng văn bản, hóa đơn GTGT và chứng từ thanh toán không dùng tiền mặt để khấu trừ thuế GTGT đầu vào.
– Trường hợp chưa có chứng từ thanh toán không dùng tiền mặt do chưa đến thời điểm thanh toán theo hợp đồng, CSKD vẫn được khấu trừ thuế GTGT đầu vào.
– Trường hợp đến thời điểm thanh toán theo hợp đồng mà CSKD không có chứng từ thanh toán không dùng tiền mặt, CSKD phải kê khai, điều chỉnh giảm số thuế GTGT đầu vào được khấu trừ đối với phần giá trị HHDV không có chứng từ thanh toán không dùng tiền mặt vào kỳ thuế phát sinh nghĩa vụ thanh toán theo hợp đồng.
9. Giá trị HHDV nhập khẩu, hóa đơn dưới 05 triệu đồng hoặc hàng quà biếu, mẫu:
Trường hợp HHDV nhập khẩu từng lần có giá trị dưới 05 triệu đồng, HHDV mua vào từng lần theo hóa đơn dưới 05 triệu đồng (đã bao gồm VAT) hoặc CSKD nhập khẩu hàng hóa là quà biếu, tặng, mẫu không phải trả tiền tổ chức/cá nhân nước ngoài thì không cần chứng từ thanh toán không dùng tiền mặt.
10. Ủy quyền người lao động thanh toán hộ không dùng tiền mặt:
Trường hợp HHDV mua vào phục vụ cho hoạt động sản xuất, kinh doanh HHDV chịu thuế GTGT được ủy quyền cho cá nhân là người lao động của CSKD thanh toán không dùng tiền mặt theo quy chế tài chính hoặc quy chế nội bộ của CSKD, sau đó cơ sở kinh doanh thanh toán lại cho người lao động bằng hình thức thanh toán không dùng tiền mặt thì được khấu trừ thuế giá trị gia tăng đầu vào.
11. Mua nhiều lần trong cùng ngày từ 1 người bán có tổng giá trị 05 triệu đồng trở lên:
Đối với HHDV mua nhiều lần trong cùng ngày từ 1 người bán có tổng giá trị từ 05 triệu đồng trở lên thì chỉ được khấu trừ nếu có chứng từ thanh toán không dùng tiền mặt.
Hy vọng bài viết đã đem lại cho các bạn những thông tin hữu ích.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



