
Luật Thuế Giá Trị Gia Tăng 2024 đã có nhiều điều chỉnh quan trọng nhằm phù hợp với tình hình kinh tế – xã hội mới và thúc đẩy hoạt động sản xuất, kinh doanh. Những thay đổi này không chỉ tác động trực tiếp đến doanh nghiệp mà còn ảnh hưởng đến quyền lợi của người tiêu dùng. Việc nắm rõ các điểm mới trong luật thuế GTGT là điều cần thiết để đảm bảo tuân thủ đúng quy định và tận dụng tốt các chính sách ưu đãi. Dưới đây là 7 điểm thay đổi nổi bật mà bạn cần quan tâm trong Luật Thuế GTGT năm 2024.

Nội dung
- Về Luật thuế GTGT số 48/2024/QH15
- 1. Luật thuế GTGT 2024 – Điều chỉnh đối tượng không chịu thuế GTGT
- 2. Luật thuế GTGT 2024- Sửa đổi giá tính thuế đối với hàng nhập khẩu
- 3. Luật thuế GTGT 2024- Bổ sung quy định với hàng hóa khuyến mãi
- 4. Điều chỉnh thuế suất GTGT một số HHDV
- 5. Bổ sung đối tượng áp dụng thuế suất 0%
- 6. Thay đổi điều kiện khấu trừ thuế GTGT
- 7. Bổ sung trường hợp hoàn thuế
- Kết
Về Luật thuế GTGT số 48/2024/QH15
Luật thuế GTGT số 48/2024/QH15 ngày 26 tháng 11 năm 2024 thay thế cho luật thuế GTGT số 13/2008/QH12 ngày 03 tháng 06 năm 2008 đã được Quốc hội thông qua và chính thức có hiệu lực từ ngày 01/07/2025.
Chi tiết: Luật thuế GTGT số 48/2024/QH15
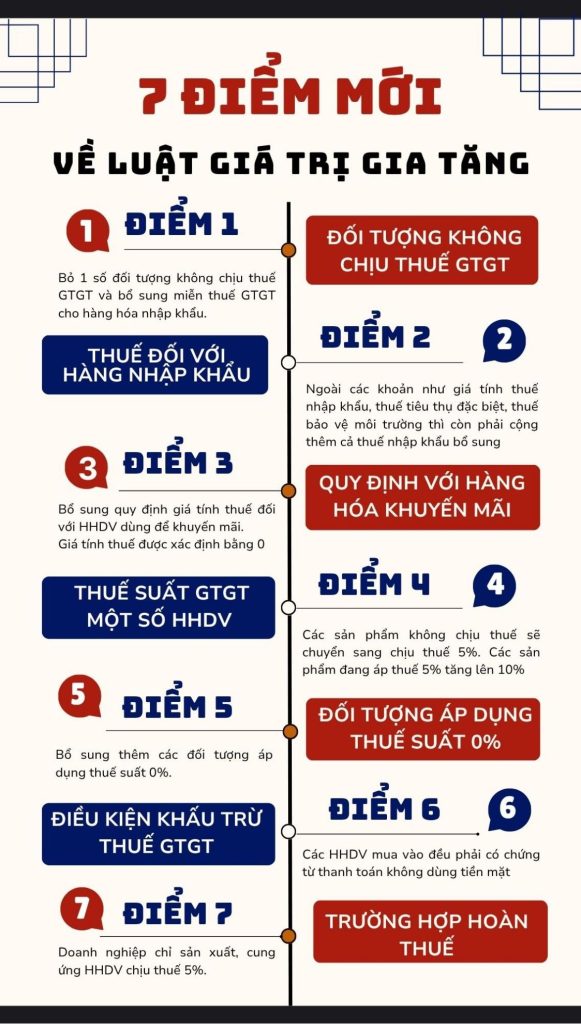
Theo đó, 7 điểm mới về Luật Thuế giá trị gia tăng 2024 bao gồm:
1. Luật thuế GTGT 2024 – Điều chỉnh đối tượng không chịu thuế GTGT
Tại Điều 5 Luật thuế GTGT số 48/2024/QH15 về đối tượng không chịu thuế:
– Bỏ một số đối tượng không chịu thuế GTGT theo quy định tại Luật thuế GTGT số 13/2008/QH12 như phân bón, máy móc nông nghiệp, tàu khai thác thủy hải sản xa bờ, dịch vụ chứng khoán,…
– Bổ sung miễn thuế GTGT cho hàng hóa nhập khẩu để tài trợ phòng chống thiên tai, dịch vụ, chiến tranh; sản phẩm xuất khẩu là tài nguyên, khoáng sản khai thác đã chế biến thành sản phẩm khác theo Danh mục do Chính phủ quy định.
Chi tiết: Phụ lục Nghị định số 181/2025/NĐ-CP ngày 01 tháng 7 năm 2025 của Chính phủ
2. Luật thuế GTGT 2024– Sửa đổi giá tính thuế đối với hàng nhập khẩu
Theo Điều 7 Luật thuế GTGT 2024 áp dụng từ ngày 01/07/2025 về giá tính thuế GTGT đối với hàng nhập khẩu, ngoài các khoản như giá tính thuế nhập khẩu, thuế tiêu thụ đặc biệt (nếu có), thuế bảo vệ môi trường (nếu có) thì còn phải cộng thêm cả thuế nhập khẩu bổ sung (nếu có phát sinh).
| Giá tính thuế GTGT đối với hàng nhập khẩu | = | Giá tính thuế nhập khẩu | + | Thuế nhập khẩu | + | Thuế nhập khẩu bổ sung (nếu có) | + | Thuế tiêu thụ đặc biệt (nếu có) | + | Thuế bảo vệ môi trường (nếu có) |
3. Luật thuế GTGT 2024– Bổ sung quy định với hàng hóa khuyến mãi
Tại Điều 7 Luật thuế GTGT 2024 bổ sung quy định giá tính thuế đối với HHDV dùng để khuyến mãi theo quy định của pháp luật về thương mại: Giá tính thuế được xác định bằng 0.
4. Điều chỉnh thuế suất GTGT một số HHDV
Tại khoản 2 Điều 9 Luật thuế GTGT 2024 quy định:
Các sản phẩm không chịu thuế sẽ chuyển sang chịu thuế 5% như phân bón, tàu khai thác thủy hải sản tại vùng biển.
Các sản phẩm đang áp thuế 5% tăng lên 10% như lâm sản chưa chế biến; đường và phụ phẩm (gỉ đường, bã mía,…); thiết bị chuyên dùng cho dạy học (hình học, bảng, thước, phấn,…); hoạt động văn hóa, biểu diễn nghệ thuật, sản xuất phim, nhập khẩu – phát hành và chiếu phim.
5. Bổ sung đối tượng áp dụng thuế suất 0%
Theo khoản 1 Điều 9 Luật thuế GTGT 2024, bổ sung thêm các đối tượng áp dụng thuế suất 0% bao gồm vận tải quốc tế; công trình xây dựng, lắp đặt ở nước ngoài, trong khu phi thuế quan; hàng hóa trong khu cách ly, cửa hàng miễn thuế cho người xuất cảnh; dịch vụ xuất khẩu (dịch vụ cho thuê phương tiện vận tải, dịch vụ hàng không, hàng hải quốc tế,…)
6. Thay đổi điều kiện khấu trừ thuế GTGT
Theo khoản 2 Điều 14 Luật thuế GTGT 2024, các HHDV mua vào đều phải có chứng từ thanh toán không dùng tiền mặt (trừ một số trường hợp đặc thù do Chính phủ quy định). Ngoài ra, bổ sung các chứng từ như phiếu đóng gói, vận đơn, chứng từ bảo hiểm (nếu có) cho hàng hóa xuất khẩu.
7. Bổ sung trường hợp hoàn thuế
Tại Điều 15 Luật thuế GTGT 2024, bổ sung quy định: Doanh nghiệp chỉ sản xuất, cung ứng HHDV chịu thuế 5%, nếu sau 12 tháng (hoặc 4 quý liên tiếp) có số thuế GTGT đầu vào chưa khấu trừ hết từ 300 triệu đồng trở lên thì được hoàn thuế.
Kết
Việc nắm bắt kịp thời những điểm mới trong Luật thuế GTGT không chỉ giúp doanh nghiệp tuân thủ pháp luật mà còn tận dụng hiệu quả các chính sách thuế để tối ưu chi phí và giảm thiểu rủi ro. Đừng để những thay đổi trở thành gánh nặng – hãy chủ động cập nhật, điều chỉnh và áp dụng phù hợp ngay hôm nay để phát triển bền vững trong môi trường kinh doanh ngày càng cạnh tranh!
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



