
1. Lao động không trọn thời gian là gì?
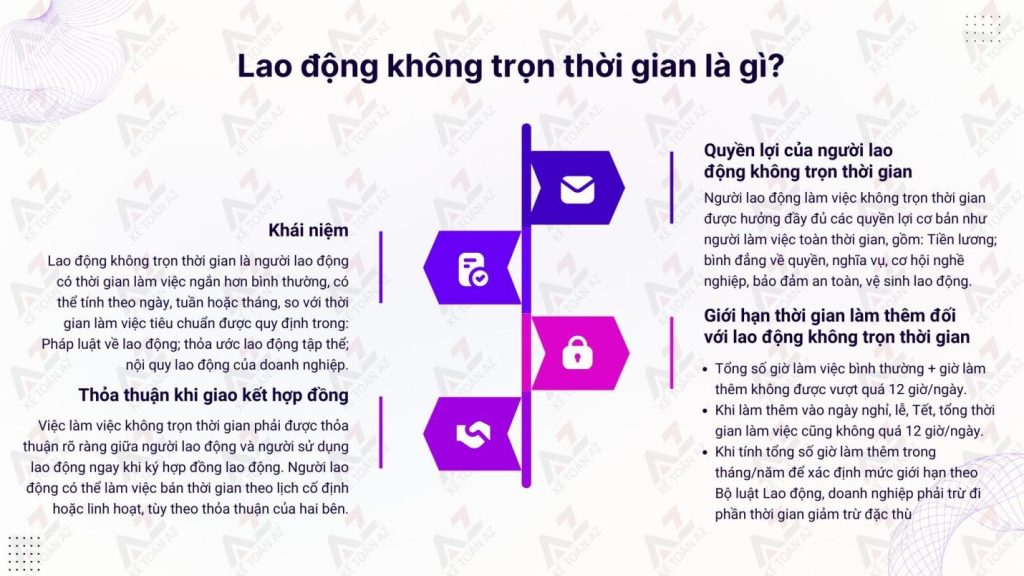
Làm việc không trọn thời gian được quy định tại Điều 32 Bộ luật Lao động 2019 như sau:

“Làm việc không trọn thời gian
1. Người lao động làm việc không trọn thời gian là người lao động có thời gian làm việc ngắn hơn so với thời gian làm việc bình thường theo ngày hoặc theo tuần hoặc theo tháng được quy định trong pháp luật về lao động, thỏa ước lao động tập thể hoặc nội quy lao động.
2. Người lao động thỏa thuận với người sử dụng lao động làm việc không trọn thời gian khi giao kết hợp đồng lao động.
3. Người lao động làm việc không trọn thời gian được hưởng lương; bình đẳng trong thực hiện quyền và nghĩa vụ với người lao động làm việc trọn thời gian; bình đẳng về cơ hội, không bị phân biệt đối xử, bảo đảm an toàn, vệ sinh lao động.”
Đồng thời, tại Điều 60 Nghị định 145/2020/NĐ-CP quy định về giới hạn số giờ làm thêm:
“Giới hạn số giờ làm thêm
…
3. Trường hợp làm việc không trọn thời gian quy định tại Điều 32 của Bộ luật Lao động thì tổng số giờ làm việc bình thường và số giờ làm thêm không quá 12 giờ trong 01 ngày.
4. Tổng số giờ làm thêm không quá 12 giờ trong một ngày, khi làm thêm vào ngày nghỉ lễ, tết và ngày nghỉ hằng tuần.
5. Thời giờ quy định tại các khoản 1 Điều 58 Nghị định này được giảm trừ khi tính tổng số giờ làm thêm trong tháng, trong năm để xác định việc tuân thủ quy định tại điểm b, điểm c khoản 2 Điều 107 của Bộ luật Lao động.”
2. Quy định đóng BHXH đối với lao động không trọn thời gian như thế nào?
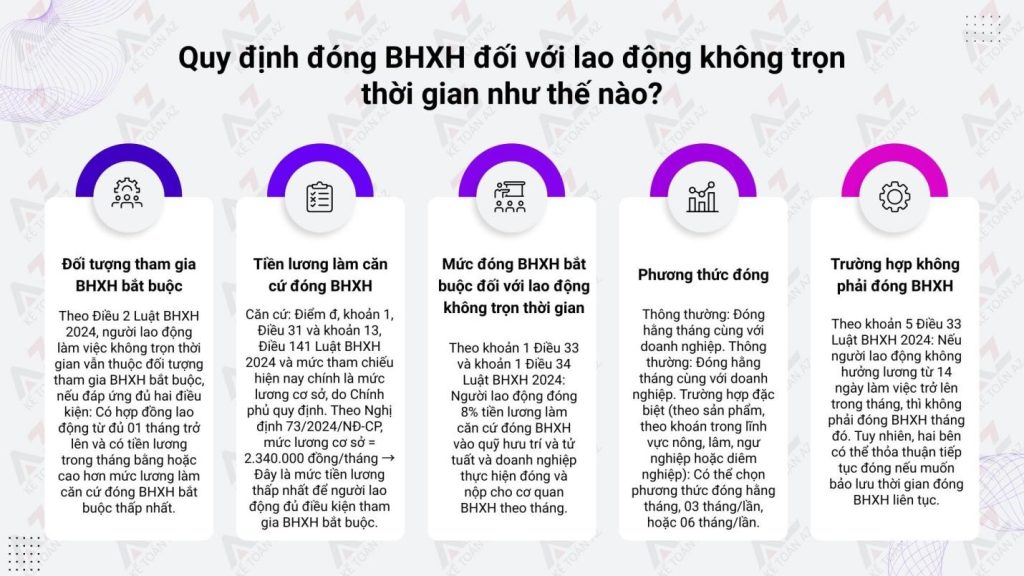
Căn cứ theo Điều 2 Luật Bảo hiểm xã hội 2024 quy định như sau:
“Đối tượng tham gia bảo hiểm xã hội bắt buộc và bảo hiểm xã hội tự nguyện
1. Người lao động là công dân Việt Nam thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc bao gồm:
a) Người làm việc theo hợp đồng lao động không xác định thời hạn, hợp đồng lao động xác định thời hạn có thời hạn từ đủ 01 tháng trở lên, kể cả trường hợp người lao động và người sử dụng lao động thỏa thuận bằng tên gọi khác nhưng có nội dung thể hiện về việc làm có trả công, tiền lương và sự quản lý, điều hành, giám sát của một bên;
…
l) Đối tượng quy định tại điểm a khoản này làm việc không trọn thời gian, có tiền lương trong tháng bằng hoặc cao hơn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất;”
Tiền lương làm căn cứ đóng BHXH là bao nhiêu?
Căn cứ điểm đ, khoản 1, Điều 31 Luật BHXH 2024 quy định: “Tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất bằng mức tham chiếu và cao nhất bằng 20 lần mức tham chiếu tại thời điểm đóng”.
Ngoài ra theo khoản 13, Điều 141 Luật BHXH 2024 quy định:
“Khi chưa bãi bỏ mức lương cơ sở thì mức tham chiếu quy định tại Luật này bằng mức lương cơ sở. Tại thời điểm mức lương cơ sở bị bãi bỏ thì mức tham chiếu không thấp hơn mức lương cơ sở đó.”
=> Tiền lương làm căn cứ đóng BHXH bắt buộc thấp nhất hiện nay chính là mức lương cơ sở theo quy định của Chính phủ. Mức lương cơ sở đang áp dụng là 2.340.000 đồng/tháng (theo Nghị định số 73/2024/NĐ-CP ngày 30/6/2024 của Chính Phủ).
Đồng thời, tại khoản 5 Điều 33 Luật BHXH 2024, trường hợp mà không hưởng tiền lương từ 14 ngày làm việc trở lên trong tháng thì người lao động không phải đóng BHXH tháng đó, trừ trường hợp người sử dụng lao động và người lao động có thỏa thuận về việc có đóng BHXH cho người lao động tháng đó.
Mức đóng BHXH bắt buộc của người lao động làm việc không trọn thời gian là bao nhiêu?
Mức đóng BHXH bắt buộc của người lao động làm việc không trọn thời gian quy định tại khoản 1 Điều 33, khoản 1 Điều 34 Luật Bảo hiểm xã hội 2024 như sau:
– Mức đóng hằng tháng bằng 8% tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc vào quỹ hưu trí và tử tuất;
– Đóng cho cơ quan bảo hiểm xã hội theo phương thức đóng hằng tháng.
Trường hợp đối tượng quy định tại điểm a khoản 1 Điều 2 Luật Bảo hiểm xã hội 2024 hưởng tiền lương theo sản phẩm, theo khoán tại doanh nghiệp, tổ hợp tác, hợp tác xã, liên hiệp hợp tác xã, hộ kinh doanh hoạt động trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp thì đóng theo phương thức đóng hằng tháng, 03 tháng hoặc 06 tháng một lần.
Tại Điều 34 Luật Bảo hiểm xã hội 2024 quy định người sử dụng lao động hằng tháng đóng bảo hiểm xã hội bắt buộc tính trên tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc của người lao động làm việc không trọn thời gian như sau:
– 3% vào quỹ ốm đau và thai sản;
– 14% vào quỹ hưu trí và tử tuất
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



