
Ngày 29/9/2025, Thuế Thành phố Cần Thơ đã ban hành Công văn 2909/CTH-QLDN1 để phúc đáp về việc đề nghị hướng dẫn điều kiện hoàn thuế GTGT khi người bán chậm nộp hoặc không nộp thuế. Theo đó, Thuế Thành phố Cần Thơ có nêu ra hướng dẫn như sau:

Căn cứ Điều 14 Luật Thuế giá trị gia tăng 2024 quy định về khấu trừ thuế giá trị gia tăng đầu vào và khoản 1, khoản 9 khoản 10 Điều 15 Luật Thuế giá trị gia tăng 2024 quy định về hoàn thuế giá trị gia tăng;
Căn cứ khoản 3, khoản 4 Điều 37 và khoản 3 Điều 39 Nghị định 181/2025/NĐ-CP quy định như sau
“Điều 37. Điều kiện hoàn thuế giá trị gia tăng

Cơ sở kinh doanh thuộc trường hợp hoàn thuế quy định tại Mục này phải đáp ứng điều kiện sau đây:
3. Người bán đã kê khai, nộp thuế giá trị gia tăng theo quy định đối với hóa đơn đã xuất cho cơ sở kinh doanh đề nghị hoàn thuế được xác định như sau:
a) Tại thời điểm cơ sở kinh doanh nộp hồ sơ hoàn thuế, người bán đã nộp hồ sơ khai thuế giá trị gia tăng theo quy định và không còn nợ tiền thuế giá trị gia tăng của kỳ tính thuế tương ứng với kỳ tính thuế thuộc kỳ hoàn thuế của cơ sở kinh doanh đề nghị hoàn thuế.
b) Cơ quan quản lý thuế tại thời điểm cơ sở kinh doanh nộp hồ sơ hoàn thuế trên cơ sở kết quả xử lý của hệ thống công nghệ thông tin tự động để xác định người bán đã kê khai, nộp thuế giá trị gia tăng theo quy định.
c) Trường hợp xác định người bán chưa nộp đầy đủ hồ sơ khai thuế giá trị gia tăng của kỳ tính thuế tương ứng với kỳ tính thuế thuộc kỳ hoàn thuế của cơ sở kinh doanh (bao gồm cả trường hợp chưa đến thời hạn nộp hồ sơ khai thuế) hoặc còn nợ tiền thuế giá trị gia tăng của kỳ tính thuế tương ứng với kỳ tính thuế thuộc kỳ hoàn thuế thì cơ sở kinh doanh không được hoàn thuế đối với các hóa đơn tương ứng với kỳ tính thuế người bán chưa nộp đầy đủ hồ sơ khai thuế giá trị gia tăng hoặc còn nợ tiền thuế giá trị gia tăng.
4. Tại thời điểm cơ sở kinh doanh nộp hồ sơ hoàn thuế, cơ sở kinh doanh thuộc trường hợp hoàn thuế giá trị gia tăng, có số thuế giá trị gia tăng đầu vào đáp ứng đầy đủ điều kiện hoàn thuế theo quy định tại Mục này và tuân thủ các quy định về khai thuế theo quy định của pháp luật về quản lý thuế, lập hồ sơ hoàn thuế giá trị gia tăng đối với từng trường hợp hoàn thuế giá trị gia tăng và gửi đến cơ quan thuế có thẩm quyền tiếp nhận. Cơ quan thuế phân loại hồ sơ hoàn thuế giá trị gia tăng thuộc diện hoàn thuế trước hoặc kiểm tra trước hoàn thuế và giải quyết hồ sơ hoàn thuế giá trị gia tăng theo quy định của pháp luật về quản lý thuế.
…
Điều 39. Điều khoản chuyển tiếp
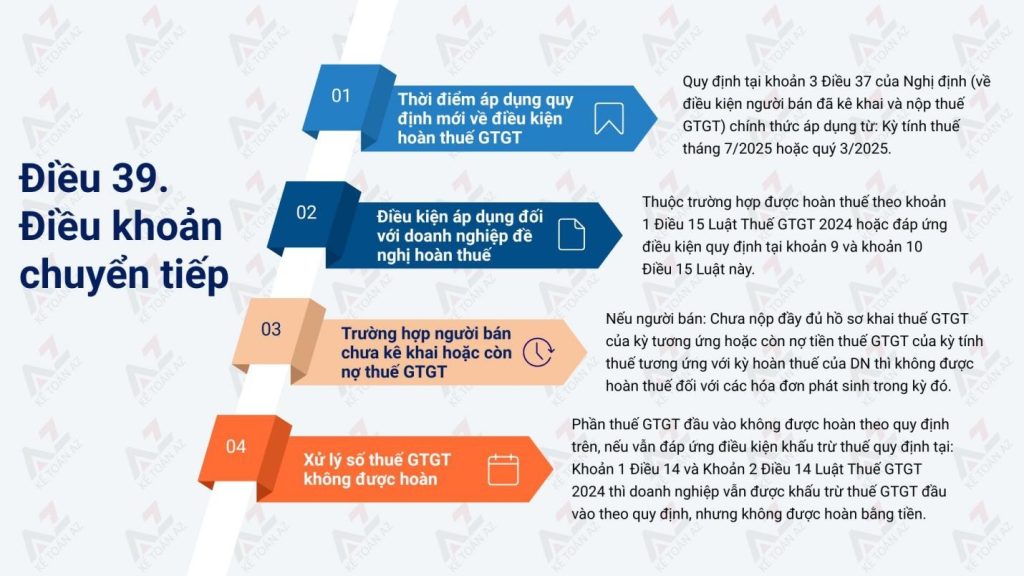
…
3. Quy định tại khoản 3 Điều 37 Nghị định này áp dụng cho kỳ tính thuế từ tháng 7 năm 2025 hoặc quý 3 năm 2025.”
=> Căn cứ các quy định trên, kể từ kỳ đề nghị hoàn thuế tháng 07/2025 hoặc quý 03/2025, nếu doanh nghiệp thuộc trường hợp được hoàn thuế theo quy định tại khoản 1 Điều 15 và đáp ứng điều kiện quy định tại khoản 9, khoản 10 Điều 15 Luật Thuế giá trị gia tăng 2024, thì doanh nghiệp nộp hồ sơ đề nghị hoàn thuế GTGT đối với từng trường hợp hoàn thuế theo quy định.
Đối với điều kiện hoàn thuế quy định tại điểm c khoản 9 Điều 15 Luật Thuế giá trị gia tăng 2024, trường hợp xác định người bán chưa nộp đầy đủ hồ sơ khai thuế GTGT của kỳ tính thuế tương ứng với kỳ tính thuế thuộc kỳ hoàn thuế của doanh nghiệp (bao gồm cả trường hợp chưa đến thời hạn nộp hồ sơ khai thuế) hoặc còn nợ tiền thuế GTGT của kỳ tính thuế tương ứng với kỳ tính thuế thuộc kỳ hoàn thuế, thì doanh nghiệp không được hoàn thuế đối với các hóa đơn tương ứng với kỳ tính thuế người bán chưa nộp đầy đủ hồ sơ khai thuế GTGT hoặc còn nợ tiền thuế GTGT.
Đối với số thuế GTGT không được hoàn thuế, nếu thuộc trường hợp quy định tại khoản 1 Điều 14 và đáp ứng điều kiện tại khoản 2 Điều 14 Luật Thuế giá trị gia tăng 2024, thì doanh nghiệp được khấu trừ thuế GTGT đầu vào theo quy định.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



