
1. Nguyên tắc kế toán

Tài khoản 611 – “Mua hàng” được hướng dẫn cụ thể theo quy định tại Điều 83 Thông tư 200/2014/TT-BTC như sau:

a) Mục đích sử dụng: Tài khoản 611 dùng để phản ánh trị giá nguyên liệu, vật liệu, công cụ, dụng cụ, hàng hoá mua vào, nhập kho hoặc đưa vào sử dụng trong kỳ.
Lưu ý: Tài khoản 611 chỉ áp dụng đối với doanh nghiệp kế toán hàng tồn kho theo phương pháp kiểm kê định kỳ.
b) Nguyên tắc hạch toán giá trị: Giá trị nguyên liệu, vật liệu, công cụ, dụng cụ, hàng hoá mua vào phản ánh trên tài khoản 611 (Mua hàng) phải thực hiện theo nguyên tắc giá gốc.
c) Kiểm kê hàng tồn kho: Trường hợp hạch toán hàng tồn kho theo phương pháp kiểm kê định kỳ, doanh nghiệp phải tổ chức kiểm kê hàng tồn kho vào cuối kỳ kế toán để xác định số lượng và giá trị của từng nguyên liệu, vật liệu, hàng hoá, sản phẩm, công cụ, dụng cụ tồn kho đến cuối kỳ kế toán để xác định giá trị hàng tồn kho xuất vào sử dụng và xuất bán trong kỳ.
c) Phương pháp hạch toán hàng tồn kho theo phương pháp kiểm kê định kỳ:
– Khi mua nguyên liệu, vật liệu, công cụ, dụng cụ, hàng hoá, căn cứ vào hoá đơn mua hàng, Hoá đơn vận chuyển, phiếu nhập kho, thông báo thuế nhập khẩu phải nộp (hoặc biên lai thu thuế nhập khẩu,…) để ghi nhận giá gốc hàng mua vào tài khoản 611 – “Mua hàng”.
– Khi xuất sử dụng, hoặc xuất bán chỉ ghi một lần vào cuối kỳ kế toán căn cứ vào kết quả kiểm kê.
d) Mở sổ chi tiết: Kế toán phải mở sổ chi tiết để hạch toán giá gốc hàng tồn kho mua vào theo từng thứ nguyên liệu, vật liệu, công cụ, dụng cụ, hàng hoá.
2. Kết cấu và nội dung phản ánh của tài khoản 611 – “Mua hàng”

– Bên Nợ:
- Kết chuyển giá gốc hàng hoá, nguyên liệu, vật liệu, công cụ, dụng cụ tồn kho đầu kỳ (theo kết quả kiểm kê).
- Giá gốc hàng hoá, nguyên liệu, vật liệu, công cụ, dụng cụ, mua vào trong kỳ.
– Bên Có:
- Kết chuyến giá gốc hàng hoá, nguyên liệu, vật liệu, công cụ, dụng cụ tồn kho cuối kỳ (theo kết quả kiểm kê).
- Giá gốc hàng hoá, nguyên liệu, vật liệu, công cụ, dụng cụ xuất sử dụng trong kỳ, hoặc giá gốc hàng hoá xuất bán (chưa được xác định là đã bán trong kỳ).
- Giá gốc nguyên liệu, vật liệu, công cụ, dụng cụ, hàng hoá mua vào trả lại cho người bán, hoặc được giảm giá.
– Số dư cuối kỳ: Tài khoản 611 không có số dư cuối kỳ.
– Tài khoản 611 – “Mua hàng” có 2 tài khoản cấp 2:
- TK 6111 – Mua nguyên liệu, vật liệu: Tài khoản này dùng để phản ánh giá trị nguyên liệu, vật liệu, công cụ, dụng cụ mua vào, xuất sử dụng trong kỳ kế toán và kết chuyển giá trị nguyên liệu, vật liệu, công cụ, dụng cụ tồn kho đầu kỳ và cuối kỳ kế toán.
- TK 6112 – Mua hàng hoá: Tài khoản này dùng để phản ánh giá trị hàng hoá mua vào, xuất bán trong kỳ kế toán và kết chuyển giá trị hàng hoá tồn kho đầu kỳ, tồn kho cuối kỳ kế toán.
3. Phương pháp hạch toán một số giao dịch kinh tế chủ yếu của tài khoản 611 – “Mua hàng”
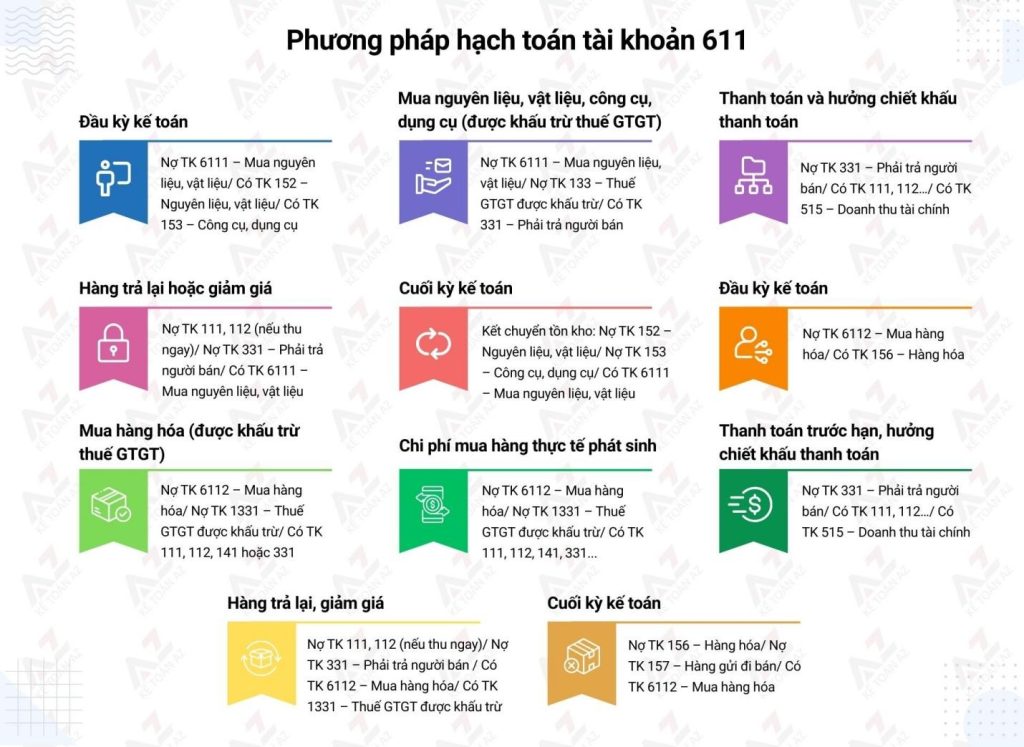
3.1. Đối với doanh nghiệp sản xuất công nghiệp, nông nghiệp, lâm nghiệp, xây lắp
– Đầu kỳ kế toán, kết chuyển trị giá nguyên liệu, vật liệu, công cụ, dụng cụ tồn kho đầu kỳ (theo kết quả kiểm kê cuối kỳ trước), ghi:
Nợ TK 6111 – Mua nguyên liệu, vật liệu
Có TK 152 – Nguyên liệu, vật liệu.
Có TK 153 – Công cụ, dụng cụ.
– Khi mua nguyên liệu, vật liệu, công cụ, dụng cụ, nếu thuế GTGT đầu vào được khấu trừ thì giá gốc nguyên liệu, vật liệu, công cụ, dụng cụ mua vào được phản ánh vào TK 611 không có thuế GTGT, ghi:
Nợ TK 611 – Mua nguyên liệu, vật liệu (giá mua chưa có thuế GTGT).
Nợ TK 133 – Thuế GTGT được khấu trừ.
Có TK 3311 – Phải trả cho người bán.
– Khi thanh toán tiền mua hàng, nếu được hưởng chiết khấu thanh toán, ghi:
Nợ TK 331 – Phải trả cho người bán.
Có TK 111, 112,…
Có TK 515 – Doanh thu hoạt động tài chính (chiết khấu thanh toán).
– Trường hợp doanh nghiệp mua nguyên liệu, vật liệu, công cụ, dụng cụ không đúng quy cách, chủng loại, phẩm chất ghi trong hợp đồng kinh tế, hoặc cam kết phải trả lại cho người bán, hoặc được giảm giá:
+ Căn cứ vào trị giá hàng mua đã trả lại cho người bán, ghi:
Nợ TK 111, 112 (nếu thu ngay bằng tiền).
Nợ TK 331 – Phải trả cho người bán (trừ vào số nợ còn phải trả người bán).
Có TK 6111 – Mua nguyên liệu, vật liệu (trị giá nguyên vật liệu, công cụ, dụng cụ đã trả lại người bán).
Có TK 1331 – Thuế giá trị gia tăng được khấu trừ (nếu có).
+ Nếu doanh nghiệp chấp nhận khoản giảm giá hàng của lô hàng đã mua, số tiền được giảm giá, ghi:
Nợ TK 111, 112 (nếu thu ngay bằng tiền).
Nợ TK 331 – Phải trả cho người bán (trừ vào số nợ còn phải trả người bán).
Có TK 6111 – Mua nguyên liệu, vật liệu (khoản giảm giá được chấp thuận).
Có TK 133 – Thuế giá trị gia tăng được khấu trừ (nếu có).
– Cuối kỳ kế toán, căn cứ vào kết quả kiểm kê thực tế, kế toán phải xác định trị giá thực tế nguyên liệu, vật liệu tồn kho cuối kỳ và trị giá thực tế nguyên liệu, vật liệu, công cụ, dụng cụ xuất vào sử dụng hoặc xuất bán.
+ Kết chuyển trị giá thực tế nguyên liệu, vật liệu, công cụ tồn kho cuối kỳ (theo kết quả kiểm kê), ghi:
Nợ TK 152 – Nguyên liệu, vật liệu.
Nợ TK 153 – Công cụ, dụng cụ.
Có TK 6111 – Mua nguyên liệu, vật liệu.
+ Trị giá thực tế nguyên liệu, vật liệu, công cụ, dụng cụ xuất sử dụng cho sản xuất, kinh doanh trong kỳ, ghi:
Nợ TK 621, 623, 627, 641, 642, 241,…
Có TK 6111 – Mua nguyên liệu, vật liệu.
+ Trị giá thực tế nguyên liệu, vật liệu, công cụ, dụng cụ thiếu hụt, mất mát, căn cứ vào biên bản xác định thiếu hụt, mất mát chờ xử lý, ghi:
Nợ TK 1381 – Tài sản thiếu chờ xử lý.
Có TK 6111 – Mua nguyên liệu, vật liệu.
3.2. Đối với doanh nghiệp kinh doanh hàng hoá
– Đầu kỳ kế toán, kết chuyển giá trị hàng hoá tồn kho đầu kỳ, ghi:
Nợ TK 6112 – Mua hàng hóa.
Có TK 156 – Hàng hoá.
– Trong kỳ kế toán, khi mua hàng hoá nếu được khấu trừ thuế giá trị gia tăng đầu vào, căn cứ vào hoá đơn và các chứng từ mua hàng:
+ Trị giá thực tế hàng hoá mua vào, ghi:
Nợ TK 6112 – Mua hàng hóa
Nợ TK 1331 – Thuế giá trị gia tăng được khấu trừ (nếu có).
Có TK 111, 112, 141
(hoặc) Có TK 331 – Phải trả cho người bán (tổng giá thanh toán).
+ Chi phí mua hàng thực tế phát sinh, ghi:
Nợ TK 6112 – Mua hàng hóa
Nợ TK 1331 – Thuế giá trị gia tăng được khấu trừ (nếu có).
Có TK 111, 112, 141, 331,…
+ Khi thanh toán trước hạn, nếu doanh nghiệp được nhận khoản chiết khấu thanh toán trên lô hàng đã mua, ghi:
Nợ TK 331 – Phải trả cho người bán (khấu trừ vào nợ phải trả người bán).
Có TK 111, 112,…
Có TK 515 – Doanh thu hoạt động tài chính.
+ Trị giá hàng hoá trả lại cho người bán, ghi:
Nợ TK 111, 112 (nếu thu ngay bằng tiền).
Nợ TK 331 – Phải trả cho người bán (khấu trừ vào nợ phải trả người bán).
Có TK 6112 – Mua hàng hóa (trị giá hàng hoá trả lại người bán).
Có TK 1331 – Thuế giá trị gia tăng được khấu trừ (nếu có).
+ Khoản giảm giá hàng mua được người bán chấp thuận do hàng hoá không đúng phẩm chất, quy cách theo hợp đồng, ghi:
Nợ TK 111, 112 (nếu thu ngay bằng tiền).
Nợ TK 331 – Phải trả cho người bán (khấu trừ vào nợ phải trả người bán).
Có TK 6112 – Mua hàng hóa.
Có TK 1331 – Thuế giá trị gia tăng được khấu trừ (nếu có).
– Cuối kỳ kế toán, căn cứ vào kết quả kiểm kê thực tế tính, xác định trị giá hàng tồn kho, trị giá hàng hoá đã gửi bán nhưng chưa xác định là đã bán, trị giá hàng hoá xác định là đã bán:
+ Kết chuyển trị giá hàng hoá tồn kho và hàng gửi đi bán cuối kỳ, ghi:
Nợ TK 156 – Hàng hoá.
Nợ TK 157 – Hàng gửi đi bán.
Có TK 611 – Mua hàng.
+ Kết chuyển giá vốn hàng bán, ghi:
Nợ TK 632 – Giá vốn hàng bán.
Có TK 6112 – Mua hàng hóa.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



