
- 1. Nguyên tắc kế toán
- 2. Kết cấu và nội dung phản ánh của tài khoản 213 – TSCĐ vô hình
- 3. Phương pháp hạch toán một số giao dịch chủ yếu của tài khoản 213 – TSCĐ vô hình
- 3.3 Mua tài sản cố định vô hình dưới hình thức trao đổi
- 3.4 Giá trị tài sản cố định vô hình được hình thành từ nội bộ doanh nghiệp trong giai đoạn triển khai
- 3.5 Khi mua tài sản cố định vô hình là quyền sử dụng đất
- 3.6 Khi tài sản cố định vô hình hình thành từ việc trao đổi thanh toán bằng chứng từ liên quan đến quyền sở hữu vốn
- 3.7 Khi doanh nghiệp được tài trợ, biếu, tặng tài sản cố định vô hình đưa vào sử dụng ngay cho hoạt động sản xuất kinh doanh
- 3.8 Khi doanh nghiệp nhận vốn góp bằng quyền sử dụng đất, căn cứ vào hồ sơ giao quyền sử dụng đất
- 3.9 Khi có quyết định chuyển mục đích sử dụng của bất động sản đầu tư là quyền sử dụng đất sang tài sản cố định vô hình
- 3.10 Khi đầu tư vào công ty con, công ty liên doanh, liên kết dưới hình thức góp vốn bằng tài sản cố định vô hình
1. Nguyên tắc kế toán
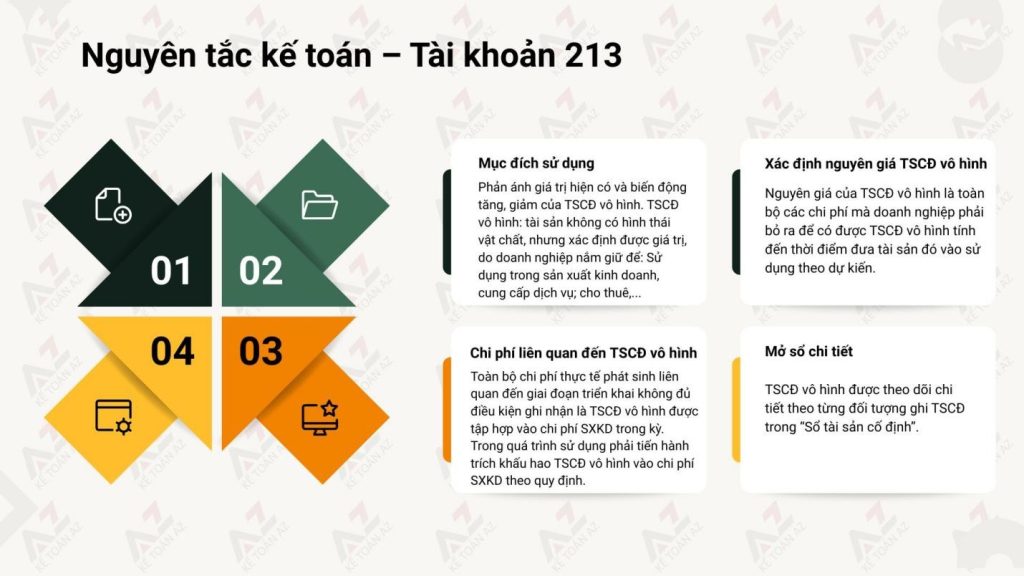
Nguyên tắc kế toán tài khoản 213 – “Tài sản cố định vô hình” được quy định tại khoản 1 Điều 37 Thông tư 200/2014/TT-BTC như sau:

a) Mục đích sử dụng: Tài khoản 213 dùng để phản ánh giá trị hiện có và tình hình biến động tăng, giảm TSCĐ vô hình của doanh nghiệp. TSCĐ vô hình là tài sản không có hình thái vật chất, nhưng xác định được giá trị và do doanh nghiệp nắm giữ, sử dụng trong SXKD, cung cấp dịch vụ hoặc cho các đối tượng khác thuê, phù hợp với tiêu chuẩn ghi nhận TSCĐ vô hình.
b) Xác định nguyên giá của TSCĐ vô hình: Nguyên giá của TSCĐ vô hình là toàn bộ các chi phí mà doanh nghiệp phải bỏ ra để có được TSCĐ vô hình tính đến thời điểm đưa tài sản đó vào sử dụng theo dự kiến.
– Trường hợp mua riêng biệt:
- Giá mua (trừ (-) các khoản được chiết khấu thương mại hoặc giảm giá)
- Các khoản thuế (không bao gồm các khoản thuế được hoàn lại)
- Các chi phí liên quan trực tiếp đến việc đưa tài sản vào sử dụng theo dự tính;
– Trường hợp thanh toán theo phương thức trả chậm, trả góp:
- Ghi nhận theo giá mua trả tiền ngay tại thời điểm mua
- Khoản chênh lệch giữa giá mua trả chậm và trả tiền ngay hạch toán vào chi phí SXKD theo kỳ hạn thanh toán (trừ khi được vốn hóa theo quy định của chuẩn mực kế toán “Chi phí đi vay”)
– Trường hợp mua dưới hình thức trao đổi:
- Nếu trao đổi với TSCĐ vô hình không tương tự → Nguyên giá tính theo giá trị hợp lý của tài sản nhận về hoặc tài sản đem đi trao đổi (điều chỉnh thêm/giảm phần tiền chênh lệch).
- Nếu thanh toán bằng chứng từ liên quan đến quyền sở hữu vốn → Nguyên giá theo giá trị hợp lý của chứng từ phát hành.
+ Nguyên giá TSCĐ vô hình là quyền sử dụng đất là số tiền đã trả để có được quyền sử dụng đất hợp pháp (gồm chi phí đã trả cho tổ chức, cá nhân chuyển nhượng hoặc chi phí đền bù, giải phóng mặt bằng, san lấp mặt bằng, lệ phí trước bạ…) hoặc theo thỏa thuận của các bên khi góp vốn. Việc xác định TSCĐ vô hình là quyền sử dụng đất phải tuân thủ các quy định của pháp luật có liên quan.
– Trường hợp được Nhà nước cấp hoặc biếu tặng: Xác định theo giá trị hợp lý ban đầu cộng (+) các chi phí liên quan trực tiếp đến việc đưa tài sản vào sử dụng theo dự tính.
– Trường hợp được điều chuyển đến: Ghi theo nguyên giá trên sổ sách kế toán của đơn vị có tài sản điều chuyển.
c) Chi phí liên quan đến TSCĐ vô hình:
– Toàn bộ chi phí thực tế phát sinh liên quan đến giai đoạn triển khai không đủ điều kiện ghi nhận là TSCĐ vô hình được tập hợp vào chi phí SXKD trong kỳ. Trường hợp xét thấy kết quả triển khai thoả mãn được định nghĩa và tiêu chuẩn ghi nhận TSCĐ vô hình quy định tại Chuẩn mực kế toán “TSCĐ vô hình” thì:
- Các chi phí giai đoạn triển khai được tập hợp vào TK 241 “Xây dựng cơ bản dở dang” (2412).
- Khi kết thúc giai đoạn triển khai các chi phí hình thành nguyên giá TSCĐ vô hình trong giai đoạn triển khai phải được kết chuyển vào bên Nợ tài khoản 213 “TSCĐ vô hình”.
– Trong quá trình sử dụng phải tiến hành trích khấu hao TSCĐ vô hình vào chi phí SXKD theo quy định của Chuẩn mực kế toán TSCĐ vô hình. Riêng đối với TSCĐ là quyền sử dụng đất thì chỉ tính khấu hao đối với những TSCĐ vô hình là quyền sử dụng có thời hạn.
– Chi phí liên quan đến TSCĐ vô hình phát sinh sau khi ghi nhận ban đầu phải được ghi nhận là chi phí sản xuất, kinh doanh trong kỳ, trừ khi thoả mãn đồng thời 2 điều kiện sau thì được ghi tăng nguyên giá TSCĐ vô hình:
+ Chi phí phát sinh có khả năng làm cho TSCĐ vô hình tạo ra lợi ích kinh tế trong tương lai nhiều hơn mức hoạt động được đánh giá ban đầu;
+ Chi phí được xác định một cách chắc chắn và gắn liền với TSCĐ vô hình cụ thể.
– Chi phí phát sinh đem lại lợi ích kinh tế trong tương lai cho doanh nghiệp gồm: chi phí thành lập doanh nghiệp, chi phí đào tạo nhân viên, chi phí quảng cáo phát sinh trong giai đoạn trước hoạt động của doanh nghiệp mới thành lập, chi phí cho giai đoạn nghiên cứu, chi phí chuyển dịch địa điểm được ghi nhận là chi phí SXKD trong kỳ hoặc được phân bổ dần vào chi phí SXKD trong thời gian tối đa không quá 3 năm.
– Chi phí liên quan đến tài sản vô hình đã được doanh nghiệp ghi nhận là chi phí để xác định kết quả hoạt động kinh doanh trong kỳ trước đó thì không được tái ghi nhận vào nguyên giá TSCĐ vô hình.
Lưu ý: Các nhãn hiệu, tên thương mại, quyền phát hành, danh sách khách hàng và các khoản mục tương tự được hình thành trong nội bộ doanh nghiệp không được ghi nhận là TSCĐ vô hình.
e) Mở sổ chi tiết: TSCĐ vô hình được theo dõi chi tiết theo từng đối tượng ghi TSCĐ trong “Sổ tài sản cố định”.
2. Kết cấu và nội dung phản ánh của tài khoản 213 – TSCĐ vô hình
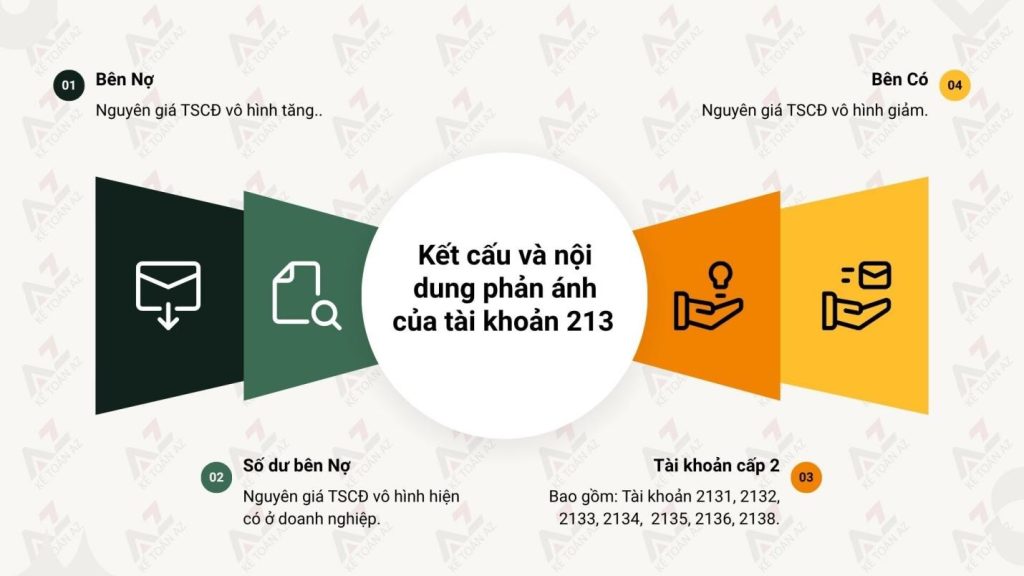
Bên Nợ:
- Nguyên giá TSCĐ vô hình tăng..
Bên Có:
- Nguyên giá TSCĐ vô hình giảm.
Số dư bên Nợ: Nguyên giá TSCĐ vô hình hiện có ở doanh nghiệp.
Tài khoản 213 – TSCĐ vô hình, có 7 tài khoản cấp 2:
– Tài khoản 2131 – Quyền sử dụng đất: Chỉ phản ánh vào tài khoản này quyền sử dụng đất được coi là tài sản cố định vô hình theo quy định của pháp luật.
Giá trị TSCĐ vô hình là quyền sử dụng đất gồm toàn bộ các chi phí thực tế đã chi ra liên quan trực tiếp tới quyền sử dụng đất, như: Tiền chi ra để có quyền sử dụng đất, chi phí cho đền bù, giải phóng mặt bằng, san lấp mặt bằng (trường hợp quyền sử dụng đất riêng biệt đối với giai đoạn đầu tư nhà cửa, vật kiến trúc trên đất), lệ phí trước bạ (nếu có)… Tài khoản này không bao gồm các chi phí chi ra để xây dựng các công trình trên đất.
– Tài khoản 2132 – Quyền phát hành: Phản ánh giá trị TSCĐ vô hình là toàn bộ các chi phí thực tế doanh nghiệp đã chi ra để có quyền phát hành.
– Tài khoản 2133 – Bản quyền, bằng sáng chế: Phản ánh giá trị TSCĐ vô hình là các chi phí thực tế chi ra để có bản quyền tác giả, bằng sáng chế.
– Tài khoản 2134 – Nhãn hiệu, tên thương mại: Phản ánh giá trị TSCĐ vô hình là các chi phí thực tế liên quan trực tiếp tới việc mua nhãn hiệu hàng hoá.
– Tài khoản 2135 – Chương trình phần mềm: Phản ánh giá trị TSCĐ vô hình là toàn bộ các chi phí thực tế doanh nghiệp đã chi ra để có chương trình phần mềm.
– Tài khoản 2136 – Giấy phép và giấy phép nhượng quyền: Phản ánh giá trị TSCĐ vô hình là các khoản chi ra để doanh nghiệp có được giấy phép hoặc giấy phép nhượng quyền thực hiện công việc đó, như: Giấy phép khai thác, giấy phép sản xuất loại sản phẩm mới,…
– Tài khoản 2138 – TSCĐ vô hình khác: Phản ánh giá trị các loại TSCĐ vô hình khác chưa quy định phản ánh ở các tài khoản trên.
3. Phương pháp hạch toán một số giao dịch chủ yếu của tài khoản 213 – TSCĐ vô hình

3.1 Mua tài sản cố định vô hình
– Trường hợp mua tài sản cố định vô hình dùng vào sản xuất kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế giá trị gia tăng (GTGT) tính theo phương pháp khấu trừ, ghi:
Nợ TK 213 – Tài sản cố định vô hình (giá mua chưa có thuế GTGT)
Nợ TK 133 – Thuế GTGT được khấu trừ (1332)
Có TK 112 – Tiền gửi Ngân hàng
Có TK 141 – Tạm ứng
Có TK 331 – Phải trả cho người bán.
– Trường hợp mua tài sản cố định vô hình dùng vào sản xuất kinh doanh hàng hóa, dịch vụ không thuộc đối tượng chịu thuế GTGT, ghi:
Nợ TK 213 – Tài sản cố định vô hình (tổng giá thanh toán)
Có TK 112, 331,… (tổng giá thanh toán).
3.2 Mua tài sản cố định vô hình theo phương thức trả chậm, trả góp
– Khi mua Tài sản cố định vô hình dùng vào sản xuất kinh doanh hàng hoá, dịch vụ thuộc đối tượng chịu thuế GTGT tính theo phương pháp khấu trừ, ghi:
Nợ TK 213 – Tài sản cố định vô hình (giá mua trả tiền ngay chưa có thuế GTGT)
Nợ TK 242 – Chi phí trả trước (phần lãi trả chậm, trả góp tính bằng số chênh lệch giữa Tổng số tiền phải thanh toán trừ (-) Giá mua trả tiền ngay và thuế GTGT đầu vào (nếu có))
Nợ TK 133 – Thuế GTGT được khấu trừ (1332)
Có các TK 111, 112
Có TK 331 – Phải trả cho người bán.
– Khi mua Tài sản cố định vô hình dùng vào sản xuất kinh doanh hàng hoá, dịch vụ không thuộc đối tượng chịu thuế GTGT hoặc thuộc đối tượng chịu thuế GTGT tính theo phương pháp trực tiếp, ghi:
Nợ TK 213 – Tài sản cố định vô hình (theo giá mua trả tiền ngay đã có thuế GTGT)
Nợ TK 242 – Chi phí trả trước (lãi trả chậm, trả góp tính bằng số chênh lệch giữa tổng số tiền phải thanh toán trừ (-) Giá mua trả tiền ngay)
Có TK 331 – Phải trả cho người bán (tổng giá thanh toán).
– Hàng kỳ tính số lãi phải trả về mua tài sản cố định vô hình theo phương thức trả chậm, trả góp, ghi:
Nợ TK 635 – Chi phí tài chính
Có TK 242 – Chi phí trả trước.
– Khi thanh toán tiền cho người bán, ghi:
Nợ TK 331 – Phải trả cho người bán
Có các TK 111, 112,…
3.3 Mua tài sản cố định vô hình dưới hình thức trao đổi
a) Trường hợp trao đổi hai tài sản cố định vô hình tương tự: Khi nhận tài sản cố định vô hình tương tự do trao đổi với một tài sản cố định vô hình tương tự và đưa vào sử dụng ngay cho sản xuất kinh doanh, ghi:
Nợ TK 213 – Tài sản cố định vô hình (nguyên giá tài sản cố định vô hình nhận về ghi theo giá trị còn lại của tài sản cố định đưa đi trao đổi)
Nợ TK 214 – Hao mòn tài sản cố định (2143) (số đã khấu hao tài sản cố định đưa đi trao đổi)
Có TK 213 – Tài sản cố định vô hình (nguyên giá của tài sản cố định đưa đi trao đổi).
b) Trường hợp trao đổi hai tài sản cố định vô hình không tương tự:
– Ghi giảm tài sản cố định vô hình đưa đi trao đổi, ghi:
Nợ TK 214 – Hao mòn tài sản cố định (giá trị đã khấu hao)
Nợ TK 811 – Chi phí khác (giá trị còn lại của tài sản cố định đưa đi trao đổi)
Có TK 213 – Tài sản cố định vô hình (nguyên giá).
– Đồng thời phản ánh số thu nhập do trao đổi tài sản cố định, ghi:
Nợ TK 131- Phải thu của khách hàng (tổng giá thanh toán)
Có TK 711 – Thu nhập khác (giá trị hợp lý tài sản cố định đưa đi trao đổi)
Có TK 3331 – Thuế GTGT phải nộp (33311) (nếu có).
– Ghi tăng tài sản cố định vô hình nhận trao đổi về, ghi:
Nợ TK 213 – Tài sản cố định vô hình (giá trị hợp lý của tài sản cố định nhận về)
Nợ TK 133 – Thuế GTGT được khấu trừ (1332) (nếu có)
Có TK 131 – Phải thu của khách hàng (tổng giá thanh toán).
3.4 Giá trị tài sản cố định vô hình được hình thành từ nội bộ doanh nghiệp trong giai đoạn triển khai
a) Khi phát sinh chi phí trong giai đoạn triển khai xét thấy kết quả triển khai không thỏa mãn định nghĩa và tiêu chuẩn ghi nhận tài sản cố định vô hình thì tập hợp vào chi phí sản xuất, kinh doanh trong kỳ hoặc tập hợp vào chi phí trả trước, ghi:
Nợ TK 242 – Chi phí trả trước (trường hợp giá trị lớn) hoặc
Nợ TK 642 – Chi phí quản lý doanh nghiệp
Có các TK 111, 112, 152, 153, 331,…
b) Khi xét thấy kết quả triển khai thỏa mãn định nghĩa và tiêu chuẩn ghi nhận tài sản cố định vô hình thì:
– Tập hợp chi phí thực tế phát sinh ở giai đoạn triển khai để hình thành nguyên giá tài sản cố định vô hình, ghi:
Nợ TK 241 – Xây dựng cơ bản dở dang
Nợ TK 133 – Thuế GTGT được khấu trừ (1332 – nếu có)
Có các TK 111, 112, 152, 153, 331,…
– Khi kết thúc giai đoạn triển khai, kế toán phải xác định tổng chi phí thực tế phát sinh hình thành nguyên giá tài sản cố định vô hình, ghi:
Nợ TK 213 – Tài sản cố định vô hình
Có TK 241 – Xây dựng cơ bản dở dang.
3.5 Khi mua tài sản cố định vô hình là quyền sử dụng đất
Tài sản cố định vô hình được mua là quyền sử dụng đất cùng với mua nhà cửa, vật kiến trúc trên đất thì phải xác định riêng biệt giá trị tài sản cố định vô hình là quyền sử dụng đất, tài sản cố định hữu hình là nhà cửa, vật kiến trúc, ghi:
Nợ TK 211 – Tài sản cố định hữu hình (nguyên giá nhà cửa, vật kiến trúc)
Nợ TK 213 – Tài sản cố định vô hình (nguyên giá quyền sử dụng đất)
Nợ TK 133 – Thuế GTGT được khấu trừ (1332 – nếu có)
Có các TK 111, 112, 331,…
3.6 Khi tài sản cố định vô hình hình thành từ việc trao đổi thanh toán bằng chứng từ liên quan đến quyền sở hữu vốn
Khi tài sản cố định vô hình hình thành từ việc trao đổi thanh toán bằng chứng từ liên quan đến quyền sở hữu vốn của các công ty cổ phần, nguyên giá tài sản cố định vô hình là giá trị hợp lý của các chứng từ được phát hành liên quan đến quyền sở hữu vốn, ghi:
Nợ TK 213 – Tài sản cố định vô hình
Có TK 411 – Vốn đầu tư của chủ sở hữu.
3.7 Khi doanh nghiệp được tài trợ, biếu, tặng tài sản cố định vô hình đưa vào sử dụng ngay cho hoạt động sản xuất kinh doanh
– Khi nhận Tài sản cố định vô hình được tài trợ, biếu, tặng, ghi:
Nợ TK 213 – Tài sản cố định vô hình
Có TK 711 – Thu nhập khác.
– Chi phí phát sinh liên quan đến tài sản cố định vô hình nhận tài trợ, biếu, tặng, ghi:
Nợ TK 213 – TSCĐ vô hình
Có TK 111, 112,…
3.8 Khi doanh nghiệp nhận vốn góp bằng quyền sử dụng đất, căn cứ vào hồ sơ giao quyền sử dụng đất
Nợ TK 213 – Tài sản cố định vô hình
Có TK 411 – Vốn đầu tư của chủ sở hữu.
3.9 Khi có quyết định chuyển mục đích sử dụng của bất động sản đầu tư là quyền sử dụng đất sang tài sản cố định vô hình
Nợ TK 213 – Tài sản cố định vô hình (2131)
Có TK 217 – BĐS đầu tư.
Đồng thời kết chuyển số hao mòn luỹ kế của BĐS đầu tư sang số hao mòn luỹ kế của tài sản cố định vô hình, ghi:
Nợ TK 2147 – Hao mòn BĐS đầu tư
Có TK 2143 – Hao mòn tài sản cố định vô hình.
3.10 Khi đầu tư vào công ty con, công ty liên doanh, liên kết dưới hình thức góp vốn bằng tài sản cố định vô hình
a) Trường hợp giá đánh giá lại xác định là vốn góp nhỏ hơn giá trị còn lại của tài sản cố định vô hình đem đi góp vốn, ghi:
Nợ các TK 221, 222 (theo giá trị đánh giá lại)
Nợ TK 214 – Hao mòn TSCĐ (2143) (số khấu hao đã trích)
Nợ TK 811 – Chi phí khác (số chênh lệch giữa giá đánh giá lại nhỏ hơn giá trị còn lại của tài sản cố định vô hình)
Có TK 213 – Tài sản cố định vô hình (nguyên giá).
b) Trường hợp giá đánh giá lại xác định là vốn góp lớn hơn giá trị còn lại của tài sản cố định vô hình đem đi góp vốn, ghi:
Nợ các TK 221, 222 (theo giá trị đánh giá lại)
Nợ TK 214 – Hao mòn tài sản cố định (2143) (số khấu hao đã trích)
Có TK 213 – Tài sản cố định vô hình (nguyên giá)
Có TK 711 – Thu nhập khác (số chênh lệch giữa giá đánh giá lại lớn hơn giá trị còn lại của tài sản cố định vô hình).
3.11. Hạch toán việc nhượng bán, thanh lý tài sản cố định vô hình được quy định như hạch toán nhượng bán, thanh lý tài sản cố định hữu hình
Xem hướng dẫn kế toán ở tài khoản 211.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



