
1. Nguyên tắc kế toán
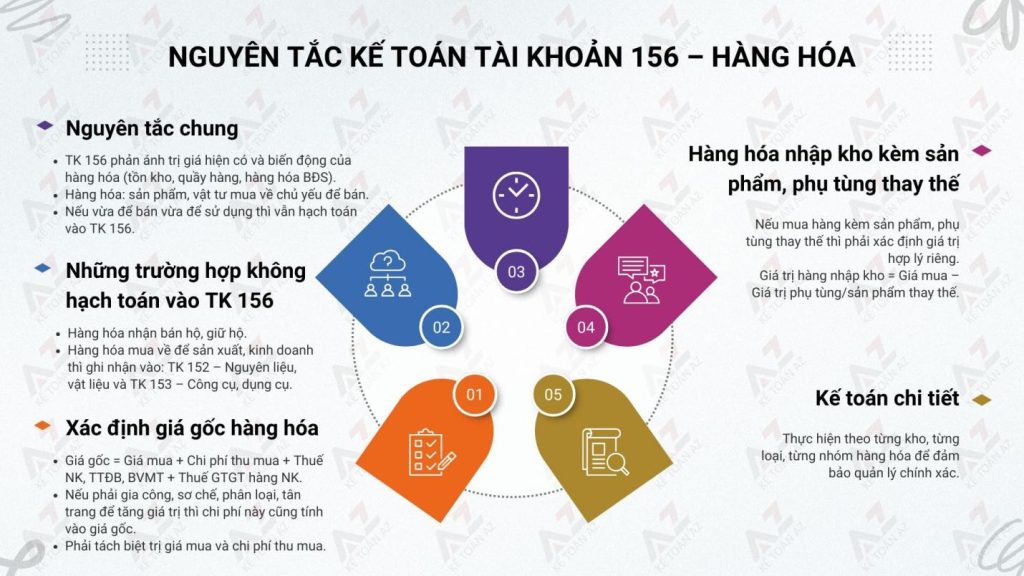
Tài khoản 156 – “Hàng hóa” dùng để phản ánh trị giá hiện có và tình hình biến động tăng, giảm các loại hàng hóa của doanh nghiệp bao gồm hàng hóa tại các kho hàng, quầy hàng, hàng hoá BĐS.

Hàng hóa là các loại vật tư, sản phẩm do doanh nghiệp mua về với mục đích để bán (bán buôn và bán lẻ). Trường hợp hàng hóa mua về vừa dùng để bán, vừa dùng để sản xuất, kinh doanh không phân biệt rõ ràng giữa hai mục đích bán lại hay để sử dụng thì vẫn phản ánh vào Tài khoản 156 – Hàng hóa.
Trong giao dịch xuất nhập – khẩu ủy thác, TK 156 – “Hàng hóa” chỉ sử dụng tại bên giao ủy thác, không sử dụng tại bên nhận ủy thác (bên nhận giữ hộ). Mua, bán hàng hóa liên quan đến các giao dịch bằng ngoại tệ được thực hiện theo quy định tại Điều 69 Thông tư 200/2014/TT-BTC.
1.1. Những trường hợp không phản ánh vào TK 156 – Hàng hóa
– Hàng hóa nhận bán hộ, nhận giữ hộ cho các doanh nghiệp khác.
– Hàng hóa mua về dùng cho hoạt động sản xuất, kinh doanh ghi vào:
- Tài khoản 152 – Nguyên liệu, vật liệu;
- (Hoặc) Tài khoản 153 – Công cụ, dụng cụ,…
1.2. Xác định giá gốc hàng hóa mua vào đối với TK156
Kế toán nhập, xuất, tồn kho hàng hóa trên Tài khoản 156 – Hàng hóa được phản ánh theo nguyên tắc giá gốc quy định trong Chuẩn mực kế toán “Hàng tồn kho”.
Giá gốc hàng hóa mua vào, bao gồm: Giá mua, chi phí thu mua (vận chuyển, bốc xếp, bảo quản hàng từ nơi mua về kho doanh nghiệp, chi phí bảo hiểm,…), thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường (nếu có), thuế GTGT hàng nhập khẩu (nếu không được khấu trừ).
Trường hợp doanh nghiệp mua hàng hóa về để bán lại nhưng vì lý do nào đó cần phải gia công, sơ chế, tân trang, phân loại chọn lọc để làm tăng thêm giá trị hoặc khả năng bán của hàng hóa thì trị giá hàng mua gồm cả chi phí gia công, sơ chế.
– Giá gốc của hàng hóa mua vào được tính theo từng nguồn nhập và phải theo dõi, phản ánh riêng biệt trị giá mua và chi phí thu mua hàng hóa.
– Phương pháp tính giá trị hàng hóa tồn kho:
- Phương pháp nhập trước – xuất trước.
- Phương pháp thực tế đích danh.
- Phương pháp bình quân gia quyền.
– Một số đơn vị có đặc thù (ví dụ như các đơn vị kinh doanh siêu thị hoặc tương tự) có thể áp dụng kỹ thuật xác định giá trị hàng tồn kho cuối kỳ theo phương pháp Giá bán lẻ.
Phương pháp này thường được dùng trong ngành bán lẻ để tính giá trị của hàng tồn kho với số lượng lớn các mặt hàng thay đổi nhanh chóng và có lợi nhuận biên tương tự mà không thể sử dụng các phương pháp tính giá gốc khác.
| Giá gốc hàng tồn kho | = | Giá bán lẻ | – | (Giá bán lẻ x Tỷ lệ lợi nhuận biên) |
Tỷ lệ được sử dụng có tính đến các mặt hàng đó bị hạ giá xuống thấp hơn giá bán ban đầu của nó. Thông thường mỗi bộ phận bán lẻ sẽ sử dụng một tỷ lệ phần trăm bình quân riêng.
– Chi phí thu mua hàng hóa trong kỳ được tính cho hàng hóa tiêu thụ trong kỳ và hàng hóa tồn kho cuối kỳ. Việc lựa chọn tiêu thức phân bổ chi phí thu mua hàng hóa tuỳ thuộc tình hình cụ thể của từng doanh nghiệp nhưng phải thực hiện theo nguyên tắc nhất quán.
1.3. Xác định giá trị hàng hóa nhập kho khi được nhận kèm theo sản phẩm, hàng hóa, phụ tùng thay thế
Trường hợp mua hàng hóa được nhận kèm theo sản phẩm, hàng hóa, phụ tùng thay thế (đề phòng hỏng hóc), kế toán phải xác định và ghi nhận riêng sản phẩm, hàng hóa, phụ tùng thay thế theo giá trị hợp lý. Giá trị hàng hóa nhập kho là giá đã trừ giá trị sản phẩm, hàng hóa, thiết bị, phụ tùng thay thế.
Kế toán chi tiết hàng hóa phải thực hiện theo từng kho, từng loại, từng nhóm hàng hóa.
2. Kết cấu và nội dung phản ánh tài khoản 156 – “Hàng hóa”
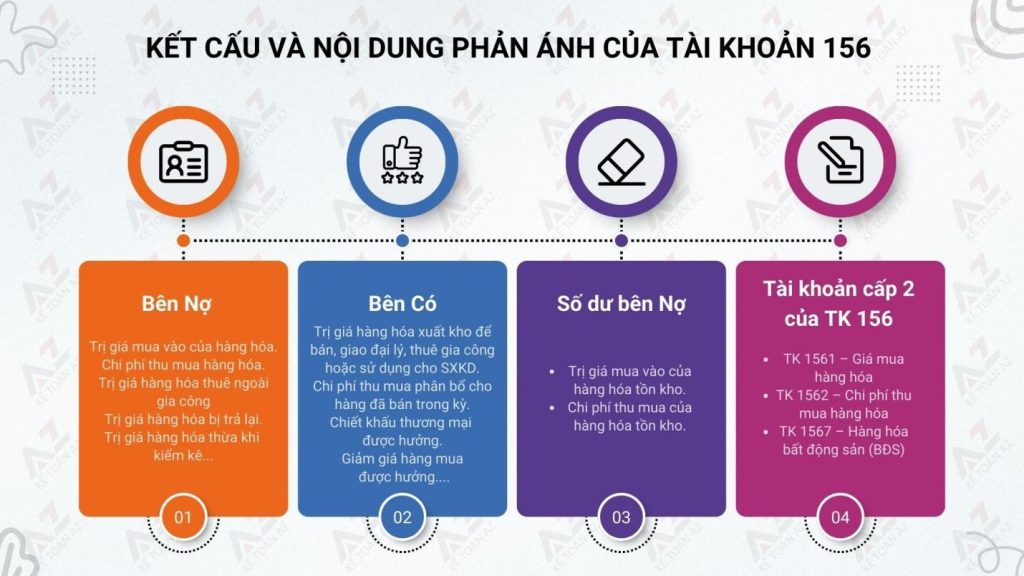
| Bên Nợ | Bên Có |
| – Trị giá mua vào của hàng hóa theo hóa đơn mua hàng (bao gồm các loại thuế không được hoàn lại). – Chi phí thu mua hàng hóa. – Trị giá của hàng hóa thuê ngoài gia công (gồm giá mua vào và chi phí gia công). – Trị giá hàng hóa đã bán bị người mua trả lại. – Trị giá hàng hóa phát hiện thừa khi kiểm kê. – Kết chuyển giá trị hàng hóa tồn kho cuối kỳ (trường hợp doanh nghiệp kế toán hàng tồn kho theo phương pháp kiểm kê định kỳ). – Trị giá hàng hoá BĐS mua vào hoặc chuyển từ BĐS đầu tư. | – Trị giá của hàng hóa xuất kho để bán, giao đại lý, giao cho doanh nghiệp phụ thuộc; thuê ngoài gia công, hoặc sử dụng cho sản xuất, kinh doanh. – Chi phí thu mua phân bổ cho hàng hóa đã bán trong kỳ. – Chiết khấu thương mại hàng mua được hưởng. – Các khoản giảm giá hàng mua được hưởng. – Trị giá hàng hóa trả lại cho người bán. – Trị giá hàng hóa phát hiện thiếu khi kiểm kê. – Kết chuyển giá trị hàng hóa tồn kho đầu kỳ (trường hợp doanh nghiệp kế toán hàng tồn kho theo phương pháp kiểm kê định kỳ). – Trị giá hàng hoá BĐS đã bán hoặc chuyển thành BĐS đầu tư, BĐS chủ sở hữu sử dụng hoặc tài sản cố định. |
| Số dư bên Nợ: – Trị giá mua vào của hàng hóa tồn kho. – Chi phí thu mua của hàng hóa tồn kho. |
Tài khoản 156 – Hàng hóa, gồm có 2 tài khoản cấp 2:
– TK 1561 – Giá mua hàng hóa: Phản ánh trị giá hiện có và tình hình biến động của hàng hóa mua vào và đã nhập kho (tính theo trị giá mua vào).
– TK 1562 – Chi phí thu mua hàng hóa: Phản ánh chi phí thu mua hàng hóa phát sinh liên quan đến số hàng hóa đã nhập kho trong kỳ và tình hình phân bổ chi phí thu mua hàng hóa hiện có trong kỳ cho khối lượng hàng hóa đã bán trong kỳ và tồn kho thực tế cuối kỳ (kể cả tồn trong kho và hàng gửi đi bán, hàng gửi đại lý, ký gửi chưa bán được).
Chi phí thu mua hàng hóa hạch toán vào TK 1562 – Hàng hóa chỉ bao gồm các chi phí liên quan trực tiếp đến quá trình thu mua hàng hóa như: Chi phí bảo hiểm hàng hóa, tiền thuê kho, thuê bến bãi,… chi phí vận chuyển, bốc xếp, bảo quản đưa hàng hóa từ nơi mua về đến kho doanh nghiệp; các khoản hao hụt tự nhiên trong định mức phát sinh trong quá trình thu mua hàng hóa.
– TK 1567 – Hàng hóa BĐS: Phản ánh giá trị hiện có và tình hình biến động của các loại hàng hoá BĐS của doanh nghiệp, bao gồm:
- Quyền sử dụng đất; nhà; hoặc nhà và quyền sử dụng đất;
- Cơ sở hạ tầng mua để bán trong kỳ hoạt động kinh doanh bình thường;
- BĐS đầu tư chuyển thành hàng tồn kho khi chủ sở hữu bắt đầu triển khai cho mục đích bán.
3. Phương pháp hạch toán một số nghiệp vụ kinh tế phát sinh
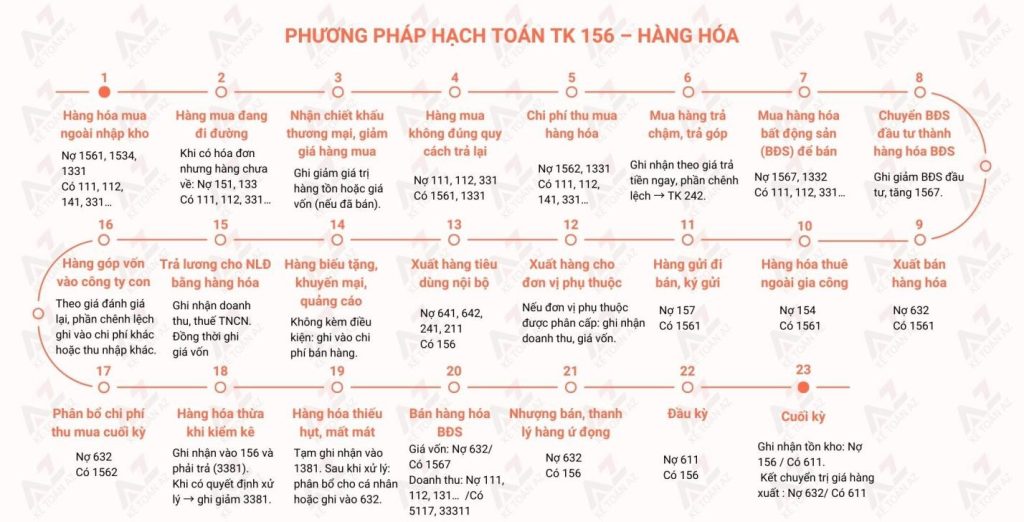
3.1. Trường hợp doanh nghiệp hạch toán hàng hóa tồn kho theo phương pháp kê khai thường xuyên
3.1.1. Hàng hóa mua ngoài nhập kho doanh nghiệp
Căn cứ hóa đơn, phiếu nhập kho và các chứng từ có liên quan
a) Khi mua hàng hóa, nếu thuế GTGT đầu vào được khấu trừ
Nợ TK 1561 – Hàng hóa (chi tiết hàng hóa mua vào và hàng hóa sử dụng như hàng thay thế đề phòng hư hỏng).
Nợ TK 1534 – Thiết bị, phụ tùng thay thế (giá trị hợp lý).
Nợ TK 1331 – Thuế GTGT được khấu trừ
Có TK 111, 112, 141, 331,… (tổng giá thanh toán).
– Nếu thuế GTGT đầu vào không được khấu trừ thì trị giá hàng hóa mua vào bao gồm cả thuế GTGT.
b) Khi nhập khẩu háng hóa
Nợ TK 156 – Hàng hóa.
Có TK 331 – Phải trả cho người bán.
Có TK 33312 – Thuế GTGT phải nộp (nếu thuế GTGT đầu vào của hàng nhập khẩu không được khấu trừ).
Có TK 3332- Thuế tiêu thụ đặc biệt (nếu có).
Có TK 3333 – Thuế xuất, nhập khẩu (chi tiết thuế nhập khẩu).
Có TK 33381 – Thuế bảo vệ môi trường.
– Nếu thuế GTGT đầu vào của hàng nhập khẩu được khấu trừ, ghi:
Nợ TK 133 – Thuế GTGT được khấu trừ.
Có TK 33312 – Thuế GTGT phải nộp.
– Trường hợp mua hàng hóa có trả trước cho người bán một phần bằng ngoại tệ thì phần giá trị hàng mua tương ứng với số tiền trả trước được ghi nhận theo tỷ giá giao dịch thực tế tại thời điểm ứng trước. Phần giá trị hàng mua bằng ngoại tệ chưa trả được ghi nhận theo tỷ giá giao dịch thực tế tại thời điểm mua hàng.
– Mua hàng dưới hình thức uỷ thác nhập khẩu thực hiện theo quy định ở TK 331 – Phải trả cho người bán.
3.1.2. Trường hợp đã nhận được hóa đơn của người bán nhưng đến cuối kỳ hàng vẫn chưa về nhập kho
Nợ TK 151 – Hàng mua đang đi đường.
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có).
Có TK 111, 112, 331,…
– Sang kỳ kế toán sau, khi hàng mua đang đi đường về nhập kho, ghi:
Nợ TK 1561 – Hàng hóa.
Có TK 151 – Hàng mua đang đi đường.
3.1.3. Trường hợp nhận được khoản chiết khấu thương mại hoặc giảm giá hàng bán khi mua hàng
Trường hợp nhận được khoản chiết khấu thương mại hoặc giảm giá hàng bán nhận được (kể cả các khoản tiền phạt vi phạm hợp đồng kinh tế về bản chất làm giảm giá trị bên mua phải thanh toán) sau khi mua hàng thì kế toán phải căn cứ vào tình hình biến động của hàng hóa để phân bổ số chiết khấu thương mại, giảm giá hàng bán được hưởng dựa trên số hàng còn tồn kho, số đã xuất bán trong kỳ, ghi:
Nợ TK 111, 112, 331,….
Có TK 156 – Hàng hóa (nếu hàng còn tồn kho).
Có TK 632 – Giá vốn hàng bán (nếu đã tiêu thụ trong kỳ).
Có TK 1331 – Thuế GTGT được khấu trừ (nếu có).
3.1.4. Giá trị của hàng hóa mua ngoài không đúng quy cách, phẩm chất theo hợp đồng kinh tế phải trả lại cho người bán
Nợ TK 111, 112,…
Nợ TK 331 – Phải trả cho người bán.
Có TK 1561 – Hàng hóa.
Có TK 1331 – Thuế GTGT được khấu trừ (nếu có).
3.1.5. Phản ánh chi phí thu mua hàng hoá
Nợ TK 1562 – Hàng hóa.
Nợ TK 1331 – Thuế GTGT được khấu trừ (nếu có).
Có TK 111, 112, 141, 331,…
3.1.6. Khi mua hàng hóa theo phương thức trả chậm, trả góp
Nợ TK 156 – Hàng hóa (theo giá mua trả tiền ngay).
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có).
Nợ TK 242 – Chi phí trả trước {phần lãi trả chậm là số chênh lệch giữa tổng số tiền phải thanh toán trừ (-) Giá mua trả tiền ngay trừ thuế GTGT (nếu được khấu trừ)}.
Có TK 331 – Phải trả cho người bán (tổng giá thanh toán).
– Định kỳ, tính vào chi phí tài chính số lãi mua hàng trả chậm, trả góp phải trả, ghi:
Nợ TK 635 – Chi phí tài chính.
Có TK 242 – Chi phí trả trước.
3.1.7. Khi mua hàng hoá BĐS về để bán
Kế toán phản ánh giá mua và các chi phí liên quan trực tiếp đến việc mua hàng hóa BĐS, ghi:
Nợ TK 1567 – Hàng hoá BĐS (giá mua chưa có thuế GTGT).
Nợ TK 1332 – Thuế GTGT được khấu trừ.
Có TK 111, 112, 331,…
3.1.8. Trường hợp BĐS đầu tư chuyển thành hàng tồn kho khi chủ sở hữu có quyết định sửa chữa, cải tạo, nâng cấp để bán
– Khi có quyết định sửa chữa, cải tạo, nâng cấp BĐS đầu tư để bán, ghi:
Nợ TK 1567 – Hàng hóa (giá trị còn lại của BĐS đầu tư).
Nợ TK 2147 – Hao mòn tài sản cố định (số hao mòn lũy kế).
Có TK 217 – BĐS đầu tư (nguyên giá).
– Khi phát sinh các chi phí sửa chữa, cải tạo, nâng cấp triển khai cho mục đích bán, ghi:
Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang.
Nợ TK 133 – Thuế GTGT được khấu trừ.
Có TK 111, 112, 152, 334, 331,…
– Khi kết thúc giai đoạn sửa chữa, cải tạo, nâng cấp triển khai cho mục đích bán, kết chuyển toàn bộ chi phí ghi tăng giá trị hàng hóa BĐS, ghi:
Nợ TK 1567 – Hàng hóa.
Có TK 154 – Chi phí sản xuất, kinh doanh dở dang.
3.1.9. Trị giá hàng hóa xuất bán được xác định là tiêu thụ
Nợ TK 632 – Giá vốn hàng bán.
Có TK 1561 – Hàng hóa.
– Đồng thời kế toán phản ánh doanh thu bán hàng:
+) Nếu tách ngay được các loại thuế gián thu tại thời điểm ghi nhận doanh thu, ghi:
Nợ TK 111, 112, 131,… (tổng giá thanh toán).
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ.
Có TK 333 – Thuế và các khoản phải nộp Nhà nước.
+) Nếu không tách ngay được thuế, kế toán ghi nhận doanh thu bao gồm cả thuế. Định kỳ kế toán xác định số thuế phải nộp và ghi giảm doanh thu, ghi:
Nợ TK 511 – Doanh thu bán hàng và cung cấp dịch vụ (tổng giá thanh toán).
Có TK 333 – Thuế và các khoản phải nộp Nhà nước.
3.1.10. Trường hợp thuê ngoài gia công, chế biến hàng hóa
– Khi xuất kho hàng hóa đưa đi gia công, chế biến:
Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang.
Có TK 1561 – Hàng hóa.
– Chi phí gia công, chế biến hàng hóa, ghi:
Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang.
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có).
Có TK 111, 112, 331,…
– Khi gia công xong nhập lại kho hàng hóa, ghi:
Nợ TK 1561 – Hàng hóa.
Có TK 154 – Chi phí sản xuất, kinh doanh dở dang.
3.1.11. Khi xuất kho hàng hóa gửi cho khách hàng hoặc xuất kho cho các đại lý, doanh nghiệp nhận hàng ký gửi
Nợ TK 157 – Gửi hàng đi bán
Có TK 1561 – Hàng hóa.
3.1.12. Khi xuất kho hàng hóa cho các đơn vị hạch toán phụ thuộc trong nội bộ doanh nghiệp để bán
– Trường hợp đơn vị hạch toán phụ thuộc được phân cấp ghi nhận doanh thu, giá vốn, kế toán ghi nhận giá vốn hàng hóa xuất bán, ghi:
Nợ TK 632 – Giá vốn hàng bán.
Có TK 156 – Hàng hóa.
– Đồng thời kế toán ghi nhận doanh thu bán hàng, cung cấp dịch vụ, ghi:
Nợ TK 111, 112, 131,… (tổng giá thanh toán).
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ.
Có TK 333 – Thuế và các khoản phải nộp Nhà nước.
– Trường hợp đơn vị hạch toán phụ thuộc không được phân cấp ghi nhận doanh thu, giá vốn, kế toán ghi nhận giá trị hàng hóa luân chuyển giữa các khâu trong nội bộ doanh nghiệp là khoản phải thu nội bộ, ghi:
Nợ TK 136 – Phải thu nội bộ.
Có TK 156 – Hàng hóa.
Có TK 333 – Thuế và các khoản phải nộp Nhà nước.
3.1.13. Khi xuất hàng hóa tiêu dùng nội bộ
Nợ TK 641, 642, 241, 211
Có TK 156 – Hàng hóa.
3.1.14. Trường hợp doanh nghiệp sử dụng hàng hóa để biếu tặng, khuyến mại, quảng cáo (theo pháp luật về thương mại), khi xuất hàng hóa cho mục đích khuyến mại, quảng cáo
(1) Trường hợp xuất hàng hóa để biếu tặng, khuyến mại, quảng cáo không thu tiền, không kèm theo các điều kiện khác như phải mua sản phẩm, hàng hóa…., kế toán ghi nhận giá trị hàng hóa vào chi phí bán hàng (chi tiết hàng khuyến mại, quảng cáo), ghi:
Nợ TK 641- Chi phí bán hàng.
Có TK 156 – Hàng hóa (giá vốn).
(2) Trường hợp xuất hàng hóa để khuyến mại, quảng cáo nhưng khách hàng chỉ được nhận hàng khuyến mại, quảng cáo kèm theo các điều kiện khác như phải mua sản phẩm, hàng hóa (ví dụ như mua 2 sản phẩm được tặng 1 sản phẩm….) thì kế toán phải phân bổ số tiền thu được để tính doanh thu cho cả hàng khuyến mại, giá trị hàng khuyến mại được tính vào giá vốn hàng bán (trường hợp này bản chất giao dịch là giảm giá hàng bán).
– Khi xuất hàng hóa khuyến mại, kế toán ghi nhận giá trị hàng khuyến mại vào giá vốn hàng bán, ghi:
Nợ TK 632 – Giá vốn hàng bán (giá thành sản xuất).
Có TK 156 – Hàng hóa.
– Ghi nhận doanh thu của hàng khuyến mại trên cơ sở phân bổ số tiền thu được cho cả sản phẩm, hàng hóa được bán và hàng hóa khuyến mại, quảng cáo, ghi:
Nợ TK 111, 112, 131…
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ.
Có TK 33311 – Thuế GTGT phải nộp (nếu có).
(3) Nếu hàng hóa biếu tặng cho cán bộ công nhân viên được trang trải bằng quỹ khen thưởng, phúc lợi, kế toán phải ghi nhận doanh thu, giá vốn như giao dịch bán hàng thông thường, ghi:
– Ghi nhận giá vốn hàng bán đối với giá trị hàng hóa dùng để biếu, tặng công nhân viên và người lao động:
Nợ TK 632 – Giá vốn hàng bán.
Có TK 156 – Hàng hóa.
– Ghi nhận doanh thu của hàng hóa được trang trải bằng quỹ khen thưởng, phúc lợi, ghi:
Nợ TK 353 – Quỹ khen thưởng, phúc lợi (tổng giá thanh toán).
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ.
Có TK 33311 – Thuế GTGT phải nộp (nếu có).
(4) Trường hợp doanh nghiệp là nhà phân phối hoạt động thương mại được nhận hàng hoá (không phải trả tiền) từ nhà sản xuất để quảng cáo, khuyến mại cho khách hàng mua hàng của nhà sản xuất, nhà phân phối
– Khi nhận hàng của nhà sản xuất (không phải trả tiền) dùng để khuyến mại, quảng cáo cho khách hàng, nhà phân phối phải theo dõi chi tiết số lượng hàng trong hệ thống quản trị nội bộ của mình và thuyết minh trên Bản thuyết minh Báo cáo tài chính đối với hàng nhận được và số hàng đã dùng để khuyến mại cho người mua.
– Khi hết chương trình khuyến mại, nếu không phải trả lại nhà sản xuất số hàng khuyến mại chưa sử dụng hết, kế toán ghi nhận thu nhập khác là giá trị số hàng khuyến mại không phải trả lại, ghi:
Nợ TK 156 – Hàng hoá (theo giá trị hợp lý).
Có TK 711 – Thu nhập khác.
3.1.15. Kế toán trả lương cho người lao động bằng hàng hóa
– Kế toán ghi nhận doanh thu, ghi:
Nợ TK 334 – Phải trả người lao động (tổng giá thanh toán).
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ.
Có TK 333 – Thuế và các khoản phải nộp Nhà nước.
Có TK 3335 – Thuế thu nhập cá nhân.
– Ghi nhận giá vốn hàng bán đối với giá trị hàng hoá dùng để trả lương cho công nhân viên và người lao động:
Nợ TK 632 – Giá vốn hàng bán.
Có TK 156 – Hàng hóa.
3.1.16. Hàng hoá đưa đi góp vốn vào công ty con, công ty liên doanh, liên kết
– Hàng hoá đưa đi góp vốn vào công ty con, công ty liên doanh, liên kết, ghi:
Nợ TK 221, 222 (theo giá đánh giá lại).
Nợ TK 811 – Chi phí khác (chênh lệch giữa giá đánh giá lại nhỏ hơn giá trị ghi sổ của hàng hoá).
Có TK 156 – Hàng hoá.
Có TK 711 – Thu nhập khác (chênh lệch giữa giá đánh giá lại lớn hơn giá trị ghi sổ của hàng hoá).
3.1.17. Cuối kỳ, khi phân bổ chi phí thu mua cho hàng hóa được xác định là bán trong kỳ
Nợ TK 632 – Giá vốn hàng bán.
Có TK 1562 – Hàng hóa.
3.1.18. Trường hợp phát hiện thừa hàng hóa bất kỳ ở khâu nào trong kinh doanh
Đều phải lập biên bản và truy tìm nguyên nhân. Kế toán căn cứ vào nguyên nhân đã được xác định để xử lý và hạch toán.
– Nếu do nhầm lẫn, cân, đo, đong, đếm, quên ghi sổ,… thì điều chỉnh lại sổ kế toán.
– Nếu hàng hoá thừa là thuộc quyền sở hữu của doanh nghiệp khác, thì giá trị hàng hoá thừa doanh nghiệp chủ động theo dõi trong hệ thống quản trị và ghi chép thông tin trong phần thuyết minh Báo cáo tài chính.
+) Nếu chưa xác định được nguyên nhân phải chờ xử lý, ghi:
Nợ TK 156 – Hàng hóa.
Có TK 3381 – Phải trả, phải nộp khác.
+) Khi có quyết định của cấp có thẩm quyền về xử lý hàng hoá thừa, ghi:
Nợ TK 3381 – Phải trả, phải nộp khác.
Có TK liên quan.
3.1.19. Trường hợp phát hiện thiếu hụt, mất mát hàng hoá ở bất kỳ khâu nào trong kinh doanh
Đều phải lập biên bản và truy tìm nguyên nhân. Kế toán căn cứ vào quyết định xử lý của cấp có thẩm quyền theo từng nguyên nhân gây ra để xử lý và ghi sổ kế toán:
– Phản ánh giá trị hàng hóa thiếu chưa xác định được nguyên nhân, chờ xử lý, ghi:
Nợ TK 1381 – Tài sản thiếu chờ xử lý.
Có TK 156 – Hàng hoá.
– Khi có quyết định xử lý của cấp có thẩm quyền, ghi:
Nợ TK 111, 112,… (nếu do cá nhân gây ra phải bồi thường bằng tiền).
Nợ TK 334 – Phải trả người lao động (do cá nhân gây ra phải trừ vào lương).
Nợ TK 1388 – Phải thu khác (phải thu bồi thường của người phạm lỗi).
Nợ TK 632 – Giá vốn hàng bán (phần giá trị hao hụt, mất mát còn lại).
Có TK 1381 – Phải thu khác.
3.1.20. Xác định trị giá hàng hóa BĐS
– Trị giá hàng hóa BĐS được xác định là bán trong kỳ, căn cứ Hóa đơn GTGT hoặc Hóa đơn bán hàng, biên bản bàn giao hàng hóa BĐS, ghi:
Nợ TK 632 – Giá vốn hàng bán.
Có TK 1567 – Hàng hóa BĐS.
– Đồng thời kế toán phản ánh doanh thu bán hàng hóa BĐS:
Nợ các TK 111, 112, 131,…
Có TK 5117 – Doanh thu kinh doanh BĐS.
Có TK 33311 – Thuế GTGT phải nộp (nếu có).
3.1.21. Phản ánh giá vốn hàng hóa ứ đọng không cần dùng khi nhượng bán, thanh lý
Nợ TK 632 – Giá vốn hàng bán.
Có TK 156 – Hàng hóa.
3.2. Trường hợp doanh nghiệp hạch toán hàng tồn kho theo phương pháp kiểm kê định kỳ
(1) Đầu kỳ, kế toán căn cứ giá trị hàng hoá đã kết chuyển cuối kỳ trước kết chuyển trị giá hàng hóa tồn kho đầu kỳ, ghi:
Nợ TK 611 – Mua hàng.
Có TK 156 – Hàng hóa.
(2) Cuối kỳ kế toán:
– Tiến hành kiểm kê xác định số lượng và giá trị hàng hóa tồn kho cuối kỳ. Căn cứ vào tổng trị giá hàng hóa tồn kho cuối kỳ, ghi:
Nợ TK 156 – Hàng hóa.
Có TK 611 – Mua hàng.
– Căn cứ vào kết quả xác định tổng trị giá hàng hóa đã xuất bán, ghi:
Nợ TK 632 – Giá vốn hàng bán.
Có TK 611 – Mua hàng.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



