
Lập hóa đơn đối với hoạt động kinh doanh vận tải

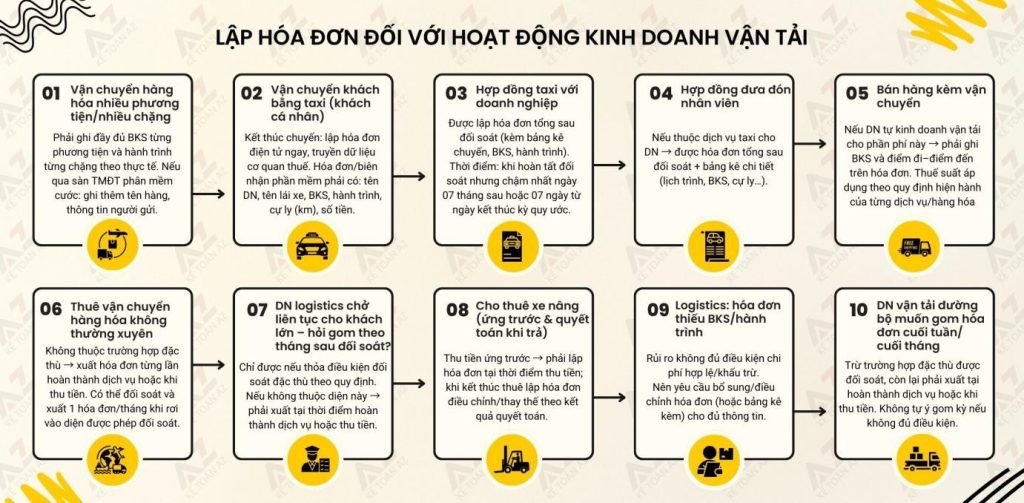
Tình huống 1: Công ty vận chuyển hàng hóa sử dụng nhiều phương tiện (trung chuyển, gom hàng), nhiều chặng đường (bộ, biển), kết hợp nhiều khách thì ghi biển số xe, điểm đi, điểm đến như thế nào?
Căn cứ quy định tại điểm a1 Khoản 6 Điều 10 Nghị định 123/2020/NĐ-CP đã được sửa đổi bổ sung tại Nghị định 70/2025/NĐ-CP thì:
“Trường hợp kinh doanh dịch vụ vận tải thì trên hoá đơn phải thể hiện biển kiểm soát phương tiện vận tải, hành trình (điểm đi – điểm đến). Đối với doanh nghiệp kinh doanh vận tải hàng hoá bằng xe tải có sự phân mềm tiền trên hệ thống hoạt động thương mại điện tử thì phải thể hiện tên hàng hoá vận chuyển, thông tin tên, địa chỉ, mã số thuế hoặc số định danh người gửi hàng.”
Như vậy, trường hợp kinh doanh vận tải hàng hoá sử dụng nhiều phương tiện, nhiều chặng đường thì phải ghi đầy đủ thông tin vận tải hành trình vận chuyển theo quy định nêu trên.
Tình huống 2: DN vận chuyển khách cá nhân bằng xe taxi, vậy khi lập hóa đơn có phải xuất điểm đi và điểm đến không?
Căn cứ quy định tại điểm a1 Khoản 6 Điều 10 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70, trường hợp kinh doanh dịch vụ vận tải thì trên hoá đơn phải thể hiện biển kiểm soát phương tiện vận tải, hành trình (điểm đi – điểm đến).
Căn cứ quy định tại điểm m Khoản 4 Điều 9 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70 “…m) Đối với kinh doanh vận tải hành khách bằng xe taxi có sử dụng phần mềm tính tiền theo quy định của pháp luật: tại thời điểm kết thúc chuyến đi, doanh nghiệp, hợp tác xã kinh doanh vận tải hành khách bằng xe taxi có sử dụng phần mềm tính tiền thực hiện lập hóa đơn điện tử cho khách hàng đồng thời chuyển dữ liệu hóa đơn đến cơ quan thuế theo quy định.”
Căn cứ Khoản 3 Điều 6 Nghị định 10 về kinh doanh vận tải bằng xe ô tô, theo đó, xe taxi sử dụng phần mềm để đặt xe, huỷ chuyến, tính cước chuyến đi thì phần mềm tính tiền phải đảm bảo tuân thủ các quy định của pháp luật về giao dịch điện tử… nội dung tối thiểu gồm: Tên đơn vị kinh doanh vận tải, họ và tên lái xe, biển kiểm soát xe, hành trình, cự ly chuyến đi (km), tổng số tiền hành khách phải trả… Kết thúc chuyến đi, doanh nghiệp, hợp tác xã sử dụng phần mềm tính tiền phải gửi (qua phần mềm) hóa đơn điện tử cho khách hàng, đồng thời gửi về cơ quan Thuế các thông tin của hóa đơn theo quy định của Bộ Tài chính.
Căn cứ quy định nêu trên, trường hợp DN vận chuyển bằng xe taxi cho khách hàng cá nhân phải lập và chuyển hóa đơn điện tử đến cơ quan thuế ngay tại thời điểm kết thúc chuyến đi và đảm bảo thông tin biển kiểm soát xe, hành trình, cự ly chuyến đi (km) theo quy định của pháp luật về hóa đơn và pháp luật về kinh doanh vận tải bằng ô tô.
Tình huống 3: Công ty có hợp đồng taxi với cty Mai Linh (chở người) có thể ghi nợ, vậy theo quy định mới cty có phải phiếu Mai Linh xuất hóa đơn cho từng chuyến không?
Căn cứ quy định tại điểm a1 Khoản 6 Điều 10 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70, trường hợp kinh doanh dịch vụ vận tải thì trên hoá đơn phải thể hiện biển kiểm soát phương tiện vận tải, hành trình (điểm đi – điểm đến).
Căn cứ quy định tại điểm a3 Khoản 6 Điều 10 “… Trường hợp cung cấp các loại hàng hóa, dịch vụ đặc thù … được lập hóa đơn sau khi đối soát dữ liệu thì người bán được sử dụng bảng kê kèm theo hóa đơn; bảng kê được lưu giữ cùng hóa đơn để phục vụ việc kiểm tra, đối chiếu của các cơ quan có thẩm quyền.”
Căn cứ quy định tại Khoản 1 Điều 6 Thông tư số 32/2025/TT-BTC “Các trường hợp bán hàng hóa, cung cấp dịch vụ khác với số lượng lớn, phát sinh thường xuyên, cần có thời gian đối soát số liệu giữa doanh nghiệp bán hàng hóa, cung cấp dịch vụ và khách hàng, đối tác được lập hóa đơn theo quy định tại điểm a khoản 4 Điều 9 Nghị định số 123/2020/NĐ-CP (được sửa đổi, bổ sung tại điểm b Khoản 6 Điều 1 Nghị định số 70/2025/NĐ-CP) bao gồm: … dịch vụ kinh doanh vận tải hành khách bằng xe taxi (đối với khách hàng là các doanh nghiệp, tổ chức) thì thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên nhưng chậm nhất không quá ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước. Kỳ quy ước để làm căn cứ tính lượng hàng hóa, dịch vụ cung cấp căn cứ thỏa thuận giữa đơn vị bán hàng hóa, cung cấp dịch vụ với người mua”
Căn cứ quy định nêu trên, trường hợp nếu DN thuộc dịch vụ kinh doanh vận tải hành khách bằng xe taxi (đối với khách hàng là các doanh nghiệp, tổ chức) được lập hóa đơn tổng và bảng kê đính kèm (bao gồm các thông tin lịch trình, BKS phương tiện…)
Tình huống 4: DN kinh doanh vận chuyển hàng khách, có hợp đồng với Cty đưa đón nhân viên đi làm việc theo yêu cầu của bên A có lịch trình cố định, 1 ngày có thể đi nhiều điểm, nhiều nơi. Cuối tháng bên công ty sẽ chốt bảng kê với bên A và xuất hoá đơn, hợp đồng đơn giá cố định là 20 tr/3000km/. Nếu vượt 3000km thì tính thêm 5000đ/1km thì khi xuất hoá đơn có phải ghi rõ BKS, và hành trình điểm đi- điểm đến không?
Căn cứ quy định tại điểm a1 Khoản 6 Điều 10 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70, trường hợp kinh doanh dịch vụ vận tải thì trên hoá đơn phải thể hiện biển kiểm soát phương tiện vận tải, hành trình (điểm đi – điểm đến).
Căn cứ quy định tại điểm a3 Khoản 6 Điều 10 “… Trường hợp cung cấp các loại hàng hóa, dịch vụ đặc thù … được lập hóa đơn sau khi đối soát dữ liệu thì người bán được sử dụng bảng kê kèm theo hóa đơn; bảng kê được lưu giữ cùng hóa đơn để phục vụ việc kiểm tra, đối chiếu của các cơ quan có thẩm quyền.”
Căn cứ quy định tại Khoản 1 Điều 6 Thông tư số 32/2025/TT-BTC “Các trường hợp bán hàng hóa, cung cấp dịch vụ khác với số lượng lớn, phát sinh thường xuyên, cần có thời gian đối soát số liệu giữa doanh nghiệp bán hàng hóa, cung cấp dịch vụ và khách hàng, đối tác được lập hóa đơn theo quy định tại điểm a khoản 4 Điều 9 Nghị định số 123/2020/NĐ-CP (được sửa đổi, bổ sung tại điểm b Khoản 6 Điều 1 Nghị định số 70/2025/NĐ-CP) bao gồm: … dịch vụ kinh doanh vận tải hành khách bằng xe taxi (đối với khách hàng là các doanh nghiệp, tổ chức) thì thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên nhưng chậm nhất không quá ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước. Kỳ quy ước để làm căn cứ tính lượng hàng hóa, dịch vụ cung cấp căn cứ thỏa thuận giữa đơn vị bán hàng hóa, cung cấp dịch vụ với người mua”
Căn cứ quy định nêu trên, trường hợp nếu DN thuộc dịch vụ kinh doanh vận tải hành khách bằng xe taxi (đối với khách hàng là các doanh nghiệp, tổ chức) được lập hóa đơn tổng và bảng kê đính kèm (bao gồm các thông tin lịch trình, BKS phương tiện…)
Tình huống 5: Công ty bán hàng hóa kèm vận chuyển cho khách hàng, thì lúc xuất hóa đơn ghi mỗi là ” Phí vận chuyển” và xuất 8% được không, hay phải ghi rõ biển số xe và điểm đi điểm đến.
Theo quy định tại điểm a1, K6 Đ 10 NĐ 123/2020/NĐ-CP đã được sửa đổi bổ sung bởi Nghị định 70/2025/NĐ-CP thì trường hợp Cty bán hàng hóa kèm vận chuyển cho khách hàng phải ghi rõ biển kiểm soát phương tiện vận tải, hành trình (điểm đi – điểm đến).
Tình huống 6: Công ty thuê dịch vụ vận chuyển hàng hóa phát sinh không thường xuyên, 1 tháng khoảng 5-10 chuyến, vậy bên vận chuyển cần xuất hóa đơn theo từng lần hay xuất theo tháng? Hoặc DN vận chuyển hàng hóa cho khách hàng có đơn vận chuyển nhiều cước chuyến / tháng, từ trước hết tháng đối chiếu cước 2 bên xong xuất 1 hóa đơn cho khách hàng trên hóa đơn thể hiện cước từng chuyến có được không?.
- Căn cứ quy định tại Khoản 2 Điều 9 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70
- Căn cứ quy định tại điểm a Khoản 4 Điều 9 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70
- Căn cứ quy định tại Khoản 1 Điều 6 Thông tư số 32/2025/TT-BTC
DN kinh doanh dịch vụ vận tải hàng hóa như đã nêu không thuộc các trường hợp đặc thù thì thực hiện xuất hóa đơn theo quy định tại khoản 2 Điều 9 về thời điểm lập hóa đơn và thực hiện xuất hóa đơn tại thời điểm hoàn thành cung cấp dịch vụ hoặc tại thời điểm thu được tiền.
Tình huống 7: DN Logistic vận chuyển liên tục cho một số khách hàng lớn thì từ 1.6 trở đi có được áp dụng xuất hóa đơn theo tháng sau khi đối soát 2 bên kèm bảng kê đính kèm không?
- Căn cứ quy định tại Khoản 2 Điều 9 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70
- Căn cứ quy định tại điểm a Khoản 4 Điều 9 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70
- Căn cứ quy định tại Khoản 1 Điều 6 Thông tư số 32/2025/TT-BTC
DN kinh doanh dịch vụ vận tải hàng hóa như đã nêu không thuộc các trường hợp đặc thù thì thực hiện xuất hóa đơn theo quy định tại khoản 2 Điều 9 về thời điểm lập hóa đơn và thực hiện xuất hóa đơn tại thời điểm hoàn thành cung cấp dịch vụ hoặc tại thời điểm thu được tiền.
Tình huống 8: Công ty e cho thuê xe nâng. Trước khi giao xe cho thuê thì có yêu cầu khách hàng tạm ứng số tiền thuê tạm tính và tiền cược chuyển 2 chiều. Đến khi khách trả xe thì sẽ lập bảng quyết toán số tiền thuê thực tế. Cho em hỏi như hợp đồng của công ty em thì e xuất hóa đơn khi khách trả xe, lập bảng nghiệm thu thời gian thuê thực tế được không ạ.
Lập hóa đơn tại thời điểm thu tiền thì em bị rất nhiều vướng mắc và phải điều chỉnh rất nhiều hoá đơn do khi bắt đầu thuê xe chuyển tiền tạm ứng chỉ là con số tạm tính
*VD: khách chuyển tiền thuê 2 xe 8M thời gian thuê là 1 tháng nhưng được 15 ngày thì khách lại trả 1 xe 8M và thuê thêm 1 xe 10M như vậy là cái hóa đơn xuất khi tạm ứng đã bị thay đổi giá trị do thay đổi ngày thuê và thay đổi đơn giá thuê và em lại phải xuất hóa đơn điều chỉnh hay thay thế cho hóa đơn đã xuất.
Xuất hóa đơn khi nhận tiền là hầu như cái hóa đơn nào cũng phải xuất hóa đơn điều chỉnh hoặc thay thế
- Căn cứ quy định tại Khoản 2 Điều 9 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70
- Căn cứ quy định tại điểm a Khoản 4 Điều 9 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70 Căn cứ quy định tại Khoản 1 Điều 6 Thông tư số 32/2025/TT-BTC
DN kinh doanh dịch vụ vận tải hàng hóa như đã nêu không thuộc các trường hợp đặc thù thì thực hiện xuất hóa đơn theo quy định tại khoản 2 Điều 9 về thời điểm lập hóa đơn và thực hiện xuất hóa đơn tại thời điểm hoàn thành cung cấp dịch vụ hoặc tại thời điểm thu được tiền, Cty lập hóa đơn khi khách hàng thanh toán tạm ứng và lập hóa đơn bổ sung, điều chỉnh, thay thế khi hoàn thành cung cấp dịch vụ.
Tình huống 9: Trong NĐ 70, trong kinh doanh logistics cần có thể hiện biển kiểm soát/ hành trình (như tên tàu/ chuyến/ điểm đi/ điểm đến), vậy nếu hãng tàu xuất hóa đơn mà không đầy đủ các thông tin trên thì hóa đơn đó có được đưa vào chi phí hợp lệ không? hay phải cần làm điều chỉnh bổ sung thêm thông tin đầy đủ ạ?
- Việc ghi các thông tin biển kiểm soát phương tiện, hành trình điểm đi, điểm đến nhằm kiểm soát tính chân thực của chi phí phí vận chuyển, hàng hóa được vận chuyển. Trường hợp không chứng minh được mình được tính đầy đủ, trung thực của hoạt động đó có thể dẫn đến không được khấu trừ, không được trừ chi phí do đó, để bảo vệ quyền lợi của mình, DN nên bổ sung đầy đủ thông tin trên hóa đơn tránh rủi ro khi kiểm tra của CQT và CQNN khác.
Tình huống 10: CTY tôi làm DV vận tải đường bộ vậy hóa đơn đầu ra có gom lại xuất vào cuối tuần hoặc cuối tháng được không?
- Căn cứ quy định tại Khoản 2 Điều 9 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70
- Căn cứ quy định tại điểm a Khoản 4 Điều 9 Nghị định 123 đã được sửa đổi bổ sung tại Nghị định 70
- Căn cứ quy định tại Khoản 1 Điều 6 Thông tư số 32/2025/TT-BTC
DN kinh doanh dịch vụ vận tải, trừ trường hợp nêu tại K1, Đ6 Thông tư 32, thực hiện xuất hóa đơn theo quy định tại khoản 2 Điều 9 về thời điểm lập hóa đơn và thực hiện xuất hóa đơn tại thời điểm hoàn thành cung cấp dịch vụ hoặc tại thời điểm thu được tiền.
(Nguồn: Hội Tư Vấn Thuế Việt Nam)
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



