
Kể từ ngày 01/01/2026, toàn bộ hộ kinh doanh trên phạm vi cả nước sẽ không còn áp dụng phương pháp thuế khoán, mà chuyển sang cơ chế tự kê khai, tự xác định và tự nộp thuế dựa trên doanh thu thực tế phát sinh. Quy định này được ban hành trên cơ sở Nghị quyết 198/2025/QH15, Luật Thuế thu nhập cá nhân 2025 và Luật Thuế giá trị gia tăng sửa đổi 2025, Nghị định 68/2026/NĐ-CP.

Về nghĩa vụ thuế, hộ kinh doanh và cá nhân kinh doanh có doanh thu từ 500 triệu đồng/năm trở lên sẽ thuộc diện phải nộp:
- Thuế giá trị gia tăng (GTGT)
- Thuế thu nhập cá nhân (TNCN)
Nhằm tạo thuận lợi cho công tác quản lý cũng như đảm bảo phù hợp với quy mô hoạt động, có 04 nhóm hộ kinh doanh theo mức doanh thu, đồng thời quy định cụ thể phương thức quản lý và cách tính thuế tương ứng đối với từng nhóm.
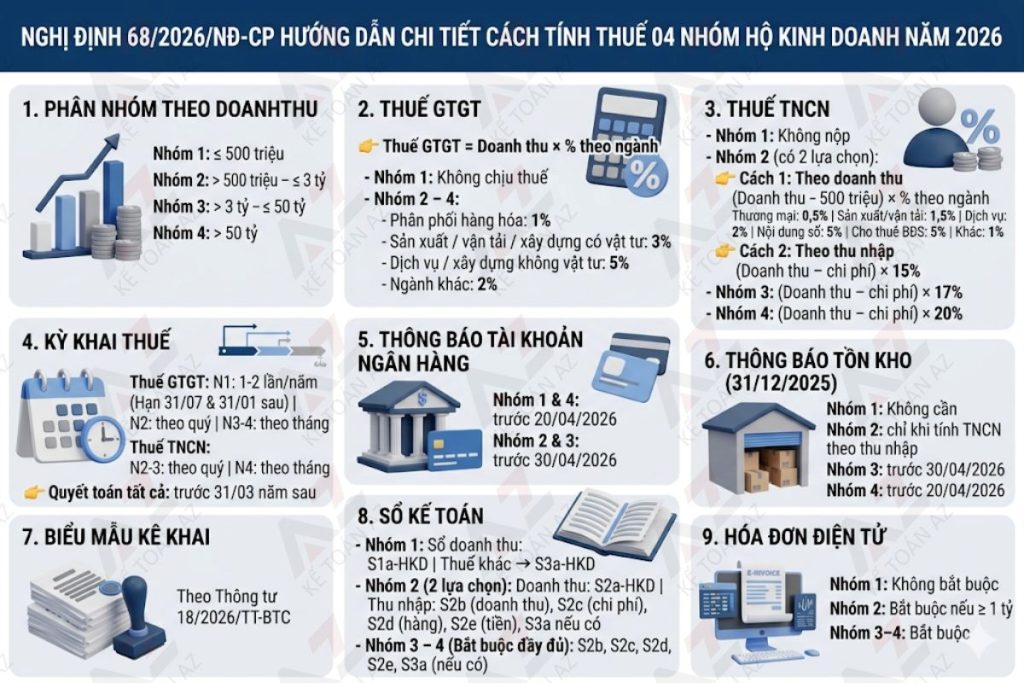
| Tiêu chí | Nhóm 1: Doanh thu ≤ 500 triệu đồng/năm | Nhóm 2: 500 triệu đồng/năm < Doanh thu ≤ 3 tỷ đồng/năm | Nhóm 3: 3 tỷ đồng/năm < Doanh thu ≤ 50 tỷ đồng/năm | Nhóm 4: Doanh thu trên 50 tỷ đồng/năm | ||
| Thuế GTGT | Không chịu thuế | Doanh thu (x) tỷ lệ VAT theo ngành: – Phân phối, cung cấp hàng hóa: 1% – Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 5% – Sản xuất, vận tải, dịch vụ gắn với hàng hóa; xây dựng có bao thầu nguyên vật liệu: 3% – Hoạt động kinh doanh khác: 2% | ||||
| Thuế TNCN (**) | Không chịu thuế | Lựa chọn: * Cách 1: Tính thuế TNCN theo phương pháp doanh thu (Doanh thu – 500 triệu) x tỷ lệ TNCN theo ngành – Phân phối, cung cấp hàng hoá: 0,5% – Sản xuất, vận tải, dịch vụ có gắn với hàng hoá, xây dựng có bao thầu nguyên vật liệu: 1,5% – Dịch vụ, xây dựng không bao thầu nguyên vật liệu: 2% – Cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số: 5% – Cho thuê bất động sản, trừ hoạt động kinh doanh lưu trú: 5% – Các ngành còn lại: 1% * Cách 2: Tính thuế TNCN theo phương pháp thu nhập (Doanh thu – chi phí phục vụ sản xuất kinh doanh) x 15% | (Doanh thu – chi phí phục vụ sản xuất kinh doanh) × 17% | (Doanh thu – chi phí phục vụ sản xuất kinh doanh) × 20% | ||
| Khai thuế GTGT | Thông báo doanh thu 1 hoặc 2 lần/năm, hạn nộp 31/07/năm nay và 31/01/năm sau; Nếu hộ mới mở kinh doanh đầu năm 2026 thì khai 2 lần/năm | Theo quý | Theo tháng | |||
| Khai thuế TNCN | Theo quý Nếu hộ kinh doanh tính thuế TNCN theo phương pháp thu nhập thì phải quyết toán thuế TNCN chậm nhất 31/03/năm sau | Khai theo quý và Quyết toán thuế TNCN chậm nhất 31/03/năm sau | Khai theo tháng và Quyết toán thuế TNCN chậm nhất 31/03/năm sau | |||
| Thông báo tài khoản ngân hàng | Thông báo tài khoản ngân hàng chậm nhất 20/04/2026 | Thông báo tài khoản ngân hàng chậm nhất 30/04/2026 | Thông báo tài khoản ngân hàng chậm nhất 30/04/2026 | Thông báo tài khoản ngân hàng chậm nhất 20/04/2026 | ||
| Thông báo tồn kho 31/12/2025 | Không | Chỉ thông báo tồn kho nếu khai nộp thuế TNCN theo phương pháp thu nhập, hạn nộp 30/04/2026 | Thông báo tồn kho chậm nhất 30/04/2026 | Thông báo tồn kho chậm nhất 20/04/2026 | ||
| Biểu mẫu kê khai | Quy định tại thông tư 18/2026/TT-BTC | |||||
| Sổ kế toán | Sổ doanh thu bán hàng hóa, dịch vụ: Mẫu số S1a-HKD – Có hoạt động chịu các loại thuế khác (Thuế XNK, TTĐB, Tài nguyên, BVMT..) Sổ theo dõi nghĩa vụ thuế khác: Mẫu số S3a-HKD (mẫu sổ kế toán tại Phụ lục Thông tư 152/2025/TT-BT) | Lựa chọn 1: Khai và nộp thuế GTGT và thuế TNCN theo tỷ lệ % trên doanh thu: Mẫu số S2a-HKD Lựa chọn 2: Khai và nộp thu GTGT theo tỷ lệ % trên doanh thu và thuế TNCN trên thu nhập tính thuế: + Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu số S2b-HKD); + Sổ chi tiết doanh thu, chi phí (Mẫu số S2c-HKD); + Sổ chi tiết vật liệu, dụng cụ, hàng hóa (Mẫu số S2d-HKD); + Sổ chi tiết tiền (Mẫu số S2e-HKD) – Có hoạt động chịu các loại thuế khác (Thuế XNK, TTĐB, Tài nguyên, BVMT..) Sổ theo dõi nghĩa vụ thuế khác: Mẫu số S3a-HKD (mẫu sổ kế toán tại Phụ lục Thông tư 152/2025/TT-BT) | Nộp thu GTGT theo tỷ lệ % trên doanh thu và thuế TNCN trên thu nhập tính thuế: + Sổ doanh thu bán hàng hóa, dịch vụ (Mẫu số S2b-HKD); + Sổ chi tiết doanh thu, chi phí (Mẫu số S2c-HKD); + Sổ chi tiết vật liệu, dụng cụ, hàng hóa (Mẫu số S2d-HKD); + Sổ chi tiết tiền (Mẫu số S2e-HKD) – Có hoạt động chịu các loại thuế khác (Thuế XNK, TTĐB, Tài nguyên, BVMT..) Sổ theo dõi nghĩa vụ thuế khác: Mẫu số S3a-HKD (mẫu sổ kế toán tại Phụ lục Thông tư 152/2025/TT-BT) | |||
| Hóa đơn điện tử | Không bắt buộc | Bắt buộc (nếu doanh thu lớn hơn hoặc bằng 1 tỷ đồng/năm) | Bắt buộc | Bắt buộc | ||
Có thể thấy, Nghị định 68/2026/NĐ-CP đã đánh dấu một bước chuyển đổi quan trọng trong quản lý thuế đối với hộ kinh doanh, khi chính thức chấm dứt cơ chế thuế khoán và thay thế bằng phương thức kê khai theo doanh thu thực tế. Việc phân loại hộ kinh doanh thành 04 nhóm theo quy mô doanh thu không chỉ giúp cơ quan quản lý thuế dễ dàng giám sát, minh bạch hóa nghĩa vụ thuế, mà còn tạo điều kiện để hộ kinh doanh lựa chọn phương thức kê khai phù hợp với năng lực quản lý và đặc thù hoạt động.
Trong bối cảnh mới, việc nắm vững quy định, chuẩn hóa sổ sách kế toán, hóa đơn điện tử và thực hiện đúng nghĩa vụ kê khai – nộp thuế sẽ trở thành yếu tố then chốt giúp hộ kinh doanh hoạt động ổn định, tuân thủ pháp luật và phát triển bền vững. Đây cũng là bước tiến quan trọng hướng tới hiện đại hóa hệ thống thuế, tăng tính minh bạch và công bằng trong môi trường kinh doanh tại Việt Nam.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



