
1. Ngưỡng doanh thu phải nộp thuế
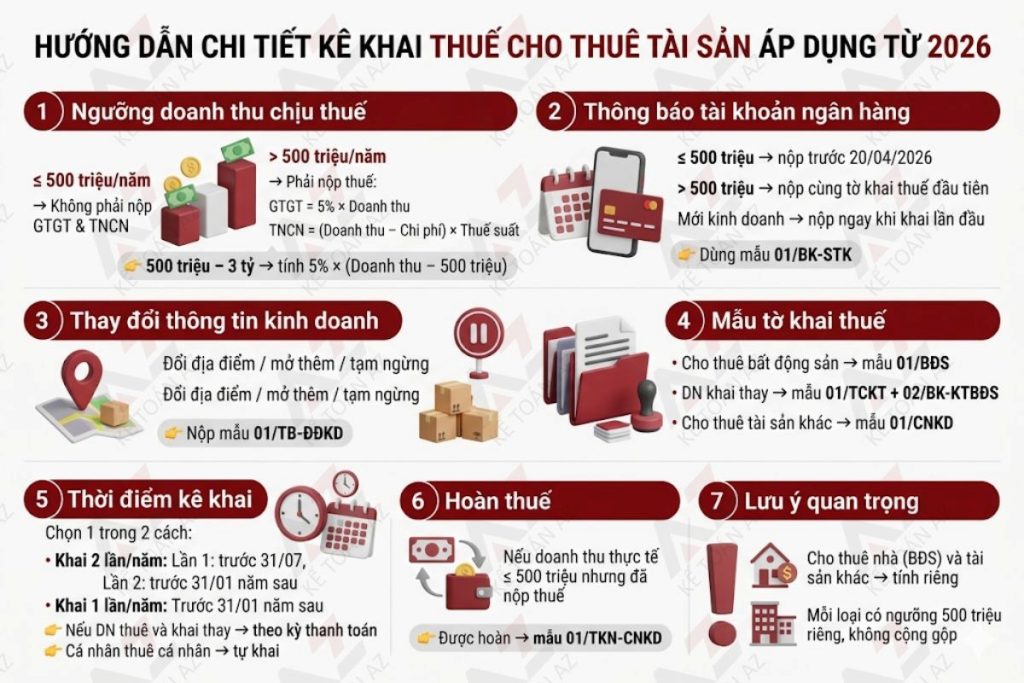
Theo Điều 3, 4 Nghị định 68/2026/NĐ-CP:

– Hộ kinh doanh cho thuê tài sản có doanh thu dưới 500 triệu đồng/năm thuộc đối tượng không chịu thuế GTGT, không phải nộp thuế TNCN.
– Hộ kinh doanh cho thuê tài sản có doanh thu trên 500 triệu đồng/năm phải nộp thuế GTGT, TNCN bằng công thức sau đây:
| Thuế GTGT phải nộp = 5% × Tổng doanh thu cho thuê Thuế TNCN phải nộp = (Doanh thu – Chi phí) x Thuế suất |
(*) Đặc biệt: Nếu có doanh thu từ 500 triệu đến 3 tỷ = 5% × (Doanh thu – 500 triệu đồng)
2. Thông báo số tài khoản ngân hàng
Tại điểm d khoản 1 Điều 4 Thông tư 18/2026/TT-BTC:
– Có doanh thu hằng năm từ 500 triệu đồng trở xuống thì gửi thông báo số tài khoản chậm nhất là ngày 20 tháng 4 năm 2026.
– Có doanh thu trên 500 triệu đồng/năm thì gửi thông báo số tài khoản kèm theo Tờ khai thuế đầu tiên của năm 2026.
– Mới ra kinh doanh thì gửi thông báo số tài khoản kèm theo Thông báo doanh thu hoặc Tờ khai thuế đầu tiên của năm 2026.
Gửi thông báo số tài khoản/số hiệu ví điện tử theo mẫu số 01/BK-STK ban hành kèm theo Thông tư 18/2026/TT-BTC.
3. Thay đổi địa điểm, mở thêm địa điểm hoặc tạm ngừng hoạt động
Theo Điều 3 Thông tư 18/2026/TT-BTC: “Trong quá trình kinh doanh, nếu có thay đổi địa điểm kinh doanh, mở thêm địa điểm hoặc tạm ngừng hoạt động, cần gửi thông báo cho cơ quan thuế theo Mẫu 01/TB-ĐĐKD.”
4. Tờ khai thuế cho thuê tài sản
Tại Điều 8 Thông tư 18/2026/TT-BTC:
– Cá nhân có hoạt động cho thuê bất động sản là mẫu 01/BĐS:
Tổ chức, doanh nghiệp khai thuế thay, nộp thuế thì sử dụng tờ khai theo mẫu số 01/TCKT và Phụ lục bảng kê chi tiết cá nhân cho thuê bất động sản theo mẫu số 02/BK-KTBĐS ban hành kèm thông Thông tư 18/2026/TT-BTC.
– Cá nhân cho thuê tài sản không phải là bất động sản sẽ sử dụng mẫu 01/CNKD để kê khai thuế.
5. Thời điểm kê khai thuế
Điểm d khoản 3 Điều 8 Nghị định 68/2026/NĐ-CP: Hộ kinh doanh, cá nhân kinh doanh cho thuê bất động sản lựa chọn khai thuế trong 2 cách như sau:
(1) Trường hợp khai thuế 02 lần trong năm tính thuế:
+ Thời hạn nộp hồ sơ khai thuế lần thứ nhất chậm nhất là ngày 31 tháng 7 của năm tính thuế;
+ Thời hạn nộp hồ sơ khai thuế lần thứ hai chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo năm tính thuế.
(2) Trường hợp khai thuế 01 lần theo năm tính thuế:
+ Thời hạn nộp hồ sơ khai thuế chậm nhất là ngày 31 tháng 01 của năm dương lịch tiếp theo năm tính thuế;
Đồng thời, trường hợp tổ chức thuê bất động sản của cá nhân và hợp đồng quy định tổ chức khai, nộp thuế thay thì tổ chức thực hiện khai, nộp thuế theo kỳ thanh toán tiền thuê.
(*) Tuy nhiên, trường hợp cá nhân thuê của cá nhân thì cá nhân cho thuê phải tự khai thuế.
6. Hoàn thuế nộp thừa
Tại khoản 1 Điều 5 Thông tư 18/2026/TT-BTC:
Nếu trong trường hợp doanh thu thực tế không quá 500 triệu đồng nhưng đã bị khấu trừ hoặc đã nộp thuế, người nộp thuế có thể lập hồ sơ hoàn thuế nộp thừa theo Mẫu 01/TKN-CNKD.
7. Kê khai thuế với hoạt động cho thuê bất động sản, cho thuê tài sản
(+) Trường hợp: Hộ kinh doanh đăng ký kinh doanh 2 ngành nghề vừa cho thuê tài sản và cho thuê nhà trọ. Kinh doanh 2 ngành nghề, nếu gộp doanh thu lại thì trên 500 triệu đồng, tách thì dưới 500 triệu đồng có phải nộp thuế không?
=> Trong trường hợp cho thuê nhà trọ được xác định là cho thuê bất động sản. Hộ kinh doanh thực hiện kê khai thuế theo 2 ngành nghề kinh doanh. Trong đó, doanh thu từ bất động sản được kê khai thuế và tính thuế riêng không bao gồm trong hoạt động cho thuê tài sản. Mức 500 triệu đồng được trừ riêng cho hoạt động cho thuê bất động sản và hoạt động cho thuê tài sản.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



