
Trong quá trình trả thu nhập cho người lao động, việc thực hiện khấu trừ thuế thu nhập cá nhân (TNCN) và cấp chứng từ KTT TNCN là nghĩa vụ quan trọng mà các tổ chức, doanh nghiệp cần tuân thủ đúng quy định pháp luật. Đặc biệt, từ ngày 01/06/2025, theo quy định mới tại Nghị định 70/2025/NĐ-CP, việc sử dụng chứng từ khấu trừ thuế TNCN điện tử đã có nhiều thay đổi đáng lưu ý. Bài viết dưới đây sẽ giúp bạn hiểu rõ hơn về khái niệm, quy định, thời điểm lập và các trường hợp phải cấp chứng từ, cũng như hướng dẫn chi tiết cách thực hiện theo chuẩn mới nhất.

Nội dung
1. Khấu trừ thuế TNCN là gì? Chứng từ khấu trừ thuế TNCN là gì?
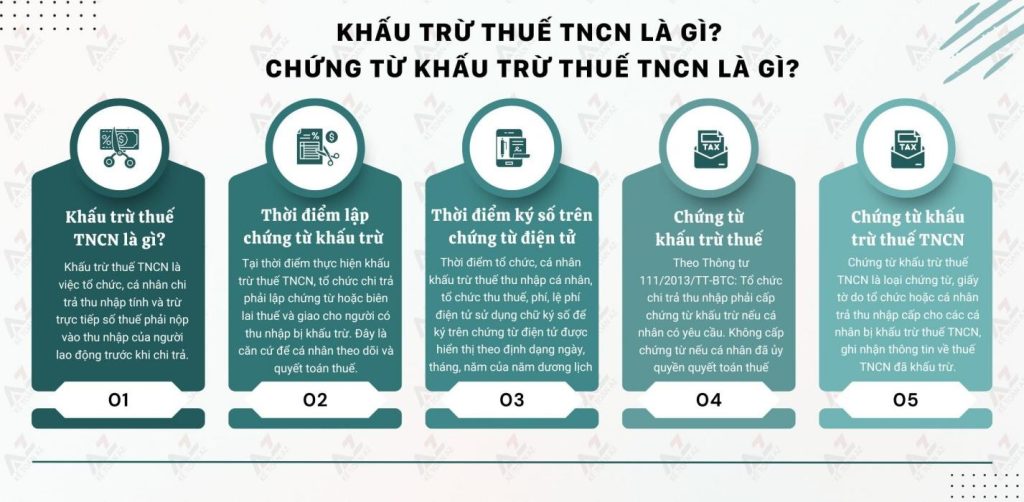
Khấu trừ thuế TNCN là gì?
Theo Khoản 1 và Khoản 2 Điều 25 Thông tư 111/2013/TT-BTC quy định: “Khấu trừ thuế là việc tổ chức, cá nhân chi trả thu nhập thực hiện tính trừ số thuế TNCN phải nộp vào thu nhập của người lao động trước khi chi trả thu nhập.”
Thời điểm khấu trừ thuế TNCN
Căn cứ theo Điều 31 Nghị định 123/2020/NĐ-CP (được sửa đổi, bổ sung bởi Khoản 17 Điều 1 Nghị định 70/2025/NĐ-CP bắt đầu có hiệu lực ngày 01/06/2025) về thời điểm lập chứng từ như sau:
“1. Tại thời điểm khấu trừ thuế thu nhập cá nhân, thời điểm thu thuế, phí, lệ phí, tổ chức khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí, phải lập chứng từ, biên lai giao cho người có thu nhập bị khấu trừ thuế, người nộp các khoản thuế, phí, lệ phí.”
“2. Thời điểm ký số trên chứng từ là thời điểm tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí điện tử sử dụng chữ ký số để ký trên chứng từ điện tử được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch.”
Chứng từ khấu trừ
Đồng thời, tại khoản 2 Điều 25 Thông tư 111/2013/TT-BTC về khấu trừ thuế và chứng từ khấu trừ thuế như sau:
“2. Chứng từ khấu trừ
a) Tổ chức, cá nhân trả các khoản thu nhập đã khấu trừ thuế theo hướng dẫn tại khoản 1, Điều này phải cấp chứng từ khấu trừ thuế theo yêu cầu của cá nhân bị khấu trừ. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ.”
Chứng từ KTT TNCN là gì?
Chứng từ khấu trừ thuế TNCN là loại chứng từ, giấy tờ do tổ chức hoặc cá nhân trả thu nhập cấp cho các cá nhân bị khấu trừ thuế TNCN, ghi nhận thông tin về thuế TNCN đã khấu trừ.
2. Quy định về việc cấp chứng từ KTT TNCN:
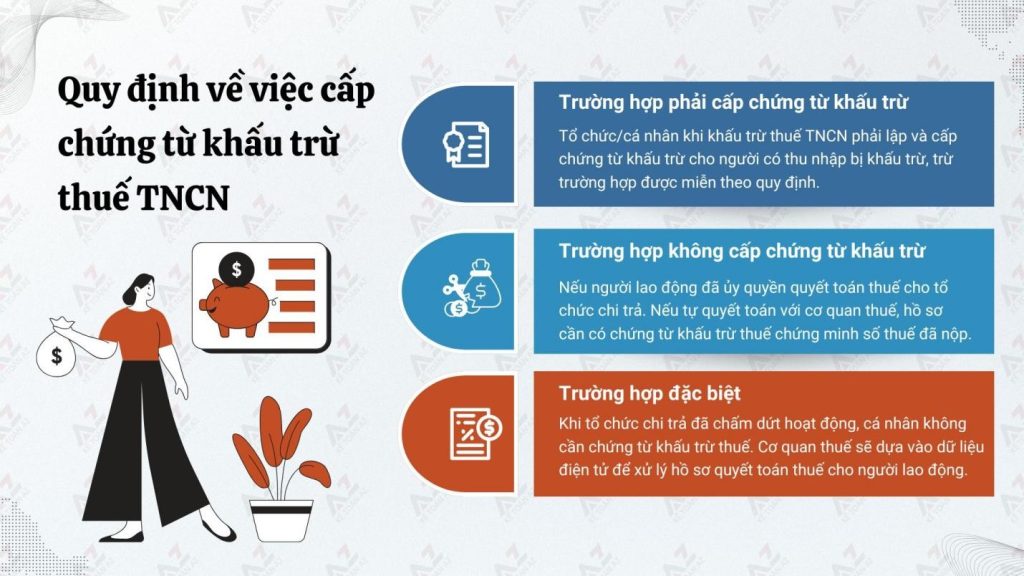
Theo khoản 3 Điều 1 Nghị định số 70/2025/NĐ-CP và điểm 9.2 Phụ lục I ban hành tại Nghị định 126/2020/NĐ-CP có quy định:
Khi khấu trừ thuế TNCN
– Khi khấu trừ thuế TNCN, tổ chức/cá nhân khấu trừ thuế phải lập chứng từ khấu trừ giao cho người có thu nhập bị khấu trừ thuế.
Trường hợp cá nhân ủy quyền QTT
– Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ thuế TNCN.
Trường hợp cá nhân thực hiện QTT trực tiếp với CQT
– Trường hợp cá nhân thực hiện quyết toán thuế trực tiếp với cơ quan thuế thì trong hồ sơ tổ chức trả thu nhập phải có chứng từ khấu trừ thuế để chứng minh số thuế TNCN cho người lao động.
Trường hợp tổ chức trả thu nhập đã chấm dứt hoạt động
– Trường hợp tổ chức trả thu nhập đã chấm dứt hoạt động thì cơ quan thuế căn cứ cơ sở dữ liệu của ngành thuế để xem xét xử lý hồ sơ quyết toán thuế cho cá nhân mà không bắt buộc phải có chứng từ khấu trừ thuế.
3. Cấp chứng từ KTT TNCN trong trường hợp nào?
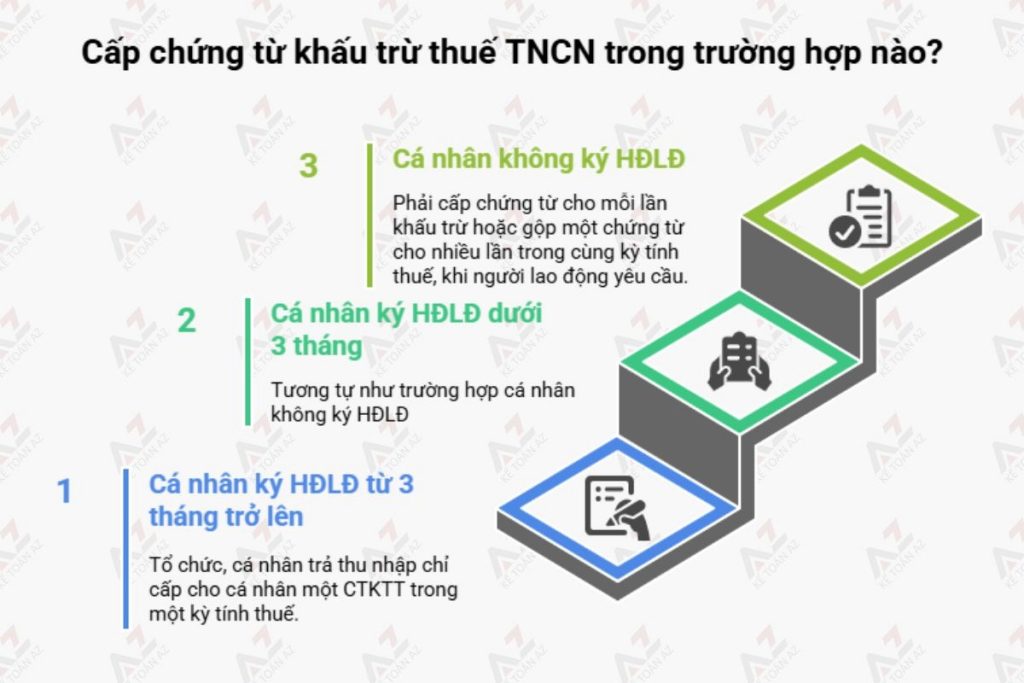
Theo Điểm b Khoản 2 Điều 25 Thông tư 111/2013/TT-BTC quy định một số trường hợp cụ thể mà doanh nghiệp phải cấp chứng từ khấu trừ thuế TNCN cho người lao động bao gồm:
– Đối với cá nhân không ký hợp đồng lao động (HĐLĐ) hoặc ký HĐLĐ dưới 3 tháng: Tổ chức, cá nhân chi trả thu nhập phải cấp chứng từ khấu trừ cho mỗi lần khấu trừ thuế hoặc cấp 1 chứng từ KTT TNCN cho nhiều lần khấu trừ thuế trong một kỳ tính thuế khi người lao động yêu cầu.
– Đối với cá nhân ký HĐLĐ từ 3 tháng trở lên: Tổ chức, cá nhân trả thu nhập chỉ cấp cho cá nhân một chứng từ KTT TNCN trong một kỳ tính thuế.
4. Quy định về định dạng chứng từ KTT TNCN điện tử từ 01/06/2025:
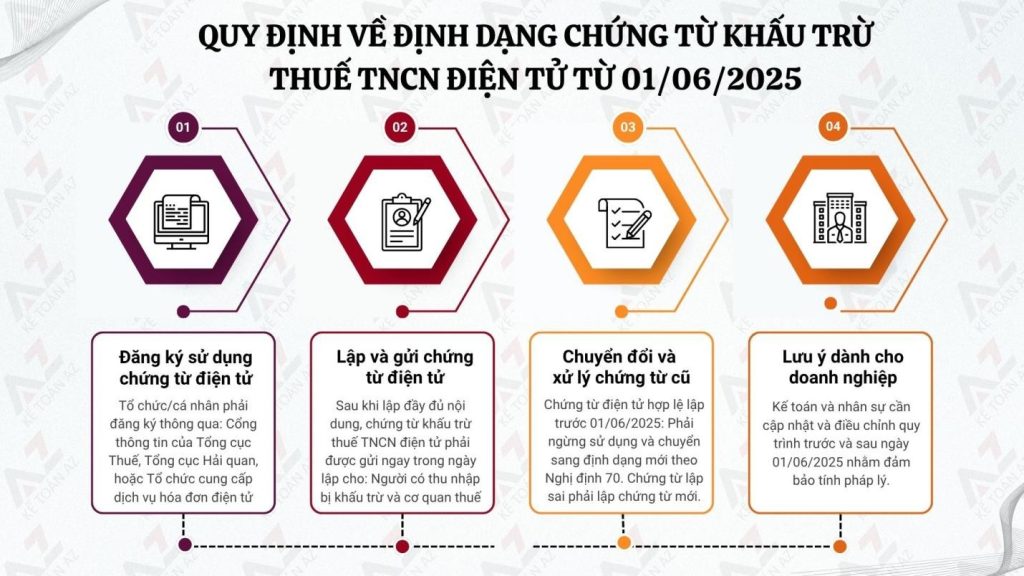
Tại Nghị định 70/2025/NĐ-CP sửa đổi, bổ sung Nghị định 123/2020/NĐ-CP với các điểm thay đổi về chứng từ khấu trừ thuế TNCN: Tổ chức, cá nhân khấu trừ thuế TNCN,… trước khi sử dụng chứng từ điện tử theo khoản 1 Điều 30 Nghị định này thì thực hiện đăng ký sử dụng qua Cổng thông tin điện tử của Tổng cục Thuế, Tổng cục Hải quan hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử.
Theo đó, căn cứ Điều 34b Nghị định số 70/2025/NĐ-CP: “Tổ chức, cá nhân khấu trừ thuế sau khi lập đầy đủ các nội dung trên chứng từ khấu trừ thuế TNCN điện tử gửi cho người bị khấu trừ thuế và đồng thời gửi cho cơ quan thuế ngay trong ngày lập chứng từ.”
Lưu ý
Theo Công điện 72/CĐ-CT việc sử dụng chứng khấu trừ thuế TNCN điện tử được quy định rõ như sau:
– Đối với chứng từ KTT TNCN điện tử hợp lệ đã lập trước ngày 01/06/2025: Ngừng sử dụng và chuyển sang sử dụng CTKTT điện tử mới theo quy định tại Nghị định 70/2025/NĐ-CP;
– Đối với chứng từ KTT TNCN điện tử đã lập sai trước từ ngày 01/06/2025: Lập CTKTT mới thay thế chứng từ đã lập sai.
Kết
Việc nắm vững và thực hiện đúng quy định về chứng từ KTT TNCN không chỉ giúp doanh nghiệp tuân thủ pháp luật thuế mà còn hỗ trợ người lao động hoàn tất các thủ tục quyết toán thuế một cách thuận lợi, minh bạch. Đặc biệt, trong bối cảnh áp dụng chứng từ điện tử theo quy định mới từ 01/06/2025, kế toán và bộ phận nhân sự càng cần chủ động cập nhật, điều chỉnh quy trình để đảm bảo phù hợp và kịp thời.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



