
Trong hệ thống kế toán doanh nghiệp, tài khoản 111 – Tiền mặt – giữ vai trò quan trọng trong việc phản ánh kịp thời và chính xác các nghiệp vụ liên quan đến thu, chi tiền mặt tại quỹ. Việc hạch toán đúng nguyên tắc tài khoản 111 không chỉ đảm bảo tính minh bạch trong quản lý tài chính mà còn góp phần tuân thủ quy định pháp luật và phục vụ công tác kiểm tra, kiểm toán. Bài viết dưới đây sẽ trình bày các nguyên tắc cơ bản trong hạch toán tài khoản 111, giúp kế toán viên nắm vững và áp dụng hiệu quả vào thực tế công việc.

Nội dung
- 1. Nguyên tắc kế toán
- 2. Kết cấu và nội dung phản ánh của tài khoản 111 – “Tiền mặt”
- 3. Phương pháp hạch toán chi tiết tài khoản 111 – “Tiền mặt”
- 3.1. Khi bán sản phẩm, hàng hoá, cung cấp dịch vụ thu ngay bằng tiền mặt
- 3.2. Khi nhận được tiền của Ngân sách Nhà nước thanh toán về khoản trợ cấp, trợ giá bằng tiền mặt
- 3.3. Khi phát sinh các khoản doanh thu hoạt động tài chính, các khoản thu nhập khác bằng tiền mặt
- 3.4. Rút tiền gửi Ngân hàng về nhập quỹ tiền mặt; vay dài hạn, ngắn hạn bằng tiền mặt
- 3.5. Thu hồi các khoản nợ phải thu, cho vay, ký cược, ký quỹ bằng tiền mặt
- 3.6. Khi bán các khoản đầu tư ngắn hạn, dài hạn thu bằng tiền mặt
- 3.7. Khi nhận được vốn góp của chủ sở hữu bằng tiền mặt
- 3.8. Khi nhận tiền của các bên trong hợp đồng hợp tác kinh doanh không thành lập pháp nhân để trang trải cho các hoạt động chung
- 3.9. Xuất quỹ tiền mặt gửi vào tài khoản tại Ngân hàng, ký quỹ, ký cược
- 3.10. Xuất quỹ tiền mặt mua chứng khoán, cho vay hoặc đầu tư vào công ty con, đầu tư vào công ty liên doanh, liên kết,…
- 3.11. Xuất quỹ tiền mặt mua hàng tồn kho (theo phương pháp kê khai thường xuyên), mua TSCĐ, chi cho hoạt động đầu tư XDCB
- 3.12. Xuất quỹ tiền mặt mua hàng tồn kho (theo phương pháp kiểm kê định kỳ), nếu thuế GTGT đầu vào được khấu trừ
- 3.13. Khi mua nguyên vật liệu thanh toán bằng tiền mặt sử dụng ngay vào sản xuất, kinh doanh, nếu thuế GTGT đầu vào được khấu trừ
- 3.14. Xuất quỹ tiền mặt thanh toán các khoản vay, nợ phải trả
- 3.15. Xuất quỹ tiền mặt sử dụng cho hoạt động tài chính, hoạt động khác
- 3.16. Kế toán hợp đồng mua bán lại trái phiếu Chính phủ
- 4. Khi kiểm kê quỹ tiền mặt phát sinh các khoản chênh lệch chưa xác định được nguyên nhân thì hạch toán như thế nào?
- 5. Các nghiệp vụ liên quan đến ngoại tệ và tiền mặt
- 6. Đánh giá lại các khoản tiền mặt ngoại tệ tại thời điểm lập báo cáo tài chính
- 7. Đánh giá lại vàng tiền tệ
- Kết
1. Nguyên tắc kế toán
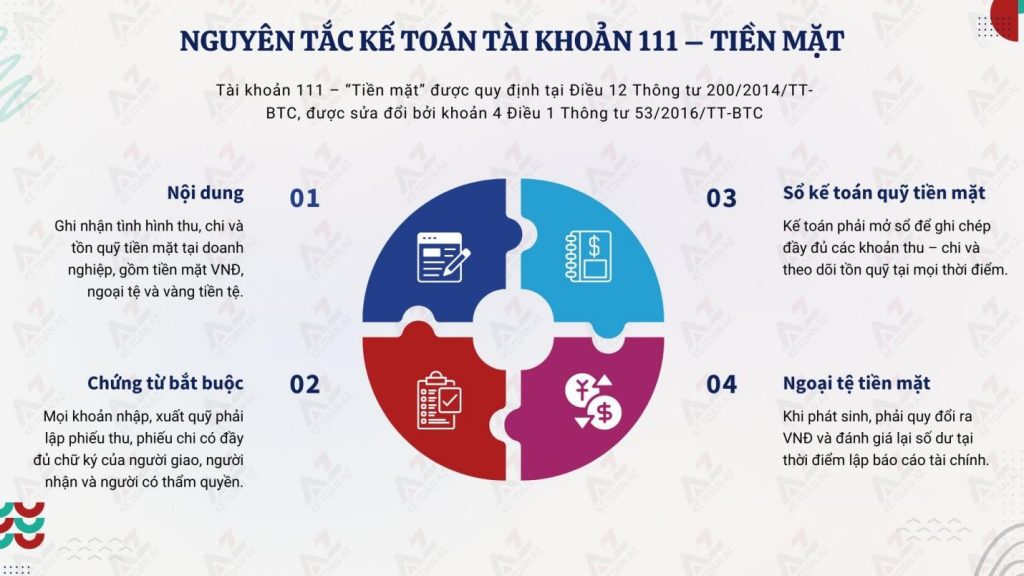
Tài khoản 111 – “Tiền mặt” được quy định tại Điều 12 Thông tư 200/2014/TT-BTC, được sửa đổi bởi khoản 4 Điều 1 Thông tư 53/2016/TT-BTC, cụ thể:
– Tài khoản 111 – “Tiền mặt” dùng để phản ánh thực tế tình hình thu, chi và tồn quỹ tiền mặt bao gồm tiền mặt Việt Nam, tiền mặt ngoại tệ và vàng tiền tệ tại doanh nghiệp.
– Khi xuất hoặc nhập quỹ tiền mặt thì phải lập phiếu thu, phiếu chi. Trên phiếu thu, chi phải có đầy đủ chữ ký của người giao, người nhận và người có thẩm quyền cho phép việc nhập, xuất quỹ theo quy định của chế độ chứng từ kế toán.
– Kế toán quỹ tiền mặt phải mở sổ kế toán quỹ tiền mặt và thực hiện việc ghi chép các khoản thu, chi tiền mặt và tính ra số tồn quỹ của doanh nghiệp tại mọi thời điểm.
– Khi có phát sinh các giao dịch bằng tiền mặt ngoại tệ thì kế toán phải quy đổi ngoại tệ ra đồng Việt Nam và đánh giá lại số dư của tiền mặt ngoại tệ tại thời điểm lập báo cáo tài chính.
2. Kết cấu và nội dung phản ánh của tài khoản 111 – “Tiền mặt”
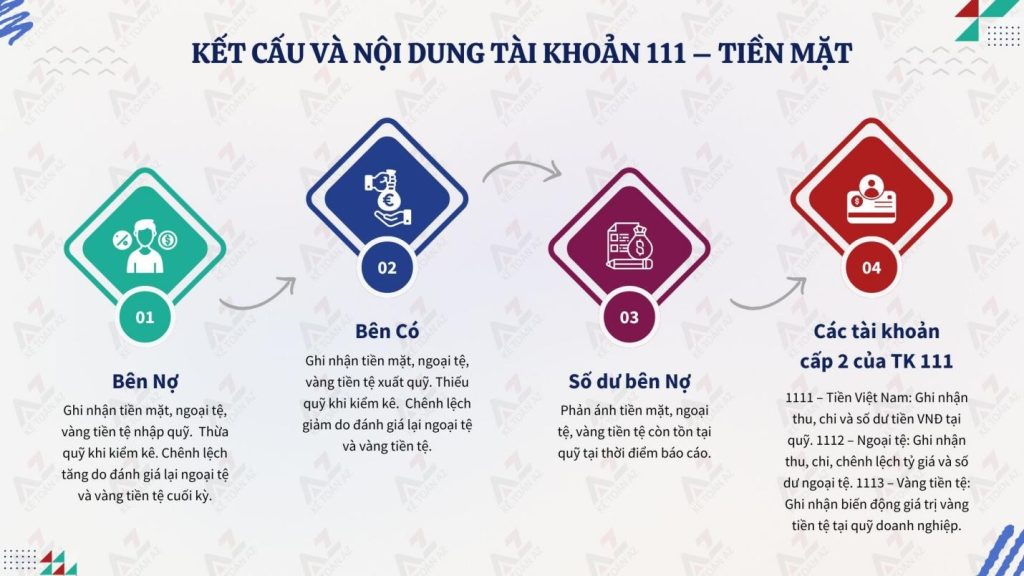
| Bên Nợ | Bên Có |
| – Các khoản tiền mặt, ngoại tệ, vàng tiền tệ nhập quỹ. – Số tiền mặt, ngoại tệ, vàng tiền tệ thừa ở quỹ phát hiện khi kiểm kê. – Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ tại thời điểm báo cáo (trường hợp tỷ giá ngoại tệ tăng so với Đồng Việt Nam). – Chênh lệch đánh giá lại vàng tiền tệ tăng tại thời điểm báo cáo. | – Các khoản tiền mặt, ngoại tệ, vàng tiền tệ xuất quỹ. – Số tiền mặt, ngoại tệ, vàng tiền tệ thiếu hụt quỹ phát hiện khi kiểm kê. – Chênh lệch tỷ giá hối đoái do đánh giá lại số dư ngoại tệ báo cáo (trường hợp tỷ giá ngoại tệ giảm so với Đồng Việt Nam). – Chênh lệch đánh giá lại vàng tiền tệ giảm tại thời điểm báo cáo. |
| Số dư bên Nợ: Các khoản tiền mặt, ngoại tệ, vàng tiền tệ còn tồn quỹ tiền mặt tại thời điểm báo cáo. |
– Tài khoản 111 – “Tiền mặt”, có 3 tài khoản cấp 2:
- Tài khoản 1111 – Tiền Việt Nam: Phản ánh thực tế tình hình thu, chi, số dư của tiền Việt Nam tại quỹ tiền mặt;
- Tài khoản 1112 – Tiền mặt ngoại tệ: Phản ánh thực tế tình hình thu, chi, chênh lệch tỷ giá và số dư của tiền mặt ngoại tệ tại quỹ tiền mặt;
- Tài khoản 1113 – Vàng tiền tệ: Phản ánh tình hình biến động giá trị của vàng tiền tệ có tại doanh nghiệp.
3. Phương pháp hạch toán chi tiết tài khoản 111 – “Tiền mặt”
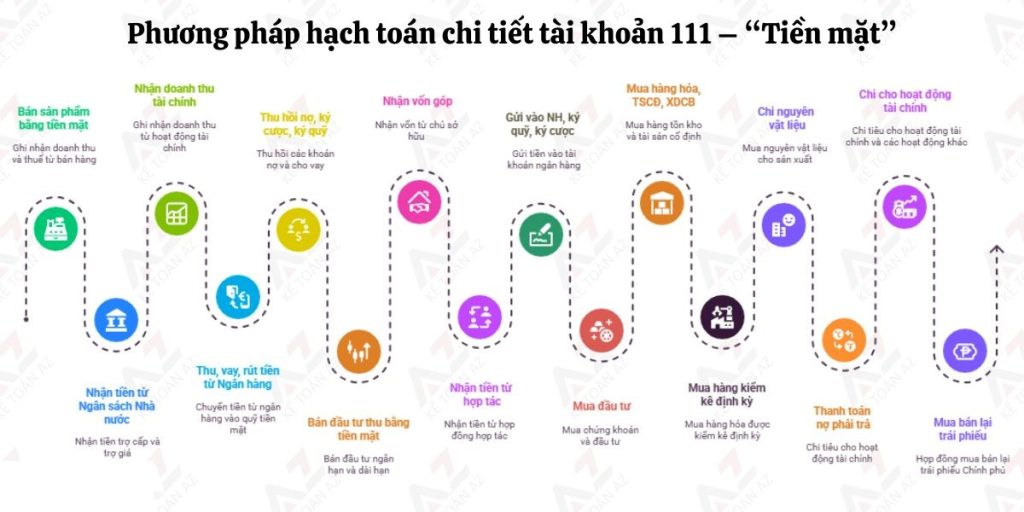
3.1. Khi bán sản phẩm, hàng hoá, cung cấp dịch vụ thu ngay bằng tiền mặt
– Trường hợp tách riêng theo từng loại sản phẩm, hàng hóa, dịch vụ ngay khi ghi nhận doanh thu (kể cả thuế GTGT phải nộp theo phương pháp trực tiếp), ghi:
Nợ TK 111 – Tiền mặt (tổng giá thanh toán)
Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ (giá chưa có thuế)
Có TK 333 – Thuế và các khoản phải nộp Nhà nước
– Trường hợp không tách ngay được các khoản thuế phải nộp, kế toán ghi nhận doanh thu bao gồm cả thuế phải nộp. Định kỳ kế toán xác định nghĩa vụ thuế phải nộp và ghi giảm doanh thu, ghi:
Nợ TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
Có TK 333 – Thuế và các khoản phải nộp Nhà nước
3.2. Khi nhận được tiền của Ngân sách Nhà nước thanh toán về khoản trợ cấp, trợ giá bằng tiền mặt
Nợ TK 111 – Tiền mặt
Có TK 333 – Thuế và các khoản phải nộp Nhà nước (3339)
3.3. Khi phát sinh các khoản doanh thu hoạt động tài chính, các khoản thu nhập khác bằng tiền mặt
Nợ TK 111 – Tiền mặt (tổng giá thanh toán)
Có TK 515 – Doanh thu hoạt động tài chính (giá chưa có thuế GTGT)
Có TK 711 – Thu nhập khác (giá chưa có thuế GTGT)
Có TK 3331 – Thuế GTGT phải nộp (33311)
3.4. Rút tiền gửi Ngân hàng về nhập quỹ tiền mặt; vay dài hạn, ngắn hạn bằng tiền mặt
Nợ TK 111 – Tiền mặt (1111, 1112)
Có TK 112 – Tiền gửi Ngân hàng (1121, 1122)
Có TK 341 – Vay và nợ thuê tài chính (3411)
3.5. Thu hồi các khoản nợ phải thu, cho vay, ký cược, ký quỹ bằng tiền mặt
Nợ TK 111 – Tiền mặt (1111, 1112)
Có TK 128, 131, 136, 138, 141, 244, 344
3.6. Khi bán các khoản đầu tư ngắn hạn, dài hạn thu bằng tiền mặt
Kế toán ghi nhận chênh lệch giữa số tiền thu được và giá vốn khoản đầu tư (được xác định theo phương pháp bình quân gia quyền) vào doanh thu hoạt động tài chính hoặc chi phí tài chính, ghi:
Nợ TK 111 – Tiền mặt (1111, 1112)
Nợ TK 635 – Chi phí tài chính
Có TK 121 – Chứng khoán kinh doanh (giá vốn)
Có TK 221, 222, 228 (giá vốn)
Có TK 515 – Doanh thu hoạt động tài chính
3.7. Khi nhận được vốn góp của chủ sở hữu bằng tiền mặt
Nợ TK 111 – Tiền mặt
Có TK 411 – Vốn đầu tư của chủ sở hữu
3.8. Khi nhận tiền của các bên trong hợp đồng hợp tác kinh doanh không thành lập pháp nhân để trang trải cho các hoạt động chung
Nợ TK 111 – Tiền mặt
Có TK 338 – Phải trả, phải nộp khác
3.9. Xuất quỹ tiền mặt gửi vào tài khoản tại Ngân hàng, ký quỹ, ký cược
Nợ TK 112 – Tiền gửi Ngân hàng
Nợ TK 244 – Cầm cố, thế chấp, ký quỹ, ký cược
Có TK 111 – Tiền mặt
3.10. Xuất quỹ tiền mặt mua chứng khoán, cho vay hoặc đầu tư vào công ty con, đầu tư vào công ty liên doanh, liên kết,…
Nợ TK 121, 128, 221, 222, 228
Có TK 111 – Tiền mặt
3.11. Xuất quỹ tiền mặt mua hàng tồn kho (theo phương pháp kê khai thường xuyên), mua TSCĐ, chi cho hoạt động đầu tư XDCB
– Nếu thuế GTGT đầu vào được khấu trừ, kế toán phản ánh giá mua không bao gồm thuế GTGT, ghi:
Nợ TK 151, 152, 153, 156, 157, 211, 213, 241
Nợ TK 133 – Thuế GTGT được khấu trừ (1331)
Có TK 111 – Tiền mặt
– Nếu thuế GTGT đầu vào không được khấu trừ, kế toán phản ánh giá mua bao gồm cả thuế GTGT.
3.12. Xuất quỹ tiền mặt mua hàng tồn kho (theo phương pháp kiểm kê định kỳ), nếu thuế GTGT đầu vào được khấu trừ
Nợ TK 611 – Mua hàng (6111, 6112)
Nợ TK 133 – Thuế GTGT được khấu trừ (1331)
Có TK 111 – Tiền mặt
Nếu thuế GTGT đầu vào không được khấu trừ, kế toán phản ánh giá mua bao gồm cả thuế GTGT.
3.13. Khi mua nguyên vật liệu thanh toán bằng tiền mặt sử dụng ngay vào sản xuất, kinh doanh, nếu thuế GTGT đầu vào được khấu trừ
Nợ TK 621, 623, 627, 641, 642,…
Nợ TK 133 – Thuế GTGT được khấu trừ (1331)
Có TK 111 – Tiền mặt
Nếu thuế GTGT đầu vào không được khấu trừ, kế toán phản ánh chi phí bao gồm cả thuế GTGT.
3.14. Xuất quỹ tiền mặt thanh toán các khoản vay, nợ phải trả
Nợ TK 331, 333, 334, 335, 336, 338, 341
Có TK 111 – Tiền mặt
3.15. Xuất quỹ tiền mặt sử dụng cho hoạt động tài chính, hoạt động khác
Nợ TK 635, 811,…
Nợ TK 133 – Thuế GTGT được khấu trừ (nếu có)
Có TK 111 – Tiền mặt
3.16. Kế toán hợp đồng mua bán lại trái phiếu Chính phủ
Thực hiện theo quy định tại phần hướng dẫn TK 171 – Giao dịch mua, bán lại trái phiếu Chính phủ.
4. Khi kiểm kê quỹ tiền mặt phát sinh các khoản chênh lệch chưa xác định được nguyên nhân thì hạch toán như thế nào?
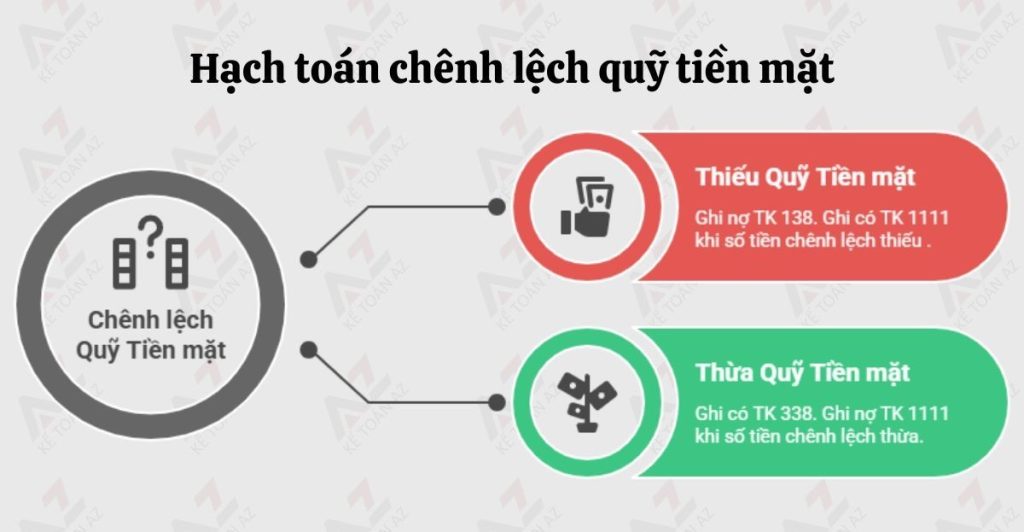
– Trường hợp thiếu quỹ tiền mặt:
Nợ TK 138: Số tiền phải thu khác do chênh lệch quỹ tiền mặt
Có TK 1111: Số tiền chênh lệch thiếu
– Trường hợp thừa quỹ tiền mặt:
Nợ TK 1111: Số tiền chênh lệch thừa
Có TK 338: Phải trả khác do chênh lệch quỹ tiền mặt.
5. Các nghiệp vụ liên quan đến ngoại tệ và tiền mặt
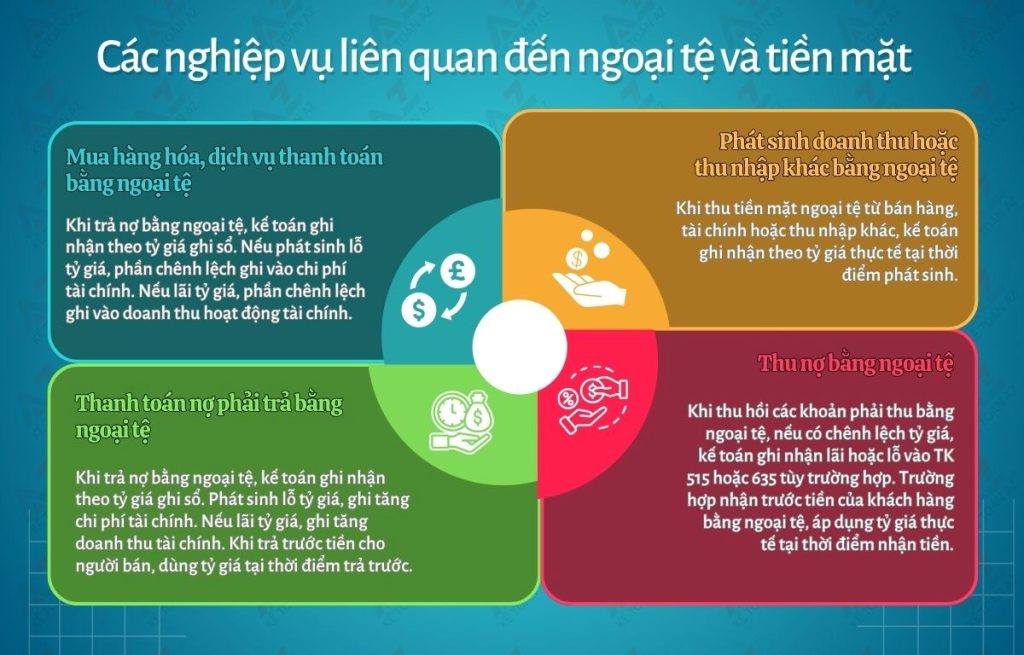
5.1. Khi mua hàng hóa, dịch vụ thanh toán bằng tiền mặt là ngoại tệ
– Nếu phát sinh lỗ tỷ giá hối đoái, ghi:
Nợ TK 151, 152, 153, 156, 157, 211, 213, 241, 623, 627, 641, 642, 133,… (theo tỷ giá hối đoái giao dịch thực tế tại ngày giao dịch)
Nợ TK 635 – Chi phí tài chính (lỗ tỷ giá hối đoái)
Có TK 1112 (theo tỷ giá ghi sổ kế toán)
– Nếu phát sinh lãi tỷ giá hối đoái, ghi:
Nợ các TK 151, 152, 153, 156, 157, 211, 213, 241, 623, 627, 641, 642, 133,… (theo tỷ giá hối đoái giao dịch thực tế tại ngày giao dịch)
Có TK 1112 (theo tỷ giá ghi sổ kế toán)
Có TK 515 – Doanh thu hoạt động tài chính (lãi tỷ giá hối đoái)
5.2. Khi thanh toán các khoản nợ phải trả bằng ngoại tệ
– Nếu phát sinh lỗ tỷ giá hối đoái, ghi:
Nợ TK 331, 335, 336, 338, 341,… (tỷ giá ghi sổ kế toán)
Nợ TK 635 – Chi phí tài chính (lỗ tỷ giá hối đoái)
Có TK 1112 (tỷ giá ghi sổ kế toán)
– Nếu phát sinh lãi tỷ giá hối đoái, ghi:
Nợ TK 331, 336, 341,… (tỷ giá ghi sổ kế toán)
Có TK 515 – Doanh thu hoạt động tài chính (lãi tỷ giá hối đoái)
Có TK 1112 (tỷ giá ghi sổ kế toán)
– Trường hợp trả trước tiền bằng ngoại tệ cho người bán, bên Nợ tài khoản phải trả áp dụng tỷ giá giao dịch thực tế tại thời điểm trả trước, ghi:
Nợ TK 331 – Phải trả cho người bán (tỷ giá thực tế thời điểm trả trước)
Nợ TK 635 – Chi phí tài chính (lỗ tỷ giá hối đoái)
Có TK 1112 (tỷ giá ghi sổ kế toán)
Có TK 515 – Doanh thu hoạt động tài chính (lãi tỷ giá hối đoái)
5.3. Khi phát sinh doanh thu, thu nhập khác bằng ngoại tệ là tiền mặt
Nợ TK 1112 (tỷ giá giao dịch thực tế)
Có TK 511, 515, 711,… (tỷ giá giao dịch thực tế)
5.4. Khi thu được tiền nợ phải thu bằng ngoại tệ
– Nếu phát sinh lỗ tỷ giá hối đoái, ghi:
Nợ TK 1112 (tỷ giá hối đoái giao dich thực tế tại ngày giao dịch)
Nợ TK 635 – Chi phí tài chính (lỗ tỷ giá hối đoái)
Có TK 131, 136, 138,… (tỷ giá ghi sổ kế toán)
– Nếu phát sinh lãi tỷ giá hối đoái, ghi:
Nợ TK 1112 (tỷ giá hối đoái giao dịch thực tế tại ngày giao dịch)
Có TK 515 – Doanh thu hoạt động tài chính (lãi tỷ giá hối đoái)
Có TK 131, 136, 138,… (tỷ giá ghi sổ kế toán)
– Trường hợp nhận trước tiền của người mua, bên Có tài khoản phải thu áp dụng tỷ giá giao dịch thực tế tại thời điểm nhận trước, ghi:
Nợ TK 1112 (tỷ giá giao dịch thực tế tại thời điểm nhận trước)
Có TK 131 (tỷ giá giao dịch thực tế tại thời điểm nhận trước)
6. Đánh giá lại các khoản tiền mặt ngoại tệ tại thời điểm lập báo cáo tài chính
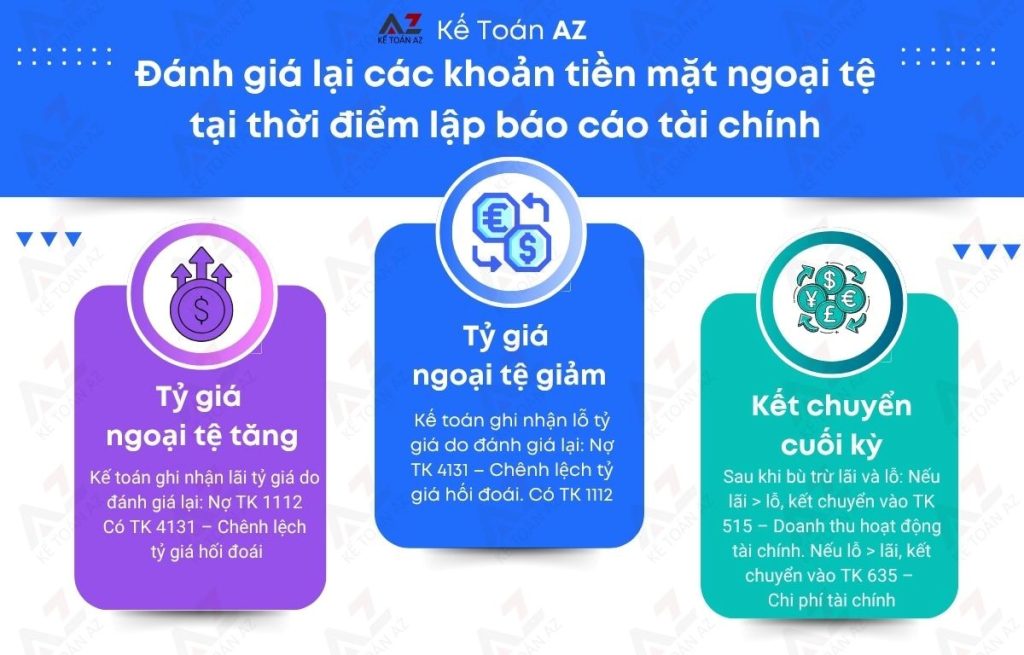
– Nếu tỷ giá ngoại tệ tăng so với Đồng Việt Nam, kế toán ghi nhận lãi tỷ giá:
Nợ TK 1112
Có TK 413 – Chênh lệch tỷ giá hối đoái (4131)
– Nếu tỷ giá ngoại tệ giảm so với Đồng Việt Nam, kế toán ghi nhận lỗ tỷ giá:
Nợ TK 413 – Chênh lệch tỷ giá hối đoái (4131)
Có TK 1112
– Sau khi bù trừ lãi, lỗ tỷ giá phát sinh do đánh giá lại, kế toán kết chuyển phần chênh lệch lãi, lỗ tỷ giá vào doanh thu hoạt động tài chính (nếu lãi lớn hơn lỗ) hoặc chi phí tài chính (nếu lãi nhỏ hơn lỗ).
7. Đánh giá lại vàng tiền tệ
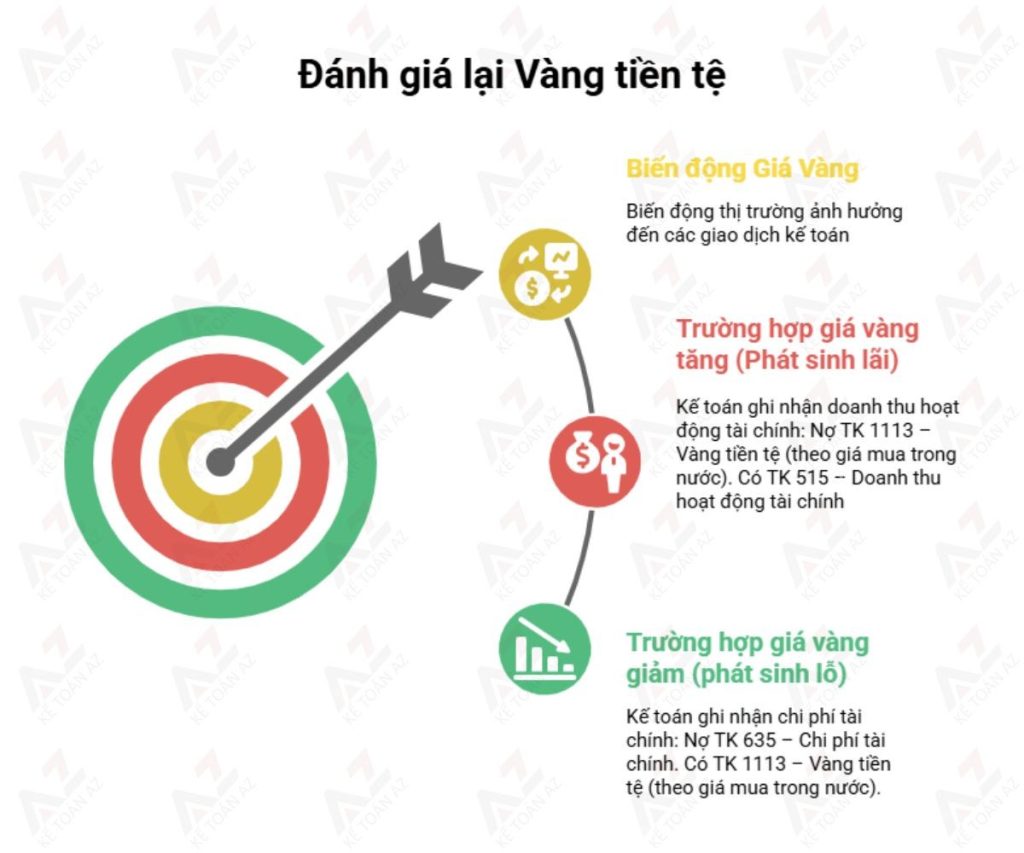
– Trường hợp giá đánh giá lại vàng tiền tệ phát sinh lãi, kế toán ghi nhận doanh thu hoạt động tài chính, ghi:
Nợ TK 1113 – Vàng tiền tệ (theo giá mua trong nước)
Có TK 515 – Doanh thu hoạt động tài chính
– Trường hợp giá đánh giá lại vàng tiền tệ phát sinh lỗ, kế toán ghi nhận chi phí tài chính, ghi:
Nợ TK 635 – Chi phí tài chính
Có TK 1113 – Vàng tiền tệ (theo giá mua trong nước)
Kết
Việc hạch toán tài khoản 111 – Tiền mặt – cần tuân thủ chặt chẽ các nguyên tắc kế toán để đảm bảo phản ánh trung thực, khách quan tình hình thu – chi tiền mặt tại đơn vị. Kế toán viên cần thường xuyên cập nhật chế độ kế toán hiện hành, đồng thời phối hợp chặt chẽ với thủ quỹ và bộ phận liên quan nhằm kiểm soát tốt nguồn tiền trong quỹ. Thực hiện đúng nguyên tắc không chỉ giúp doanh nghiệp vận hành hiệu quả mà còn hạn chế tối đa các rủi ro tài chính phát sinh.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



