
Hóa đơn điện tử là một trong những công cụ quan trọng trong quá trình chuyển đổi số công tác kế toán, thuế của doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh. Từ ngày 01/07/2026, các quy định mới về hóa đơn điện tử được thực hiện theo Luật Quản lý thuế số 108/2025/QH15, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.

Việc hiểu đúng khái niệm, phân loại và đối tượng sử dụng hóa đơn điện tử giúp người nộp thuế lựa chọn đúng loại hóa đơn, lập hóa đơn đúng quy định và hạn chế rủi ro về thuế.
1. Khái niệm hóa đơn điện tử
Theo khoản 1 Điều 26 Luật Quản lý thuế số 108/2025/QH15: “Hóa đơn điện tử là hóa đơn ở dạng dữ liệu điện tử do tổ chức, hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ lập để ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật về thuế và pháp luật về kế toán.”
Như vậy, hóa đơn điện tử không đơn thuần là bản hóa đơn được chuyển từ giấy sang file điện tử mà là dữ liệu điện tử được lập, ký, truyền nhận, quản lý và lưu trữ theo quy định pháp luật.
Theo Nghị định 254/2026/NĐ-CP: “Hóa đơn điện tử phải theo định dạng chuẩn dữ liệu và phải ghi đầy đủ nội dung theo quy định của pháp luật về thuế, pháp luật về kế toán và quy định tại Điều 10 Nghị định này, bảo đảm phản ánh đầy đủ, trung thực nội dung nghiệp vụ kinh tế phát sinh. Người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập.”
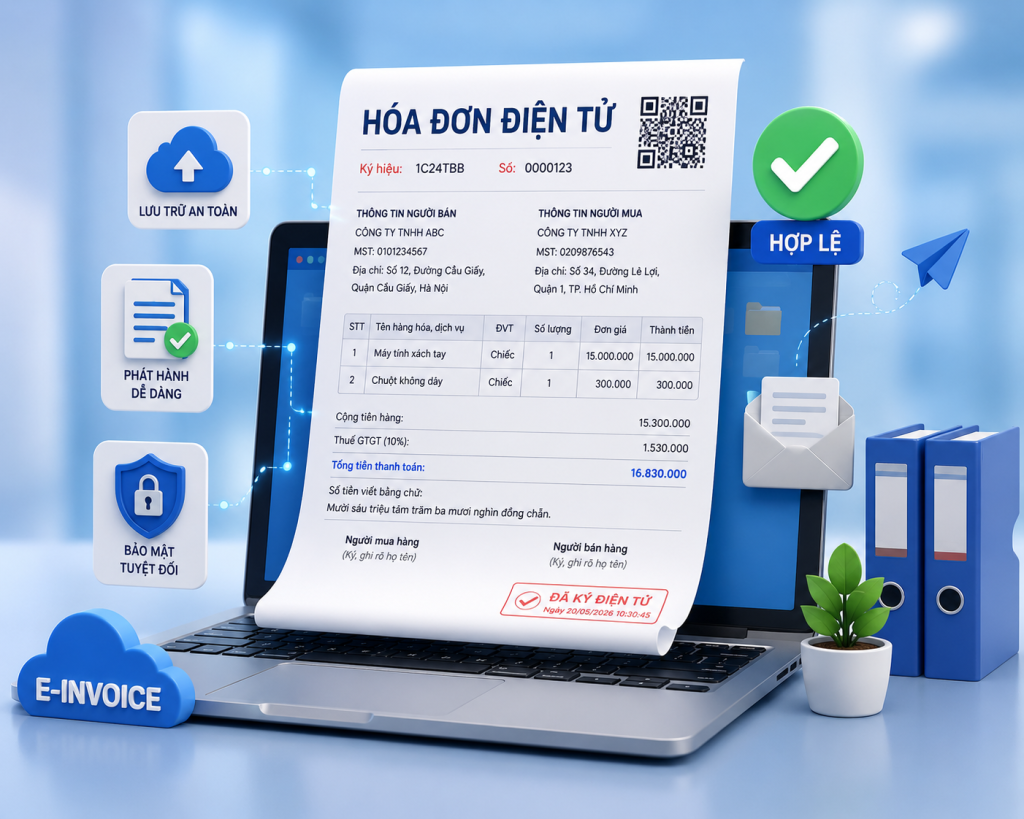
2. Đặc điểm của hóa đơn điện tử
Hóa đơn điện tử có một số đặc điểm cơ bản sau:
Thứ nhất, được lập và lưu trữ dưới dạng dữ liệu điện tử
Hóa đơn điện tử được lập và lưu trữ dưới dạng dữ liệu điện tử, giúp doanh nghiệp thuận tiện trong việc phát hành, quản lý, tra cứu và lưu trữ hóa đơn.
Thứ hai, chứa các thông tin của giao dịch
Theo Điều 10 Nghị định 254/2026/NĐ-CP, hóa đơn điện tử phải thể hiện các nội dung theo quy định, trong đó có các thông tin cơ bản như:
- Tên hóa đơn;
- Ký hiệu mẫu số và ký hiệu hóa đơn;
- Số hóa đơn;
- Thông tin người bán;
- Thông tin người mua theo từng trường hợp;
- Tên hàng hóa, dịch vụ;
- Đơn vị tính, số lượng, đơn giá;
- Thành tiền;
- Thuế suất, tiền thuế GTGT;
- Tổng tiền thanh toán;
- Thời điểm lập hóa đơn;
- Chữ ký theo quy định;
- Mã của cơ quan thuế đối với hóa đơn có mã.
Nội dung cụ thể có thể khác nhau tùy từng loại hóa đơn và từng giao dịch.
Thứ ba, có khả năng xác thực và truy xuất dữ liệu
Tùy loại hóa đơn, hóa đơn điện tử có thể có mã của cơ quan thuế hoặc không có mã của cơ quan thuế. Việc ký điện tử, truyền nhận và lưu trữ dữ liệu được thực hiện theo quy định về hóa đơn điện tử.
Thứ tư, có khả năng kết nối dữ liệu
Hóa đơn điện tử được thiết kế theo định dạng dữ liệu chuẩn, phục vụ việc truyền nhận dữ liệu giữa người bán, người mua, tổ chức cung cấp dịch vụ hóa đơn điện tử và cơ quan thuế theo quy định.
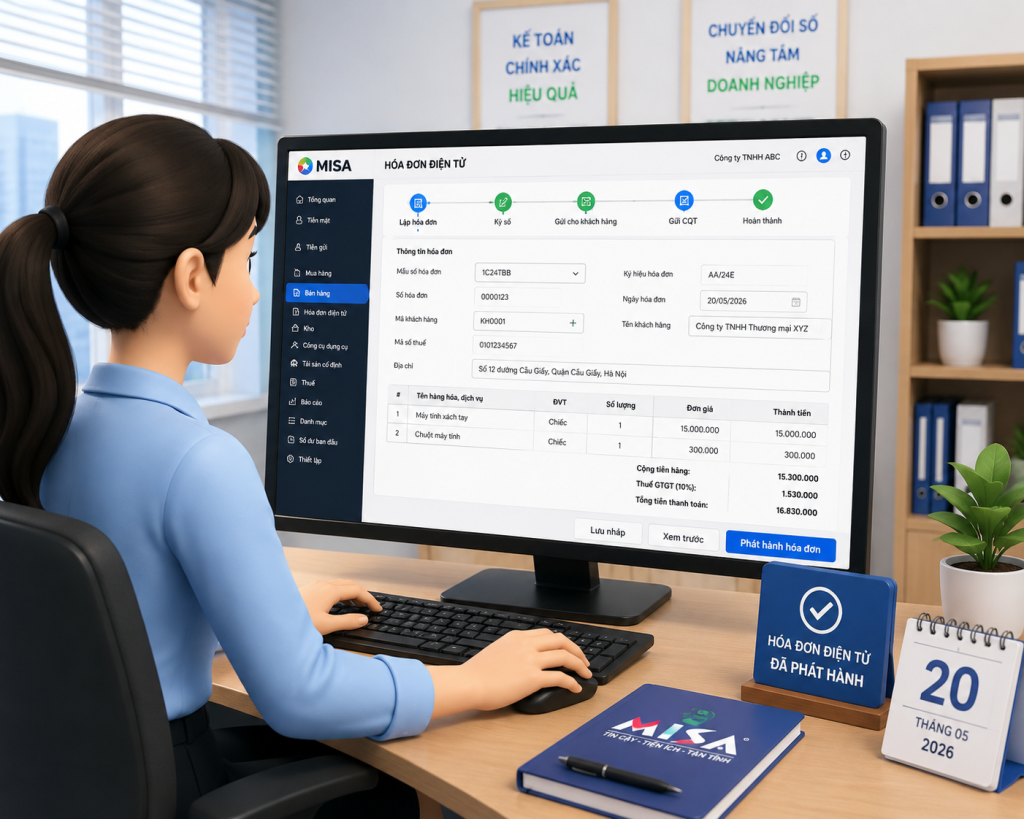
3. Hóa đơn điện tử gồm những loại nào?
Theo khoản 2 Điều 26 Luật Quản lý thuế số 108/2025/QH15, hóa đơn điện tử gồm 3 loại:
3.1. Hóa đơn điện tử có mã của cơ quan thuế
Theo khoản 1 Điều 3 Nghị định 254/2026/NĐ-CP: “Hóa đơn điện tử có mã của cơ quan thuế là hóa đơn điện tử được cơ quan thuế cấp mã trước khi người bán gửi cho người mua. Mã của cơ quan thuế trên hóa đơn điện tử bao gồm số giao dịch là một dãy số duy nhất do hệ thống của cơ quan thuế tạo ra và một chuỗi ký tự được cơ quan thuế mã hóa dựa trên thông tin của người bán lập trên hóa đơn điện tử.”
3.2. Hóa đơn điện tử không có mã của cơ quan thuế
Theo khoản 2 Điều 3 Nghị định 254/2026/NĐ-CP: “Hóa đơn điện tử không có mã của cơ quan thuế là hóa đơn điện tử do tổ chức bán hàng hóa, cung cấp dịch vụ gửi cho người mua không có mã của cơ quan thuế.”
Doanh nghiệp không tự do lựa chọn hóa đơn có mã hoặc không có mã mà phải căn cứ vào đối tượng và điều kiện sử dụng hóa đơn theo quy định.
3.3. Hóa đơn điện tử khởi tạo từ máy tính tiền
Theo khoản 3 Điều 3 Nghị định 254/2026/NĐ-CP: “Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu điện tử với cơ quan thuế (sau đây gọi là hóa đơn điện tử từ máy tính tiền) là hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử không có mã của cơ quan thuế hoặc dữ liệu điện tử để người mua có thể truy xuất, kê khai thông tin hóa đơn điện tử khởi tạo từ máy tính tiền do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập từ hệ thống tính tiền, dữ liệu được chuyển đến cơ quan thuế theo định dạng chuẩn dữ liệu.”
4. Kết luận
Hóa đơn điện tử là hóa đơn ở dạng dữ liệu điện tử được lập để ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ. Theo quy định hiện hành, hóa đơn điện tử gồm hóa đơn có mã của cơ quan thuế, hóa đơn không có mã của cơ quan thuế và hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh cần xác định đúng loại hóa đơn được sử dụng và thực hiện lập, quản lý hóa đơn theo đúng quy định pháp luật.



