
- 1. Đặt vấn đề
- 2. Dịch vụ vận tải quốc tế là gì?
- 3. Vận tải quốc tế có phải được áp thuế suất 0%?
- 4. Dịch vụ bưu chính là gì?
- 5. Dịch vụ bưu chính có được áp thuế suất GTGT 0%?
- 6. Phân biệt chính sách thuế giữa dịch vụ bưu chính và dịch vụ vận tải quốc tế
- 7. Phạm vi điều chỉnh của dịch vụ bưu chính và dịch vụ vận tải quốc tế
1. Đặt vấn đề
Trong hoạt động vận tải, logistics và chuyển phát quốc tế, việc một dịch vụ được phát sinh giữa Việt Nam và nước ngoài có được xem là dịch vụ xuất khẩu để áp thuế suất GTGT % hay không. Đặc biệt đối với các doanh nghiệp cung cấp dịch vụ như chuyển phát nhanh quốc tế.

Trước hết cần phân biệt được dịch vụ vận tải quốc tế và dịch vụ bưu chính, tuy hai dịch vụ đều liên quan đến việc vận chuyển hàng hóa, bưu phẩm nhưng hai giao dịch này lại có chính sách thuế GTGT không giống nhau.
2. Dịch vụ vận tải quốc tế là gì?
Vận tải quốc tế là quá trình vận chuyển hàng hóa giữa 2 quốc gia thông qua nhiều phương thức vận tải khác nhau như đường biển, đường hàng không, đường bộ và đường sắt. Đây là một phần không thể thiếu trong chuỗi cung ứng toàn cầu, đóng vai trò trung gian trong việc luân chuyển sản phẩm giữa các thị trường quốc tế, đảm bảo sự lưu thông hàng hóa xuyên biên giới.
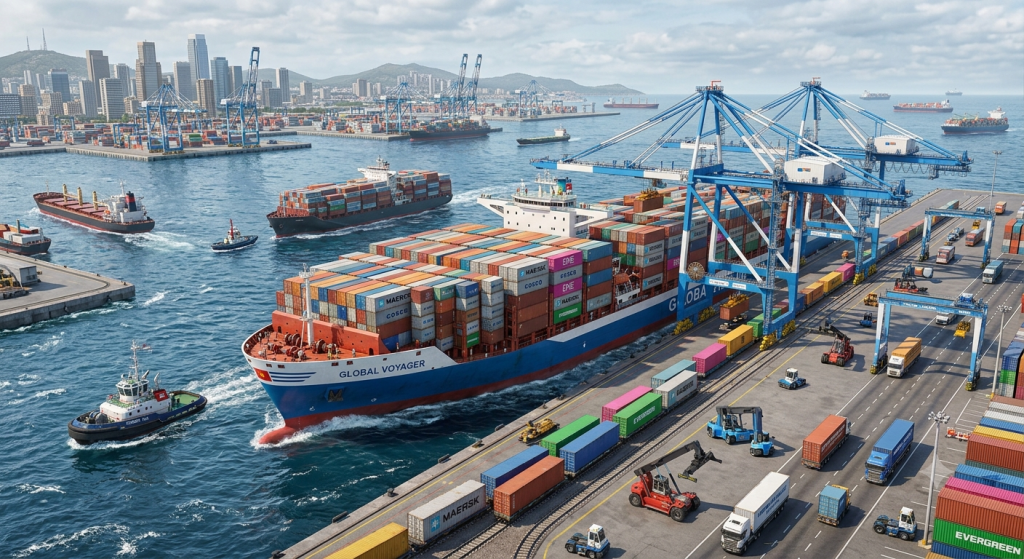
3. Vận tải quốc tế có phải được áp thuế suất 0%?
Quy định pháp luật nêu khá rõ tại Luật Thuế GTGT 2024 và Nghị định 181/2025/NĐ-CP về vấn đề vận tải quốc tế được áp thuế suất 0%.
Căn cứ theo khoản 3 Điều 17 Nghị định 181/2025/NĐ-CP quy định:
“3. Hàng hóa, dịch vụ xuất khẩu khác bao gồm: vận tải quốc tế; dịch vụ cho thuê phương tiện vận tải được sử dụng ngoài phạm vi lãnh thổ Việt Nam; dịch vụ của ngành hàng không, hàng hải cung cấp trực tiếp hoặc thông qua đại lý cho vận tải quốc tế; hoạt động xây dựng, lắp đặt công trình ở nước ngoài hoặc ở trong khu phi thuế quan; sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài và có hồ sơ, tài liệu chứng minh tiêu dùng ở ngoài Việt Nam; phụ tùng, vật tư thay thế để sửa chữa, bảo dưỡng phương tiện, máy móc, thiết bị cho bên nước ngoài và tiêu dùng ở ngoài Việt Nam; hàng hóa gia công chuyển tiếp để xuất khẩu theo quy định của pháp luật; hàng hóa, dịch vụ thuộc đối tượng không chịu thuế giá trị gia tăng khi xuất khẩu, trừ các trường hợp không áp dụng mức thuế suất 0% quy định tại khoản 4 Điều này. Trong đó:
a) Vận tải quốc tế bao gồm vận tải hành khách, hành lý, hàng hóa theo chặng quốc tế từ Việt Nam ra nước ngoài hoặc từ nước ngoài đến Việt Nam, hoặc cả điểm đi và đến ở nước ngoài, không phân biệt có phương tiện trực tiếp vận tải hay không có phương tiện. Trường hợp, hợp đồng vận tải quốc tế bao gồm cả chặng vận tải nội địa thì vận tải quốc tế bao gồm cả chặng nội địa.
….”
Căn cứ điểm c khoản 1 Điều 9 Luật Thuế GTGT 2024 quy định về mức thuế suất 0%:
“c) Hàng hóa, dịch vụ xuất khẩu khác bao gồm: vận tải quốc tế; dịch vụ cho thuê phương tiện vận tải được sử dụng ngoài phạm vi lãnh thổ Việt Nam; dịch vụ của ngành hàng không, hàng hải cung cấp trực tiếp hoặc thông qua đại lý cho vận tải quốc tế; hoạt động xây dựng, lắp đặt công trình ở nước ngoài hoặc ở trong khu phi thuế quan; sản phẩm nội dung thông tin số cung cấp cho bên nước ngoài và có hồ sơ, tài liệu chứng minh tiêu dùng ở ngoài Việt Nam theo quy định của Chính phủ; phụ tùng, vật tư thay thế để sửa chữa, bảo dưỡng phương tiện, máy móc, thiết bị cho bên nước ngoài và tiêu dùng ở ngoài Việt Nam; hàng hóa gia công chuyển tiếp để xuất khẩu theo quy định của pháp luật; hàng hóa, dịch vụ thuộc đối tượng không chịu thuế giá trị gia tăng khi xuất khẩu, trừ các trường hợp không áp dụng mức thuế suất 0% quy định tại điểm d khoản này…”
Ví dụ: Công ty A tại Việt Nam ký hợp đồng vận chuyển với Công ty B tại Mỹ để vận chuyển hai container hàng hóa bằng đường biển từ Việt Nam sang Mỹ. Công ty A là đơn vị trực tiếp cung cấp dịch vụ và thu tiền của công ty B với giá 120 triệu đồng.
Trong trường hợp này, dịch vụ mà công ty B mua chính là dịch vụ vận chuyển hàng hóa giữa Việt Nam ra nước ngoài. Đây chính là dịch vụ vận tải quốc tế, vì vậy nếu công ty A đáp ứng đủ điều kiện pháp luật thì sẽ được áp thuế suất GTGT 0%.
4. Dịch vụ bưu chính là gì?
Căn cứ theo khoản 3 và khoản 9 Điều 3 Luật Bưu chính 2010 quy định:
“3. Dịch vụ bưu chính là dịch vụ chấp nhận, vận chuyển và phát bưu gửi bằng các phương thức từ địa điểm của người gửi đến địa điểm của người nhận qua mạng bưu chính, trừ phương thức điện tử”.
“9. Mạng bưu chính là hệ thống cơ sở khai thác bưu gửi, điểm phục vụ bưu chính được kết nối bằng các tuyến vận chuyển và tuyến phát để cung ứng dịch vụ bưu chính”.
Dịch vụ bưu chính là một hệ thống cung ứng dịch vụ vận chuyển được tổ chức liên kết với nhau.

5. Dịch vụ bưu chính có được áp thuế suất GTGT 0%?
Căn cứ theo điểm d khoản 1 Điều 9 Luật Thuế GTGT 2024 quy định:
“Các trường hợp không áp dụng thuế suất 0% bao gồm: chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài; dịch vụ tái bảo hiểm ra nước ngoài; dịch vụ cấp tín dụng; chuyển nhượng vốn; sản phẩm phái sinh; dịch vụ bưu chính, viễn thông; sản phẩm xuất khẩu quy định tại khoản 23 Điều 5 của Luật này; thuốc lá, rượu, bia nhập khẩu sau đó xuất khẩu; xăng, dầu mua tại nội địa bán cho cơ sở kinh doanh trong khu phi thuế quan; xe ô tô bán cho tổ chức, cá nhân trong khu phi thuế quan”.
Theo khoản 3 Điều 9 Luật Thuế GTGT 2024 quy định:
“Mức thuế suất 10% áp dụng đối với hàng hóa, dịch vụ không quy định tại khoản 1 và khoản 2 Điều này, bao gồm cả dịch vụ được các nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp cho tổ chức, cá nhân tại Việt Nam qua kênh thương mại điện tử và các nền tảng số”.
Phải xác định đúng bản chất dịch vụ chuyển phát nhanh, trùng với một trong các trường hợp không được áp dụng thuế suất 0% tại điểm d khoản 1 Điều 9 Luật Thuế GTGT 2024. Trường hợp dịch vụ đã không thuộc diện áp dụng 0% và không thuộc các trường hợp đặc biệt tại khoản 1 và khoản 2 Điều 9 thì áp dụng nguyên tắc thuế suất 10% theo khoản 3 Điều 9 Luật này.
Ví dụ: Anh B ở TP.HCM gửi một bưu phẩm 2kg đến Singapore thông qua công ty C gửi qua dịch vụ chuyển phát nhanh. Anh B phải trả 1.000.000 đồng cho phí chuyển phát. Công ty C sẽ nhận bưu phẩm để phân loại, làm các thủ tục cần thiết và chuyển đến Singapore.
Giao dịch này vẫn là chuyển hàng hóa từ Việt Nam ra nước ngoài, tuy nhiên, cần phải xác định là anh B đã mua dịch vụ bưu chính chứ không phải vì kiện hàng này được chuyển từ Việt Nam sang nước ngoài mà kết luận là dịch vụ “vận tải quốc tế” và áp thuế suất 0%.
6. Phân biệt chính sách thuế giữa dịch vụ bưu chính và dịch vụ vận tải quốc tế
Thứ nhất, dịch vụ vận tải quốc tế là dịch vụ nhằm trực tiếp cung cấp cho quá trình vận chuyển quốc tế, trong khi đó, dịch vụ bưu chính lại là dịch vụ tiếp nhận, vận chuyển và phát bưu phẩm theo yêu cầu của người gửi. Vì vậy về bản chất, hai dịch vụ này có đối tượng khách hàng khác nhau.
Thứ hai, về đối tượng cung cấp dịch vụ. Đối với dịch vụ vận tải quốc tế đối tượng sử dụng dịch vụ có thể là công ty, đại lý vận tải, hãng tàu,… đối với dịch vụ bưu chính thì người sử dụng dịch vụ có thể cá nhân hoặc tổ chức có nhu cầu gửi thư, bưu phẩm, hàng hóa đến người nhận.
Thứ ba, về đối tượng hoạt động của dịch vụ. Dịch vụ hỗ trợ vận tải quốc tế hỗ trợ các phương tiện vận tải, chẳng hạn như bốc xếp container để thực hiện chuyến vận tải. Ngược lại, dịch vụ bưu chính chỉ tập trung vào việc gửi thư, bưu phẩm. Phía bên doanh nghiệp bưu chính sẽ tiếp nhận, phân loại, vận chuyển và giao đến địa chỉ người nhận.
7. Phạm vi điều chỉnh của dịch vụ bưu chính và dịch vụ vận tải quốc tế
Cả hai dịch vụ trên đều thuộc phạm vi điều chỉnh của pháp luật Việt Nam. Đối với dịch vụ vận tải, ngoài việc phải tuân thủ đúng pháp luật về thuế mà còn chịu sự điều chỉnh của pháp luật về hàng hải, logistics, hàng không. Còn đối với dịch vụ bưu chính, hoạt động này chịu sự điều chỉnh trực tiếp của Luật Bưu chính và quy định của pháp luật liên quan.
Kết luận
Sự khác biệt giữa dịch vụ vận tải quốc tế và dịch vụ bưu chính không chỉ đơn thuần là dịch vụ đó có được thực hiện xuyên các quốc gia hay không, mà còn nằm ở bản chất của dịch vụ và đối tượng khách hàng. Hai dịch vụ này đều thuộc phạm vi điều chỉnh của pháp luật Việt Nam nhưng có chính sách thuế GTGT khác nhau. Dịch vụ vận tải quốc tế chỉ được áp dụng thuế suất 0% khi đủ điều kiện mà pháp luật quy định. Trong khi đó, dịch vụ bưu chính thuộc trường hợp không áp dụng thuế suất 0%. Vì vậy không thể chỉ dựa vào việc cả hai đều có yếu tố quốc tế để xác định thuế suất mà còn phải căn cứ vào bản chất thực tế của từng dịch vụ cung cấp.



