
Tại Công văn 634/CT-CS năm 2025, Cục Thuế trả lời Công văn 711/CTBTR-TTKT2 ngày 28/2/2025 của Cục Thuế tỉnh Bến Tre (nay thuộc Chi cục Thuế khu vực XVIII) vướng mắc về ưu đãi đầu tư, qua đó, hướng dẫn xác định thu nhập chịu thuế đối với chi khấu hao nhà xưởng. Cục Thuế có ý kiến như sau:

– Tại Điều 4 Thông tư 96/2015/TT-BTC quy định các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế sửa đổi khoản 2.2 Điều 6 Thông tư số 78/2014/TT-BTC về chi khấu hao tài sản cố định không được khấu trừ khi tính thuế thu nhập doanh nghiệp như sau:
“Điều 6. Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ nêu tại Mục 2, doanh nghiệp được trừ mọi khoản chi nếu đáp ứng đủ các điều kiện sau:
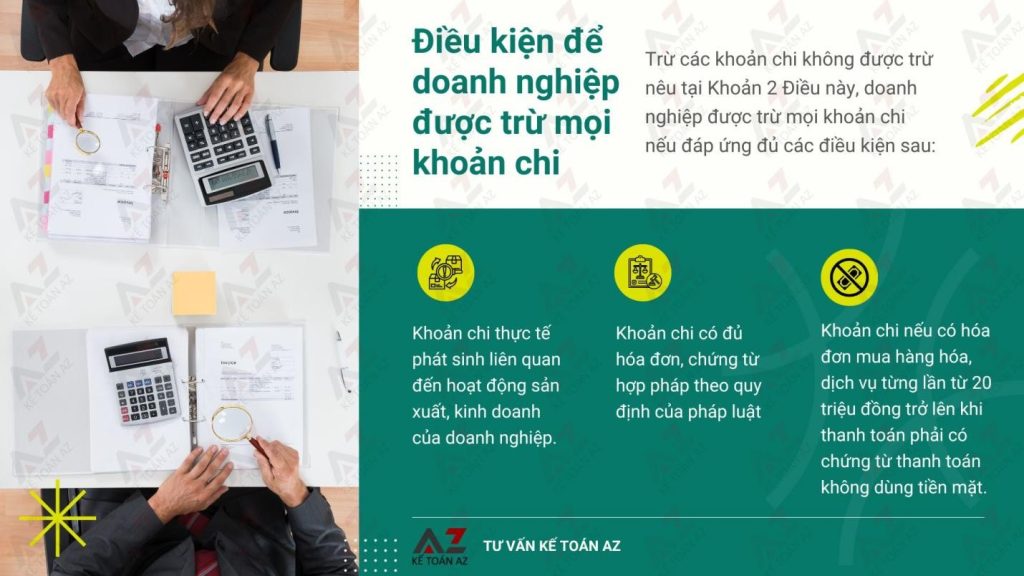
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
b) Khoản chi có đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật
c) Khoản chi nếu có hóa đơn mua hàng hóa, dịch vụ từng lần có giá trị từ 20 triệu đồng trở lên (giá đã bao gồm thuế GTGT) khi thanh toán phải có chứng từ thanh toán không dùng tiền mặt.
Chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định của các văn bản pháp luật về thuế giá trị gia tăng.
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
Chi khấu hao tài sản cố định thuộc một trong các trường hợp sau:
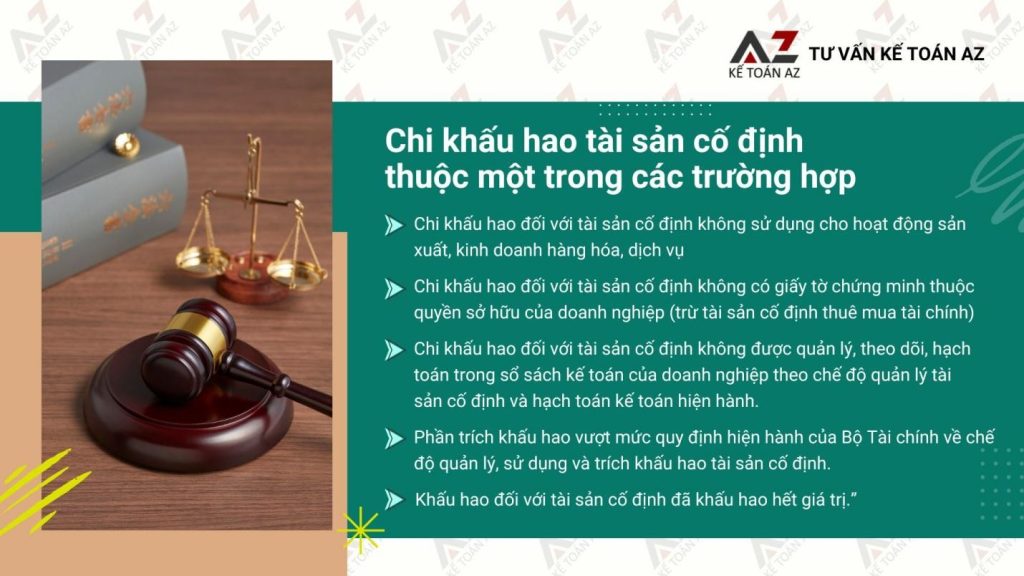
a) Chi khấu hao đối với tài sản cố định không sử dụng cho hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ.
b) Chi khấu hao đối với tài sản cố định không có giấy tờ chứng minh thuộc quyền sở hữu của doanh nghiệp (trừ tài sản cố định thuê mua tài chính).
c) Chi khấu hao đối với tài sản cố định không được quản lý, theo dõi, hạch toán trong sổ sách kế toán của doanh nghiệp theo chế độ quản lý tài sản cố định và hạch toán kế toán hiện hành.
d) Phần trích khấu hao vượt mức quy định hiện hành của Bộ Tài chính về chế độ quản lý, sử dụng và trích khấu hao tài sản cố định.
đ) Khấu hao đối với tài sản cố định đã khấu hao hết giá trị.”
Ngoài ra, tại Điều 475 Bộ luật Dân sự 2015 quy định về khái niệm cho thuê lại như sau “Bên thuê có quyền cho thuê lại tài sản mà mình đã thuê, nếu được bên cho thuê đồng ý”. Do đó, điều kiện kinh doanh cho thuê lại nhà xưởng sẽ bao gồm:

<Căn cứ theo câu trả lời của Sở Kế hoạch và Đầu tư tỉnh Bắc Ninh về thủ tục cho thuê lại nhà xưởng>
– Việc cho thuê lại nhà xưởng phải được sự đồng ý của bên cho thuê (chủ nhà xưởng). Nội dung này phải được ghi nhận trong hợp đồng thuê ban đầu hoặc phụ lục hợp đồng.
– Đăng ký thay đổi nội dung Giấy chứng nhận đăng ký doanh nghiệp bổ sung ngành nghề kinh doanh bất động sản (mã 6810);
– Đăng ký thay đổi nội dung Giấy chứng nhận đăng ký đầu tư (nếu có) theo quy định của Luật Đầu tư 2020 đối với công ty vốn đầu tư nước ngoài kinh doanh cho thuê lại nhà xưởng.
– Nhà xưởng cho thuê có hồ sơ pháp lý đầy đủ, hợp pháp; không có tranh chấp về quyền sở hữu, không bị kê biên để thi hành án hoặc để chấp hành quyết định hành chính của cơ quan nhà nước có thẩm quyền, nếu đang thế chấp thì phải có văn bản chấp thuận của đơn vị nhận thế chấp.
– Nội dung hợp đồng cho thuê lại nhà xưởng lưu ý đến việc phân định trách nhiệm giữa bên cho thuê và bên thuê lại về xử lý nước thải, tải lượng nước thải trước khi đấu nối vào hệ thống thu gom chung của cụm công nghiệp; trách nhiệm thu gom, chuyển giao chất thải rắn, chất thải nguy hại; trách nhiệm thanh toán các khoản phí duy tu, cỉa tạo cơ sở hạ tầng và các khoản phí khác; yêu cầu về đảm bảo điều kiện chất lượng công trình nhà xưởng, phòng cháy chữa cháy, môi trường….
– Đối với bên thuê lại nhà xưởng dư thừa, bên thuê lại phải sử dụng nhà xưởng theo mục đích đã được xác định trong Giấy chứng nhận quyền sử dụng đất, quyết định cho thuê đất của cơ quan nhà nước có thẩm quyền hoặc trong hợp đồng thuê đất, thuê lại đất mà bên cho thuê đã ký.
=> Trường hợp Công ty có thuê nhà xưởng đưa vào sản xuất kinh doanh nhưng bên cho thuê chưa đáp ứng các điều kiện để cho thuê nhà xưởng thì theo quy định tại Điều 4 sửa đổi Điều 6 Thông tư số 78/2014/TT-BTC khoản chi phí thuê nhà xưởng hoặc chi phí khấu hao tài sản cố định là nhà xưởng (nếu tài sản này có trích khấu hao) chưa đủ cơ sở để xem xét tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp của Công ty.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



