
Theo quy định hiện hành, không có văn bản pháp luật nào tại Việt Nam cấm việc chuyển tiền từ tài khoản công ty sang tài khoản cá nhân, bao gồm tài khoản của giám đốc.

1. Bản chất nghiệp vụ là gì?
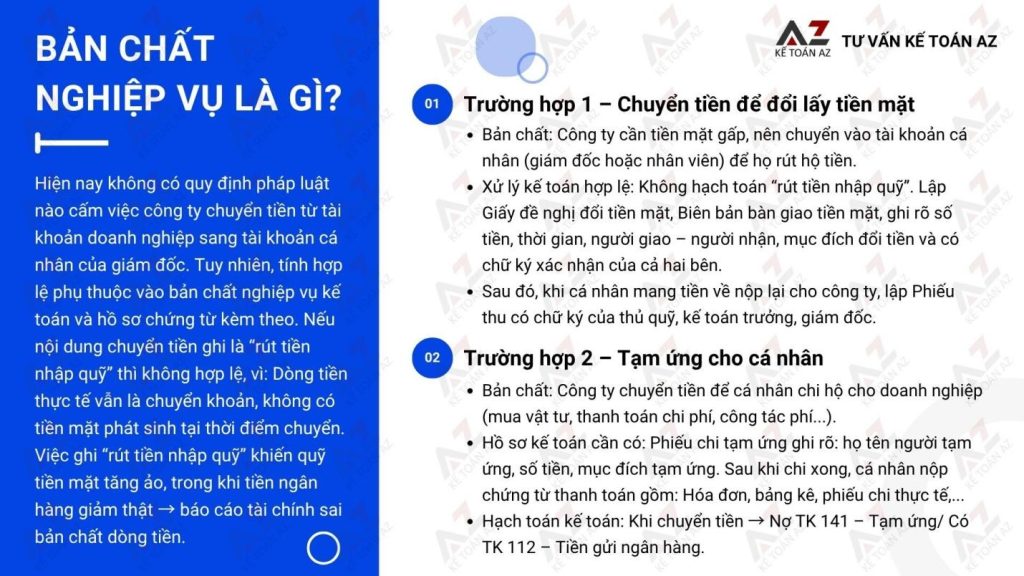
Đầu tiên, việc chuyển tài khoản vào cá nhân không thể mặc định là rút tiền mặt vào. Bởi vì, dòng tiền thực tế là chuyển khoản, không hề phát sinh tiền mặt trong thời điểm ghi nhận.
Do đó, nếu hạch toán “rút tiền nhập quỹ” thì quỹ tiền mặt sẽ tăng giả, tiền trong sổ ngân hàng sẽ bị giảm nhưng không phản ánh việc thực hiện giao dịch. Tiền trên báo cáo lưu chuyển tiền tệ bị sai lệch bản chất.
=> Bản chất nghiệp vụ này phải được hiểu là: “Công ty giúp cá nhân thực hiện một hành động trung gian: hoặc tiền rút mặt doanh nghiệp, hoặc chi hộ một tài khoản nào đó.”
Tùy theo hành vi thực tế sau khi cá nhân nhận tiền, nghiệp vụ sẽ đi theo hai hướng xử lý kế toán khác nhau:
– Trường hợp 1: Công ty chuyển đổi tài khoản để lấy tiền mặt từ cá nhân
Đây là khi Công ty đang cần tiền mặt gấp nhưng không muốn (hoặc không thể) ra ngân hàng rút tiền. Thay vào đó, Công ty chuyển khoản vào tài khoản cá nhân đang có sẵn tiền mặt, nhằm đổi lấy lượng tiền mặt tương đương mà cá nhân đang giữ.
Đây là dịch vụ hình thức đổi tiền giữa doanh nghiệp và cá nhân, không phát sinh hành vi “rút tiền” như thông thường, nên không thể hạch toán như rút tiền ngân hàng.
Cách xử lý đúng bản chất: Lập giấy đề nghị đổi tiền mặt, Biên bản bàn giao tiền mặt, nêu rõ số tiền, thời gian, bên giao – bên nhận. phiếu thu tiền mặt, có chữ ký đầy đủ của người chi tiêu và thủ công.
Kế toán nên lưu kèm theo bản giải trình nội bộ hoặc ghi chú bổ sung về lý do Công ty không rút tiền trực tiếp từ ngân hàng (như cần tiền mặt gấp, ngân hàng không có mệnh giá nhỏ,…).
→ Đây là một dịch vụ hợp pháp nếu minh bạch, có đầy đủ chứng từ đối lập và không có cơ sở đánh giá thuế là hành động vi che giấu dòng tiền. Tuy nhiên, vẫn cần thực hiện đúng nguyên tắc kế toán và kiểm soát nội bộ chặt chẽ để tránh rủi ro ẩn.
– Trường hợp 2: Tạm ứng cho cá nhân bằng chuyển khoản, sau đó cá nhân hoàn trả cho Công ty bằng tiền mặt.
Nếu mục đích chuyển tiền là để cá nhân thanh toán chi phí (mua văn phòng phẩm, công tác phí,…), thì đây là nghiệp vụ tạm ứng và cần: Lập phiếu chi tạm ứng, xác định họ tên, số tiền và nội dung tạm ứng.
Khi cá nhân hoàn thành, yêu cầu cung cấp đầy đủ bảng kê, hóa đơn, chứng từ gốc. Cuối cùng, thiết lập trình biên dịch hoàn chỉnh xác định số tiền đã có và phần còn thừa (nếu có). Điều quan trọng là phải kiểm soát thời gian hoàn thành, tính hợp lý của hóa đơn, tránh tình trạng chi xong nhiều tuần sau mới mang hóa đơn về hợp thức.
2. Điều kiện để khoản chi được coi là hợp lý
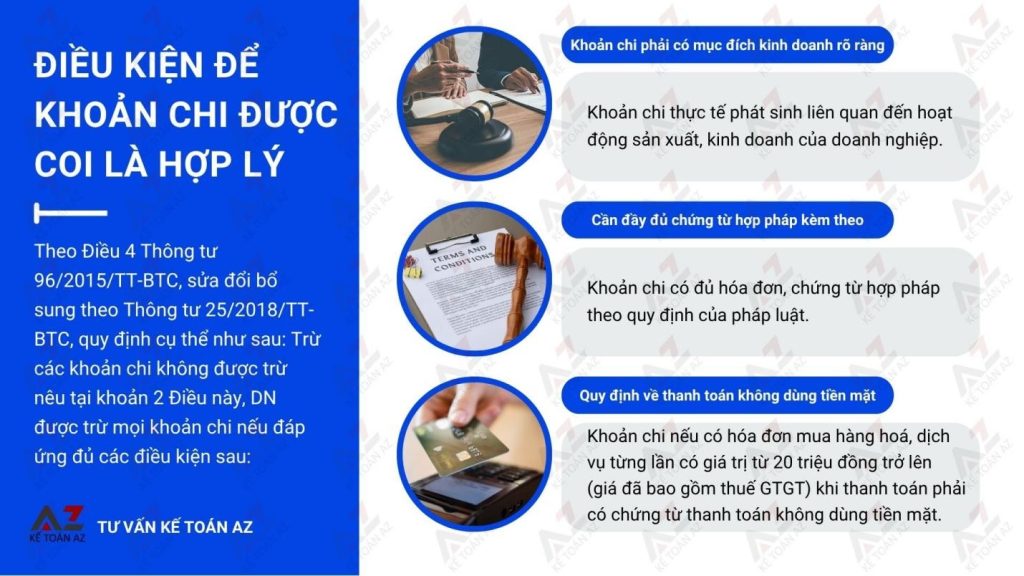
Theo Điều 4 Thông tư 96/2015/TT-BTC, sửa đổi bổ sung theo Thông tư 25/2018/TT-BTC, quy định cụ thể như sau:
“1. Trừ các khoản chi không được trừ nêu tại khoản 2 Điều này, DN được trừ mọi khoản chi nếu đáp ứng đủ các điều kiện sau:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
b) Khoản chi có đủ hóa đơn, chứng từ hợp pháp theo quy định của pháp luật.
c) Khoản chi nếu có hóa đơn mua hàng hoá, dịch vụ từng lần có giá trị từ 20 triệu đồng trở lên (giá đã bao gồm thuế GTGT) khi thanh toán phải có chứng từ thanh toán không dùng tiền mặt.”
Xem thêm: Quy định về thanh toán không dùng tiền mặt từ 01/07/2025.
=> Việc chuyển tiền từ tài khoản công ty sang tài khoản giám đốc với nội dung “rút tiền nhập quỹ” cần có các chứng từ phù hợp để chứng minh mục đích sử dụng liên quan đến hoạt động kinh doanh.
3. Tính hợp lệ của nội dung “rút tiền nhập quỹ”
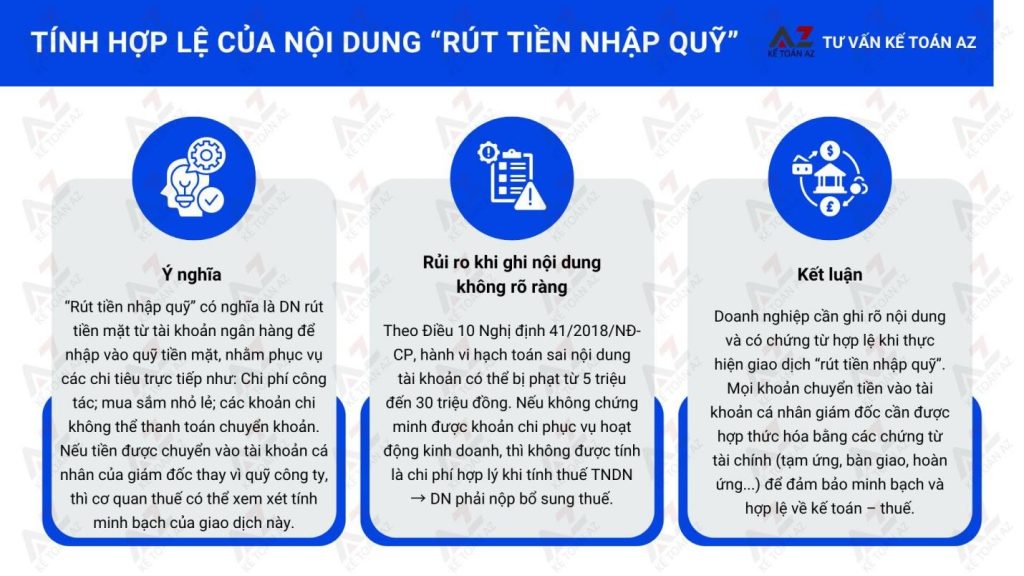
3.1. Ý nghĩa của nội dung “rút tiền nhập quỹ”
Nội dung “rút tiền nhập quỹ” thường được hiểu là việc rút tiền mặt từ tài khoản ngân hàng của công ty để nhập vào quỹ tiền mặt tại doanh nghiệp, phục vụ các hoạt động chi tiêu trực tiếp như chi phí công tác, mua sắm nhỏ lẻ, hoặc các khoản chi không thể thanh toán qua chuyển khoản. Tuy nhiên, nếu số tiền được chuyển trực tiếp vào tài khoản cá nhân của giám đốc, thay vì nhập quỹ tiền mặt của công ty, giao dịch này có thể bị cơ quan thuế xem xét kỹ lưỡng về tính minh bạch.
3.2. Rủi ro khi ghi nội dung không rõ ràng
Ghi nội dung “rút tiền nhập quỹ” nhưng thực chất chuyển vào tài khoản cá nhân của giám đốc mà không có chứng từ chứng minh (như phiếu thu tiền mặt, hợp đồng tạm ứng, hoặc biên bản bàn giao tiền) có thể dẫn đến rủi ro pháp lý. Theo Điều 10 Nghị định 41/2018/NĐ-CP, hành vi hạch toán không đúng nội dung quy định của tài khoản kế toán có thể bị phạt hành chính từ 5.000.000 đồng đến 30.000.000 đồng. Hơn nữa, nếu khoản chi không được chứng minh là phục vụ mục đích kinh doanh, nó sẽ không được xem là chi phí hợp lý khi tính thuế TNDN, dẫn đến việc doanh nghiệp phải nộp bổ sung thuế.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



