
Cho mượn máy móc, thiết bị có phải lập hóa đơn điện tử không? Đây là vấn đề doanh nghiệp cần đặc biệt lưu ý từ ngày 01/07/2026 khi Nghị định 254/2026/NĐ-CP về hóa đơn điện tử, chứng từ điện tử có hiệu lực.

Đáng chú ý, Nghị định 254/2026/NĐ-CP quy định nguyên tắc lập hóa đơn đối với trường hợp xuất hàng hóa dưới hình thức cho vay, cho mượn, đồng thời quy định một số trường hợp không phải sử dụng hóa đơn điện tử.
- 1. Cho mượn máy móc có phải lập hóa đơn điện tử không?
- 2. Khi nào cho mượn máy móc được miễn lập hóa đơn?
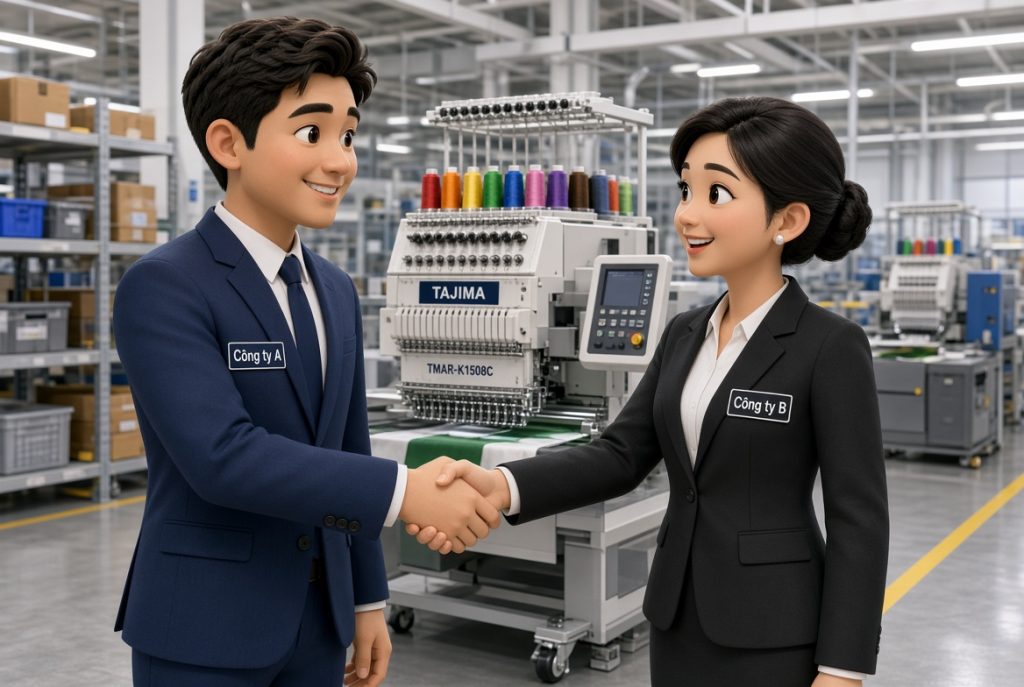
- 3. Ví dụ: Công ty A cho Công ty B mượn máy thêu
- 4. Lập hóa đơn cho máy cho mượn có làm phát sinh chuyển quyền sở hữu không?
- 5. Giá tính thuế khi lập hóa đơn cho máy móc cho mượn
- 6. Hồ sơ doanh nghiệp nên lưu giữ
- 7. Máy thêu công nghiệp áp dụng thuế GTGT 8% hay 10%?
- 8. Kết luận
1. Cho mượn máy móc có phải lập hóa đơn điện tử không?
Khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP quy định nguyên tắc lập hóa đơn điện tử: “Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ; xuất hàng hóa dưới các hình thức cho vay, cho mượn) và các trường hợp lập hóa đơn theo quy định của Bộ trưởng Bộ Tài chính, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại Điều 7 Nghị định này.”
Như vậy, Điều 4 là quy định về nguyên tắc, còn Điều 7 là quy định về các trường hợp ngoại lệ không phải sử dụng hóa đơn điện tử.
Đối với khoản 7 Điều 7, Nghị định 254/2026/NĐ-CP quy định: “7. Máy móc, thiết bị cho mượn là tài sản cố định và công cụ, dụng cụ phục vụ gia công hàng hóa của bên cho mượn, không thu tiền, không chuyển quyền sở hữu.”
2. Khi nào cho mượn máy móc được miễn lập hóa đơn?
Để áp dụng khoản 7 Điều 7, Nghị định 254/2026/NĐ-CP, doanh nghiệp cần xem xét đầy đủ các điều kiện:
- Máy móc, thiết bị là tài sản cố định hoặc công cụ, dụng cụ;
- Máy được cho mượn để phục vụ gia công hàng hóa của bên cho mượn;
- Không thu tiền;
- Không chuyển quyền sở hữu.
Điểm quan trọng nhất là mục đích sử dụng máy phải phục vụ gia công hàng hóa của chính bên cho mượn.
Do đó, không thể chỉ căn cứ vào việc “cho mượn không thu tiền” để kết luận rằng doanh nghiệp không phải lập hóa đơn.
3. Ví dụ: Công ty A cho Công ty B mượn máy thêu
Giả sử:
- Công ty A là bên cho mượn;
- Công ty B là bên mượn;
- Tài sản cho mượn là máy thêu công nghiệp;
- Công ty A không thu tiền;
- Công ty A vẫn là chủ sở hữu máy;
- Công ty B sử dụng máy thêu tại cơ sở của mình để phục vụ hoạt động sản xuất của Công ty B.
Trong trường hợp này, máy thêu được sử dụng để phục vụ hoạt động của Công ty B, chứ không phải để gia công hàng hóa cho Công ty A.
Vì vậy, nếu các thông tin thực tế đúng như trên thì giao dịch không đáp ứng điều kiện “phục vụ gia công hàng hóa của bên cho mượn” tại khoản 7 Điều 7 Nghị định 254/2026/NĐ-CP.
Khi đó, không thuộc trường hợp ngoại lệ này và doanh nghiệp phải quay về nguyên tắc lập hóa đơn tại khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP.
Ngược lại thì sao? Nếu Công ty A cho Công ty B mượn máy thêu để Công ty B sử dụng máy gia công hàng hóa cho Công ty A, đồng thời đáp ứng đầy đủ các điều kiện còn lại của khoản 7 Điều 7 Nghị định 254/2026/NĐ-CP, thì có cơ sở xem xét trường hợp không phải sử dụng hóa đơn điện tử.
Như vậy, yếu tố quyết định không chỉ là “máy móc cho mượn”, mà còn là máy được sử dụng để gia công hàng hóa cho ai.
4. Lập hóa đơn cho máy cho mượn có làm phát sinh chuyển quyền sở hữu không?
Việc lập hóa đơn theo quy định về hóa đơn điện tử không đồng nghĩa với việc doanh nghiệp đã bán hoặc chuyển quyền sở hữu máy móc cho bên mượn.
Về quan hệ tài sản, nếu hai bên ký hợp đồng cho mượn thì:
- Bên cho mượn vẫn là chủ sở hữu;
- Bên mượn chỉ được quyền sử dụng tài sản theo thỏa thuận;
- Bên mượn có trách nhiệm bảo quản và hoàn trả tài sản.
Do đó, cần tách biệt hai vấn đề: Nghĩa vụ lập hóa đơn và quyền sở hữu tài sản là hai vấn đề pháp lý khác nhau.
5. Giá tính thuế khi lập hóa đơn cho máy móc cho mượn
Đây là nội dung doanh nghiệp cần đặc biệt lưu ý.
Không nên mặc nhiên lấy:
- Nguyên giá;
- Giá trị còn lại trên sổ kế toán;
- Hoặc giá trị định giá của một đơn vị bất kỳ
làm giá tính thuế mà chưa xác định đúng bản chất giao dịch và căn cứ pháp lý áp dụng.
Luật Thuế GTGT số 48/2024/QH15 quy định: “c) Đối với hàng hóa, dịch vụ dùng để trao đổi, tiêu dùng nội bộ, biếu, tặng, cho là giá tính thuế giá trị gia tăng của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh các hoạt động này.”
Đối với trường hợp cho mượn máy móc, doanh nghiệp cần căn cứ đúng bản chất giao dịch và quy định về hóa đơn, thuế GTGT để xác định giá tính thuế; không nên máy móc áp dụng giá trị còn lại trên sổ kế toán.
6. Hồ sơ doanh nghiệp nên lưu giữ
Để có cơ sở giải trình, doanh nghiệp nên lưu đầy đủ:
- Hợp đồng cho mượn máy móc;
- Biên bản bàn giao;
- Hồ sơ nguồn gốc tài sản;
- Tên máy, model, năm sản xuất;
- Xuất xứ, công suất và thông số kỹ thuật;
- Tình trạng máy tại thời điểm cho mượn;
- Thời gian đã sử dụng;
- Hồ sơ xác định giá trị tài sản;
- Tài liệu chứng minh giá thị trường của máy cùng loại hoặc tương đương, nếu có.
7. Máy thêu công nghiệp áp dụng thuế GTGT 8% hay 10%?
Đối với máy thêu công nghiệp, không nên kết luận thuế suất chỉ dựa vào tên gọi “máy thêu”.
Theo chính sách giảm thuế GTGT tại Nghị định 174/2025/NĐ-CP, hàng hóa đang áp dụng thuế suất 10% được giảm còn 8%, trừ các nhóm hàng hóa, dịch vụ thuộc danh mục không được giảm thuế. Nghị định 174/2025/NĐ-CP có hiệu lực từ ngày 01/07/2025.
Đáng chú ý, Tổng cục Hải quan từng có Công văn 1603/TCHQ-TXNK ngày 16/04/2024 trả lời riêng về mặt hàng máy thêu. Theo đó, việc xác định máy thêu có được giảm thuế GTGT hay không phải căn cứ vào việc hàng hóa có thuộc nhóm không được giảm thuế hay không; mã HS là căn cứ để tra cứu trong trường hợp hàng hóa nhập khẩu.
Vì vậy, đối với máy thêu công nghiệp, có thể hiểu theo nguyên tắc: Nếu máy thêu thuộc đối tượng chịu thuế GTGT 10% và không thuộc danh mục hàng hóa, dịch vụ không được giảm thuế tại Nghị định 174/2025/NĐ-CP thì được áp dụng thuế suất GTGT 8% trong thời gian chính sách giảm thuế có hiệu lực.
Do đó, khi lập hóa đơn, doanh nghiệp cần kiểm tra đúng chủng loại, đặc tính hàng hóa và trường hợp cụ thể, thay vì mặc định mọi loại máy thêu đều áp dụng 8%.
8. Kết luận
Từ ngày 01/07/2026, khi doanh nghiệp cho mượn máy móc, cần đặc biệt lưu ý quy định mới tại Nghị định 254/2026/NĐ-CP.
Nếu máy móc, thiết bị cho mượn là tài sản cố định hoặc công cụ, dụng cụ, được sử dụng để phục vụ gia công hàng hóa của chính bên cho mượn, không thu tiền và không chuyển quyền sở hữu thì thuộc trường hợp không phải sử dụng hóa đơn điện tử theo khoản 7 Điều 7.
Ngược lại, nếu doanh nghiệp cho đối tác mượn máy để phục vụ hoạt động sản xuất, kinh doanh của chính đối tác, không phải để gia công hàng hóa cho bên cho mượn, thì không đáp ứng điều kiện của khoản 7 Điều 7. Khi đó cần xem xét nghĩa vụ lập hóa đơn theo nguyên tắc tại khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP.



