
1. Các khoản chi phí được trừ khi tính thuế TNDN
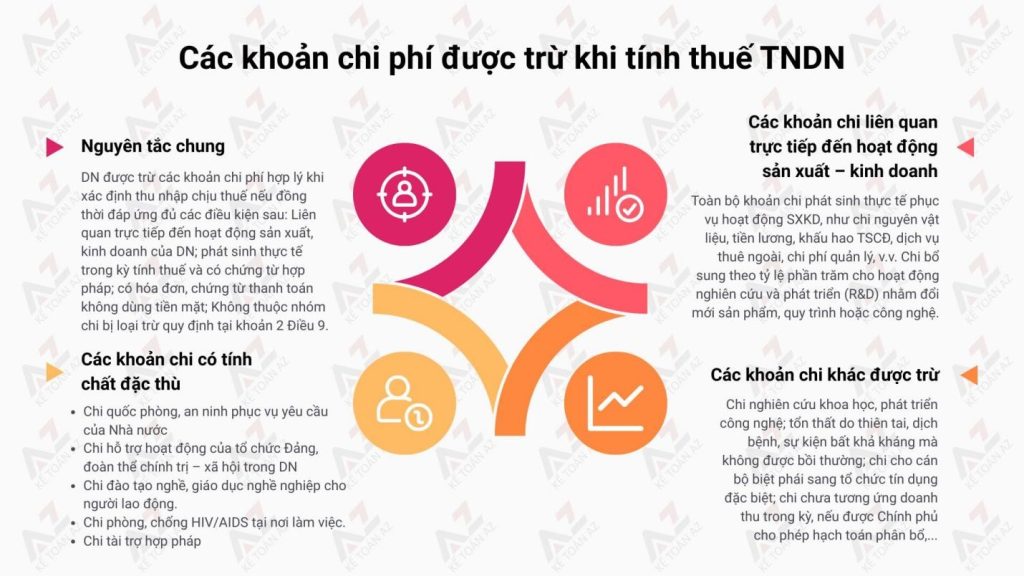
Theo khoản 1 Điều 9 Luật Thuế TNDN 2025 quy định về các khoản chi phí được trừ khi xác định thu nhập chịu thuế:

Trừ các khoản chi quy định tại khoản 2 Điều này, doanh nghiệp được trừ các khoản chi nếu đáp ứng đủ các điều kiện như:
– Khoản chi liên quan trực tiếp đến hoạt động sản xuất, kinh doanh của doanh nghiệp:
- Khoản phát sinh thực tế trong kỳ tính thuế;
- Bao gồm cả chi phí bổ sung theo tỷ lệ phần trăm liên quan đến hoạt động nghiên cứu, phát triển.
– Khoản chi có tính chất đặc thù:
- Chi cho nhiệm vụ quốc phòng, an ninh (huấn luyện, lực lượng dân quân tự vệ…).
- Chi hỗ trợ tổ chức Đảng, tổ chức chính trị – xã hội trong doanh nghiệp.
- Chi đào tạo nghề, giáo dục nghề nghiệp cho người lao động.
- Chi phòng chống HIV/AIDS tại nơi làm việc.
- Chi tài trợ đúng quy định, gồm:
- Tài trợ giáo dục, y tế, văn hóa.
- Tài trợ thiên tai, dịch bệnh, nhà tình nghĩa, đại đoàn kết… (các đối tượng chính sách theo quy định của pháp luật)
- Tài trợ các chương trình hỗ trợ địa phương khó khăn, theo quyết định của Chính phủ/Thủ tướng.
- Tài trợ cho hoạt động đổi mới sáng tạo, chuyển đổi số, nghiên cứu công nghệ.
– Các khoản chi khác:
- Chi nghiên cứu khoa học, phát triển công nghệ, phục vụ quá trình “số hóa”.
- Tổn thất do thiên tai, dịch bệnh, bất khả kháng không được bồi thường.
- Chi cho cán bộ biệt phái đến tổ chức tín dụng đặc biệt (theo Luật Các tổ chức tín dụng 2024).
- Khoản chi chưa tương ứng doanh thu trong kỳ (nếu được Chính phủ quy định rõ).
- Chi xây dựng công trình công cộng, có liên quan đến hoạt động SXKD.
- Chi phí phục vụ trung hòa carbon, net zero, giảm phát thải liên quan SXKD.
- Đóng góp vào các quỹ được lập theo quyết định của Thủ tướng và quy định của Chính phủ.
– Các khoản chi có đủ hóa đơn, chứng từ thanh toán không dùng tiền mặt theo quy định của pháp luật, trừ các trường hợp đặc thù theo quy định của Chính phủ.
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế:
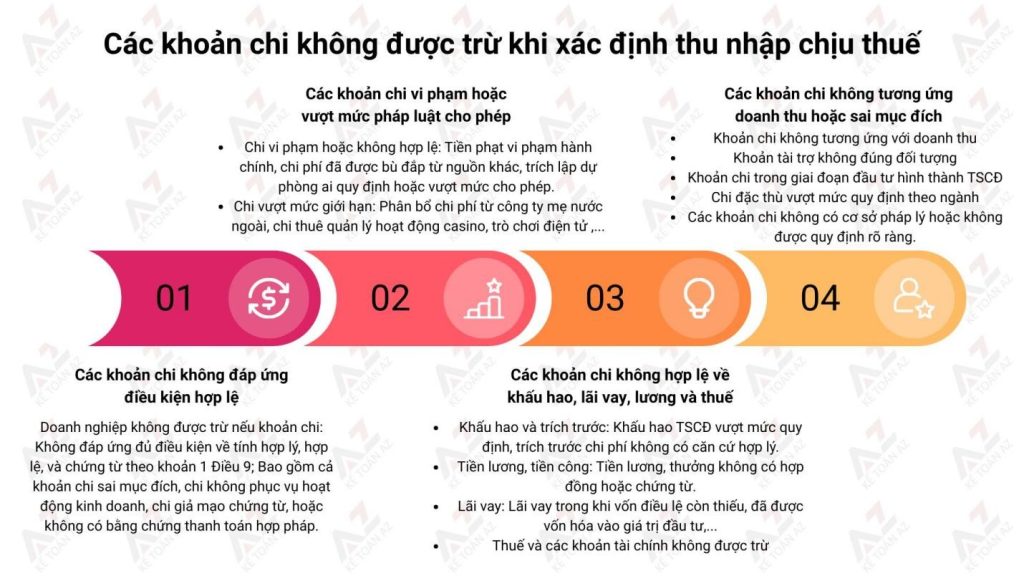
Theo khoản 2 Điều 9 Luật Thuế TNDN 2025 quy định về các khoản chi phí không được trừ khi xác định thu nhập chịu thuế:
– Khoản chi không đáp ứng đủ các điều kiện quy định tại khoản 1 Điều này;
– Các khoản chi vi phạm quy định hoặc không hợp lệ:
- Tiền phạt vi phạm hành chính
- Chi phí đã được bù đắp từ nguồn khác
- Trích lập dự phòng sai quy định và vượt mức.
– Các khoản vượt mức giới hạn pháp luật cho phép:
- Phân bổ chi phí từ công ty mẹ nước ngoài cho cơ sở thường trú tại Việt Nam.
- Chi thuê quản lý trò chơi điện tử có thưởng, casino.
- Lãi vay trong giao dịch liên kết.
- Chi phúc lợi cho người lao động.
- Chi đóng bảo hiểm hưu trí bổ sung, nhân thọ,… vượt mức quy định.
– Các khoản khấu hao, trích trước và tiền lương không đủ điều kiện:
- Khấu hao tài sản cố định vượt quy định.
- Trích trước chi phí không đúng quy định.
- Lương, thưởng không có hóa đơn, không thực chi, hoặc trả cho người không trực tiếp điều hành doanh nghiệp (chủ DNTN, công ty TNHH MTV,…).
– Các khoản chi lãi vay không hợp lệ:
- Vốn điều lệ còn thiếu.
- Lãi vay đã ghi nhận vào giá trị đầu tư.
- Vay vượt trần lãi suất dân sự.
- Lãi vay trong quá trình thăm dò, khai thác dầu khí.
– Các khoản thuế và tài chính không được trừ:
- Thuế GTGT đầu vào đã khấu trừ.
- Thuế TNDN và các loại thuế, phí, lệ phí khác không được đưa vào chi phí.
- Các khoản phạt chậm nộp theo Luật Quản lý thuế.
– Các khoản chi không tương ứng với doanh thu (trừ các khoản chi quy định tại điểm b khoản 1 Điều này; khoản chi không đáp ứng điều kiện chi, nội dung chi theo quy định của pháp luật chuyên ngành)
– Các khoản tài trợ không đúng đối tượng quy định tại tiểu điểm b5 điểm b khoản 1 Điều này;
– Khoản chi trong giai đoạn đầu tư hình thành TSCĐ (bao gồm chi phí đầu tư ban đầu, tăng giảm vốn chủ sở hữu,…)
– Các khoản chi đặc thù ngành: Áp dụng cho ngân hàng, bảo hiểm, xổ số, chứng khoán, hợp đồng BT/BOT,… nếu vượt mức quy định thì không được trừ.
– Các khoản chi khác không nằm trong danh mục được trừ hoặc không có cơ sở pháp lý rõ ràng.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



