
– Theo Công văn số 4613/CT-CS ngày 22 tháng 10 năm 2025 –

Căn cứ khoản 25 Điều 5 và khoản 2 Điều 18 Luật Thuế giá trị gia tăng số 48/2024/QH15 ngày 26/11/2024 quy định đối tượng không chịu thuế và hiệu lực thi hành;
Cá nhân cho thuê tài sản là đối tượng áp dụng quy định của Thông tư 40/2021/TT-BTC theo khoản 3 Điều 2 Thông tư 40/2021/TT-BTC.
Theo đó, căn cứ khoản 1 Điều 9 Thông tư 40/2021/TT-BTC sửa đổi bởi khoản 3 Điều 1 Thông tư 100/2021/TT-BTC quy định về nộp thuế thu nhập cá nhân, thuế giá trị gia tăng đối với cá nhân cho thuê tài sản như sau:
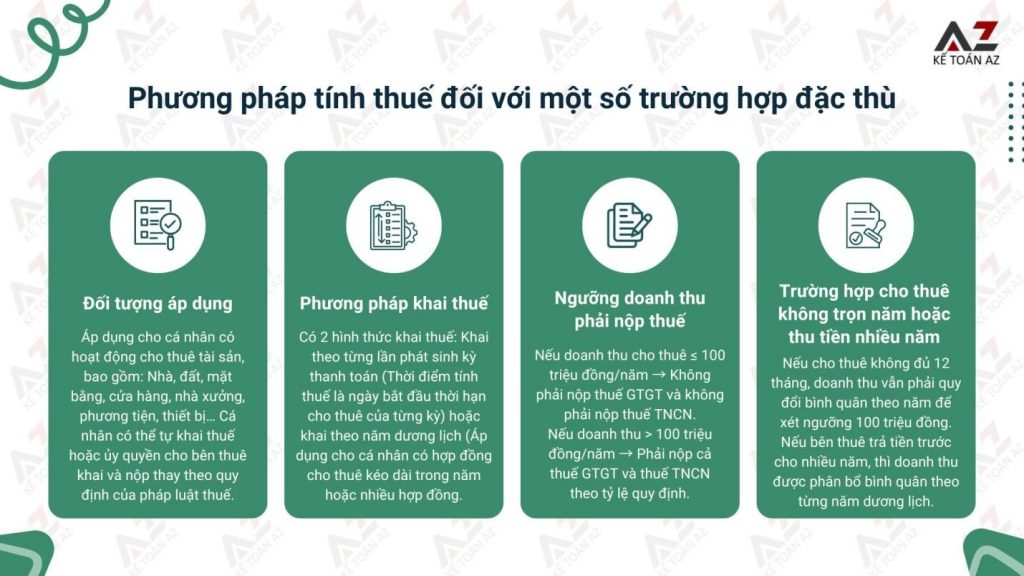
“Phương pháp tính thuế đối với một số trường hợp đặc thù
1. Cá nhân cho thuê tài sản
…
b) Cá nhân cho thuê tài sản khai thuế theo từng lần phát sinh kỳ thanh toán (từng lần phát sinh kỳ thanh toán được xác định theo thời điểm bắt đầu thời hạn cho thuê của từng kỳ thanh toán) hoặc khai thuế theo năm dương lịch. Cá nhân khai thuế theo từng hợp đồng hoặc khai thuế cho nhiều hợp đồng trên một tờ khai nếu tài sản cho thuê tại địa bàn có cùng cơ quan thuế quản lý.
c) Cá nhân chỉ có hoạt động cho thuê tài sản và thời gian cho thuê không trọn năm, nếu phát sinh doanh thu cho thuê từ 100 triệu đồng/năm trở xuống thì thuộc diện không phải nộp thuế GTGT, không phải nộp thuế TNCN. Trường hợp bên thuê trả tiền thuê tài sản trước cho nhiều năm thì mức doanh thu để xác định cá nhân phải nộp thuế hay không phải nộp thuế là doanh thu trả tiền một lần được phân bổ theo năm dương lịch.”
Tuy nhiên, căn cứ điểm i khoản 1 Điều 4 Thông tư 105/2020/TT-BTC quy định:
“Điều 4. Đối tượng đăng ký thuế
…
2. Người nộp thuế thuộc đối tượng thực hiện đăng ký thuế trực tiếp với cơ quan thuế, bao gồm:
…
i) Hộ gia đình, cá nhân có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, bao gồm cả cá nhân của các nước có chung đường biên giới đất liền với Việt Nam thực hiện hoạt động mua, bán, trao đổi hàng hóa tại chợ biên giới, chợ cửa khẩu, chợ trong khu kinh tế cửa khẩu (sau đây gọi là Hộ kinh doanh, cá nhân kinh doanh).”
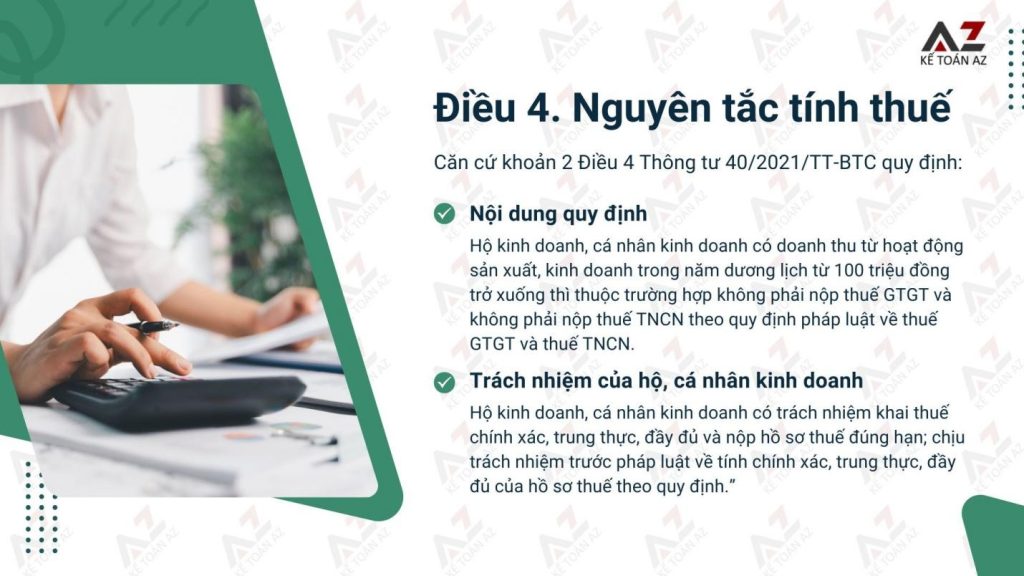
Đồng thời căn cứ khoản 2 Điều 4 Thông tư 40/2021/TT-BTC quy định:
“Điều 4. Nguyên tắc tính thuế
…
2. Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ hoạt động sản xuất, kinh doanh trong năm dương lịch từ 100 triệu đồng trở xuống thì thuộc trường hợp không phải nộp thuế GTGT và không phải nộp thuế TNCN theo quy định pháp luật về thuế GTGT và thuế TNCN. Hộ kinh doanh, cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn; chịu trách nhiệm trước pháp luật về tính chính xác, trung thực, đầy đủ của hồ sơ thuế theo quy định.”
Xem thêm: Cách tính thuế cho thuê tài sản của cá nhân 2025.
Kết luận:
– Cá nhân cho thuê tài sản là cá nhân kinh doanh hoạt động kinh doanh cho thuê tài sản.
– Cá nhân kinh doanh là đối tượng phải đăng ký thuế trực tiếp với cơ quan thuế. Đồng thời Thông tư 40/2021/TT-BTC cũng quy định cá nhân kinh doanh có trách nhiệm khai thuế chính xác, trung thực, đầy đủ và nộp hồ sơ thuế đúng hạn mà không có ngoại lê đối với trường hợp không cần nộp thuế.
=> Cá nhân chỉ có hoạt động cho thuê tài sản và thời gian cho thuê không trọn năm mà có doanh thu từ 100 triệu đồng/ năm trở xuống thì không phải nộp thuế thu nhập cá nhân, thuế giá trị giá tăng nhưng vẫn phải nộp hồ sơ khai thuế và đăng ký thuế theo quy định.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



