
Tờ khai quyết toán thuế thu nhập doanh nghiệp (QTT TNDN) là một nghĩa vụ quan trọng mà mọi doanh nghiệp tại Việt Nam cần thực hiện hàng năm để xác định số thuế phải nộp và đảm bảo tuân thủ quy định pháp luật về thuế. Đối với các doanh nghiệp có giao dịch liên kết, việc lập và điền phụ lục giao dịch liên kết càng trở nên thiết yếu, đòi hỏi sự cẩn thận và chính xác. Bài viết này sẽ cung cấp hướng dẫn chi tiết về cách thực hiện tờ khai QTT TNDN và cách điền phụ lục giao dịch liên kết.

Nội dung
- 1. Tổng quan về tờ khai quyết toán thuế TNDN
- 2. Các bước thực hiện tờ khai QTT TNDN
- 3. Hướng dẫn điền Phụ Lục Giao dịch liên kết (Mẫu 01 – Nghị Định 132/2020/NĐ-CP)
- Kết
1. Tổng quan về tờ khai quyết toán thuế TNDN
Tờ khai QTT TNDN, hiện sử dụng mẫu 03/TNDN theo Thông tư 80/2021/TT-BTC, là biểu mẫu chính để doanh nghiệp kê khai thuế TNDN theo phương pháp doanh thu – chi phí. Hồ sơ quyết toán bao gồm tờ khai chính và các phụ lục kèm theo, trong đó phụ lục giao dịch liên kết (mẫu 01 theo Nghị định 132/2020/NĐ-CP) là bắt buộc đối với doanh nghiệp có giao dịch với bên liên kết. Thời hạn nộp tờ khai là ngày 31/3 của năm sau kỳ tính thuế (ví dụ: kỳ tính thuế 2024 phải nộp trước ngày 31/3/2025). Doanh nghiệp có thể nộp qua phần mềm Hỗ trợ kê khai (HTKK) hoặc cổng thông tin thuế điện tử.
2. Các bước thực hiện tờ khai QTT TNDN
Bước 1: Chuẩn bị hồ sơ và thông tin
Trước khi lập tờ khai, doanh nghiệp cần chuẩn bị các tài liệu sau:
- Báo cáo tài chính năm hoặc báo cáo đến thời điểm chấm dứt hoạt động (nếu có).
- Sổ sách kế toán chi tiết về doanh thu, chi phí, lợi nhuận/lỗ.
- Chứng từ liên quan đến giao dịch liên kết như hợp đồng, hóa đơn, bảng giá.
- Thông tin về lỗ chuyển kỳ trước (nếu có).
- Các phụ lục khác nếu doanh nghiệp thuộc diện ưu đãi thuế hoặc có hoạt động đặc thù.
Bước 2: Truy cập phần mềm HTKK
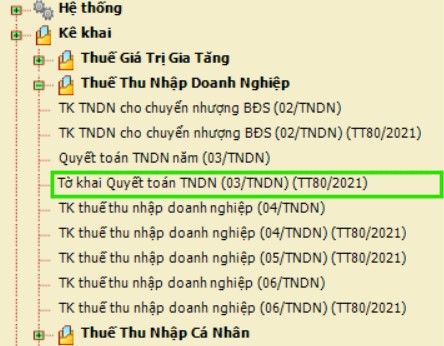
- Mở phần mềm HTKK, vào mục “Thuế thu nhập doanh nghiệp” và chọn “Tờ khai Quyết toán TNDN (03/TNDN) (TT80/2021)”.
- Chọn kỳ tính thuế và các phụ lục cần kê khai, bao gồm phụ lục giao dịch liên kết nếu có giao dịch liên kết.
Bước 3: Điền thông tin trên Tờ Khai 03/TNDN
- Phần thông tin chung: Ghi mã số thuế, tên doanh nghiệp, địa chỉ, ngành nghề kinh doanh chính (ngành có doanh thu cao nhất), kỳ tính thuế.
- Chỉ tiêu A1: Tổng lợi nhuận kế toán trước thuế TNDN, lấy từ báo cáo kết quả hoạt động kinh doanh.
- Chỉ tiêu B: Điều chỉnh thu nhập chịu thuế, bao gồm các khoản chi không được trừ, doanh thu miễn thuế.
- Chỉ tiêu C: Thuế TNDN phải nộp từ hoạt động sản xuất kinh doanh.
- Chỉ tiêu G, H, I: Tính toán số thuế tạm nộp, số thuế còn phải nộp hoặc hoàn lại. Phần mềm sẽ tự động tổng hợp số liệu từ các phụ lục, vì vậy cần hoàn thiện phụ lục trước khi điền tờ khai chính.
Bước 4: Nộp tờ khai
Kiểm tra kỹ thông tin, chọn “Kết xuất XML” và nộp qua cổng thuế điện tử. Doanh nghiệp cần ký số và theo dõi thông báo chấp nhận từ cơ quan thuế.
3. Hướng dẫn điền Phụ Lục Giao dịch liên kết (Mẫu 01 – Nghị Định 132/2020/NĐ-CP)
Phụ lục giao dịch liên kết là yêu cầu bắt buộc đối với doanh nghiệp có giao dịch với bên liên kết, nhằm đảm bảo giá trị giao dịch phù hợp với giá thị trường.
3.1 Xác định quan hệ liên kết khi kê khai giao dịch liên kết
Xác định các bên có quan hệ liên kết
Theo điều 5, Nghị định 132/2020/NĐ-CP:
Điều 5. Các bên có quan hệ liên kết
✅ 1. Các bên có quan hệ liên kết là các bên có mối quan hệ thuộc một trong các trường hợp:
a. Một bên tham gia trực tiếp hoặc gián tiếp vào việc điều hành, kiểm soát, góp vốn hoặc đầu tư vào bên kia
b. Các bên trực tiếp hay gián tiếp cùng chịu sự điều hành, kiểm soát, góp vốn hoặc đầu tư của một bên khác.
✅ 2. Các bên liên kết tại khoản 1 được quy định cụ thể như sau:
a. Một doanh nghiệp nắm giữ ít nhất 25% vốn góp của chủ sở hữu của doanh nghiệp kia;
b. Cả hai doanh nghiệp đều có ít nhất 25% vốn góp của chủ sở hữu do một bên thứ ba nắm giữ;
c. Một doanh nghiệp là cổ đông lớn nhất và nắm giữ ít nhất 10% tổng số cổ phần của doanh nghiệp kia;
d. […];
đ. Một doanh nghiệp chỉ định thành viên ban lãnh đạo điều hành hoặc nắm quyền kiểm soát của một doanh nghiệp khác:
- Số lượng các thành viên được doanh nghiệp thứ nhất chỉ định chiếm trên 50% tổng số thành viên ban lãnh đạo điều hành hoặc nắm quyền kiểm soát của doanh nghiệp thứ hai;
- hoặc một thành viên được doanh nghiệp thứ nhất chỉ định có quyền quyết định các chính sách tài chính hoặc hoạt động kinh doanh của doanh nghiệp thứ hai
e. Hai doanh nghiệp cùng có trên 50% thành viên ban lãnh đạo hoặc cùng có một thành viên ban lãnh đạo có quyền quyết định các chính sách tài chính hoặc hoạt động kinh doanh được chỉ định bởi một bên thứ ba;
g. Hai doanh nghiệp được điều hành hoặc chịu sự kiểm soát về nhân sự, tài chính và hoạt động kinh doanh bởi các cá nhân thuộc một trong các mối quan hệ:
- vợ, chồng;
- cha mẹ đẻ, cha mẹ nuôi, cha dượng, mẹ kế, cha mẹ vợ, cha mẹ chồng;
- con đẻ, con nuôi, con riêng của vợ hoặc chồng, con dâu, con rể;
- anh, chị, em cùng cha mẹ, anh, chị em cùng cha khác mẹ, anh, chị, em cùng mẹ khác cha,
- anh rể, em rể, chị dâu, em dâu của người cùng cha mẹ hoặc cùng cha khác mẹ, cùng mẹ khác cha;
- ông bà nội, ông bà ngoại;
- cháu nội, cháu ngoại;
- cô, dì, chú, cậu, bác ruột và cháu ruột;
h. Hai cơ sở kinh doanh có mối quan hệ trụ sở chính và cơ sở thường trú hoặc cùng là cơ sở thường trú của tổ chức, cá nhân nước ngoài;
i. Các doanh nghiệp chịu sự kiểm soát của một cá nhân:
- thông qua vốn góp của cá nhân này vào doanh nghiệp đó
- hoặc trực tiếp tham gia điều hành doanh nghiệp;
k. Các trường hợp khác trong đó doanh nghiệp chịu sự điều hành, kiểm soát, quyết định trên thực tế đối với hoạt động sản xuất kinh doanh của doanh nghiệp kia;
l. Có phát sinh các giao dịch, với cá nhân điều hành, kiểm soát doanh nghiệp hoặc với cá nhân thuộc trong một các mối quan hệ theo quy định tại điểm g khoản này:
- Doanh nghiệp có phát sinh các giao dịch nhượng, nhận chuyển nhượng vốn góp ít nhất 25% vốn góp của chủ sở hữu của doanh nghiệp trong kỳ tính thuế;
- vay, cho vay ít nhất 10% vốn góp của chủ sở hữu [tại thời điểm phát sinh giao dịch trong kỳ tính thuế]
3.2 Cách điền Phụ lục Giao dịch liên kết – KDLK NĐ132 01
Mục I. Thông tin về Quan hệ liên kết
- Liệt kê danh sách bên liên kết: tên, mã số thuế, địa chỉ.
- Tick chọn Hình thức quan hệ liên kết- Xem thêm điều 5, Nghị định 132 để xem đơn vị có quan hệ liên kết theo điểm nào (Từ a đến l) và tick chọn tương ứng.
Mục II. Chọn các trường hợp được miễn nghĩa vụ kê khai, miễn trừ nộp hồ sơ xác định giá giao dịch liên kết
Mục III. Thông tin xác định giá giao dịch liên kết
- Cột 1: Loại giao dịch (mua bán hàng hóa, dịch vụ, vay vốn…).
- Cột 2: Tên bên liên kết tham gia.
- Cột 3: Giá trị giao dịch thực tế (theo sổ sách).
- Cột 4: Giá trị giao dịch theo giá thị trường (dựa trên phương pháp so sánh độc lập).
- Cột 5: Chênh lệch giữa giá thực tế và giá thị trường.
- Cột 6: Số tiền điều chỉnh tăng thu nhập chịu thuế (nếu giá thực tế thấp hơn giá thị trường)
4. Lưu ý chung về QTT TNDN và phụ lục giao dịch liên kết
• Nộp tờ khai đúng hạn để tránh bị phạt
• Nếu không nộp phụ lục giao dịch liên kết, doanh nghiệp có thể bị phạt từ 8 – 15 triệu đồng theo Điều 13 Nghị định 125/2020/NĐ-CP, đồng thời bị buộc nộp bổ sung.
Theo quy định tại Điều 13 Nghị định 125/2020/NĐ-CP thì doanh nghiệp có giao dịch liên kết không nộp Không nộp các phụ lục theo quy định về quản lý thuế đối với doanh nghiệp có giao dịch liên kết kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp bị phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng.
Đồng thời, buộc nộp đủ số tiền chậm nộp tiền thuế vào ngân sách nhà nước trong trường hợp người nộp thuế chậm nộp hồ sơ khai thuế dẫn đến chậm nộp tiền thuế và bị áp dụng biện pháp khắc phục hậu quả là buộc nộp Hồ sơ quốc gia theo hồ sơ khai thuế
Kết
Việc lập tờ khai QTT TNDN và phụ lục giao dịch liên kết là cần thiết khi doanh nghiệp có giao dịch liên kết.
Hy vọng bài viết đã phần nào giúp Anh Chị giải đáp một số thắc mắc về giao dịch liên kết, các xác định quan hệ liên kết và cách kê khai trên phụ lục giao dịch liên kết.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



