
1. Phân biệt lập và cấp chứng từ khấu trừ thuế TNCN
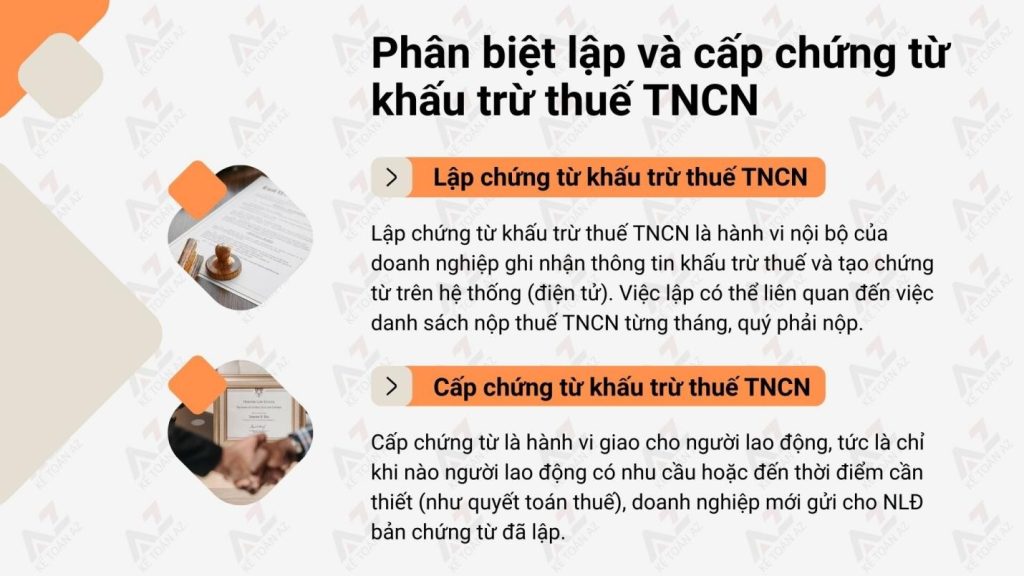
– Lập chứng từ khấu trừ thuế TNCN là hành vi nội bộ của doanh nghiệp ghi nhận thông tin khấu trừ thuế và tạo chứng từ trên hệ thống (điện tử). Việc lập có thể liên quan đến việc danh sách nộp thuế TNCN từng tháng, quý phải nộp.

– Cấp chứng từ là hành vi giao cho người lao động, tức là chỉ khi nào người lao động có nhu cầu hoặc đến thời điểm cần thiết (như quyết toán thuế), doanh nghiệp mới gửi cho NLĐ bản chứng từ đã lập.
2. Phân biệt thời điểm lập và cấp chứng từ khấu trừ thuế TNCN
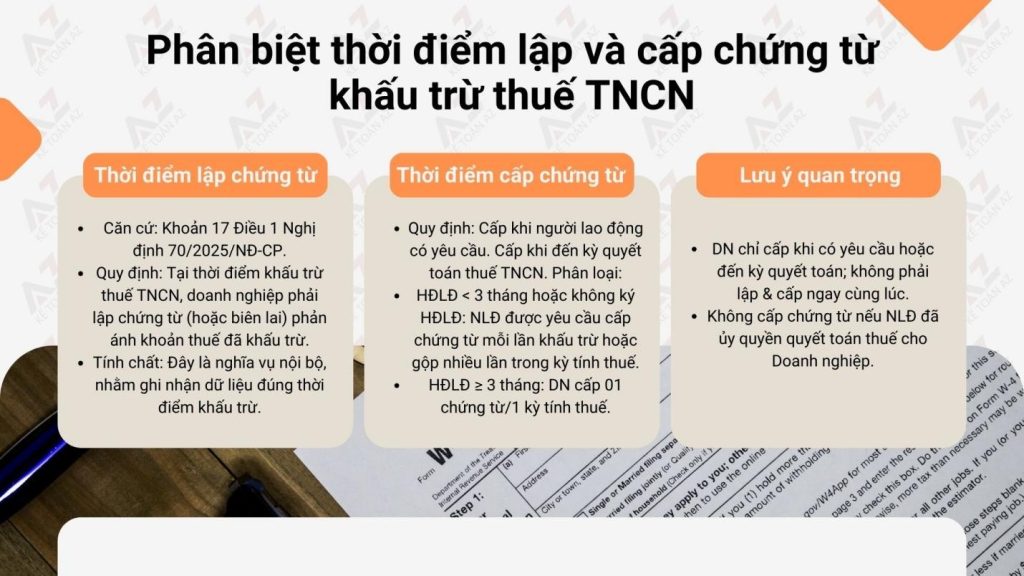
Tại Khoản 17 Điều 1 Nghị định 70/2025/NĐ-CP quy định về thời điểm lập chứng từ khấu trừ thuế TNCN như sau:
“Thời điểm lập chứng từ
1. Tại thời điểm khấu trừ thuế thu nhập cá nhân, thời điểm thu thuế, phí, lệ phí, tổ chức khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí, phải lập chứng từ, biên lai giao cho người có thu nhập bị khấu trừ thuế, người nộp các khoản thuế, phí, lệ phí”.
Đồng thời, tại khoản 2 Điều 25 Thông tư 111/2013/TT-BTC có quy định về cấp chứng từ khấu trừ thuế TNCN như sau:
“…
2. Chứng từ khấu trừ
a) Tổ chức, cá nhân trả các khoản thu nhập đã khấu trừ thuế theo hướng dẫn tại khoản 1, Điều này phải cấp chứng từ khấu trừ thuế theo yêu cầu của cả nhân bị khấu trừ. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ.
b) Cấp chứng từ khấu trừ trong một số trường hợp cụ thể như sau:
b.1) Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới ba (03) tháng: cá nhân có quyền yêu cầu tổ chức, cá nhân trả thu nhập cấp chứng từ khấu trừ cho mỗi lần khấu trừ thuế hoặc cấp một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một kỳ tính thuế.
…
b.2) Đối với cá nhân ký hợp đồng lao động từ ba (03) tháng trở lên: tổ chức, cá nhân trả thu nhập chỉ cấp cho cá nhân một chứng từ khấu trừ trong một kỳ tính thuế.”
=> Tóm lại:
– Thời điểm lập chứng từ khấu trừ thuế TNCN là tại thời điểm khấu trừ thuế thu nhập cá nhân.
– Thời điểm cấp chứng từ khấu trừ thuế TNCN:
- Tại thời điểm gười có thu nhập bị khấu trừ thuế yêu cầu tổ chức khấu trừ thuế giao chứng từ.
- Tại thời điểm ký chữ ký số trên chứng từ điện tử trong trường hợp khấu trừ thuế điện tử, được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch.
Lưu ý:
– Doanh nghiệp chỉ bắt buộc cấp chứng từ khấu trừ thuế TNCN khi người lao động yêu cầu hoặc đến kỳ quyết toán thuế TNCN cá nhân. Không bắt buộc phải lập và cấp ngay cho người lao động.
– Không cần cấp chứng từ khấu trừ thuế TNCN nếu cá nhân đã ủy quyền quyết toán thuế.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



