
Từ ngày 01/06/2025 trở đi, quy định về thời điểm xuất hóa đơn điện tử sẽ thực hiện theo Nghị định 70/2025/NĐ-CP sửa đổi Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ.

1. Thời điểm xuất hóa đơn điện tử khi bán hàng hóa:
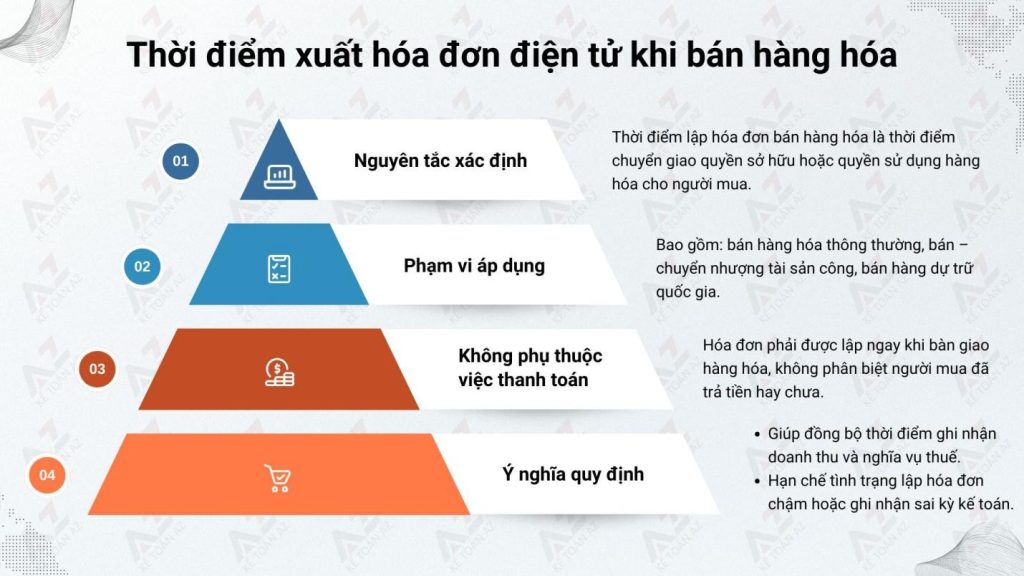
Theo quy định tại điểm a khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP sửa dổi, bổ sung khoản 1 Điều 9 Nghị định 123/2020/NĐ-CP:
“Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.”
=> Đối với hàng hóa thì ngày lập hóa đơn là ngày bàn giao hàng hóa cho người mua (không phân biệt người mua đã thanh toán hay chưa).
2. Thời điểm xuất hóa đơn điện tử khi xuất khẩu hàng hóa:
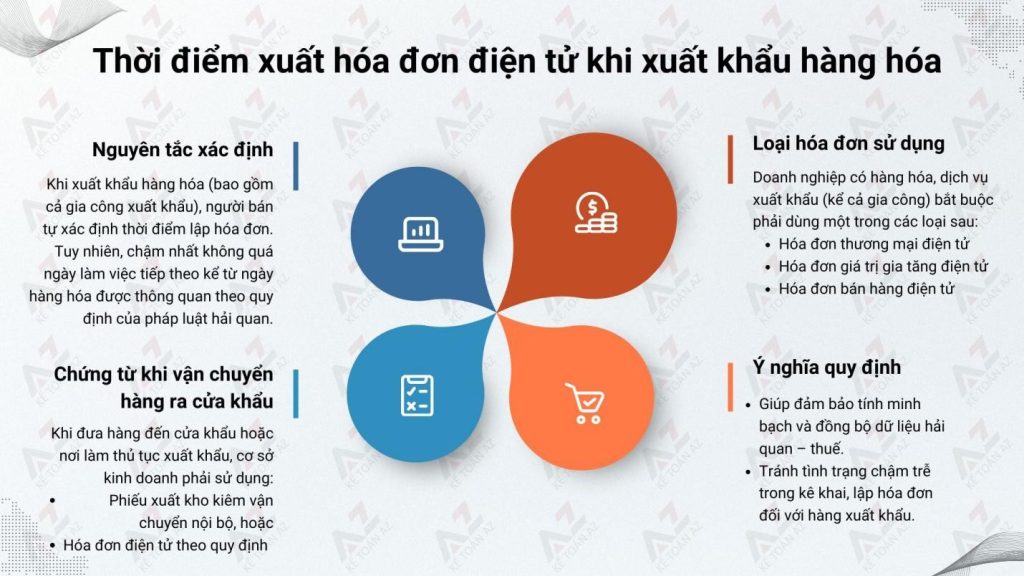
– Tại điểm a khoản 6 Điều 1 Nghị định 70/2025/NĐ-CP quy định:
“Đối với xuất khẩu hàng hóa (bao gồm cả gia công xuất khẩu), thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định pháp luật về hải quan.”
– Ngoài ra, theo quy định tại điểm b khoản 10 Điều 1 Nghị định 70/2025/NĐ-CP:
“Cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu (kể cả cơ sở gia công hàng hóa xuất khẩu) khi xuất khẩu hàng hóa, dịch vụ sử dụng hóa đơn điện tử: hóa đơn thương mại điện tử hoặc hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử. Thời điểm lập hóa đơn thực hiện theo quy định tại khoản 1 Điều 9 Nghị định này.
Khi xuất hàng hóa để vận chuyển đến cửa khẩu hay đến nơi làm thủ tục xuất khẩu, cơ sở sử dụng Phiếu xuất kho kiêm vận chuyển nội bộ hoặc hóa đơn điện tử theo quy định làm chứng từ lưu thông hàng hóa trên thị trường.”
3. Mức xử phạt khi xuất hóa đơn sai thời điểm:
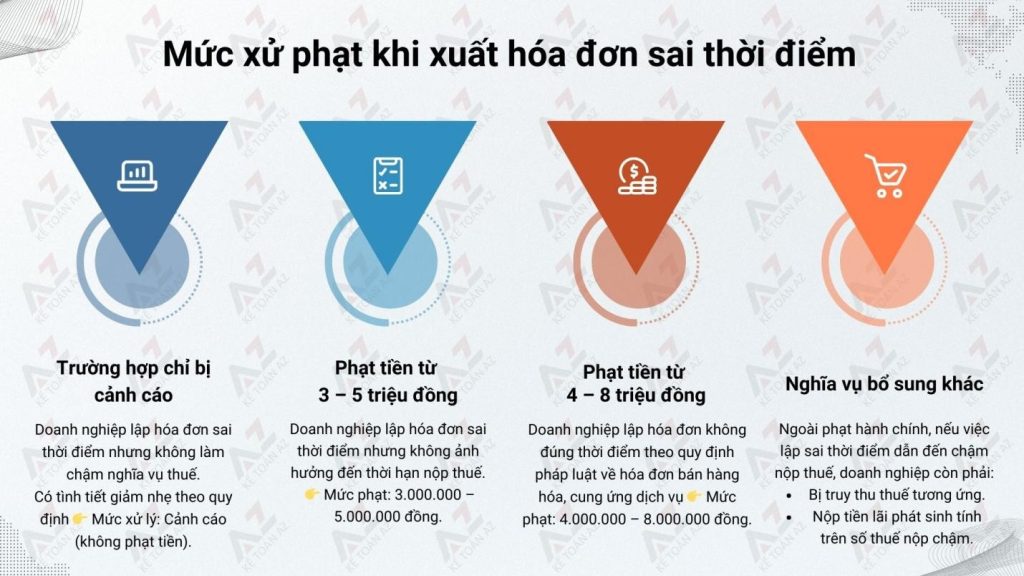
Căn cứ theo Điều 24 Nghị định 125/2020/NĐ-CP. Cụ thể doanh nghiệp có thể bị xử phạt như sau nếu lập hóa đơn không đúng thời điểm:
– Phạt cảnh cáo trong trường hợp lập hóa đơn không đúng thời điểm nhưng không dẫn đến chậm thực hiện nghĩa vụ thuế và có tình tiết giảm nhẹ (theo quy định tại điểm a, khoản 1 Điều 24 Nghị định 125/2020/NĐ-CP).
– Phạt tiền từ 3.000.000 đồng đến 5.000.000 đồng đối với hành vi lập hóa đơn không đúng thời điểm nhưng không dẫn đến chậm thực hiện nghĩa vụ thuế (theo quy định tại khoản 3 Điều 24 Nghị định 125/2020/NĐ-CP).
– Phạt tiền từ 4.000.000 đồng đến 8.000.000 đồng khi lập hóa đơn không đúng thời điểm theo quy định của pháp luật về hóa đơn bán hàng hóa, cung ứng dịch vụ trừ 2 trường hợp nêu trên (theo quy định tại điểm a, khoản 4 Điều 24 Nghị định 125/2020/NĐ-CP).
Ngoài việc bị xử phạt vi phạm hành chính khi lập hóa đơn sai thời điểm, doanh nghiệp còn phải chịu thuế và truy thu thuế nếu việc xuất hóa đơn sai thời điểm làm chậm nộp thuế và chịu các khoản lãi phát sinh.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



