
Nội dung
1. Thuế thu nhập doanh nghiệp hoãn lại là gì?
Thuế thu nhập doanh nghiệp (TNDN) hoãn lại là một khái niệm quan trọng trong kế toán thuế, giúp doanh nghiệp phản ánh chính xác nghĩa vụ thuế trên báo cáo tài chính. Nếu không hiểu rõ bản chất, doanh nghiệp có thể gặp khó khăn trong việc hạch toán và trình bày thông tin thuế một cách hợp lý.


=> Có thể hiểu là số thuế thu nhập doanh nghiệp phát sinh kỳ này nhưng bị hoãn lại đến các kỳ kế toán sau, hoặc ngược lại là ghi nhận phải nộp kỳ này theo pháp luật thuế, nhưng kỳ sau mới phát sinh nộp thuế theo pháp luật kế toán.
2. Nguyên nhân phát sinh Thuế thu nhập doanh nghiệp hoãn lại.
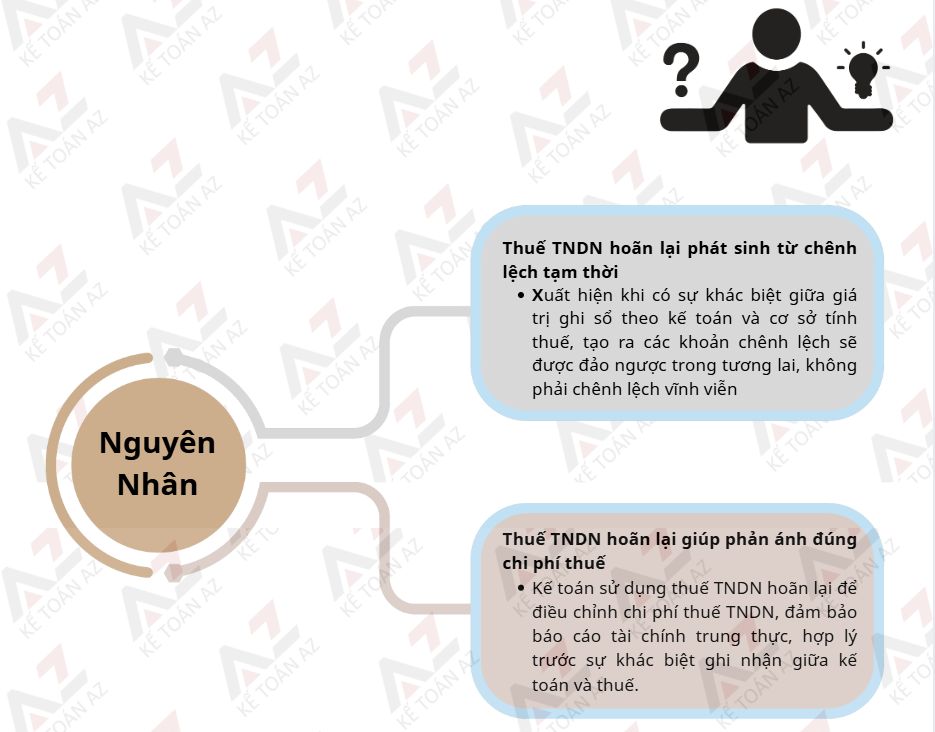
– Thuế TNDN hoãn lại phát sinh từ sự chênh lệch tạm thời giữa số liệu kế toán và số liệu thuế (khi có sự khác biệt giữa giá trị ghi sổ của tài sản hoặc nợ phải trả với cơ sở tính thuế, trừ một số trường hợp) trong từng kỳ kế toán, nhưng sẽ được điều chỉnh lại trong tương lai.
– Trong thực tế, có những khoản mục được ghi nhận khác nhau giữa kế toán và thuế. Những chênh lệch này không phải là vĩnh viễn mà sẽ tự động điều chỉnh trong các kỳ sau. Để đảm bảo báo cáo tài chính phản ánh trung thực và hợp lý nghĩa vụ thuế của doanh nghiệp, kế toán sử dụng thuế TNDN hoãn lại để điều chỉnh chi phí thuế cho phù hợp.
=> Khi phát sinh khoản chênh lệch giữa giá trị ghi sổ của tài sản hoặc nợ phải trả trong bảng cân đối kế toán và cơ sở tính thuế của tài sản hoặc nợ phải trả đó sẽ làm phát sinh các khoản chênh lệch tạm thời.
3. Chênh lệch tạm thời.
Chênh lệch tạm thời gồm 2 loại là chênh lệch tạm thời được khấu trừ và chênh lệch tạm thời chịu thuế.
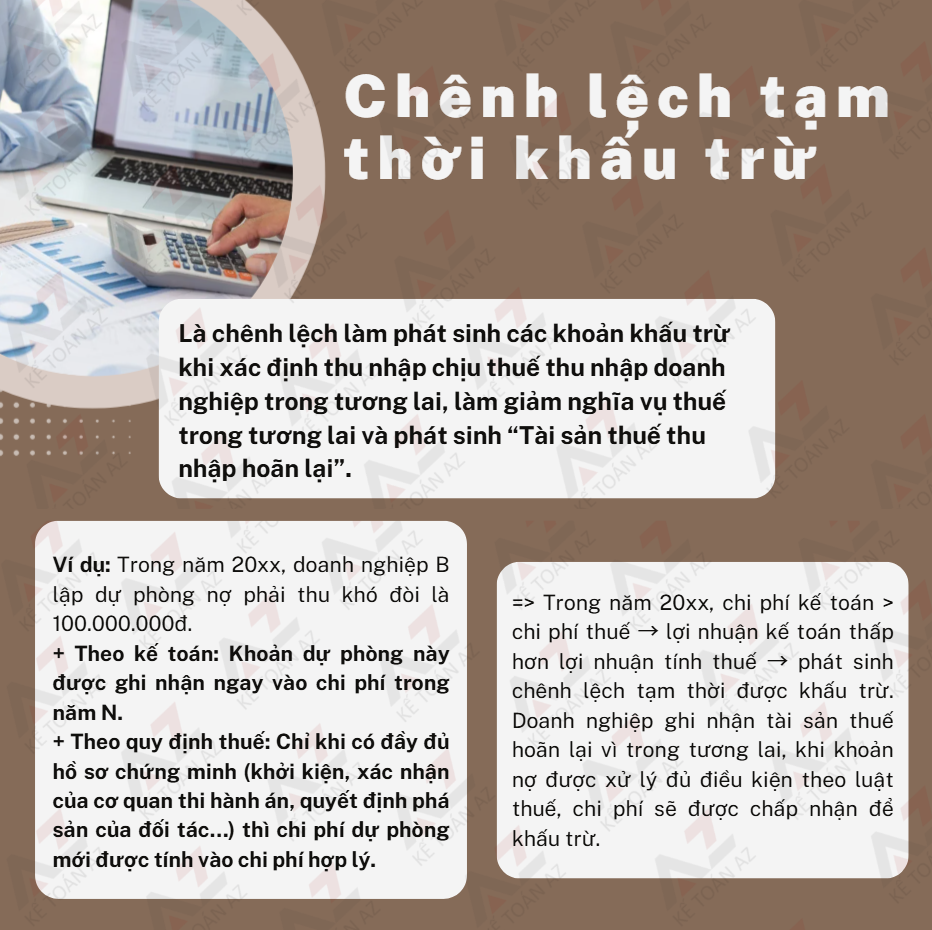
– Chênh lệch tạm thời được khấu trừ: là chênh lệch làm phát sinh các khoản khấu trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp trong tương lai, làm giảm nghĩa vụ thuế trong tương lai và phát sinh “Tài sản thuế thu nhập hoãn lại”.
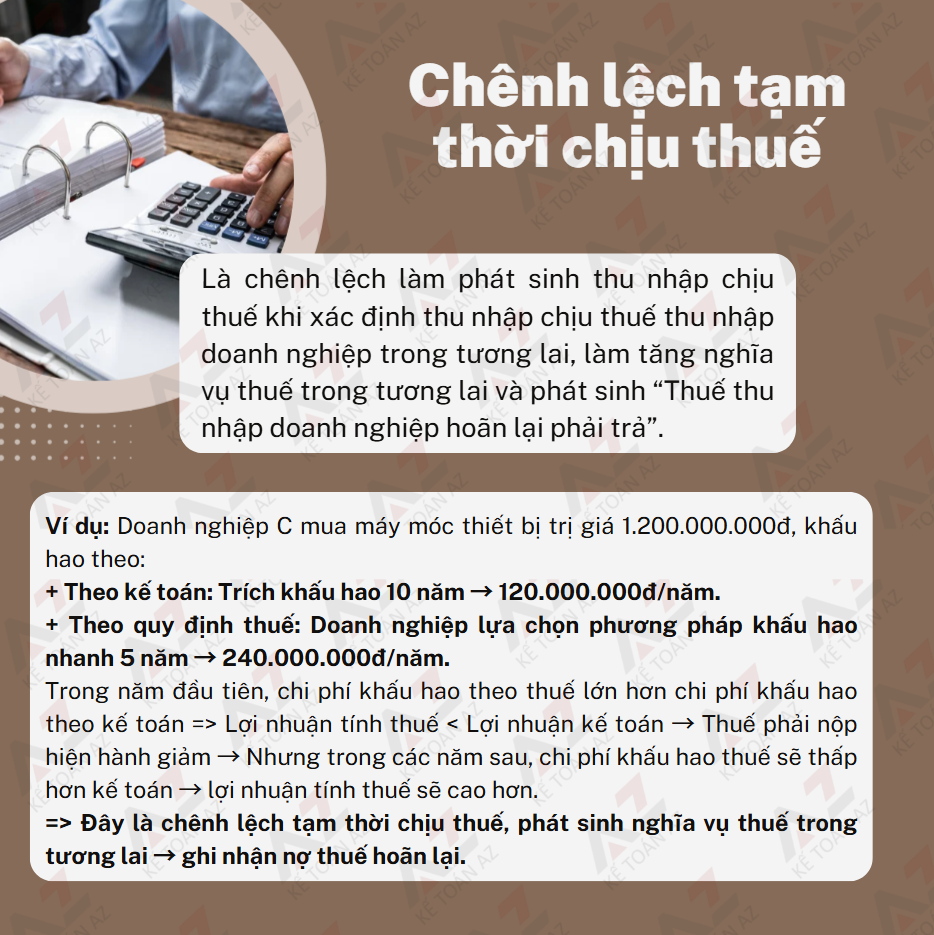
– Chênh lệch tạm thời chịu thuế: là chênh lệch làm phát sinh thu nhập chịu thuế khi xác định thu nhập chịu thuế thu nhập doanh nghiệp trong tương lai, làm tăng nghĩa vụ thuế trong tương lai và phát sinh “Thuế thu nhập doanh nghiệp hoãn lại phải trả”.
4. Các loại thuế hoãn lại.
Thuế TNDN hoãn lại có hai loại: Tài sản thuế thu nhập hoãn lại (Deferred Tax Assets – DTA) và Thuế thu nhập hoãn lại phải trả (Deferred Tax Liabilities – DTL).
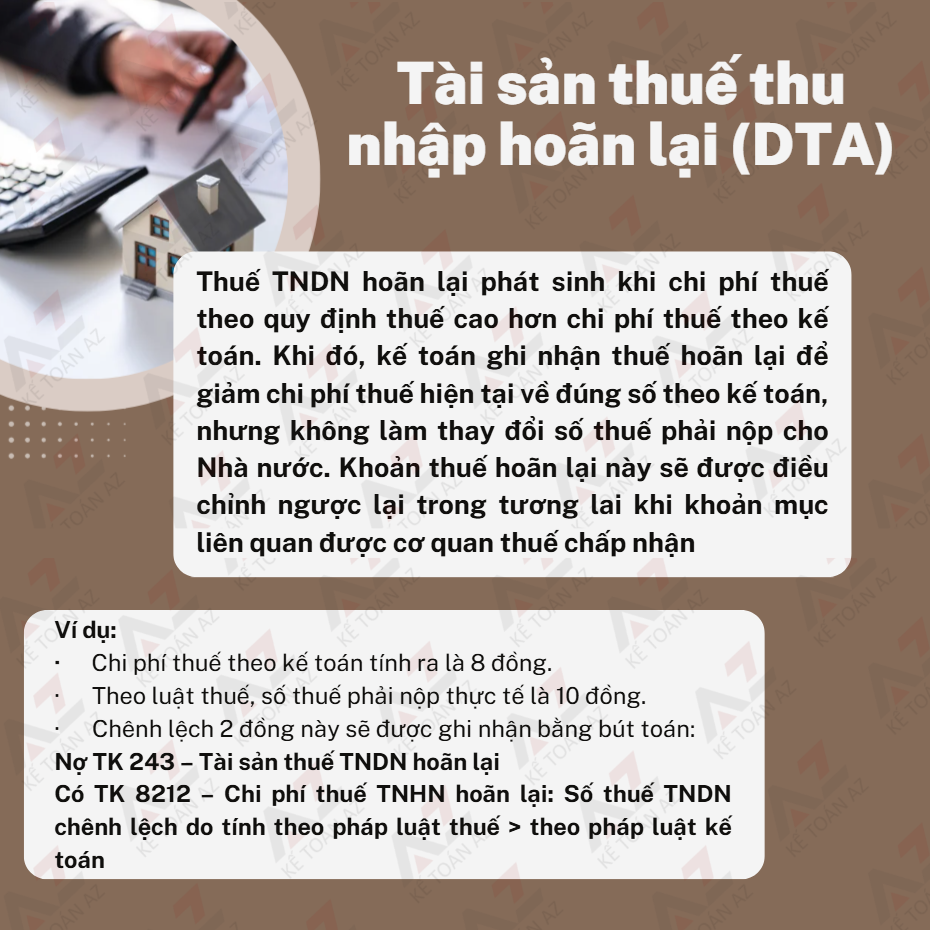
- Tài sản thuế thu nhập hoãn lại (DTA) xuất hiện khi chi phí thuế theo kế toán thấp hơn cho phí thuế theo quy định thuế, một cách dễ hiểu là chi phí thuế theo cách tính của thuế ra số cao hơn cách tính của kế toán, do vậy giảm chi phí thuế TNDN về đúng giá trị của kế toán để trình bày trên BCTC với điều kiện không làm sai lệch số thuê phải nộp với ngân sách nhà nước. Khi đó, kế toán sẽ ghi nhân một khoản thuế hoãn lại để điều chỉnh trong tương lại khi khoản mục này được chấp nhận về mặt thuế.
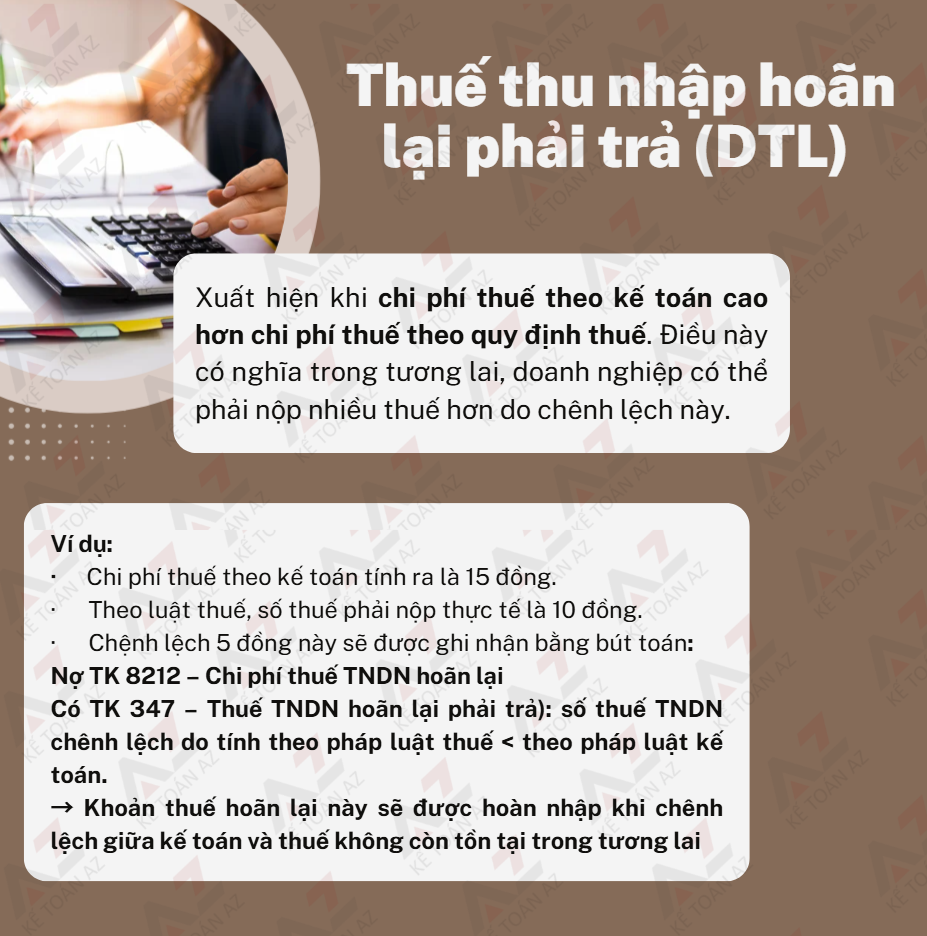
b) Thuế thu nhập hoãn lại phải trả (DTL) xuất hiện khi chi phí thuế theo kế toán cao hơn chi phí thuế theo quy định thuế. Điều này có nghĩa trong tương lai, doanh nghiệp có thể phải nộp nhiều thuế hơn do chênh lệch này.
5. Lợi ích của việc ghi nhận Thuế thu nhập doanh nghiệp hoãn lại.
– Giúp báo cáo tài chính phản ánh chính xác chi phí thuế trong từng kỳ, tình trạng năm này chi phí thuế quá cao, năm sau lại quá thấp do chênh lệch và kế toán và thuế.
– Tạo sự minh bạch tài chính cho nhà đầu tư và cổ đông, đặc biệt là đối với các công ty niêm yết hoặc doanh nghiệp có vốn đầu tư nước ngoài.
– Tuân thủ chuẩn mực kế toán Việt Nam (VAS) và chuẩn mực kế toán quốc tế (IFRS), giúp doanh nghiệp có hệ thống kế toán phù hợp với các tiêu chuẩn toàn cầu.
6. Kết luận.
Thuế thu nhập doanh nghiệp hoãn lại không phải là một khoản chi phí phát sinh thêm, mà là một công cụ kế toán giúp điều chỉnh sự khác biệt tạm thời giữa kế toán và quy định thuế.
Cần hiểu đúng về “Thuế thu nhập doanh nghiệp hoãn lại”:
– Đây là kết quả của chệnh lệch tạm thời về doanh thu và chi phí giữa kế toán và thuế, không phải do khác biệt giữa kế toán dồn tích và luật thuế.
– Có hai loại thuế hoãn lại: Tài sản thuế thu nhập hoãn lại (DTA) và Thuế thu nhập hoãn lại phải trả (DTL).
– Việc hạch toán thuế hoãn lại giúp doanh nghiệp minh bạch hơn về tài chính và tuân thủ quy định kế toán.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



