
1. Bản chất pháp luật: Biếu tặng và khuyến mại khác nhau ở đâu?

Biếu tặng là hành vi doanh nghiệp dùng hàng hóa để thể hiện sự tri ân, xây dựng mối quan hệ với đối tác, khách hàng hoặc sử dụng trong nội bộ. Việc biếu tặng không trực tiếp gắn với hoạt động xúc tiến thương mại, không nhằm mục tiêu kích thích hành vi mua hàng.

Theo Luật Thương mại 2005 và Nghị định 128/2022/NĐ-CP, Khuyến mại là hoạt động xúc tiến thương mại của thương nhân nhằm xúc tiến việc mua bán hàng hoá, cung ứng dịch vụ bằng cách dành cho khách hàng những lợi ích nhất định.
Hiểu đơn giản là doanh nghiệp tặng hàng nhằm mục tiêu thúc đẩy việc bán sản phẩm, tìm kiếm khách hàng mới hoặc gia tăng doanh số, thì đó chính là hoạt động khuyến mại.
Lưu ý: Hình thức tặng hàng để thúc đẩy bán hàng đều phải tuân thủ thủ tục khuyến mại, như thông báo hoặc đăng ký khuyến mại với cơ quan quản lý nhà nước.
=> Điểm cốt lõi để phân biệt là:
- Nếu mục tiêu là bán được hàng → khuyến mại;
- Nếu mục tiêu là tri ân hay thiện chí thuần túy → biếu tặng.
2. Chính sách kế toán: Ghi nhận chi phí như thế nào cho đúng?

– Đối với hàng khuyến mại:
• Khuyến mại không kèm điều kiện mua hàng: Khi doanh nghiệp tặng hàng mà khách hàng không cần mua sản phẩm nào, giá trị hàng hóa khuyến mại được ghi nhận vào chi phí bán hàng (TK 641) theo hướng dẫn tại Thông tư 200/2014/TT-BTC.
• Khuyến mại có điều kiện mua hàng: Khi doanh nghiệp tặng hàng với điều kiện khách phải mua hàng (ví dụ: mua 10 tặng 1), giá trị hàng hóa tặng được ghi nhận vào giá vốn hàng bán (TK 632), không ghi vào chi phí bán hàng.
Việc ghi nhận đúng này rất quan trọng vì nó ảnh hưởng trực tiếp đến chỉ tiêu lợi nhuận gộp trên báo cáo tài chính.
– Đối với hàng biếu tặng: Hàng hóa biếu tặng không gắn với hợp đồng bán hàng cụ thể => Giá trị hàng hóa biếu tặng được ghi nhận vào chi phí bán hàng (TK 641) hoặc chi phí quản lý doanh nghiệp (TK 642) tùy theo mục đích biếu tặng.
3. Chính sách thuế, đặc biệt là thuế giá trị gia tăng (GTGT)

a) Đối với khuyến mại:
Căn cứ điểm c khoản 1 Điều 7 Luật Thuế giá trị gia tăng 2024 (bắt đầu có hiệu lực từ 01/07/2025) quy định giá tính thuế đối với hàng hoá khuyến mại như sau:
“Điều 7. Giá tính thuế
1. Giá tính thuế được quy định như sau:
…
Đối với hàng hóa, dịch vụ dùng để khuyến mại theo quy định của pháp luật về thương mại, giá tính thuế được xác định bằng không (0);”
• Theo đó, giá tính thuế đối với hàng hóa, dịch vụ dùng để khuyến mại từ 01/07/2025 được xác định bằng không (0).
• Do đó, doanh nghiệp không phải tính thuế VAT đầu ra cho hàng hóa khuyến mại.
Điều này cần được hiểu đúng:
→ Không phải là miễn thuế hay ưu đãi thuế VAT, mà là giá tính thuế bằng 0, nên thuế GTGT đầu ra phát sinh bằng 0.
Lưu ý: Nếu không thực hiện đúng quy định khuyến mại (ví dụ không thông báo chương trình khuyến mại với Sở Công thương theo yêu cầu), thì hàng hóa tặng đó:
• Không được xem là khuyến mại hợp lệ.
• Khi đó, doanh nghiệp phải kê khai và tính thuế GTGT đầu ra theo giá bán của sản phẩm cùng loại hoặc tương đương.
=> Điều này gây tổn hại lớn vì doanh nghiệp vừa mất chi phí hàng tặng, vừa phải nộp thuế VAT đầu ra như bán hàng thật.
b) Đối với quà tặng:
<Căn cứ điểm c khoản 1 Điều 7 Luật Thuế giá trị gia tăng 2024>
“Điều 7. Giá tính thuế
1. Giá tính thuế được quy định như sau
…
c) Đối với hàng hóa, dịch vụ dùng để trao đổi, tiêu dùng nội bộ, biếu, tặng, cho là giá tính thuế giá trị gia tăng của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh các hoạt động này.”
• Dù là quà tặng không thu tiền, doanh nghiệp vẫn phải xuất hóa đơn VAT cho hàng hóa quà tặng (theo khoản 1 Điều 4 Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ).
• Giá tính thuế VAT sẽ là giá bán của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm tặng quà.
• Thuế VAT đầu ra phải hoàn thành như bán hàng bình thường.
Ngoài ra, doanh nghiệp vẫn được khấu trừ thuế VAT đầu vào liên quan đến hàng hóa biếu tặng nếu đáp ứng điều kiện: Phục vụ cho hoạt động sản xuất kinh doanh chịu thuế VAT.
Ngoài ra, tại Công văn 3937/TCT-DNL năm 2011 có hướng dẫn về khoản thuế GTGT đầu ra như sau:
“Căn cứ quy định trên, nếu công ty nộp thuế GTGT theo phương pháp khấu trừ thì khoản thuế GTGT đầu ra phải nộp của hàng hóa cho, biếu, tặng khách hàng liên quan đến hoạt động sản xuất kinh doanh không được tính vào chi phí hợp lệ để tính thu nhập chịu thuế TNDN.”
4. Không lập hóa đơn hàng hóa, dịch vụ khuyến mại bị phạt bao nhiêu tiền?
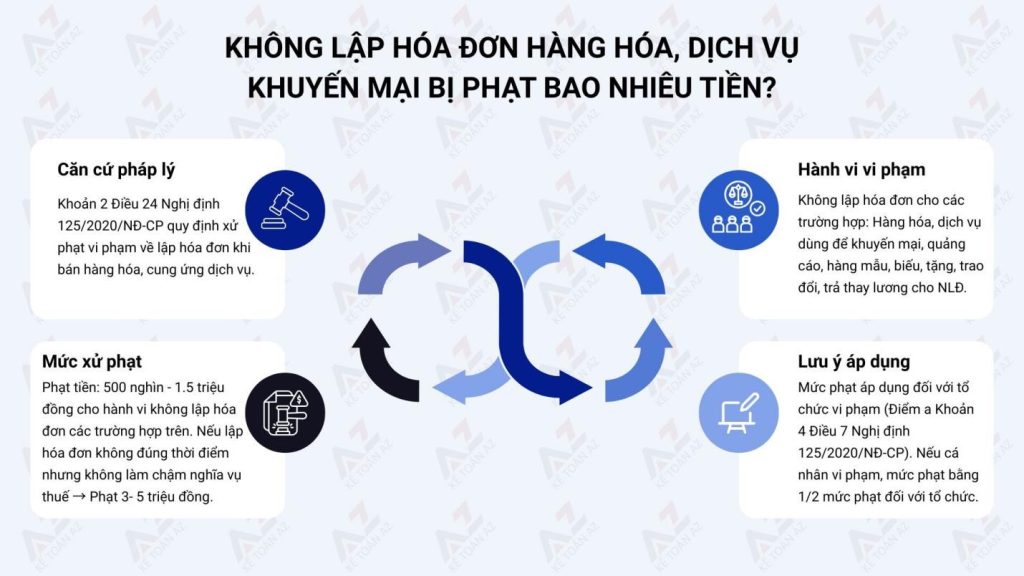
Căn cứ theo khoản 2 Điều 24 Nghị định 125/2020/NĐ-CP quy định về việc xử phạt hành vi vi phạm quy định về lập hóa đơn khi bán hàng hóa, dịch vụ cụ thể như sau:
“Xử phạt hành vi vi phạm quy định về lập hóa đơn khi bán hàng hóa, dịch vụ
…
2. Phạt tiền từ 500.000 đồng đến 1.500.000 đồng đối với một trong các hành vi sau đây:
a) Không lập hóa đơn tổng hợp theo quy định của pháp luật về hóa đơn bán hàng hóa, cung ứng dịch vụ.
b) Không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động, trừ hàng hóa luân chuyển nội bộ, tiêu dùng nội bộ để tiếp tục quá trình sản xuất.
3. Phạt tiền từ 3.000.000 đồng đến 5.000.000 đồng đối với hành vi lập hóa đơn không đúng thời điểm nhưng không dẫn đến chậm thực hiện nghĩa vụ thuế, trừ trường hợp quy định tại điểm a khoản 1 Điều này.”
Lưu ý: Mức phạt tiền kể trên áp dụng đối với hành vi vi phạm hành chính do tổ chức thực hiện (theo điểm a khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP).
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



