
1. Nguyên tắc kế toán
a) Nội dung phản ánh:

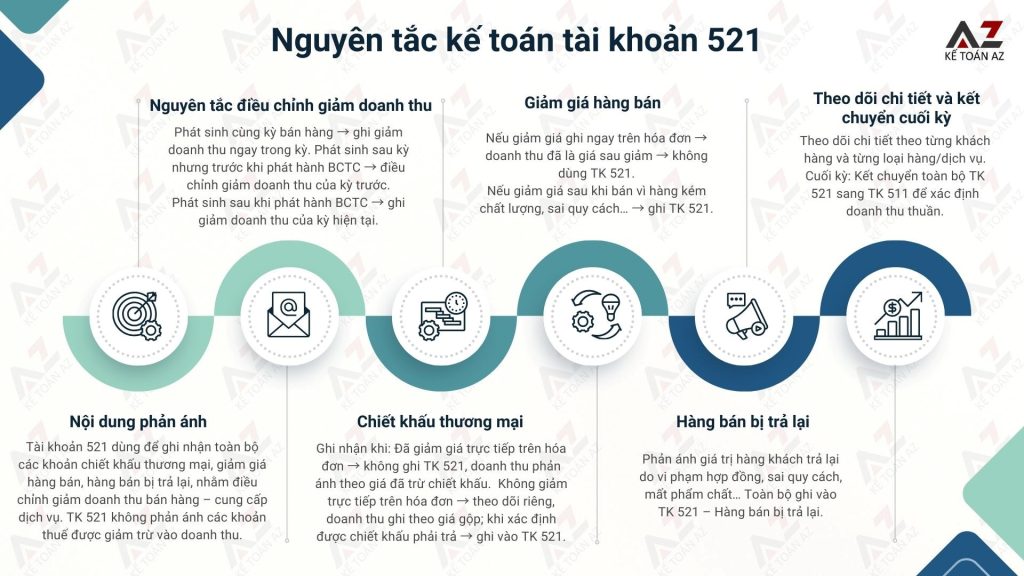
Tài khoản 521 – “Các khoản giảm trừ doanh thu” dùng để phản ánh các khoản được điều chỉnh giảm trừ vào doanh thu bán hàng, cung cấp dịch vụ phát sinh trong kỳ, gồm: Chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại.
Tài khoản 521 không phản ánh các khoản thuế được giảm trừ vào doanh thu như thuế giá trị gia tăng đầu ra phải nộp tính theo phương pháp trực tiếp.
b) Điều chỉnh giảm doanh thu:
– Phát sinh trong kỳ: Nếu chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại phát sinh cùng kỳ với việc tiêu thụ hàng hóa, dịch vụ → Ghi giảm doanh thu ngay trong kỳ phát sinh.
– Phát sinh sau kỳ tiêu thụ:
- Nếu phát sinh trước khi phát hành BCTC → Coi là sự kiện cần điều chỉnh sau ngày lập Bảng CĐKT → Ghi giảm doanh thu trên BCTC của kỳ trước
- Nếu phát sinh sau khi phát hành BCTC → Ghi giảm doanh thu của kỳ hiện tại.
c) Chiết khấu thương mại phải trả
Chiết khấu thương mại phải trả là khoản doanh nghiệp bán giảm giá niêm yết cho khách hàng mua hàng với khối lượng lớn.
+) Nguyên tắc thực hiện:
– Trường hợp chiết khấu đã thể hiện ngay trên hóa đơn GTGT/bán hàng (giá bán sau chiết khấu) → Doanh nghiệp không hạch toán vào TK 521, doanh thu bán hàng phản ánh theo giá đã trừ chiết khấu (doanh thu thuần).
– Trường hợp chiết khấu không được trừ trực tiếp trên hóa đơn GTGT/bán hàng:
+ Phải theo dõi riêng khoản chiết khấu đã chi trả cho khách hàng
+ Ghi nhận doanh thu ban đầu theo giá chưa trừ chiết khấu (doanh thu gộp)
+ Cuối kỳ hoặc khi xác định được khoản CKTM phải trả → Hạch toán vào TK 521 để giảm doanh thu.
Một số trường hợp phát sinh cần theo dõi riêng:
+ Số CKTM người mua được hưởng lớn hơn số tiền bán được ghi trên hóa đơn lần mua cuối → Do người mua nhiều lần mới đủ điều kiện hưởng chiết khấu.
+ Nhà sản xuất xác định chiết khấu dựa trên doanh số/khối lượng tiêu thụ thực tế của nhà phân phối vào cuối kỳ.
d) Giảm giá hàng bán
Giảm giá hàng bán là khoản giảm trừ cho người mua do sản phẩm, hàng hoá kém, mất phẩm chất hay không đúng quy cách theo quy định trong hợp đồng kinh tế.
+) Nguyên tắc thực hiện:
– Trường hợp khoản giảm giá được thể hiện trên hóa đơn GTGT/bán hàng (giá bán sau giảm giá) → Doanh nghiệp không hạch toán TK 521, ghi nhận doanh thu theo giá đã giảm (doanh thu thuần).
– Trường hợp giảm giá sau khi đã bán hàng, ghi nhận doanh thu, phát hành hóa đơn do hàng kém chất lượng, sai quy cách, … → Ghi nhận vào TK 521 – “Các khoản giảm trừ doanh thu”.
e) Đối với hàng bị trả lại
Tài khoản 521 dùng để phản ánh giá trị của số sản phẩm, hàng hóa bị khách hàng trả lại do: Vi phạm cam kết, vi phạm hợp đồng kinh tế, hàng bị kém, mất phẩm chất, không đúng chủng loại, quy cách.
f) Theo dõi chi tiết các khoản giảm trừ doanh thu
– Phải theo dõi chi tiết chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại theo từng khách hàng và từng loại hàng bán/dịch vụ.
– Cuối kỳ: Kết chuyển toàn bộ sang TK 511 – “Doanh thu bán hàng và cung cấp dịch vụ” để xác định doanh thu thuần thực hiện trong kỳ báo cáo.
2. Kết cấu và nội dung phản ánh tài khoản 521 – “Các khoản giảm trừ doanh thu”
2.1. Kết cấu tài khoản 521
| Bên Nợ | Bên Có |
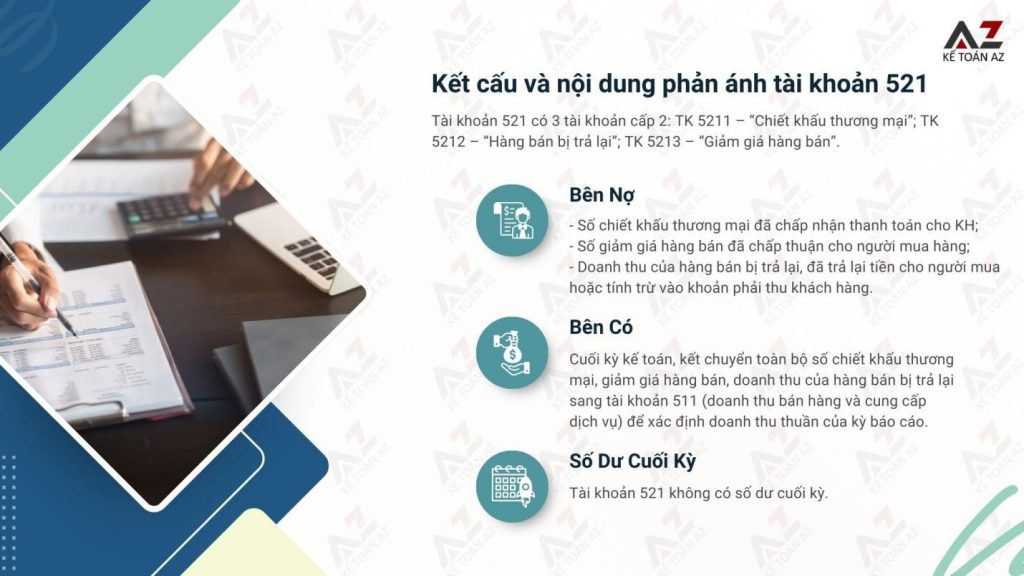
| – Số chiết khấu thương mại đã chấp nhận thanh toán cho khách hàng; – Số giảm giá hàng bán đã chấp thuận cho người mua hàng; – Doanh thu của hàng bán bị trả lại, đã trả lại tiền cho người mua hoặc tính trừ vào khoản phải thu khách hàng về số sản phẩm, hàng hóa đã bán. | Cuối kỳ kế toán, kết chuyển toàn bộ số chiết khấu thương mại, giảm giá hàng bán, doanh thu của hàng bán bị trả lại sang tài khoản 511 (doanh thu bán hàng và cung cấp dịch vụ) để xác định doanh thu thuần của kỳ báo cáo. |
| Số dư cuối kỳ: Tài khoản 521 không có số dư cuối kỳ. | |
2.2. Nội dung phản ánh tài khoản 521
– Tài khoản 521 có 3 tài khoản cấp 2:
- TK 5211 – “Chiết khấu thương mại”: TK này dùng để phản ánh khoản chiết khấu thương mại cho người mua do khách hàng mua hàng với khối lượng lớn nhưng chưa được phản ánh trên hóa đơn khi bán sản phẩm hàng hóa, cung cấp dịch vụ trong kỳ;
- TK 5212 – “Hàng bán bị trả lại”: TK này dùng để phản ánh doanh thu của sản phẩm, hàng hóa, dịch vụ bị người mua trả lại trong kỳ;
- TK 5213 – “Giảm giá hàng bán”: TK này dùng để phản ánh khoản giảm giá hàng bán cho người mua do sản phẩm hàng hóa dịch vụ cung cấp kém quy cách nhưng chưa được phản ánh trên hóa đơn khi bán sản phẩm hàng hóa, cung cấp dịch vụ trong kỳ.
3. Hạch toán một số nghiệp vụ kinh tế phát sinh
3.1. Phản ánh số chiết khấu thương mại, giảm giá hàng bán thực tế phát sinh trong kỳ
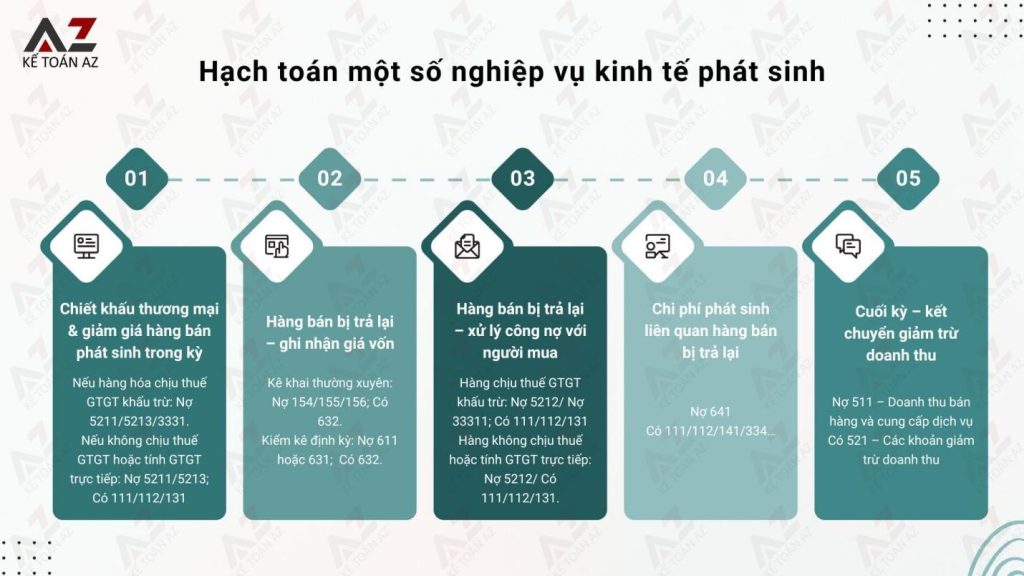
– Trường hợp sản phẩm, hàng hoá đã bán phải giảm giá, chiết khấu thương mại cho người mua thuộc đối tượng chịu thuế GTGT tính theo phương pháp khấu trừ, và doanh nghiệp tính thuế GTGT theo phương pháp khấu trừ, ghi:
Nợ TK 5211, 5213 – Các khoản giảm trừ doanh thu
Nợ TK 3331 – Thuế giá trị gia tăng phải nộp (thuế GTGT đầu ra được giảm)
Có TK 111, 112, 131,…
– Trường hợp sản phẩm, hàng hoá đã bán phải giảm giá, chiết khấu thương mại cho người mua không thuộc đối tượng chịu thuế GTGT hoặc thuộc đối tượng chịu thuế GTGT tính theo phương pháp trực tiếp thì khoản giảm giá hàng bán cho người mua, ghi:
Nợ TK 5211, 5213 – Các khoản giảm trừ doanh thu
Có TK 111, 112, 131,…
3.2. Hạch toán hàng bán bị trả lại
– Khi nhận lại sản phẩm, hàng hóa bị trả lại, kế toán phản ánh giá vốn của hàng bán bị trả lại:
+ Trường hợp doanh nghiệp kế toán hàng tồn kho theo phương pháp kê khai thường xuyên, ghi:
Nợ TK 154 – Chi phí sản xuất, kinh doanh dở dang;
Nợ TK 155 – Thành phẩm;
Nợ TK 156 – Hàng hóa;
Có TK 632 – Giá vốn hàng bán.
+ Trường hợp doanh nghiệp hạch toán hàng tồn kho theo phương pháp kiểm kê định kỳ, ghi:
Nợ TK 611 – Mua hàng (đối với hàng hóa);
Nợ TK 631 – Giá thành sản xuất (đối với sản phẩm);
Có TK 632 – Giá vốn hàng bán.
– Thanh toán với người mua hàng về số tiền của hàng bán bị trả lại:
+ Đối với sản phẩm, hàng hóa thuộc đối tượng chịu thuế GTGT tính theo phương pháp khấu trừ và doanh nghiệp nộp thuế giá trị gia tăng tính theo phương pháp khấu trừ, ghi:
Nợ TK 5212 – Hàng bán bị trả lại (giá bán chưa có thuế GTGT);
Nợ TK 33311- Thuế GTGT phải nộp (thuế GTGT hàng bị trả lại);
Có TK 111, 112, 131,…
+ Đối với sản phẩm, hàng hóa không thuộc đối tượng chịu thuế GTGT hoặc thuộc đối tượng chịu thuế GTGT tính theo phương pháp trực tiếp, số tiền thanh toán với người mua về hàng bán bị trả lại, ghi:
Nợ TK 5212 – Hàng bán bị trả lại;
Có TK 111, 112, 131,…
– Các chi phí phát sinh liên quan đến hàng bán bị trả lại (nếu có), ghi:
Nợ TK 641 – Chi phí bán hàng;
Có TK 111, 112, 141, 334,…
3.3. Cuối kỳ kế toán, kết chuyển tổng số giảm trừ doanh thu phát sinh trong kỳ sang TK 511 – “Doanh thu bán hàng và cung cấp dịch vụ”
Nợ TK 511 – Doanh thu bán hàng và cung cấp dịch vụ;
Có TK 521 – Các khoản giảm trừ doanh thu.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



