
1. Nguyên tắc kế toán
a) Nội dung phản ánh:

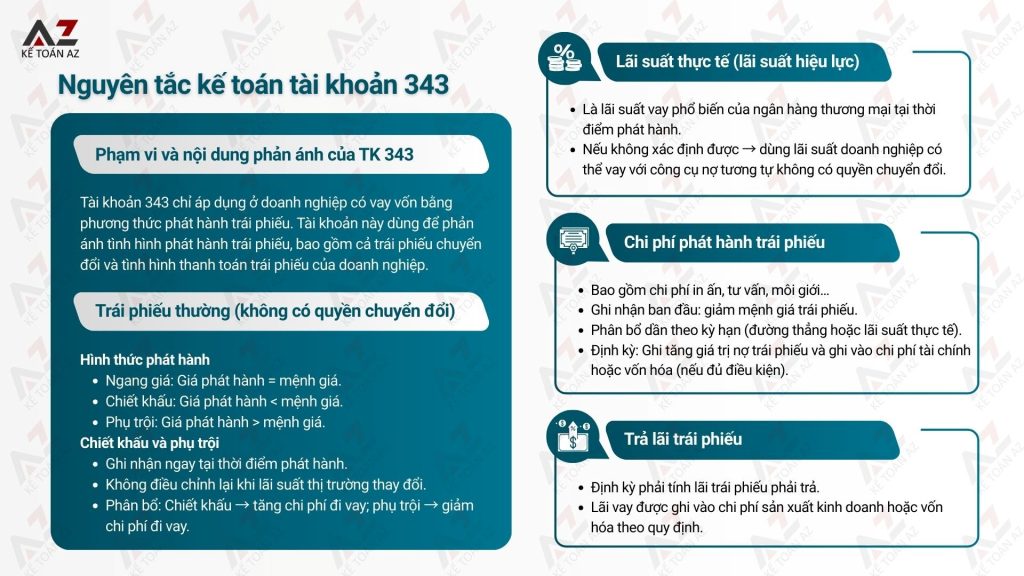
– Tài khoản 343 chỉ áp dụng ở doanh nghiệp có vay vốn bằng phương thức phát hành trái phiếu.
– Tài khoản này dùng để phản ánh tình hình phát hành trái phiếu, bao gồm cả trái phiếu chuyển đổi và tình hình thanh toán trái phiếu của doanh nghiệp.
– Ngoài ra, TK 343 cũng dùng để phản ánh các khoản chiết khấu, phụ trội trái phiếu phát sinh khi phát hành trái phiếu và tình hình phân bổ các khoản chiết khấu, phụ trội khi xác định chi phí đi vay tính vào chi phí sản xuất, kinh doanh hoặc vốn hóa theo từng kỳ.
b) Xác định lãi suất thực tế (hay còn gọi là lãi suất hiệu lực):
– Là lãi suất ngân hàng thương mại cho vay đang áp dụng phổ biến trên thị trường tại thời điểm giao dịch;
– Trường hợp không xác định được lãi suất theo điểm a nêu trên thì lãi suất thực tế là lãi suất doanh nghiệp có thể đi vay dưới hình thức phát hành công cụ nợ không có quyền chuyển đổi thành cổ phiếu (như phát hành trái phiếu thường không có quyền chuyển đổi hoặc vay bằng khế ước thông thường) trong điều kiện sản xuất, kinh doanh đang diễn ra bình thường.
c) Nguyên tắc kế toán trái phiếu thường (trái phiếu không có quyền chuyển đổi):
– Khi doanh nghiệp vay vốn bằng phát hành trái phiếu có thể xảy ra 3 trường hợp:
- Phát hành ngang giá: Giá phát hành = mệnh giá → Xảy ra khi lãi suất thị trường = lãi suất danh nghĩa.
- Phát hành chiết khấu: Giá phát hành < mệnh giá, phần chênh lệch gọi là chiết khấu trái phiếu → Xảy ra khi lãi suất thị trường > lãi suất danh nghĩa.
- Phát hành phụ trội: Giá phát hành > mệnh giá, phần chênh lệch gọi là phụ trội trái phiếu → Xảy ra khi lãi suất thị trường < lãi suất danh nghĩa.
– Chiết khấu và phụ trội trái phiếu:
- Chỉ phát sinh khi doanh nghiệp phát hành trái phiếu có lãi suất danh nghĩa khác lãi suất thị trường.
- Giá trị chiết khấu hoặc phụ trội được xác định và ghi nhận ngay lúc phát hành.
- Sau khi phát hành, dù lãi suất thị trường có thay đổi thì không ảnh hưởng đến giá trị chiết khấu hay phụ trội đã ghi nhận.
– Tài khoản 341 – “Trái phiếu thường”:
Phản ánh chi tiết các nội dung có liên quan đến trái phiếu phát hành, gồm:
- Mệnh giá trái phiếu;
- Chiết khấu trái phiếu;
- Phụ trội trái phiếu.
+ Đồng thời theo dõi chi tiết theo thời hạn phát hành trái phiếu.
– Theo dõi & phân bổ chiết khấu và phụ trội trái phiếu phát hành:
- Phải theo dõi chiết khấu/phụ trội cho từng loại trái phiếu và tình hình phân bổ khi xác định chi phí đi vay vào qua các kỳ.
- Nguyên tắc phân bổ:
- Chiết khấu → Phân bổ dần tăng chi phí đi vay.
- Phụ trội → Phân bổ dần giảm chi phí đi vay.
- Vốn hoá lãi vay: Nếu chi phí lãi vay được vốn hoá thì phần lãi vay (+) phân bổ chiết khấu/phụ trội vốn hoá không được vượt quá số thực tế phát sinh trong kỳ.
- Phương pháp phân bổ:
- Lãi suất thực tế: Phân bổ theo chênh lệch giữa chi phí lãi vay thực tế (giá trị ghi sổ × lãi suất thị trường) và số tiền trả lãi theo danh nghĩa.
- Đường thẳng: Phân bổ đều suốt thời hạn trái phiếu.
– Trả lãi khi đáo hạn trái phiếu:
Định kỳ doanh nghiệp phải tính lãi trái phiếu phải trả từng kỳ để ghi nhận vào chi phí sản xuất, kinh doanh hoặc vốn hoá vào giá trị của tài sản dở dang.
– Khi lập Báo cáo tài chính:
Trên Bảng cân đối kế toán trong phần nợ phải trả thì chỉ tiêu trái phiếu phát hành được phản ánh trên cơ sở thuần (xác định bằng trị giá trái phiếu theo mệnh giá (-) Chiết khấu trái phiếu (+) Phụ trội trái phiếu).
– Ghi nhận & phân bổ chi phí phát hành:
- Chi phí phát hành trái phiếu (in ấn, tư vấn, môi giới…) được phân bổ dần theo kỳ hạn trái phiếu, bằng:
- Phương pháp đường thẳng (chia đều)
- (Hoặc) Phương pháp lãi suất thực tế.
- Ghi nhận ban đầu: hạch toán giảm mệnh giá trái phiếu.
- Định kỳ: Kế toán phân bổ chi phí phát hành, ghi:
- Tăng dần giá trị mệnh giá trái phiếu trên sổ sách
- Đồng thời ghi vào chi phí tài chính hoặc vốn hoá (nếu lãi vay đủ điều kiện vốn hoá).
d) Nguyên tắc kế toán trái phiếu chuyển đổi:
– Trái phiếu chuyển đổi là trái phiếu có thể chuyển thành cổ phiếu phổ thông của chính doanh nghiệp phát hành theo điều kiện đã quy định. Việc phát hành phải tuân thủ quy định pháp luật.
– Nguyên tắc hạch toán:
- Bên phát hành trái phiếu chuyển đổi sử dụng tài khoản 3432 – “Trái phiếu chuyển đổi” để phản ánh giá trị phần nợ gốc của trái phiếu chuyển đổi tại thời điểm báo cáo.
- Phải mở sổ kế toán chi tiết để theo dõi từng loại trái phiếu chuyển đổi theo từng loại kỳ hạn, lãi suất và mệnh giá.
– Phân loại trái phiếu chuyển đổi:
- Nếu số cổ phiếu được xác định sẵn trong phương án phát hành → Hạch toán vào TK 3432 – “Trái phiếu chuyển đổi”.
- Nếu số cổ phiếu không xác định trước (phụ thuộc giá thị trường tại ngày đáo hạn) → Hạch toán như trái phiếu thường.
– Phân bổ chi phí phát hành: Phân bổ dần theo kỳ hạn trái phiếu (đường thẳng hoặc lãi suất thực tế) và ghi nhận vào chi phí tài chính hoặc vốn hóa.
- Ghi nhận ban đầu: Ghi giảm phần nợ gốc.
- Định kỳ: Phân bổ chi phí → Ghi tăng nợ gốc và ghi nhận vào chi phí tài chính hoặc vốn hoá (nếu đủ điều kiện vốn hoá).
– Nguyên tắc ghi nhận ban đầu khi phát hành trái phiếu chuyển đổi:
+ Doanh nghiệp phải xác định riêng biệt:
- Phần nợ gốc → Ghi nhận là nợ phải trả.
- Cấu phần vốn (quyền chọn cổ phiếu) → Ghi nhận vào vốn chủ sở hữu.
+ Xác định phần nợ gốc:
- Chiết khấu giá trị danh nghĩa các khoản thanh toán trong tương lai (gốc + lãi) về giá trị hiện tại theo lãi suất của trái phiếu tương tự nhưng không có quyền chuyển đổi, rồi trừ chi phí phát hành.
- Nếu không xác định được lãi suất trái phiếu tương tự → Dùng lãi suất vay phổ biến trên thị trường tại thời điểm phát hành để xác định giá trị hiện tại của khoản thanh toán trong tương lai.
+ Xác định giá trị cấu phần vốn: Giá trị cấu phần vốn của trái phiếu chuyển đổi được xác định là phần chênh lệch giữa tổng số tiền thu về từ việc phát hành trái phiếu chuyển đổi và giá trị cấu phần nợ của trái phiếu chuyển đổi tại thời điểm phát hành.
– Điều chỉnh giá trị phần nợ gốc sau ghi nhận ban đầu trái phiếu chuyển đổi:
- Ghi tăng giá trị phần nợ gốc của trái phiếu đối với chi phí phát hành trái phiếu được phân bổ định kỳ;
- Ghi tăng giá trị phần nợ gốc của trái phiếu đối với phần chênh lệch giữa số lãi trái phiếu phải trả tính theo lãi suất của trái phiếu tương không có quyền chuyển đổi hoặc lãi suất thực tế cao hơn số lãi trái phiếu phải trả tính theo lãi suất danh nghĩa.
– Hạch toán khi đáo hạn trái phiếu chuyển đổi:
- Quyền chọn cổ phiếu: Phần vốn đã ghi nhận trước đó (cấu phần vốn) → khi đáo hạn chuyển sang thặng dư vốn cổ phần (không phân biệt người nắm giữ có thực hiện quyền chuyển đổi hay không)
- Nếu không chuyển đổi doanh nghiệp hoàn trả nợ gốc trái phiếu → Ghi giảm nợ gốc tương ứng với số tiền hoàn trả.
- Nếu có chuyển đổi:
- Ghi giảm phần nợ gốc và ghi tăng vốn chủ sở hữu tương ứng với mệnh giá cổ phiếu phát hành thêm.
- Nếu nợ gốc > mệnh giá cổ phiếu phát hành thêm → Phần chênh lệch ghi vào thặng dư vốn cổ phần.
2. Kết cấu và nội dung phản ánh tài khoản 343 – “Trái phiếu phát hành”
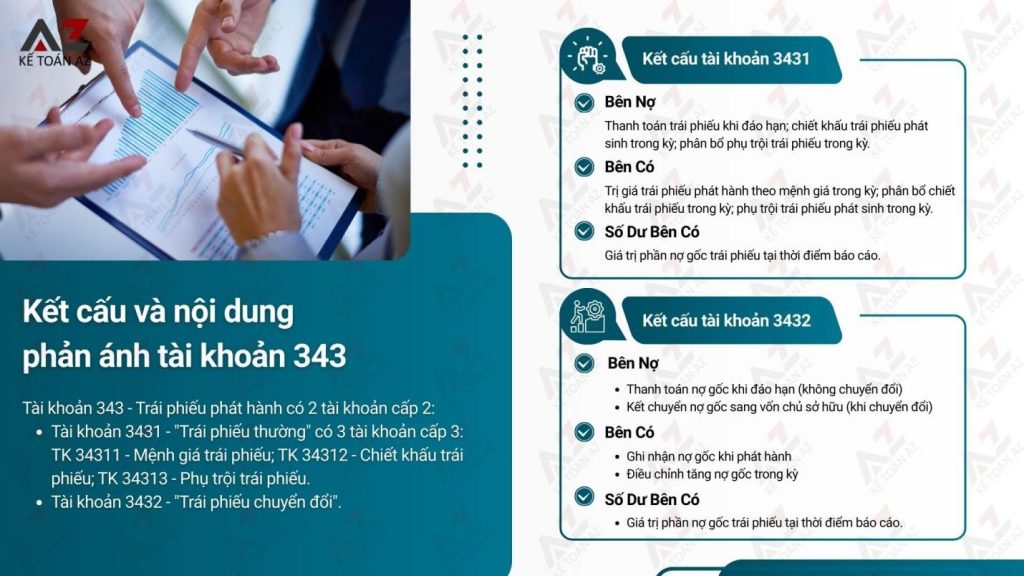
Tài khoản 343 – Trái phiếu phát hành có 2 tài khoản cấp 2:
– Tài khoản 3431 – “Trái phiếu thường” có 3 tài khoản cấp 3:
- TK 34311 – Mệnh giá trái phiếu.
- TK 34312 – Chiết khấu trái phiếu.
- TK 34313 – Phụ trội trái phiếu.
– Tài khoản 3432 – “Trái phiếu chuyển đổi”.
2.1. Kết cấu tài khoản 3431 – “Trái phiếu thường”
| Bên Nợ | Bên Có |
| – Thanh toán trái phiếu khi đáo hạn; – Chiết khấu trái phiếu phát sinh trong kỳ; – Phân bổ phụ trội trái phiếu trong kỳ. | – Trị giá trái phiếu phát hành theo mệnh giá trong kỳ; – Phân bổ chiết khấu trái phiếu trong kỳ; – Phụ trội trái phiếu phát sinh trong kỳ. |
| Số dư bên Có: Trị giá khoản nợ vay do phát hành trái phiếu đến thời điểm cuối kỳ. |
2.2. Kết cấu tài khoản 3432 – “Trái phiếu chuyển đổi”
| Bên Nợ | Bên Có |
| – Thanh toán nợ gốc trái phiếu khi đáo hạn nếu người nắm giữ trái phiếu không thực hiện quyền chọn chuyển đổi thành cổ phiếu; – Kết chuyển nợ gốc trái phiếu để ghi tăng vốn chủ sở hữu nếu người nắm giữ trái phiếu thực hiện quyền chọn chuyển đổi thành cổ phiếu. | – Trị giá phần nợ gốc trái phiếu ghi nhận tại thời điểm phát hành; – Giá trị được điều chỉnh tăng phần nợ gốc trái phiếu trong kỳ. |
| Số dư bên Có: Giá trị phần nợ gốc trái phiếu tại thời điểm báo cáo. |
3. Phương pháp hạch toán một số nghiệp vụ kinh tế phát sinh
3.1. Hạch toán phát hành trái phiếu thường
a) Kế toán phát hành trái phiếu theo mệnh giá
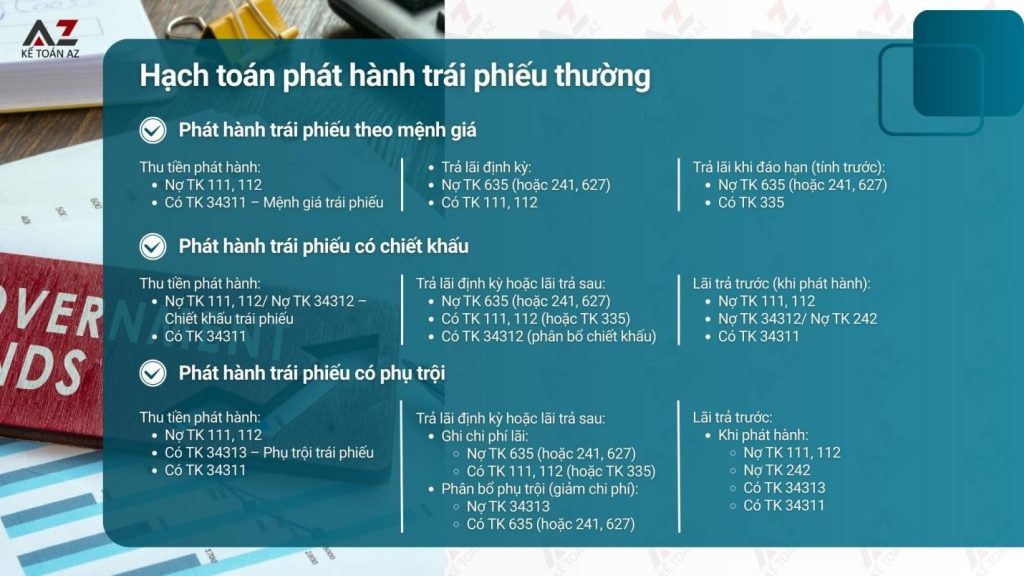
– Phản ánh số tiền thu về phát hành trái phiếu, ghi:
Nợ TK 111, 112, … (số tiền thu về bán trái phiếu)
Có TK 34311 – Mệnh giá trái phiếu.
– Nếu trả lãi trái phiếu định kỳ, khi trả lãi tính vào chi phí SXKD hoặc vốn hóa, ghi:
Nợ TK 635 – Chi phí tài chính (nếu tính vào chi phí tài chính trong kỳ)
Nợ TK 627, 241 (nếu được vốn hoa)
Có TK 111, 112, … (số tiền trả lãi trái phiếu trong kỳ).
– Nếu trả lãi trái phiếu sau (khi trái phiếu đáo hạn), từng kỳ doanh nghiệp phải tính trước chi phí lãi vay phải trả trong kỳ vào chi phí SXKD hoặc vốn hoá, ghi:
Nợ TK 635 – Chi phí tài chính (nếu tính vào chi phí tài chính trong kỳ)
Nợ TK 241, 627 (nếu được vốn hoa vào giá trị tài sản dở dang)
Có TK 335 – Chi phí phải trả (phần lãi trái phiếu phải trả trong kỳ).
– Cuối thời hạn của trái phiếu, doanh nghiệp thanh toán gốc và lãi trái phiếu cho người mua trái phiếu, ghi:
Nợ TK 335 – Chi phí phải trả (tổng số tiền lãi trái phiếu)
Nợ TK 34311 – Mệnh giá trái phiếu (tiền gốc)
Có TK 111, 112, …
– Trường hợp trả trước lãi trái phiếu ngay khi phát hành, chi phí lãi vay được phản ánh vào bên Nợ TK 242 (chi tiết lãi trái phiếu trả trước), sau đó phân bổ dần vào các đối tượng chịu chi phí.
+ Tại thời điểm phát hành trái phiếu, ghi:
Nợ TK 111, 112, … (tổng số tiền thực thu)
Nợ TK 242 – Chi phí trả trước (chi tiết lãi trái phiếu trả trước)
Có TK 34311 – Mệnh giá trái phiếu.
+ Định kỳ, phân bổ lãi trái phiếu trả trước vào chi phí đi vay từng kỳ, ghi:
Nợ TK 635 – Chi phí tài chính (nếu tính vào chi phí tài chính trong kỳ)
Nợ TK 241, 627 (nếu được vốn hoa vào giá trị tài sản dở dang)
Có TK 242 – Chi phí trả trước (chi tiết lãi trái phiếu trả trước) (số lãi trái phiếu phân bổ trong kỳ).
– Chi phí phát hành trái phiếu:
+ Khi phát sinh chi phí phát hành trái phiếu, ghi:
Nợ TK 34311 – Mệnh giá trái phiếu
Có TK 111, 112, …
+ Định kỳ, phân bổ chi phí phát hành trái phiếu theo phương pháp đường thẳng hoặc phương pháp lãi suất thực tế, ghi:
Nợ TK 635, 241, 627 (số phân bổ chi phí phát hành trái phiếu trong kỳ)
Có TK 34311 – Mệnh giá trái phiếu.
– Thanh toán trái phiếu khi đáo hạn, ghi:
Nợ TK 34311 – Mệnh giá trái phiếu
Có các TK 111, 112, …
b) Kế toán phát hành trái phiếu có chiết khấu
– Phản ánh số tiền thực thu về phát hành trái phiếu, ghi:
Nợ TK 111, 112, … (số tiền thu về bán trái phiếu)
Nợ TK 34312 – Chiết khấu trái phiếu (chênh lệch giữa số tiền thu về bán trái phiếu nhỏ hơn mệnh giá trái phiếu)
Có TK 34311 – Mệnh giá trái phiếu.
– Trường hợp trả lãi định kỳ, khi trả lãi vay tính vào chi phí SXKD hoặc vốn hóa, ghi:
Nợ TK 635 – Chi phí tài chính (nếu tính vào chi phí tài chính trong kỳ)
Nợ TK 241, 627 (nếu được vốn hoa vào giá trị tài sản dở dang)
Có TK 111, 112, … (số tiền trả lãi trái phiếu trong kỳ)
Có TK 34312 – Chiết khấu trái phiếu (số phân bổ chiết khấu từng kỳ).
– Trường hợp trả lãi sau (khi trái phiếu đáo hạn):
+ Từng kỳ doanh nghiệp phải tính chi phí lãi vay phải trả trong kỳ, ghi:
Nợ TK 635 – Chi phí tài chính (nếu tính vào chi phí tài chính trong kỳ)
Nợ TK 241, 627 (nếu được vốn hóa vào giá trị tài sản dở dang)
Có TK 335 – Chi phí phải trả (phần lãi trái phiếu phải trả trong kỳ)
Có TK 34312 – Chiết khấu trái phiếu (số phân bổ trong kỳ).
+ Cuối thời hạn của trái phiếu, doanh nghiệp phải thanh toán gốc và lãi trái phiếu cho người mua trái phiếu, ghi:
Nợ TK 335 – Chi phí phải trả (tổng số tiền lãi trái phiếu)
Nợ TK 34311 – Mệnh giá trái phiếu
Có TK 111, 112, …
– Trường hợp trả trước lãi trái phiếu ngay khi phát hành, chi phí lãi vay được phản ánh vào bên Nợ TK 242 (chi tiết lãi trái phiếu trả trước), sau đó phân bổ dần vào các đối tượng ghi nhận chi phí.
+ Khi phát hành trái phiếu, ghi:
Nợ TK 111, 112, … (tổng số tiền thực thu)
Nợ TK 34312 – Chiết khấu trái phiếu
Nợ TK 242 – Chi phí trả trước (số tiền lãi trái phiếu trả trước)
Có TK 34311 – Mệnh giá trái phiếu.
+ Định kỳ tính chi phí lãi vay vào chi phí SXKD trong kỳ, hoặc vốn hoá, ghi:
Nợ TK 635 – Chi phí tài chính (nếu tính vào chi phí tài chính trong kỳ)
Nợ TK 241, 627 (nếu được vốn hoa vào giá trị tài sản dở dang)
Có TK 242 – Chi phí trả trước (số lãi trái phiếu phân bổ trong kỳ)
Có TK 34312 – Chiết khấu trái phiếu (số phân bổ chiết khấu từng kỳ).
+ Thanh toán trái phiếu khi đáo hạn, ghi:
Nợ TK 34311 – Mệnh giá trái phiếu
Có TK 111, 112, …
c) Kế toán phát hành trái phiếu có phụ trội
– Phản ánh số tiền thực thu về phát hành trái phiếu:
Nợ TK 111, 112 (số tiền thu về bán trái phiếu)
Có TK 34313 – Phụ trội trái phiếu (chênh lệch giữa số tiền thực thu về bán trái phiếu lớn hơn mệnh giá trái phiếu)
Có TK 34311 – Mệnh giá trái phiếu.
– Trường hợp trả lãi định kỳ:
+ Khi trả lãi tính vào chi phí SXKD hoặc vốn hoá, ghi:
Nợ TK 635 – Chi phí tài chính (nếu tính vào chi phí tài chính trong kỳ)
Nợ TK 241, 627 (nếu được vốn hoa vào giá trị tài sản dở dang)
Có TK 111, 112, … (số tiền trả lãi trái phiếu trong kỳ).
+ Đồng thời phân bổ dần phụ trội trái phiếu để ghi giảm chi phí đi vay từng kỳ, ghi:
Nợ TK 34313 – Phụ trội trái phiếu (số phân bổ dần từng kỳ)
Có TK 635, 241, 627.
– Trường hợp trả lãi sau (khi trái phiếu đáo hạn), từng kỳ doanh nghiệp phải ghi nhận trước chi phí lãi vay phải trả trong kỳ.
+ Khi tính chi phí lãi vay cho các đối tượng ghi nhận chi phí đi vay trong kỳ, ghi:
Nợ TK 635, 241, 627
Có TK 335 – Chi phí phải trả (phần lãi trái phiếu phải trả trong kỳ).
+ Đồng thời phân bổ dần phụ trội trái phiếu để ghi giảm chi phí đi vay từng kỳ, ghi:
Nợ TK 34313 – Phụ trội trái phiếu
Có TK 635, 241, 627.
+ Cuối thời hạn của trái phiếu, doanh nghiệp phải thanh toán gốc và lãi trái phiếu cho người có trái phiếu, ghi:
Nợ TK 335 – Chi phí phải trả (tổng số tiền lãi trái phiếu)
Nợ TK 34311 – Mệnh giá trái phiếu (tiền gốc)
Có TK 111, 112, …
– Trường hợp trả trước lãi trái phiếu ngay khi phát hành, chi phí lãi vay được phản ánh vào bên Nợ TK 242 (chi tiết lãi trái phiếu trả trước), sau đó phân bổ dần vào các đối tượng chịu chi phí.
+ Khi phát hành trái phiếu, ghi:
Nợ TK 111, 112, … (tổng số tiền thực thu)
Nợ TK 242 – Chi phí trả trước (số tiền lãi trái phiếu trả trước)
Có TK 34313 – Phụ trội trái phiếu
Có TK 34311 – Mệnh giá trái phiếu.
+ Định kỳ, tính phân bổ chi phí lãi vay cho các đối tượng ghi nhận chi phí đi vay trong kỳ, ghi:
Nợ TK 635 – Chi phí tài chính (nếu tính vào chi phí tài chính trong kỳ)
Nợ TK 241, 627 (nếu được vốn hoa vào giá trị tài sản dở dang)
Có TK 242 – Chi phí trả trước (số lãi trái phiếu phân bổ trong kỳ).
+ Đồng thời phân bổ dần phụ trội trái phiếu ghi giảm chi phí đi vay từng kỳ, ghi:
Nợ TK 34313 – Phụ trội trái phiếu (số phân bổ phụ trội trái phiếu từng kỳ)
Có TK 635, 241, 627.
3.2. Hạch toán phát hành trái phiếu chuyển đổi
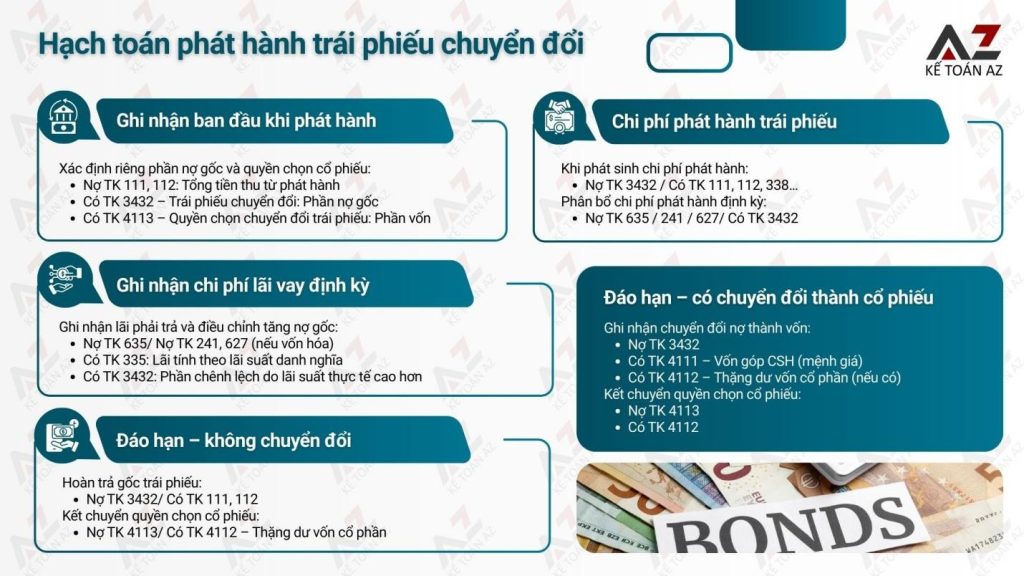
a) Tại thời điểm phát hành, kế toán xác định giá trị phần nợ gốc và quyền chọn cổ phiếu của trái phiếu chuyển đổi bằng cách chiết khấu giá trị danh nghĩa của khoản thanh toán trong tương lai về giá trị hiện tại, ghi:
Nợ TK 111, 112 (tổng số thu từ phát hành trái phiếu chuyển đổi)
Có TK 3432 – Trái phiếu chuyển đổi (phần nợ gốc)
Có TK 4113 – Quyền chọn chuyển đổi trái phiếu (chênh lệch giữa số tiền thu được và nợ gốc trái phiếu chuyển đổi).
b) Chi phí phát hành trái phiếu phát sinh được phân bổ dần phù hợp với kỳ hạn trái phiếu:
– Khi phát sinh chi phí phát hành trái phiếu, ghi:
Nợ TK 3432 – Trái phiếu chuyển đổi
Có TK 111, 112, 338 …
– Định kỳ phân bổ chi phí phát hành trái phiếu vào chi phí tài chính, ghi:
Nợ TK 635, 241, 627
Có TK 3432 – Trái phiếu chuyển đổi.
c) Định kỳ, kế toán ghi nhận chi phí tài chính hoặc vốn hoá đối với số lãi trái phiếu phải trả tính theo lãi suất của trái phiếu tương tự không có quyền chuyển đổi hoặc tính theo lãi suất đi vay phổ biến trên thị trường đồng thời điều chỉnh giá trị phần nợ gốc của trái phiếu chuyển đổi ghi:
Nợ TK 635 – Chi phí tài chính
Nợ TK 241, 627 (nếu vốn hoá)
Có TK 335 – Chi phí phải trả (số lãi trái phiếu phải trả trong kỳ tính theo lãi suất danh nghĩa)
Có TK 3432 – Trái phiếu chuyển đổi (phần chênh lệch giữa số lãi trái phiếu tính theo lãi suất thực tế hoặc lãi suất trái phiếu tương đương không có quyền chuyển đổi cao hơn số lãi trái phiếu phải trả trong kỳ tính theo lãi suất danh nghĩa).
d) Khi đáo hạn trái phiếu, trường hợp người nắm giữ trái phiếu không thực hiện quyền chọn chuyển đổi trái phiếu thành cổ phiếu, doanh nghiệp hoàn trả gốc trái phiếu, ghi:
Nợ TK 3432 – Trái phiếu chuyển đổi
Có TK 111, 112.
– Đồng thời kết chuyển giá trị quyền chọn cổ phiếu của trái phiếu chuyển đổi vào thặng dư vốn cổ phần, ghi:
Nợ TK 4113 – Quyền chọn chuyển đổi trái phiếu
Có TK 4112 – Thặng dư vốn cổ phần.
e) Khi đáo hạn trái phiếu, trường hợp người nắm giữ trái phiếu thực hiện quyền chọn chuyển đổi trái phiếu thành cổ phiếu, kế toán ghi giảm phần nợ gốc của trái phiếu chuyển đổi và ghi tăng vốn đầu tư của chủ sở hữu, ghi:
Nợ TK 3432 – Trái phiếu chuyển đổi
Có TK 4111 – Vốn góp của chủ sở hữu (theo mệnh giá)
Có TK 4112 – Thặng dư vốn cổ phần (phần chênh lệch giữa giá trị cổ phiếu phát hành thêm tính theo mệnh giá và giá trị nợ gốc trái phiếu chuyển đổi).
– Đồng thời kết chuyển giá trị quyền chọn cổ phiếu của trái phiếu chuyển đổi vào thặng dư vốn cổ phần, ghi:
Nợ TK 4113 – Quyền chọn chuyển đổi trái phiếu
Có TK 4112 – Thặng dư vốn cổ phần.
.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



