
1. Nguyên tắc kế toán
– Tài khoản 418 dùng để phản ánh số hiện có và tình hình tăng, giảm các quỹ khác thuộc nguồn vốn chủ sở hữu.

– Các quỹ khác thuộc nguồn vốn chủ sở hữu được hình thành từ lợi nhuận sau thuế.
– Việc trích và sử dụng quỹ khác thuộc nguồn vốn chủ sở hữu phải theo chính sách tài chính hiện hành đối với từng loại doanh nghiệp hoặc theo quyết định của chủ sở hữu.
2. Kết cấu và nội dung phản ánh của tài khoản 418 – “Các quỹ khác thuộc vốn chủ sở hữu”
– Bên Nợ: Tình hình chi tiêu, sử dụng các quỹ khác thuộc vốn chủ sở hữu của doanh nghiệp.
– Bên Có: Các quỹ khác thuộc vốn chủ sở hữu tăng do được trích lập từ lợi nhuận sau thuế.
– Số dư bên Có: Số quỹ khác thuộc vốn chủ sở hữu hiện có.
3. Phương pháp kế toán một số giao dịch kinh tế chủ yếu
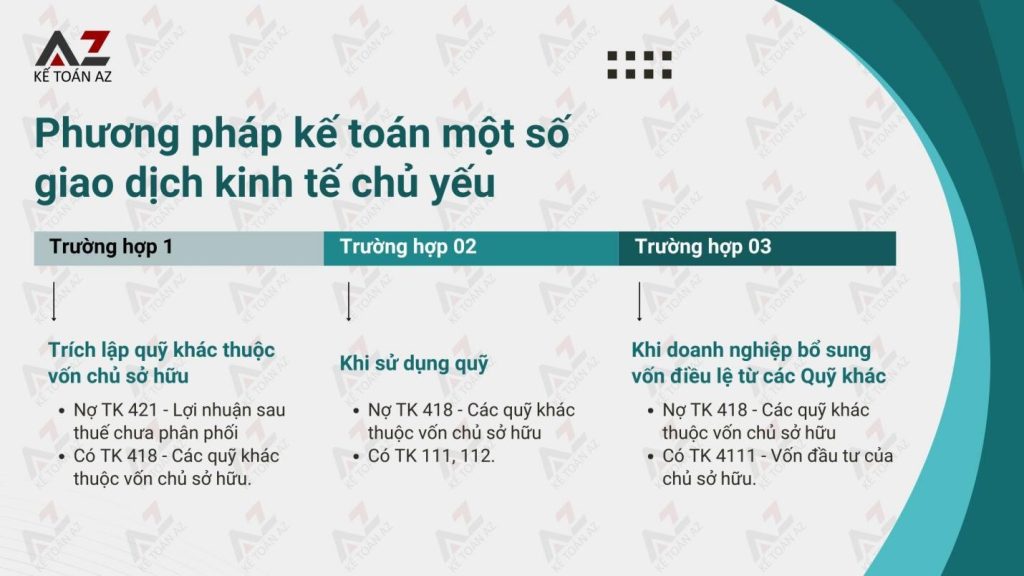
a) Trích lập quỹ khác thuộc vốn chủ sở hữu từ lợi nhuận sau thuế thu nhập doanh nghiệp, ghi:
Nợ TK 421 – Lợi nhuận sau thuế chưa phân phối
Có TK 418 – Các quỹ khác thuộc vốn chủ sở hữu.
b) Khi sử dụng quỹ, ghi:
Nợ TK 418 – Các quỹ khác thuộc vốn chủ sở hữu
Có TK 111, 112.
c) Khi doanh nghiệp bổ sung vốn điều lệ từ các Quỹ khác thuộc vốn chủ sở hữu, doanh nghiệp phải kết chuyển sang Vốn đầu tư của chủ sở hữu, ghi:
Nợ TK 418 – Các quỹ khác thuộc vốn chủ sở hữu
Có TK 4111 – Vốn đầu tư của chủ sở hữu.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



