
| Tên đầy đủ | Nghị định số 310/2025/NĐ-CP của Chính phủ sửa đổi, bổ sung một số điều của Nghị định số 125/2020/NĐ-CP ngày 19 tháng 10 năm 2020 của Chính phủ quy định xử phạt vi phạm hành chính về thuế, hóa đơn. |
| Loại văn bản | Nghị định |
| Cơ quan ban hành | Chính phủ |
| Ngày ban hành | 02/12/2025 |
| Ngày có hiệu lực | 16/01/2026 |
| Mục đích | Hoàn thiện các quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế và hóa đơn, nhằm nâng cao hiệu quả quản lý thuế và đảm bảo công bằng trong thực thi pháp luật. |
Nghị định 310/2025/NĐ-CP tập trung sửa đổi, bổ sung các quy định tại Nghị định số 125/2020/NĐ-CP, với các điểm đáng chú ý sau:

- 1. Mở rộng phạm vi vi phạm hành chính về thuế
- 2. Bổ sung các trường hợp bất khả kháng.
- 3. Bổ sung đối tượng bị xử phạt mới.
- 4. Nguyên tắc xử phạt mới.
- 5. Kê khai sai có thể không bị xử phạt.
- 6. Sửa đổi quy định xử phạt đối với tổ chức, cá nhân liên quan.
- 7. Sửa đổi, bổ sung quy định xử phạt hành vi xuất hóa đơn không đúng thời điểm.
- 8. Sửa đổi, bổ sung về mức xử phạt khi không lập hóa đơn.
- 9. Tăng thẩm quyền & cải cách thủ tục hành chính.
- 10. Bãi bỏ các quy định lỗi thời.
- 11. Điều khoản chuyển tiếp và hiệu lực.
1. Mở rộng phạm vi vi phạm hành chính về thuế
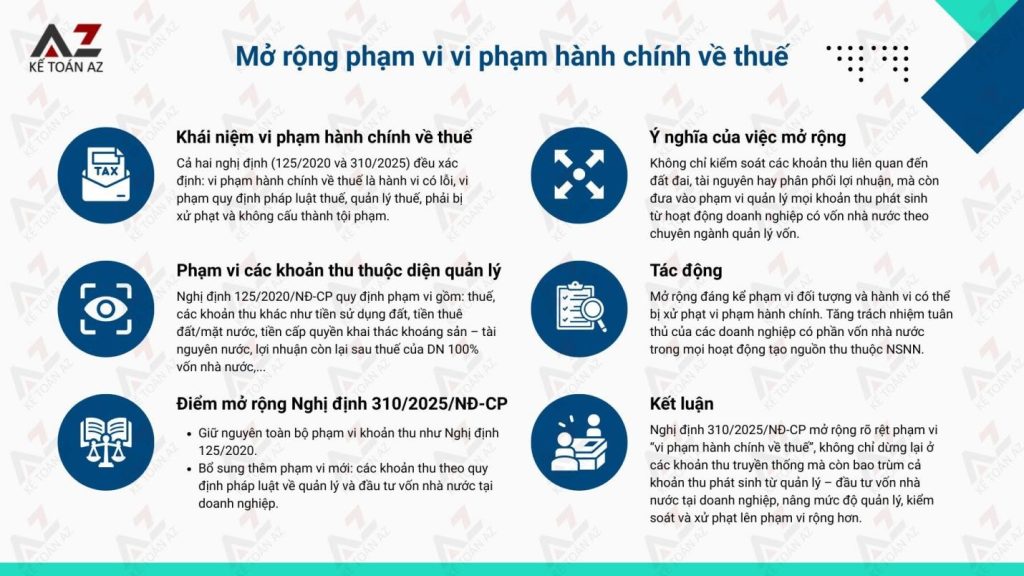
Theo khoản 1 Điều 2 Nghị định số 125/2020/NĐ-CP: “Vi phạm hành chính về thuế là hành vi có lỗi do tổ chức, cá nhân thực hiện vi phạm quy định của pháp luật về quản lý thuế, pháp luật về thuế và các khoản thu khác (tiền sử dụng đất; tiền thuê đất, thuê mặt nước; tiền cấp quyền khai thác khoáng sản; tiền cấp quyền khai thác tài nguyên nước; lợi nhuận sau thuế còn lại sau khi trích lập các quỹ của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ; cổ tức, lợi nhuận được chia cho phần vốn nhà nước đầu tư tại công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên) mà không phải là tội phạm và theo quy định của pháp luật phải bị xử phạt vi phạm hành chính.”
Điểm mới tại Nghị định 310/2025/NĐ-CP: “Vi phạm hành chính về thuế là hành vi có lỗi do tổ chức, cá nhân thực hiện vi phạm quy định của pháp luật về quản lý thuế, pháp luật về thuế và các khoản thu khác thuộc ngân sách nhà nước do cơ quan quản lý thuế quản lý thu (tiền sử dụng đất; tiền thuê đất, thuê mặt nước; tiền cấp quyền khai thác khoáng sản; tiền cấp quyền khai thác tài nguyên nước; lợi nhuận sau thuế còn lại sau khi trích lập các quỹ của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ; cổ tức, lợi nhuận được chia cho phần vốn nhà nước đầu tư tại công ty cổ phần, công ty trách nhiệm hữu hạn hai thành viên trở lên; các khoản thu theo quy định pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp) mà không phải là tội phạm và theo quy định của pháp luật phải bị xử phạt vi phạm hành chính.”
→ Nghị định 310/2025/NĐ-CP đã mở rộng rõ rệt phạm vi điều chỉnh về khái niệm “vi phạm hành chính về thuế”, phạm vi không chỉ bao gồm các khoản thu truyền thống (như quy định tại Nghị định số 125/2020/NĐ-CP), mà còn bổ sung các khoản thu theo pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp (mở rộng ra cả các khoản thu từ hoạt động doanh nghiệp có vốn nhà nước).
2. Bổ sung các trường hợp bất khả kháng.
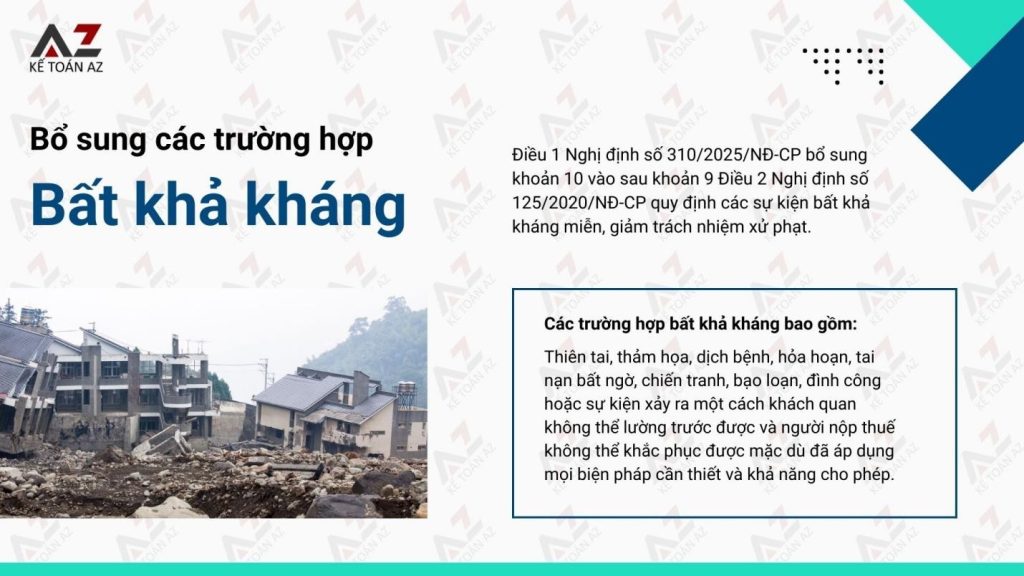
Điều 1 Nghị định số 310/2025/NĐ-CP bổ sung khoản 10 vào sau khoản 9 Điều 2 Nghị định số 125/2020/NĐ-CP quy định các sự kiện bất khả kháng miễn, giảm trách nhiệm xử phạt: “Các trường hợp bất khả kháng bao gồm: thiên tai, thảm họa, dịch bệnh, hỏa hoạn, tai nạn bất ngờ, chiến tranh, bạo loạn, đình công hoặc sự kiện xảy ra một cách khách quan không thể lường trước được và người nộp thuế không thể khắc phục được mặc dù đã áp dụng mọi biện pháp cần thiết và khả năng cho phép.”
3. Bổ sung đối tượng bị xử phạt mới.
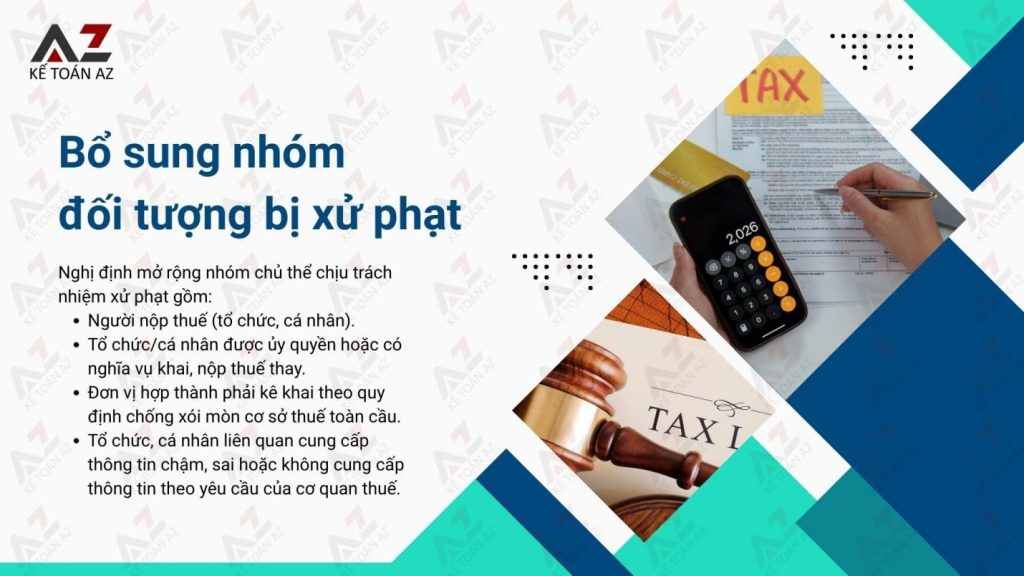
| Nhóm đối tượng | Chủ thể bị xử phạt | Chi tiết |
| Đối tượng chịu trách nhiệm trực tiếp | Người nộp thuế (Tổ chức/cá nhân) | Người nộp thuế có hành vi vi phạm hành chính về thuế, hóa đơn |
| Đối tượng thực hiện nghĩa vụ thay | 1. Tổ chức/Cá nhân được ủy quyền | Nếu người nộp thuế ủy quyền thực hiện nghĩa vụ thuế và bên được ủy quyền vi phạm các quy định hành chính về thuế, hóa đơn, chính bên được ủy quyền sẽ bị xử phạt. |
| 2. Tổ chức/Cá nhân khai, nộp thuế thay | Những bên có nghĩa vụ pháp lý phải đăng ký, khai, nộp thuế thay người nộp thuế (ví dụ: cơ quan chi trả thu nhập) mà vi phạm hành chính, thì chính họ bị xử phạt | |
| Đối tượng mới | Đơn vị hợp thành chịu trách nhiệm kê khai theo quy định chống xói mòn cơ sở thuế toàn cầu | Đơn vị hợp thành chịu trách nhiệm kê khai có nghĩa vụ đăng ký thuế, nộp hồ sơ khai thuế và nộp thuế thu nhập doanh nghiệp bổ sung.Đơn vị hợp thành được Tập đoàn giao trách nhiệm gửi thông báo về đơn vị hợp thành chịu trách nhiệm kê khai và danh sách các đơn vị hợp thành thuộc đối tượng áp dụng Nghị quyết số 107/2023/QH15. Nếu các đơn vị này có hành vi vi phạm hành chính theo Nghị định 310/2025/NĐ-CP thì sẽ bị xử phạt. |
| Các bên liên quan khác | Tổ chức, cá nhân liên quan | Bị xử phạt nếu có hành vi vi phạm hành chính liên quan đến việc thực hiện pháp luật về thuế, hóa đơn. Ví dụ: Cung cấp thông tin chậm, không chính xác, không cung cấp thông tin liên quan đến tài sản, tài khoản, thu nhập. |
4. Nguyên tắc xử phạt mới.
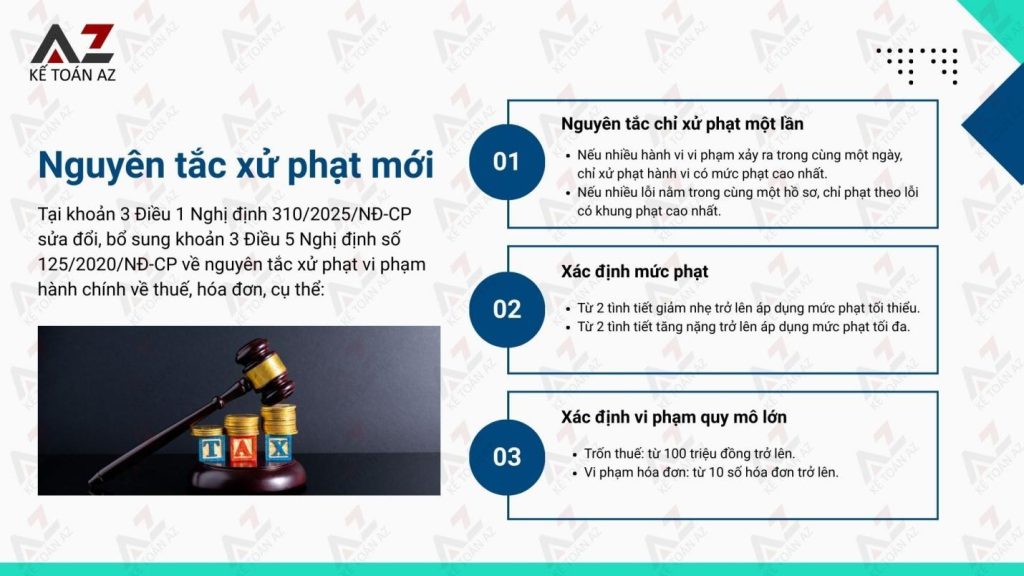
Tại khoản 3 Điều 1 Nghị định 310/2025/NĐ-CP sửa đổi, bổ sung khoản 3 Điều 5 Nghị định số 125/2020/NĐ-CP về nguyên tắc xử phạt vi phạm hành chính về thuế, hóa đơn, cụ thể:
4.1. Nguyên tắc chỉ xử phạt một lần.
❖ TH1: Nếu vi phạm trong cùng 1 ngày
| Hành vi vi phạm (Xảy ra trong cùng một ngày) | Nguyên tắc xử phạt theo NĐ 310/2025/NĐ-CP |
| Người nộp thuế khai sai một hoặc nhiều chỉ tiêu trên các hồ sơ thuế | Chỉ bị xử phạt về một hành vi khai sai chỉ tiêu trên hồ sơ thuế có khung phạt tiền cao nhất trong số các hành vi đã thực hiện theo quy định tại Nghị định này; |
| Người nộp thuế chậm nộp nhiều hồ sơ khai thuế của cùng một sắc thuế | Chỉ bị xử phạt về 1 hành vi chậm nộp hồ sơ khai thuế có khung phạt tiền cao nhất trong số các hành vi đã thực hiện. Trường hợp trong số hồ sơ khai thuế chậm nộp có hồ sơ khai thuế chậm nộp thuộc trường hợp trốn thuế thì tách riêng để xử phạt về hành vi trốn thuế. |
| Người nộp thuế chậm nộp nhiều thông báo, báo cáo cùng loại về hóa đơn | Chỉ bị xử phạt về 1 hành vi chậm nộp thông báo, báo cáo về hóa đơn có khung phạt tiền cao nhất. |
→ Nếu các hành vi vi phạm về thủ tục thuế xảy ra cùng một ngày, chỉ bị xử phạt về một hành vi có khung phạt tiền cao nhất.
❖ TH2: Nếu vi phạm nhiều lỗi trên cùng một hồ sơ
| Hành vi vi phạm | Nguyên tắc xử phạt |
| Nhiều hành vi lập hóa đơn không đúng thời điểm, các hành vi vi phạm còn trong thời hiệu xử phạt và bị xử phạt trong một vụ việc vi phạm hành chính | Chỉ bị xử phạt về một hành vi lập hóa đơn không đúng thời điểm có khung tiền phạt tương ứng với số lượng hóa đơn đã lập không đúng thời điểm |
| Nhiều hành vi không lập hóa đơn, các hành vi vi phạm còn trong thời hiệu xử phạt và bị xử phạt trong một vụ việc vi phạm hành chính | Chỉ bị xử phạt về một hành vi không lập hóa đơn có khung tiền phạt tương ứng với số lượng hóa đơn đã lập không đúng thời điểm |
| Khai sai nhiều chỉ tiêu trên 1 hồ sơ thuế thuộc trường hợp bị xử phạt về thủ tục thuế | Chỉ bị xử phạt về một hành vi khai sai chỉ tiêu trên hồ sơ thuế có khung tiền phạt cao nhất |
| Khai sai nhiều chỉ tiêu (Vừa lỗi thủ tục, vừa lỗi thiếu thuế/trốn thuế). | Chỉ bị xử phạt theo lỗi thiếu thuế (Điều 16) hoặc trốn thuế (Điều 17). |
4.2. Nguyên tắc tính mức phạt cụ thể.
- Có từ 02 tình tiết giảm nhẹ trở lên → Áp dụng mức tối thiểu của khung phạt.
- Có từ 02 tình tiết tăng nặng trở lên → Áp dụng mức tối đa của khung phạt.
4.3. Nguyên tắc xác định Vi phạm có Quy mô lớn.
Các ngưỡng để xác định vi phạm có quy mô lớn (dẫn đến áp dụng tình tiết tăng nặng) được điều chỉnh rõ ràng hơn:
- Trốn thuế: Từ 100 triệu đồng trở lên.
- Vi phạm hóa đơn (mất, cháy, hỏng, tiêu hủy…): Từ 10 số hóa đơn trở lên.
5. Kê khai sai có thể không bị xử phạt.
Tại khoản 7 Điều 1 Nghị định 310/2025/NĐ-CP quy định: “Không xử phạt vi phạm hành chính về thuế đối với trường hợp khai sai, người nộp thuế đã khai bổ sung hồ sơ khai thuế theo quy định của pháp luật quản lý thuế và đã tự giác nộp đủ số tiền thuế phải nộp trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, cơ quan có thẩm quyền khác công bố quyết định thanh tra, kiểm tra tại trụ sở người nộp thuế hoặc trước thời điểm cơ quan thuế phát hiện không qua kiểm tra thuế tại trụ sở của người nộp thuế hoặc trước khi cơ quan có thẩm quyền khác phát hiện.”.
6. Sửa đổi quy định xử phạt đối với tổ chức, cá nhân liên quan.
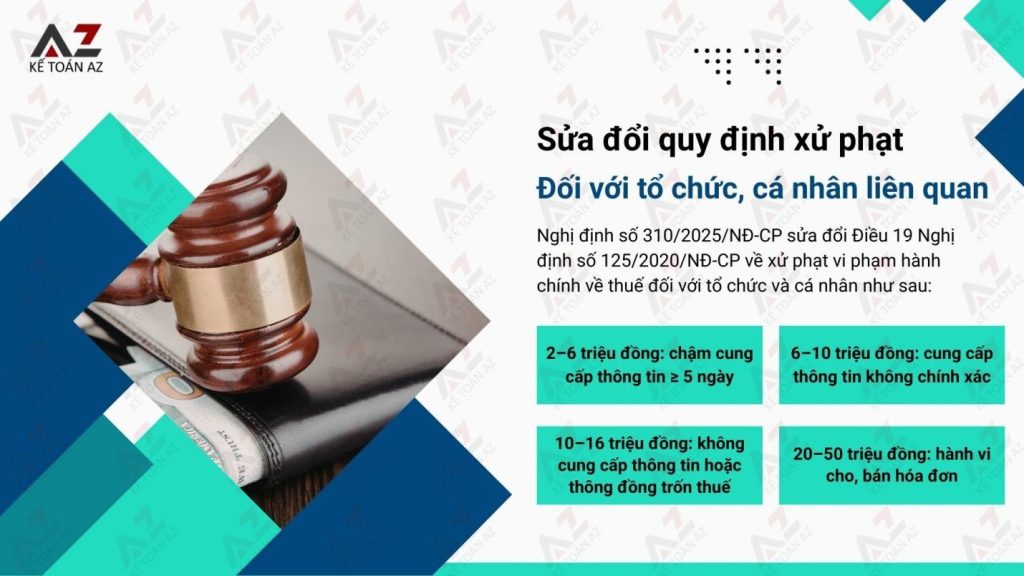
Nghị định số 310/2025/NĐ-CP sửa đổi Điều 19 Nghị định số 125/2020/NĐ-CP về xử phạt vi phạm hành chính về thuế đối với tổ chức và cá nhân như sau:
| Mức xử phạt | Hành vi vi phạm |
| Phạt tiền từ 2.000.000 – 6.000.000 đồng | Chậm cung cấp thông tin, tài liệu xác định nghĩa vụ thuế hoặc tài khoản của người nộp thuế từ 5 ngày trở lên so với thời hạn quy định. |
| Phạt tiền từ 6.000.000 – 10.000.000 đồng | Cung cấp không chính xác thông tin về tài sản, quyền, nghĩa vụ về tài sản của người nộp thuế.Cung cấp không chính xác thông tin về tài khoản tại tổ chức tín dụng, kho bạc nhà nước, chi nhánh ngân hàng nước ngoài.Cung cấp không chính xác thông tin về tiền lương, tiền công hoặc thu nhập của người nộp thuế. |
| Phạt tiền từ 10.000.000 – 16.000.000 đồng | Không cung cấp thông tin về tài sản, quyền, nghĩa vụ về tài sản của người nộp thuế.Không cung cấp thông tin về tài khoản tại các tổ chức tín dụng, kho bạc, chi nhánh ngân hàng nước ngoài.Không cung cấp thông tin về tiền lương, tiền công hoặc thu nhập của người nộp thuế.Thông đồng, bao che người nộp thuế trốn thuế, hoặc không thực hiện quyết định cưỡng chế hành chính thuế (trừ hành vi không trích chuyển tiền từ tài khoản đã quy định tại Điều 18 Nghị định số 125/2020/NĐ-CP). |
| Phạt tiền từ 20 triệu đồng đến 50 triệu đồng | Cho, bán hóa đơn. |
7. Sửa đổi, bổ sung quy định xử phạt hành vi xuất hóa đơn không đúng thời điểm.
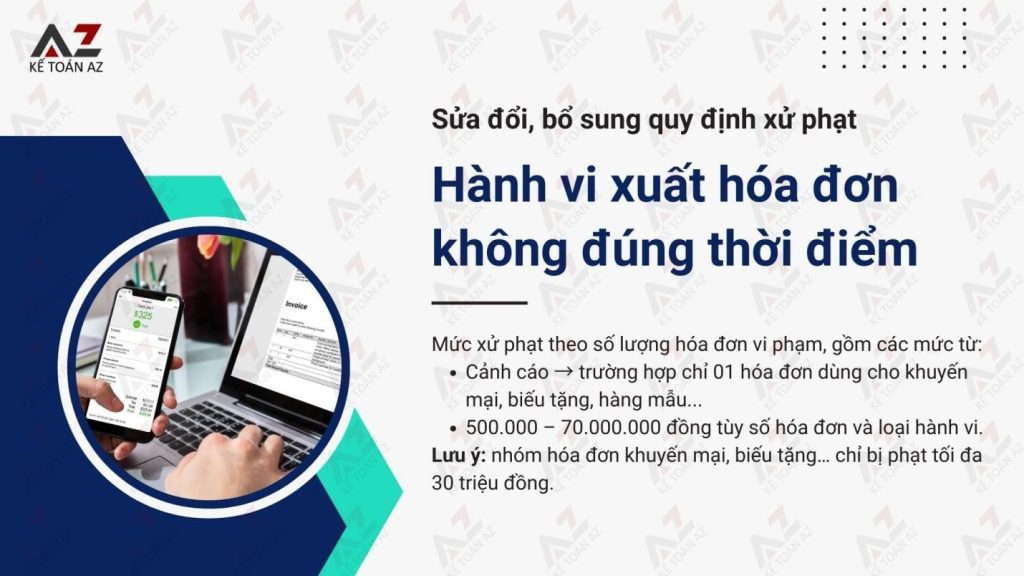
Nghị định 310/2025/NĐ-CP cũng sửa đổi, bổ sung khoản 2 Điều 24 Nghị định số 125/2020/NĐ-CP quy định xử phạt hành vi xuất hóa đơn không đúng thời điểm như sau:
| STT | Mức xử phạt | Hành vi vi phạm |
| 1 | Phạt cảnh cáo | Lập hóa đơn không đúng thời điểm đối với hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; cho, biếu, tặng, trao đổi, trả thay lương cho người lao động, tiêu dùng nội bộ (trừ hàng luân chuyển nội bộ để tiếp tục sản xuất); xuất hàng cho vay, cho mượn hoặc hoàn trả hàng chỉ 01 số hóa đơn |
| 2 | 500.000 đến 1.500.000 đồng | Các trường hợp nêu ở STT 1 nhưng từ 02 đến dưới 10 số hóa đơn Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ 01 số hóa đơn |
| 3 | 2.000.000 đến 5.000.000 đồng | Các trường hợp nêu ở STT 1 nhưng từ 10 đến dưới 50 số hóa đơn Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 02 đến dưới 10 số hóa đơn |
| 4 | 5.000.000 đến 15.000.000 đồng | Các trường hợp nêu ở STT 1 nhưng từ 50 đến dưới 100 số hóa đơn Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 10 đến dưới 20 số hóa đơn |
| 5 | 15.000.000 đến 30.000.000 đồng | Các trường hợp nêu ở STT 1 nhưng từ 100 số hóa đơn trở lên Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 20 đến dưới 50 số hóa đơn |
| 6 | 30.000.000 đến 50.000.000 đồng | Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 50 đến dưới 100 số hóa đơn |
| 7 | 50.000.000 đến 70.000.000 đồng | Lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 100 số hóa đơn trở lên |
❖ Lưu ý:
- Các trường hợp thuộc nhóm “khuyến mại, quảng cáo, hàng mẫu, cho biếu tặng, trả lương, cho vay mượn, hoàn trả hàng…” chỉ bị phạt tối đa 30 triệu đồng.
- Mức phạt từ 30 – 70 triệu đồng chỉ áp dụng cho hành vi lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ thông thường.
8. Sửa đổi, bổ sung về mức xử phạt khi không lập hóa đơn.
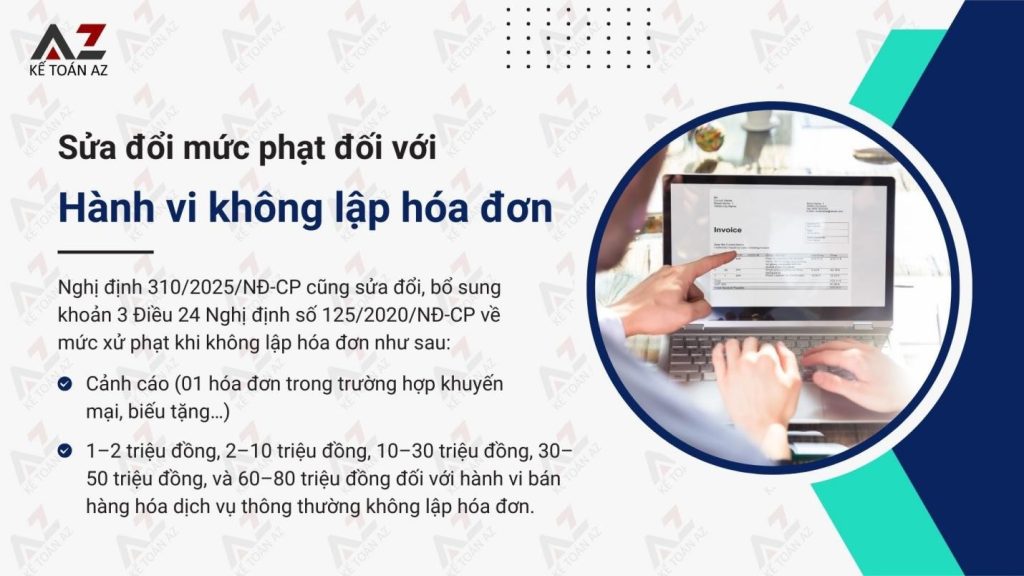
Nghị định 310/2025/NĐ-CP cũng sửa đổi, bổ sung khoản 3 Điều 24 Nghị định số 125/2020/NĐ-CP về mức xử phạt khi không lập hóa đơn như sau:
| STT | Mức xử phạt | Hành vi vi phạm |
| 1 | Phạt cảnh cáo | Không lập hóa đơn đối với hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; cho, biếu, tặng, trao đổi, trả thay lương, tiêu dùng nội bộ (trừ luân chuyển nội bộ để tiếp tục sản xuất); cho vay, cho mượn, hoàn trả hàng hóa chỉ 01 số hóa đơn. |
| 2 | 1.000.000 đến 2.000.000 đồng | Các hành vi nêu trên từ 02 đến dưới 10 số hóa đơn – Không lập hóa đơn khi bán hàng hóa, dịch vụ thông thường 01 số hóa đơn. |
| 3 | 2.000.000 đến 10.000.000 đồng | Các hành vi nêu trên từ 10 đến dưới 50 số hóa đơn – Không lập hóa đơn khi bán hàng hóa, dịch vụ thông thường từ 02 đến dưới 10 số hóa đơn. |
| 4 | 10.000.000 đến 30.000.000 đồng | Các hành vi nêu trên từ 50 đến dưới 100 số hóa đơn – Không lập hóa đơn khi bán hàng hóa, dịch vụ thông thường từ 10 đến dưới 20 số hóa đơn. |
| 5 | 30.000.000 đến 50.000.000 đồng | Các hành vi nêu trên từ 100 số hóa đơn trở lên – Không lập hóa đơn khi bán hàng hóa, dịch vụ thông thường từ 20 đến dưới 50 số hóa đơn. |
| 6 | 60.000.000 đến 80.000.000 đồng | Không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ thông thường từ 50 số hóa đơn trở lên. |
9. Tăng thẩm quyền & cải cách thủ tục hành chính.
Tại khoản 19 Điều 1 Nghị định 310/2025/NĐ-CP sửa đổi, bổ sung về thẩm quyền xử phạt vi phạm hành chính về thuế, hóa đơn của cơ quan thuế, cụ thể:
| Thay đổi | Nội dung cụ thể và Ý nghĩa |
| Tăng quyền cho Công chức Thuế | Công chức Thuế đang thi hành công vụ có quyền phạt tiền: tối đa 20.000.000 đồng (thủ tục thuế) và 10.000.000 đồng (hóa đơn) thay vì chỉ được phạt cảnh cáo như trước. (Theo điều 19 Nghị định 310/2025/NĐ-CP) → Điều này đồng nghĩa biên bản và quyết định phạt có thể được lập nhanh chóng ngay tại chỗ. |
| Tăng thẩm quyền phạt tiền của các cấp | Tăng mức phạt tiền tối đa đối với các chức danh Trưởng Thuế cơ sở, Chi cục trưởng, Trưởng Thuế tỉnh/thành phố, Cục trưởng Cục Thuế. Ví dụ: Cục trưởng Cục Thuế có quyền phạt tiền tối đa 200.000.000 đồng (thủ tục thuế) và 100.000.000 đồng (hóa đơn). |
| Tăng thẩm quyền của Chủ tịch UBND cấp xã | Chủ tịch Ủy ban nhân dân cấp xã có thẩm quyền phạt tiền tối đa 100.000.000 đồng (thủ tục thuế)50.000.000 đồng (hóa đơn) |
| Mở rộng phạm vi và kéo dài thời hạn Lập Biên bản vi phạm hành chính điện tử: | Mở rộng lập biên bản điện tử cho trường hợp chậm nộp thông báo, báo cáo về hóa đơn bằng phương thức điện tửKéo dài thời hạn cơ quan thuế lập và gửi biên bản điện tử cho người nộp thuế từ “chậm nhất một ngày làm việc” (Nghị định số 125/2020/NĐ-CP) thành trong thời hạn 03 ngày làm việc |
| Yêu cầu về Mã số thuế trong Biên bản/Quyết định | Bổ sung yêu cầu người có thẩm quyền xử phạt phải bổ sung thông tin mã số thuế của người nộp thuế vi phạm vào biên bản vi phạm hành chính và quyết định xử phạt |
10. Bãi bỏ các quy định lỗi thời.
Căn cứ theo Điều 2 Nghị định 310/2025/NĐ-CP bãi bỏ một số quy định lỗi thời phản ánh sự chuyển dịch hoàn toàn sang hóa đơn điện tử và tinh gọn bộ máy, cụ thể:
| Nội dung Bãi bỏ | Chi tiết bị bãi bỏ |
| Hình thức xử phạt bổ sung | Bãi bỏ hình thức xử phạt bổ sung đình chỉ hoạt động in hóa đơn có thời hạn |
| Quy định về Hóa đơn Đặt in | Bãi bỏ toàn bộ Điều 20 (xử phạt vi phạm quy định về hóa đơn đặt in) và Điều 21 (xử phạt vi phạm quy định về in hóa đơn đặt in) |
| Quy định về Phát hành Hóa đơn | Bãi bỏ toàn bộ Điều 23 (xử phạt vi phạm quy định về phát hành hóa đơn) |
| Thẩm quyền xử phạt của Thanh tra | Bãi bỏ toàn bộ Điều 34 (thẩm quyền xử phạt của thanh tra) |
| Mẫu biểu sử dụng | Bãi bỏ hầu hết các mẫu biên bản và mẫu quyết định kèm theo Nghị định số 125/2020/NĐ-CP, trừ mẫu 01A/BB (Biên bản điện tử). Việc sử dụng mẫu biểu mới được thực hiện theo quy định của Nghị định chi tiết Luật Xử lý vi phạm hành chính |
11. Điều khoản chuyển tiếp và hiệu lực.
Nghị định 310/2025/NĐ-CP (có hiệu lực thi hành từ ngày 16/01/2026) quy định về điều khoản chuyển tiếp như sau:
- Hành vi đã kết thúc trước ngày hiệu lực: Áp dụng quy định có hiệu lực tại thời điểm vi phạm.
- Hành vi đang diễn ra trước ngày hiệu lực nhưng bị phát hiện sau ngày hiệu lực: Áp dụng quy định của Nghị định 310/2025/NĐ-CP.
- Hành vi đã bị xử phạt trước ngày hiệu lực và còn khiếu nại/khởi kiện: Giải quyết theo pháp luật áp dụng tại thời điểm thực hiện hành vi.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



