
Tìm hiểu các quy định về khấu hao giá trị xe của doanh nghiệp kinh doanh vận tải.

Nội dung
1. Quy định khấu hao giá trị xe của doanh nghiệp kinh doanh vận tải
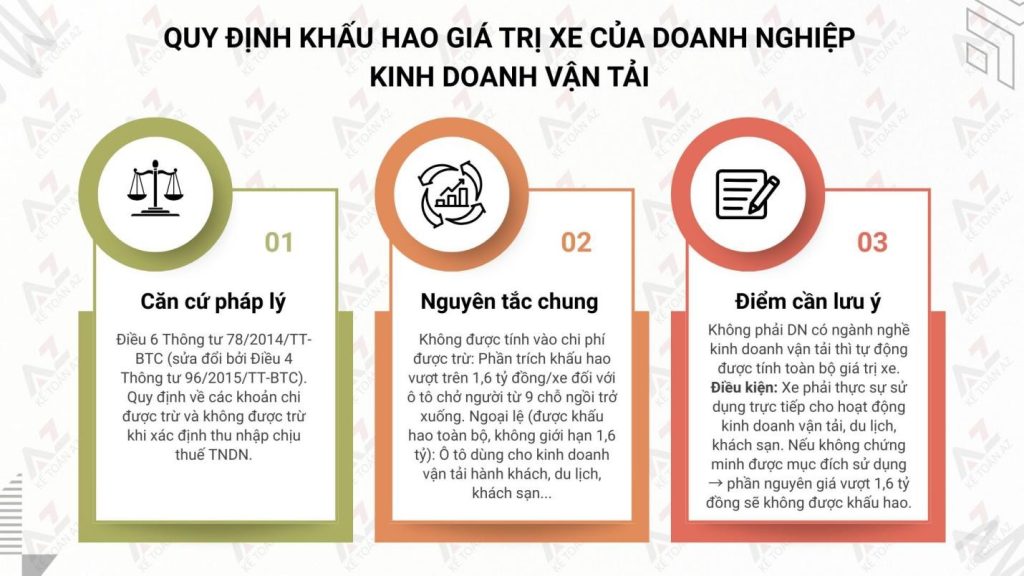
Căn cứ Điều 6 Thông tư 78/2014/TT-BTC sửa đổi bởi Điều 4 Thông tư 96/2015/TT-BTC:
“Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
…
2. Các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm:
2.2. Chi khấu hao tài sản cố định thuộc một trong các trường hợp sau:
e) Một số trường hợp cụ thể được xác định như sau:
– Không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế: Phần trích khấu hao tương ứng với nguyên giá vượt trên 1,6 tỷ đồng/xe đối với ô tô chở người từ 9 chỗ ngồi trở xuống (trừ: ô tô dùng cho kinh doanh vận tải hành khách, kinh doanh du lịch, khách sạn; ô tô dùng để làm mẫu và lái thử cho kinh doanh ô tô); phần trích khấu hao đối với tài sản cố định là tàu bay dân dụng, du thuyền không sử dụng kinh doanh vận chuyển hàng hóa, hành khách, kinh doanh du lịch, khách sạn.”
Theo đó, nguyên tắc để được tính trọn vẹn trị giá xe vào nguyên giá là xe phải dùng cho hoạt động kinh doanh vận tải, du lịch, khách sạn – chứ không phải là doanh nghiệp cứ có ngành nghề kinh doanh vận tải thì sẽ được tính.
2. Các quy định pháp luật liên quan đến trích khấu hao xe ô tô
2.1. Quy định về thuế GTGT đầu vào của ô tô
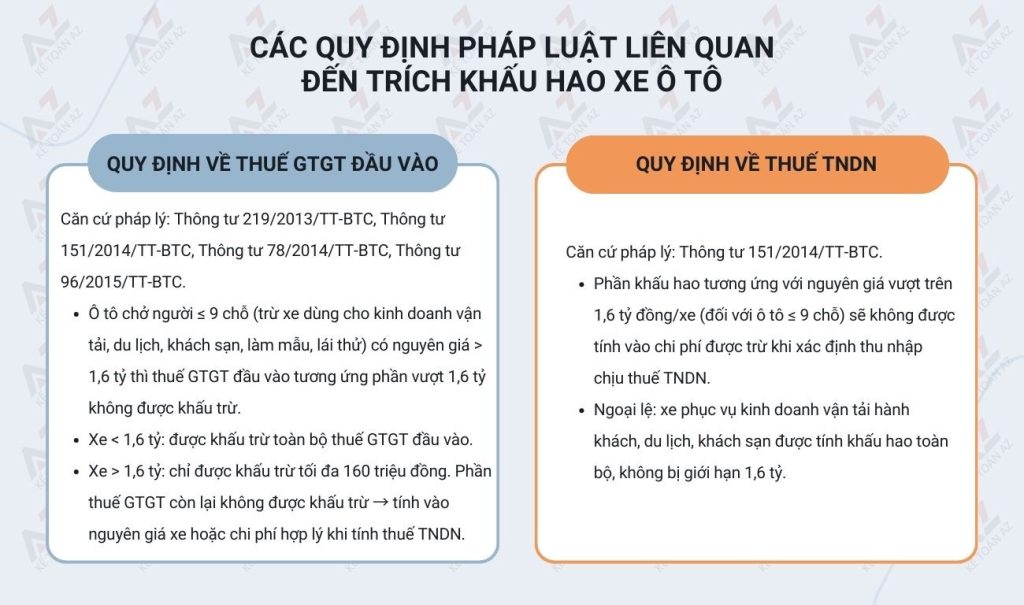
Theo Thông tư 219/2013/TT-BTC, Thông tư 151/2014/TT-BTC, Thông tư 78/2014/TT-BTC và Thông tư 96/2015/TT-BTC đã quy định:
“Tài sản cố định là ô tô chở người từ 9 chỗ ngồi trở xuống (trừ ô tô sử dụng vào kinh doanh vận chuyển hàng hóa, hành khách, kinh doanh du lịch, khách sạn; ô tô dùng để làm mẫu và lái thử cho kinh doanh ô tô) có trị giá vượt trên 1,6 tỷ đồng (giá chưa có thuế GTGT) thì số thuế GTGT đầu vào tương ứng với phần trị giá vượt trên 1,6 tỷ đồng không được khấu trừ.”
=> Như vậy, đối với khấu hao tài sản cố định xe ô tô:
– Nếu xe ô tô có nguyên giá < 1.6 tỷ thì được khấu trừ toàn bộ thuế GTGT đầu vào;
– Nếu xe ô tô có nguyên giá > 1.6 tỷ, với thuế GTGT ô tô hiện nay là 10% thì phần thuế GTGT đầu vào được khấu trừ là 160 triệu, phần thuế GTGT không được khấu trừ sẽ được tính vào nguyên giá của ô tô.
(Căn cứ theo khoản 9 điều 14 Thông tư 219/2013/TT-BTC, “Số thuế GTGT đầu vào không được khấu trừ, cơ sở kinh doanh được hạch toán vào chi phí để tính thuế thu nhập doanh nghiệp hoặc tính vào nguyên giá của tài sản cố định, trừ số thuế GTGT của hàng hóa, dịch vụ mua vào từng lần có giá trị từ hai mươi triệu đồng trở lên không có chứng từ thanh toán không dùng tiền mặt.”)
2.2. Quy định về thuế TNDN
Theo Thông tư 151/2014/TT-BTC, phần trích khấu hao tài sản cố định tương ứng với phần nguyên giá vượt quá 1,6 tỷ đồng/xe đối với ô tô chở người từ 9 chỗ ngồi trở xuống (ngoại trừ ô tô sử dụng trong kinh doanh vận tải hành khách, du lịch, khách sạn) sẽ không được trừ khi tính thuế thu nhập doanh nghiệp.
3. Khung thời gian, tỷ lệ khấu hao tài sản cố định 2025
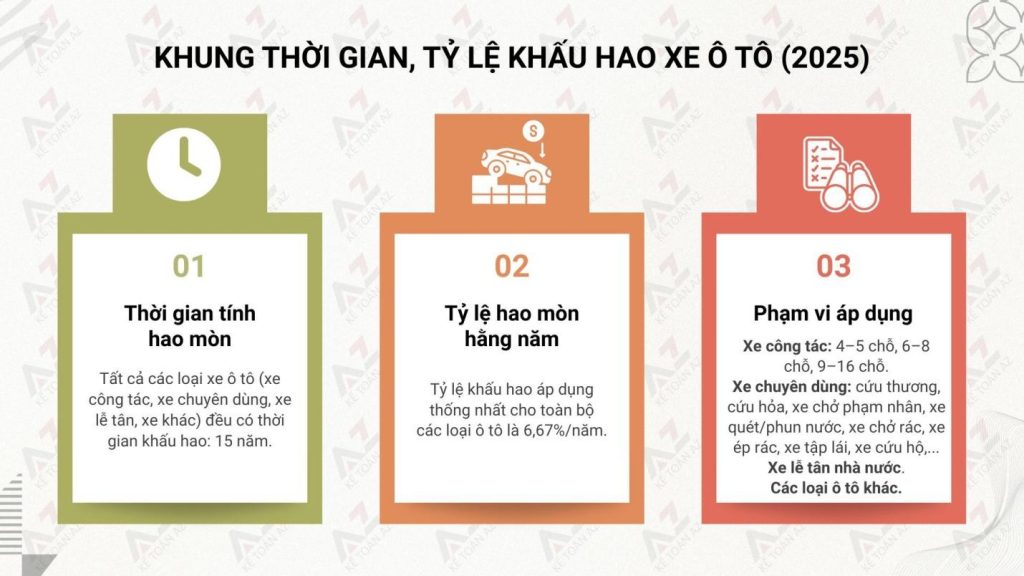
Căn cứ theo Phụ lục 1 ban hành kèm theo Thông tư 45/2013/TT-BTC quy định về khung thời gian trích khấu hao các loại tài sản cố định như sau:
| Danh mục các nhóm tài sản cố định | Thời gian trích khấu hao tối thiểu (năm) | Thời gian trích khấu hao tối đa (năm) |
| 1. Phương tiện vận tải đường bộ | 6 | 10 |
| 2. Phương tiện vận tải đường sắt | 7 | 15 |
| 3. Phương tiện vận tải đường thuỷ | 7 | 15 |
| 4. Phương tiện vận tải đường không | 8 | 20 |
| 5. Thiết bị vận chuyển đường ống | 10 | 30 |
| 6. Phương tiện bốc dỡ, nâng hàng | 6 | 10 |
| 7. Thiết bị và phương tiện vận tải khác | 6 | 10 |
KẾT:
Việc khấu hao giá trị xe ô tô trong doanh nghiệp kinh doanh vận tải cần tuân thủ chặt chẽ các quy định pháp luật hiện hành về thuế và kế toán. Đặc biệt, doanh nghiệp cần lưu ý về giới hạn nguyên giá xe được trích khấu hao và điều kiện để được khấu trừ thuế GTGT đầu vào, nhằm đảm bảo quyền lợi hợp pháp và tránh các rủi ro về thuế sau này. Bên cạnh đó, việc xác định đúng khung thời gian và tỷ lệ khấu hao cũng là yếu tố then chốt giúp doanh nghiệp phản ánh chính xác chi phí, từ đó góp phần nâng cao hiệu quả quản lý tài chính và tối ưu nghĩa vụ thuế.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



