
1. Quy định về khai bổ sung hồ sơ khai thuế đối với hóa đơn đầu vào bị bỏ sót?

Tại Điều 47 Luật Quản lý thuế số 38/2019/QH14 ngày 13/6/2019 quy định về khai bổ sung hồ sơ khai thuế như sau:

“Điều 47. Khai bổ sung hồ sơ khai thuế
1. Người nộp thuế phát hiện hồ sơ khai thuế đã nộp cho cơ quan thuế có sai, sót thì được khai bổ sung hồ sơ khai thuế trong thời hạn 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót nhưng trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.
2. Khi cơ quan thuế, cơ quan có thẩm quyền đã công bố quyết định thanh tra, kiểm tra thuế tại trụ sở của người nộp thuế thì người nộp thuế vẫn được khai bổ sung hồ sơ khai thuế; cơ quan thuế thực hiện xử phạt vi phạm hành chính về quản lý thuế đối với hành vi quy định tại Điều 142 và Điều 143 của Luật này.
3. Sau khi cơ quan thuế, cơ quan có thẩm quyền đã ban hành kết luận, quyết định xử lý về thuế sau thanh tra, kiểm tra tại trụ sở của người nộp thuế thì việc khai bổ sung hồ sơ khai thuế được quy định như sau:
a) Người nộp thuế được khai bổ sung hồ sơ khai thuế đối với trường hợp làm tăng số tiền thuế phải nộp, giảm số tiền thuế được khấu trừ hoặc giảm số tiền thuế được miễn, giảm, hoàn và bịxử phạt vi phạm hành chính về quản lý thuế đối với hành vi quy định tại Điều 142 và Điều 143 của Luật này;
b) Trường hợp người nộp thuế phát hiện hồ sơ khai thuế có sai, sót nếu khai bổ sung làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được khấu trừ, tăng số tiền thuế được miễn, giảm, hoàn thì thực hiện theo quy định về giải quyết khiếu nại về thuế.”
=> Thông qua các quy định trên, trường hợp công ty có hóa đơn đầu vào bị bỏ sót dẫn đến hồ sơ khai thuế đã nộp cho cơ quan thuế có sai sót thì công ty thực hiện khai bổ sung hồ sơ khai thuế theo hướng dẫn sau:
[1] Khai bổ sung khai thuế trong thời hạn 10 năm kể từ ngày hết thời hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót nhưng trước khi cơ quan thuế, cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra.
[2] Trường hợp cơ quan thuế, cơ quan có thẩm quyền đã ban hành kết luận, quyết định xử lý về thuế sau thanh tra, kiểm tra thuế thì công ty vẫn được khai bổ sung hồ sơ khai thuế:
– Đối với trường hợp làm tăng số tiền thuế phải nộp, giảm số tiền thuế được khấu trừ hoặc giảm số tiền thuế được miễn, giảm, hoàn. Đồng thời bị xử phạt vi phạm hành chính về hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn, không thu và hành vi trốn thuế.
– Đối với trường hợp làm giảm số tiền thuế phải nộp hoặc làm tăng số tiền thuế được khấu trừ, tăng số tiền thuế được miễn, giảm, hoàn thì thực hiện theo quy định về giải quyết khiếu nại về thuế.
2. Hồ sơ khai bổ sung hồ sơ khai thuế:
Căn cứ theo khoản 4 Điều 47 Luật Quản lý thuế 2019 quy định:
“4. Hồ sơ khai bổ sung hồ sơ khai thuế bao gồm:
a) Tờ khai bổ sung;
b) Bản giải trình khai bổ sung và các tài liệu có liên quan.
…”
3. Hướng dẫn NNT khai bổ sung hồ sơ khai thuế
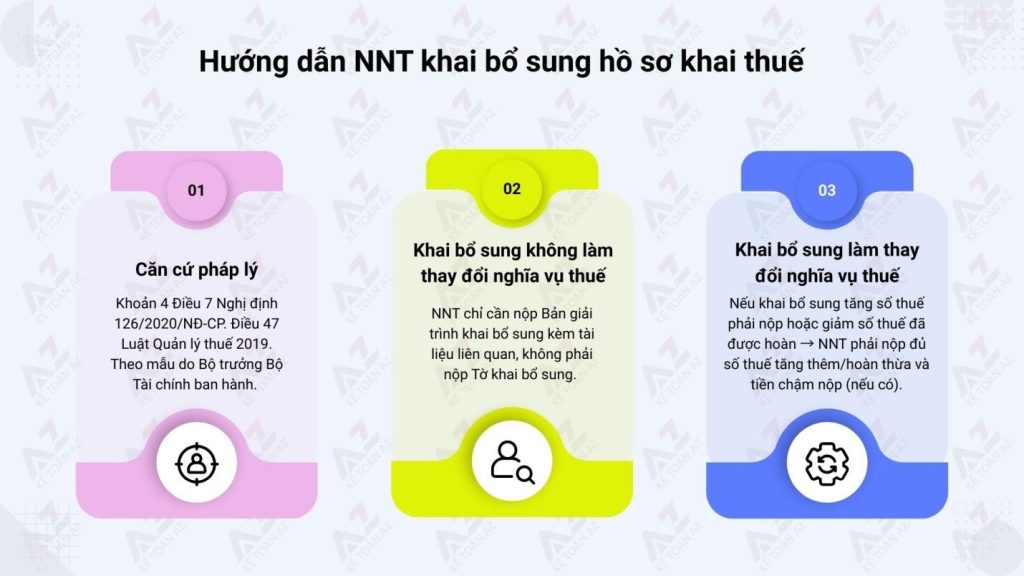
Căn cứ theo khoản 4 Điều 7 Nghị định 126/2020/NĐ-CP người nộp thuế được nộp hồ sơ khai bổ sung cho từng hồ sơ khai thuế có sai, sót theo quy định tại Điều 47 Luật Quản lý thuế 2019 và theo mẫu quy định của Bộ trưởng Bộ Tài chính. Người nộp thuế khai bổ sung như sau:
a) Trường hợp khai bổ sung không làm thay đổi nghĩa vụ thuế
– Chỉ cần nộp Bản giải trình khai bổ sung kèm tài liệu liên quan, không phải nộp Tờ khai bổ sung.
– Nếu chưa nộp hồ sơ quyết toán năm: khai bổ sung hồ sơ tháng/quý có sai sót, đồng thời tổng hợp vào hồ sơ quyết toán năm.
– Nếu đã nộp hồ sơ quyết toán năm: chỉ khai bổ sung hồ sơ quyết toán năm.
– Riêng tờ khai quyết toán thuế TNCN đối với tổ chức, cá nhân trả thu nhập → phải đồng thời khai bổ sung cả tờ khai tháng/quý liên quan.
b) Trường hợp khai bổ sung làm thay đổi nghĩa vụ thuế
– Nếu khai bổ sung làm tăng số thuế phải nộp hoặc giảm số thuế đã được hoàn → phải nộp đủ số thuế tăng thêm/hoàn thừa và tiền chậm nộp (nếu có).
– Nếu khai bổ sung chỉ làm thay đổi số thuế GTGT còn được khấu trừ chuyển kỳ sau → kê khai vào kỳ tính thuế hiện tại.
– Người nộp thuế chỉ được khai bổ sung tăng số thuế GTGT đề nghị hoàn khi:
- Chưa nộp hồ sơ khai thuế của kỳ sau, và
- Chưa nộp hồ sơ đề nghị hoàn thuế.
4. Xử lý số tiền thuế, tiền chậm nộp, tiền phạt nộp thừa

a) Nguyên tắc chung
– Nếu người nộp thuế đã nộp nhiều hơn so với số phải nộp thì được:
- Bù trừ với số còn nợ;
- Trừ vào nghĩa vụ thuế kỳ sau;
- Hoặc hoàn trả (khi không còn nợ thuế, tiền chậm nộp, tiền phạt).
- Nếu người nộp thuế đề nghị bù trừ, thì trong khoảng thời gian từ ngày phát sinh nộp thừa đến ngày cơ quan thuế thực hiện bù trừ không tính tiền chậm nộp đối với số tiền được bù trừ đó.
b) Hoàn trả tiền nộp thừa
Khi người nộp thuế có yêu cầu hoàn trả, cơ quan thuế phải ra quyết định hoàn hoặc có văn bản từ chối kèm lý do, trong vòng 05 ngày làm việc kể từ khi nhận được đề nghị.
c) Các trường hợp không hoàn trả
– Tiền nộp thừa sẽ được thanh khoản trên sổ sách, hệ thống dữ liệu nếu:
– Người nộp thuế đã được thông báo nhưng từ chối nhận lại bằng văn bản.
– Người nộp thuế không còn hoạt động tại địa chỉ đăng ký, đã được cơ quan thuế thông báo công khai mà sau 01 năm vẫn không phản hồi.
– Số nộp thừa đã quá 10 năm kể từ ngày nộp NSNN, người nộp thuế không bù trừ và cũng không yêu cầu hoàn.
d) Trường hợp đặc biệt
Nếu người nộp thuế không hoạt động tại địa chỉ đăng ký nhưng vừa có số nộp thừa vừa có số còn nợ, cơ quan thuế sẽ bù trừ tự động số nộp thừa với số còn nợ.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



