
1. Khai thuế TNCN

Tổ chức, cá nhân khai thay nộp thay thuế TNCN cho cá nhân chuyển nhượng vốn góp, cá nhân chuyển nhượng chứng khoán khai trực tiếp với cơ quan thuế: có thể lựa chọn khai thuế TNCN theo từng lần phát sinh hoặc theo tháng/quý (Căn cứ điểm g khoản 4 Điều 8 và điểm d khoản 2 Điều 8 Nghị định số 126/2020/NĐ-CP).

Trong trường hợp, tổ chức phát hành thực hiện thủ tục thay đổi danh sách thành viên góp vốn hoặc danh sách cổ đông trong trường hợp chuyển nhượng vốn mà không có chứng từ chứng minh cá nhân chuyển nhượng vốn đã hoàn thành nghĩa vụ thuế thì tổ chức phát hành khai thuế thay, nộp thuế thay cho cá nhân chuyển nhượng vốn theo quy định (Theo khoản 5 Điều 7 Nghị định số 126/2020/NĐ-CP).
Đối với tổ chức, cá nhân khấu trừ thuế TNCN từ thu nhập chuyển nhượng vốn của cá nhân không cư trú và tổ chức, cá nhân khấu trừ thuế TNCN từ thu nhập chuyển nhượng chứng khoán: thực hiện khấu trừ thuế TNCN, thực hiện kê khai thuế theo tháng/quý (Căn cứ điểm a khoản 1, điểm c khoản 2 Điều 8 và Điều 9 Nghị định số 126/2020/NĐ-CP).
2. Hồ sơ khai thuế
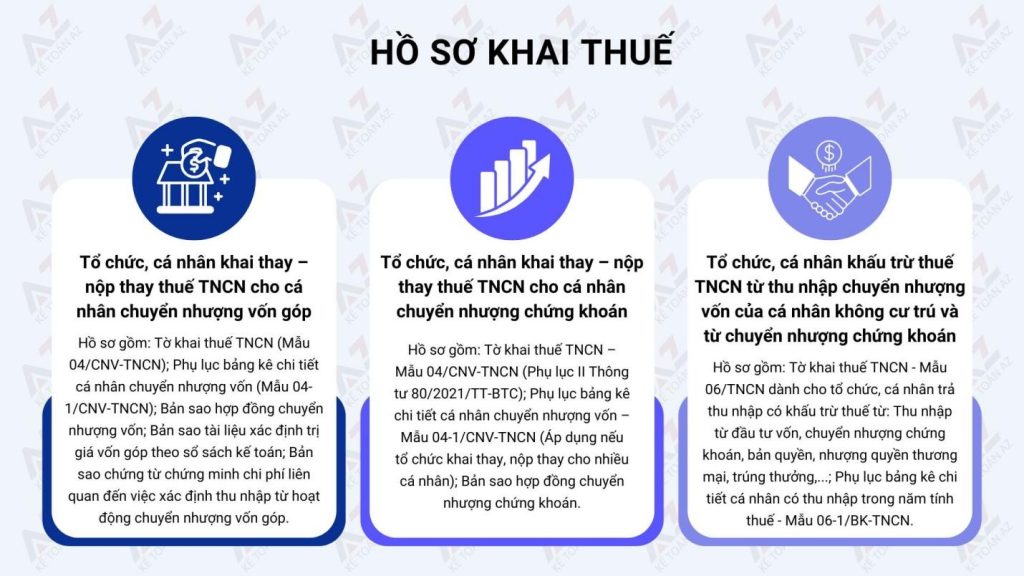
a) Đối với tổ chức, cá nhân khai thay nộp thay thuế TNCN cho cá nhân nhân chuyển nhượng vốn góp:
– Tờ khai thuế thu nhập cá nhân (áp dụng đối với cá nhân có thu nhập từ chuyển nhượng vốn góp, cá nhân chuyển nhượng chứng khoán khai trực tiếp với cơ quan thuế và tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân) mẫu số 04/CNV-TNCN (ban hành kèm theo phụ lục II Thông tư số 80/2021/TT-BTC);
– Phụ lục bảng kê chi tiết cá nhân chuyển nhượng vốn (áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cho nhiều cá nhân) mẫu số 04-1/CNV-TNCN (ban hành kèm theo phụ lục II Thông tư số 80/2021/TT-BTC);
– Bản sao Hợp đồng chuyển nhượng vốn;
– Bản sao tài liệu xác định trị giá vốn góp theo sổ sách kế toán, trường hợp vốn góp do mua lại thì phải có hợp đồng chuyển nhượng khi mua;
– Bản sao các chứng từ chứng minh chi phí liên quan đến việc xác định thu nhập từ hoạt động chuyển nhượng vốn góp
(Phụ lục I Nghị định số 126/2020/NĐ-CP)
b) Đối với tổ chức, cá nhân khai thay nộp thay thuế TNCN cho cá nhân chuyển nhượng chứng khoán khai trực tiếp với cơ quan thuế:
– Tờ khai thuế thu nhập cá nhân (áp dụng đối với cá nhân có thu nhập từ chuyển nhượng vốn góp, cá nhân chuyển nhượng chứng khoán khai trực tiếp với cơ quan thuế và tổ chức, cá nhân khai thuế thay, nộp thuế thay cho cá nhân) mẫu số 04/CNV-TNCN (ban hành kèm theo phụ lục II Thông tư số 80/2021/TT-BTC);
– Phụ lục bảng kê chi tiết cá nhân chuyển nhượng vốn (áp dụng đối với tổ chức khai thuế thay, nộp thuế thay cho nhiều cá nhân) mẫu số 04-1/CNV-TNCN (ban hành kèm theo phụ lục II Thông tư số 80/2021/TT-BTC);
– Bản sao Hợp đồng chuyển nhượng chứng khoán.
(Phụ lục I Nghị định số 126/2020/NĐ-CP)
c) Đối với tổ chức, cá nhân khấu trừ thuế TNCN từ thu nhập chuyển nhượng vốn của cá nhân không cư trú và tổ chức, cá nhân khấu trừ thuế TNCN từ thu nhập chuyển nhượng chứng khoán:
– Tờ khai thuế thu nhập cá nhân (áp dụng đối với tổ chức, cá nhân trả thu nhập khấu trừ thuế đối với thu nhập từ đầu tư vốn, từ chuyển nhượng chứng khoán, từ bản quyền, từ nhượng quyền thương mại, từ trúng thưởng của cá nhân cư trú và cá nhân không cư trú; từ kinh doanh của cá nhân không cư trú; tổ chức, cá nhân nhận chuyển nhượng vốn của cá nhân không cư trú) mẫu số 06/TNCN ban hành kèm theo phụ lục II Thông tư số 80/2021/TT-BTC.
– Phụ lục bảng kê chi tiết cá nhân có thu nhập trong năm tính thuế (kê khai vào hồ sơ khai thuế của tháng/quý cuối cùng trong năm tính thuế) mẫu số 06-1/BK-TNCN ban hành kèm theo phụ lục II Thông tư số 80/2021/TT-BTC.
(Phụ lục 1 Nghị định số 126/2020/NĐ-CP)
3. Thời hạn nộp hồ sơ khai thuế

– Đối với hồ sơ khai thuế theo từng lần phát sinh: chậm nhất là ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế (Khoản 3 Điều 44 Luật Quản lý thuế).
– Đối với hồ sơ khai thuế theo tháng: chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
– Đối với hồ sơ khai thuế theo quý: chậm nhất là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.
4. Địa điểm nộp hồ sơ khai thuế
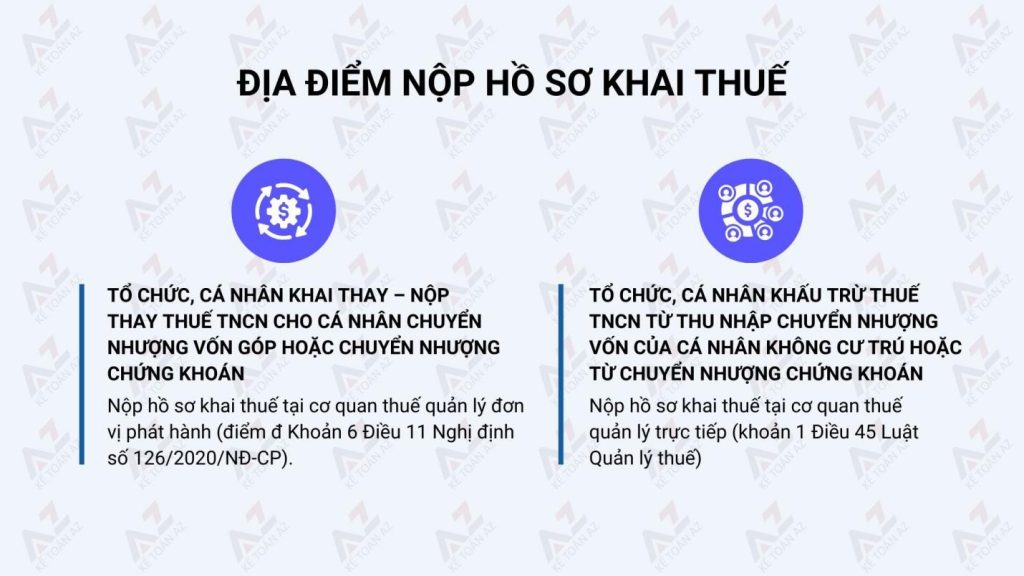
– Đối với tổ chức, cá nhân khai thay nộp thay thuế TNCN cho cá nhân chuyển nhượng vốn góp, cá nhân chuyển nhượng chứng khoán khai trực tiếp với cơ quan thuế: Nộp hồ sơ khai thuế tại cơ quan thuế quản lý đơn vị phát hành (điểm đ Khoản 6 Điều 11 Nghị định số 126/2020/NĐ-CP).
– Đối với tổ chức, cá nhân khấu trừ thuế TNCN từ thu nhập chuyển nhượng vốn của cá nhân không cư trú và tổ chức, cá nhân khấu trừ thuế TNCN từ thu nhập chuyển nhượng chứng khoán: Nộp hồ sơ khai thuế tại cơ quan thuế quản lý trực tiếp (khoản 1 Điều 45 Luật Quản lý thuế).
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



