
1. Nguyên tắc kế toán TK 133
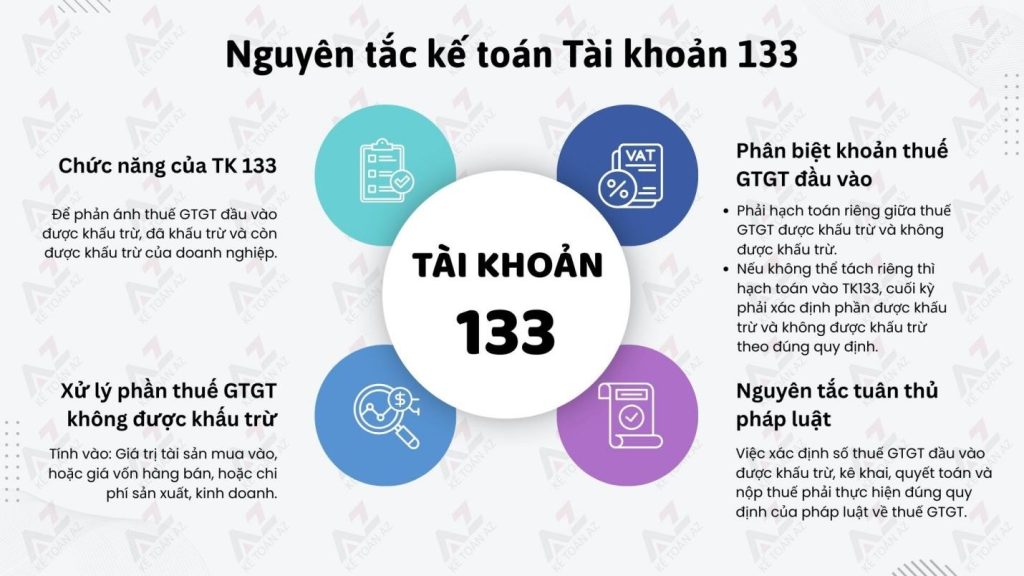
Nguyên tắc kế toán của tài khoản 133 – Thuế GTGT được khấu trừ được quy định thống nhất trong cả 2 Thông tư 133 và thông tư 200 như sau:

a) Tài khoản này dùng để phản ánh số thuế GTGT đầu vào được khấu trừ, đã khấu trừ và còn được khấu trừ của doanh nghiệp.
b) Kế toán phải hạch toán riêng thuế GTGT đầu vào được khấu trừ và thuế GTGT đầu vào không được khấu trừ. Trường hợp không thể hạch toán riêng được thì số thuế GTGT đầu vào được hạch toán vào tài khoản 133. Cuối kỳ, kế toán phải xác định số thuế GTGT được khấu trừ và không được khấu trừ theo quy định của pháp luật về thuế GTGT.
c) Số thuế GTGT đầu vào không được khấu trừ được tính vào giá trị tài sản được mua, giá vốn của hàng bán ra hoặc chi phí sản xuất, kinh doanh tuỳ theo từng trường hợp cụ thể.
d) Việc xác định số thuế GTGT đầu vào được khấu trừ, kê khai, quyết toán, nộp thuế phải tuân thủ theo đúng quy định của pháp luật về thuế GTGT.
2. Kết cấu và nội dung phản ánh của tài khoản 133 (TK133) – Thuế giá trị gia tăng được khấu trừ.
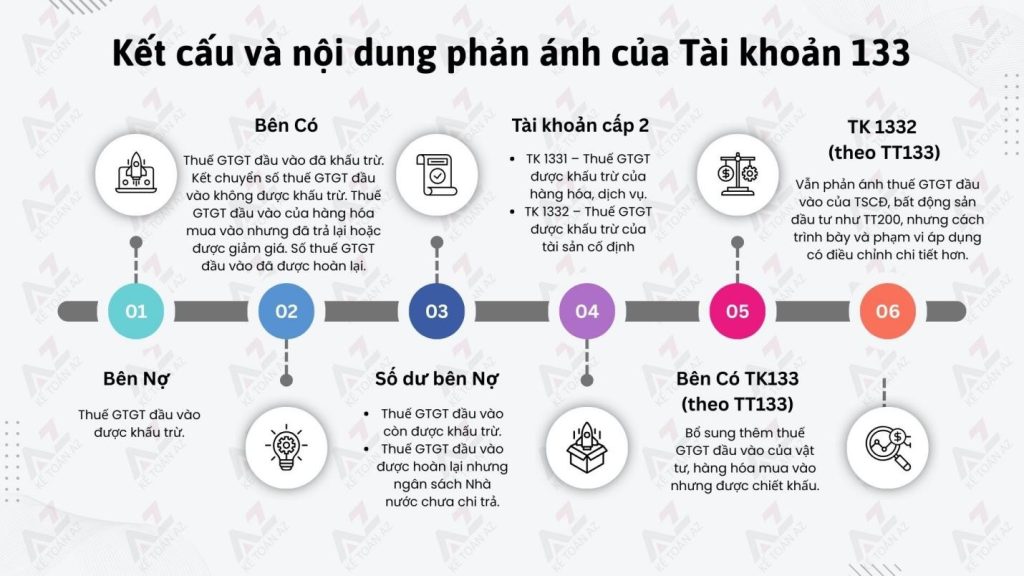
Kết cấu và nội dung của tài khoản này được quy định chi tiết theo Thông tư 200 như sau:
Bên Nợ:
– Số thuế GTGT đầu vào được khấu trừ.
Bên Có:
– Số thuế GTGT đầu vào đã khấu trừ;
– Kết chuyển số thuế GTGT đầu vào không được khấu trừ;
– Thuế GTGT đầu vào của hàng hóa mua vào nhưng đã trả lại, được giảm giá;
– Số thuế GTGT đầu vào đã được hoàn lại.
Số dư bên Nợ:
– Số thuế GTGT đầu vào còn được khấu trừ, số thuế GTGT đầu vào được hoàn lại nhưng NSNN chưa hoàn trả.
Tài khoản 133 – Thuế GTGT được khấu trừ, bao gồm 2 tài khoản cấp 2:
– Tài khoản 1331 – Thuế GTGT được khấu trừ của hàng hóa, dịch vụ: Phản ánh thuế GTGT đầu vào được khấu trừ của vật tư, hàng hoá, dịch vụ mua ngoài dùng vào sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế GTGT tính theo phương pháp khấu trừ thuế.
– Tài khoản 1332 – Thuế GTGT được khấu trừ của tài sản cố định: Phản ánh thuế GTGT đầu vào của quá trình đầu tư, mua sắm tài sản cố định dùng vào hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế GTGT tính theo phương pháp khấu trừ thuế, của quá trình mua sắm bất động sản đầu tư.
Lưu ý: Cần lưu ý rằng Thông tư 133 quy định về nguyên tắc hạch toán tài khoản này nhìn chung tương tự Thông tư 200, tuy nhiên có những điểm khác biệt như sau:
– Bên có TK 133 theo quy định của Thông tư 133 bổ sung thêm thuế GTGT đầu vào của vật tư, hàng hóa mua vào nhưng đã trả lại, được chiết khấu
– Tài khoản 1332 theo quy định của Thông tư 133: là thuế GTGT được khấu trừ của tài sản cố định, phản ánh thuế GTGT đầu vào của quá trình đầu tư, mua sắm tài sản cố định, bất động sản đầu tư dùng vào hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế GTGT tính theo phương pháp khấu trừ thuế.
3. Phương pháp hạch toán đối với một số giao dịch kinh tế chủ yếu của tài khoản 133 – Thuế giá trị gia tăng được khấu trừ.
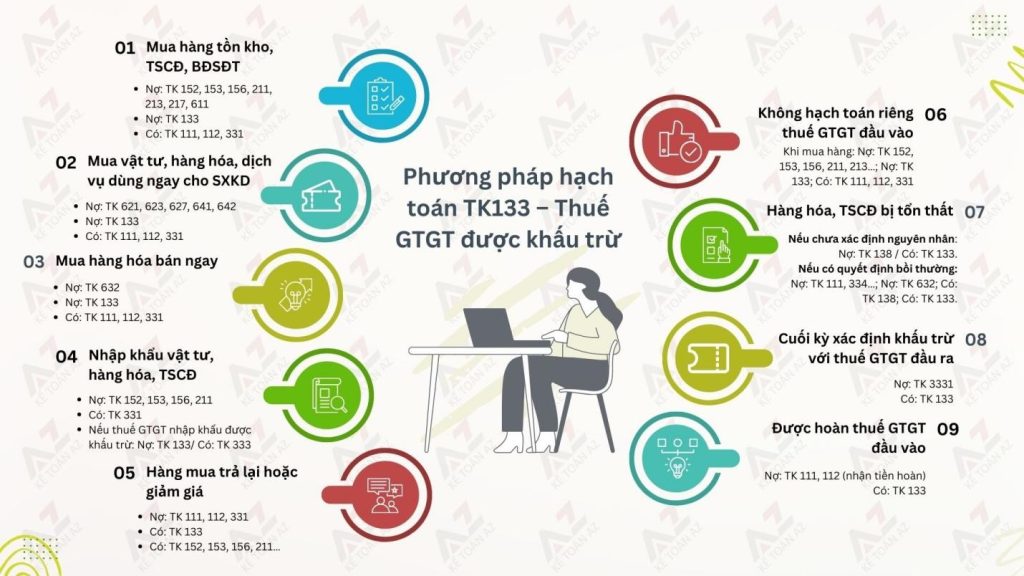
- Mua hàng tồn kho, TSCĐ, BĐSĐT có thuế GTGT đầu vào được khấu trừ
Nợ các TK152, 153, 156, 211, 213, 217, 611: Giá chưa thuế GTGT
Nợ TK 133: Thuế GTGT được khấu trừ
Có TK 111, 112, 331: Tổng giá thanh toán.
- Mua vật tư, hàng hoá, công cụ, dịch vụ dùng ngay vào SXKD có thuế GTGT đầu vào được khấu trừ
Nợ các TK621,623,627,641,642,241, 242: Giá chưa thuế GTGT
Nợ TK 133: Thuế GTGT được khấu trừ
Có TK 111, 112, 331: Tổng giá thanh toán.
- Mua hàng hoá giao bán ngay cho khách hàng (không qua kho) có thuế GTGT được khấu trừ
Nợ TK 632: Giá vốn hàng bán (giá mua chưa thuế GTGT)
Nợ TK 133: Thuế GTGT được khấu trừ (1331)
Có TK 111, 112, 331: Tổng giá thanh toán.
- Nhập khẩu vật tư, hàng hoá, TSCĐ
Kế toán phản ánh giá trị vật tư, hàng hoá, TSCĐ nhập khẩu bao gồm: tổng số tiền phải thanh toán cho người bán (theo tỷ giá giao dịch thực tế), thuế nhập khẩu, thuế tiêu thụ đặc biệt, thuế bảo vệ môi trường phải nộp (nếu có), chi phí vận chuyển
Nợ TK152,153,156,211
Có TK331: Phải trả cho người bán
Có TK3331: Thuế GTGT phải nộp (33312) (nếu thuế GTGT đầu vào của hàng nhập khẩu không được khấu trừ)
Có TK3332: Thuế tiêu thụ đặc biệt.
Có TK3333: Thuế xuất, nhập khẩu (chi tiết thuế nhập khẩu)
Có TK33381: Thuế bảo vệ môi trường
Có TK111,112: Tổng giá thanh toán.
Nếu thuế GTGT đầu vào của hàng nhập khẩu được khấu trừ, ghi:
Nợ TK133: Thuế GTGT được khấu trừ
Có TK333: Thuế và các khoản phải nộp Nhà
- Hàng đã mua và đã trả lại hoặc hàng đã mua được giảm giá do kém, mất phẩm chất
Kế toán căn cứ vào chứng từ xuất hàng trả lại cho bên bán và các chứng từ liên quan, phản ánh giá trị hàng đã mua và đã trả lại người bán hoặc hàng đã mua được giảm giá, thuế GTGT đầu vào không được khấu trừ, ghi:
Nợ TK 111, 112, 331: Tổng giá thanh toán.
Có TK 133: Thuế GTGT được khấu trừ
Có TK 152,153,156,211 …: Giá mua chưa thuế GTGT.
- Không hạch toán riêng được thuế GTGT đầu vào được khấu trừ
Khi mua vật tư, hàng hóa, TSCĐ, ghi:
Nợ TK 152,153,156,211,213…: Giá mua chưa thuế GTGT.
Nợ TK 133: Thuế GTGT được khấu trừ
Có TK 111, 112, 331: Tổng giá thanh toán.
Cuối kỳ, kế toán tính và xác định thuế GTGT đầu vào được khấu trừ, không được khấu trừ theo quy định của pháp luật về thuế GTGT. Đối với số thuế GTGT đầu vào không được khấu trừ tính vào giá vốn hàng bán trong kỳ, ghi:
Nợ TK 632: Giá vốn hàng bán
Có TK 133: Thuế GTGT được khấu trừ
- Vật tư, hàng hóa, TSCĐ mua vào bị tổn thất do thiên tai, hoả hoạn, bị mất, xác định do trách nhiệm của các tổ chức, cá nhân phải bồi thường, thuế GTGT đầu vào không được khấu trừ
Trường hợp thuế GTGT của vật tư, hàng hoá, TSCĐ mua vào bị tổn thất chưa xác định được nguyên nhân chờ xử lý, ghi:
Nợ TK 138: Phải thu khác
Có TK 133: Thuế GTGT được khấu trừ
Trường hợp thuế GTGT của vật tư, hàng hoá, TSCĐ mua vào bị tổn thất khi có quyết định xử lý của cấp có thẩm quyền về số thu bồi thường của các tổ chức, cá nhân, ghi:
Nợ các TK 111, 334 …: Số thu bồi thường
Nợ TK 632: Giá vốn hàng bán
Có TK 138 : Phải thu khác
Có TK 133: Thuế GTGT được khấu trừ
- Cuối tháng, kế toán xác định số thuế GTGT đầu vào được khấu trừ vào số thuế GTGT đầu ra
Nợ TK 3331: Thuế GTGT phải nộp
Có TK 133: Thuế GTGT được khấu trừ.
Phần dư có 3331 còn lại là số thuế GTGT phải nộp trong tháng.
Khi được hoàn thuế GTGT đầu vào của hàng hoá, dịch vụ
Nợ các TK 111, 112: Tổng giá thanh toán.
Có TK 133: Thuế GTGT được khấu trừ .
KẾT:
Tài khoản 133 – “Thuế giá trị gia tăng được khấu trừ” đóng vai trò quan trọng trong công tác kế toán và quản lý thuế của doanh nghiệp. Việc ghi nhận, theo dõi và hạch toán đúng nguyên tắc, đúng bản chất kinh tế của các giao dịch liên quan đến thuế GTGT đầu vào không chỉ giúp doanh nghiệp đảm bảo tuân thủ pháp luật thuế, mà còn góp phần phản ánh trung thực, hợp lý kết quả hoạt động kinh doanh. Do đó, kế toán viên cần nắm vững nguyên tắc hạch toán, kết cấu tài khoản và các tình huống phát sinh thực tế để áp dụng linh hoạt, hiệu quả trong quá trình ghi sổ kế toán và lập báo cáo tài chính.
Xem các nội dung khác
Các kênh khác của Kế toán AZ: Facebook | YouTube | Cộng đồng Kế toán



